
日圓便宜時,最容易犯的不是換太少,而是把目的搞錯
前陣子有個讀者私訊問我,日圓跌到 0.20 台幣附近,他想把手頭閒錢換成日圓放著等升值,問我「現在是不是好時機」。我沒有直接回答,反問他:「你換這筆錢是要去旅遊、還是要投資、還是要交易外匯?」他想了一下說,就是覺得便宜,沒有特別目的。
這就是最常見的錯誤起點。不是換太少,而是連目的都還沒搞清楚就先換了。旅遊預算、外幣定存、外匯保證金,三種場景的資金邏輯完全不同,換法也不一樣。
日圓匯率 2026 要看的不只是匯率本身,還要看 BOJ 利率路徑、美日利差、以及你自己換匯的目的。這篇文章幫你建立一套判斷框架:日圓為什麼長期偏弱、日本央行(BOJ)的決策怎麼看、換匯前該問自己什麼問題、以及哪些操作會讓散戶在日圓波動時吃大虧。
日圓匯率怎麼看:USD/JPY、TWD/JPY 與銀行牌告不是同一件事
很多人說「日圓匯率」,但其實在說的是三種不同的數字。先把這三個概念分清楚,後面才不會看新聞看得一頭霧水。
USD/JPY 是全球外匯市場最主要的日圓報價方式,代表一美元能換多少日圓。USD/JPY 從 2021 年的 110 附近飆升到 2024 年接近 160,說的就是這個數字。這個匯率受美國聯準會(Fed)利率、日本央行(BOJ)利率、以及市場風險情緒三方拉扯。
JPY/TWD 或 TWD/JPY 是台灣讀者直接換日圓時看的匯率,也就是一塊台幣能換幾日圓,或一日圓值多少台幣。這個數字同時受美元、台幣、日圓三方影響,跟 USD/JPY 走勢方向一致但幅度未必相同。台灣銀行牌告匯率是在這個基礎上加入買賣價差跟手續費之後的報價。
現鈔買入 / 現鈔賣出 是你實際在銀行換現鈔時拿到的價格,比即期匯率再差一截。換 10 萬日圓,牌告匯率跟即期匯率差 0.001 台幣,就是 100 台幣的差距。看起來小,但如果你一次換 100 萬日圓,差距就是 1000 台幣,不是可以忽略的數字。
台灣換日圓跟美國換日圓走的是不同報價鏈,但核心都受 USD/JPY 帶動。理解匯率制度框架的邏輯,可以參考美元兌人民幣匯率的制度解析,雖然是不同貨幣對,但匯率傳導機制的邏輯相通。
日圓為什麼長期偏弱:從安倍經濟學、負利率到 YCC
很多人以為日圓偏弱是「日本觀光熱」或「台灣人去日本掃貨」造成的,這個誤解比想像中常見。日圓的長期走弱根源是貨幣政策,不是消費行為。
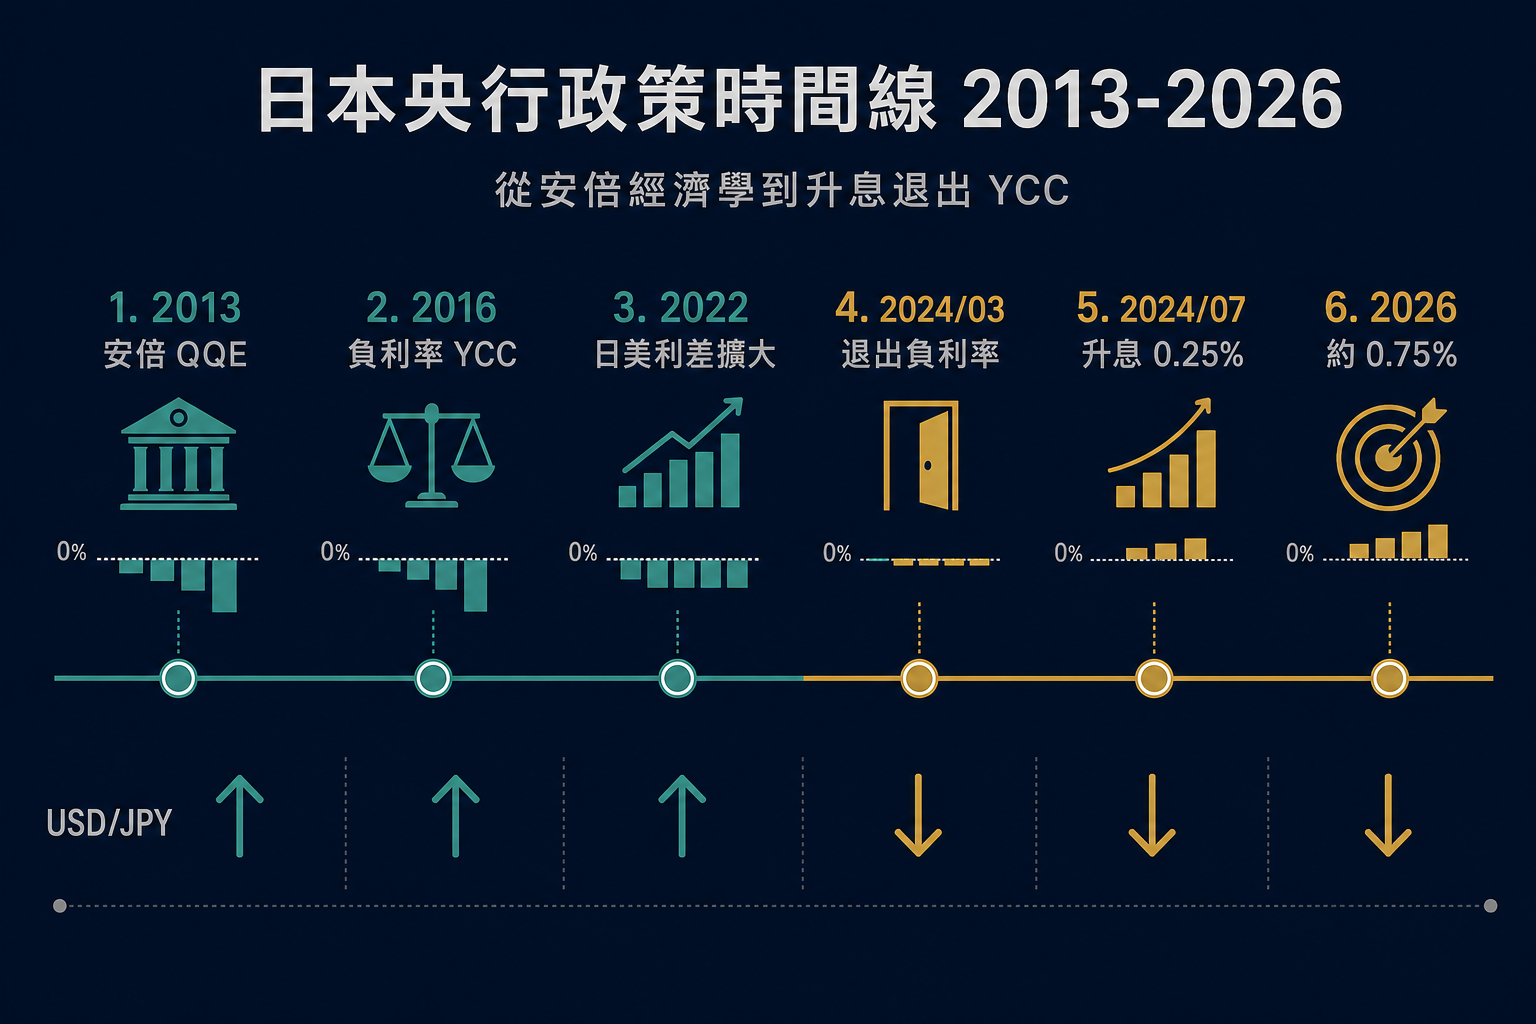
下面這張時間線是我自己整理的,幫你把 2013 年以來的政策脈絡拉清楚:
| 時期 | BOJ 主要政策 | USD/JPY 方向 |
|---|---|---|
| 2013-2016 | 安倍經濟學、量化寬鬆(QQE)大規模購債 | 100 → 125(日圓貶值) |
| 2016 | 引入負利率(-0.1%)、導入殖利率曲線控制(YCC) | 短期劇烈波動,110-120 區間整理 |
| 2022-2023 | Fed 暴力升息期,BOJ 繼續 YCC 維持利率超低,日美利差擴大 | 115 → 151(日圓快速貶值) |
| 2024/03 | BOJ 退出負利率,政策利率從 -0.1% 升至 0-0.1% | 短暫升值後繼續弱勢 |
| 2024/07 | BOJ 升息至約 0.25%,同步縮減 JGB 購買規模 | 大震盪:一週從 158 急升到 141 |
| 2025-2026 | BOJ 繼續小幅升息,政策利率推進到約 0.75% | 120-155 區間波動,受 Fed 利率路徑影響 |
2022 年那一波日圓快速貶值的核心原因很單純:Fed 激進升息,BOJ 卻還在維持超低利率,日美利差一度超過 5%。持有美元資產比持有日圓資產的利息回報差距太大,資金自然流出日圓。
我個人對 YCC 這個政策有個觀察:這是一個本質上很難退出的工具。BOJ 在 YCC 期間用超低利率撐住政府債務成本,一旦升息,日本政府的借貸成本就上升,這才是 BOJ 遲遲不退出的真正原因,而不是純粹的通縮擔憂。
理解利率政策怎麼影響匯率的完整機制,可以看升降息如何影響匯率、股市與房貸,裡面有更詳細的央行決策傳導分析。
BOJ 2026 會議時間表:散戶要看利率聲明和植田記者會
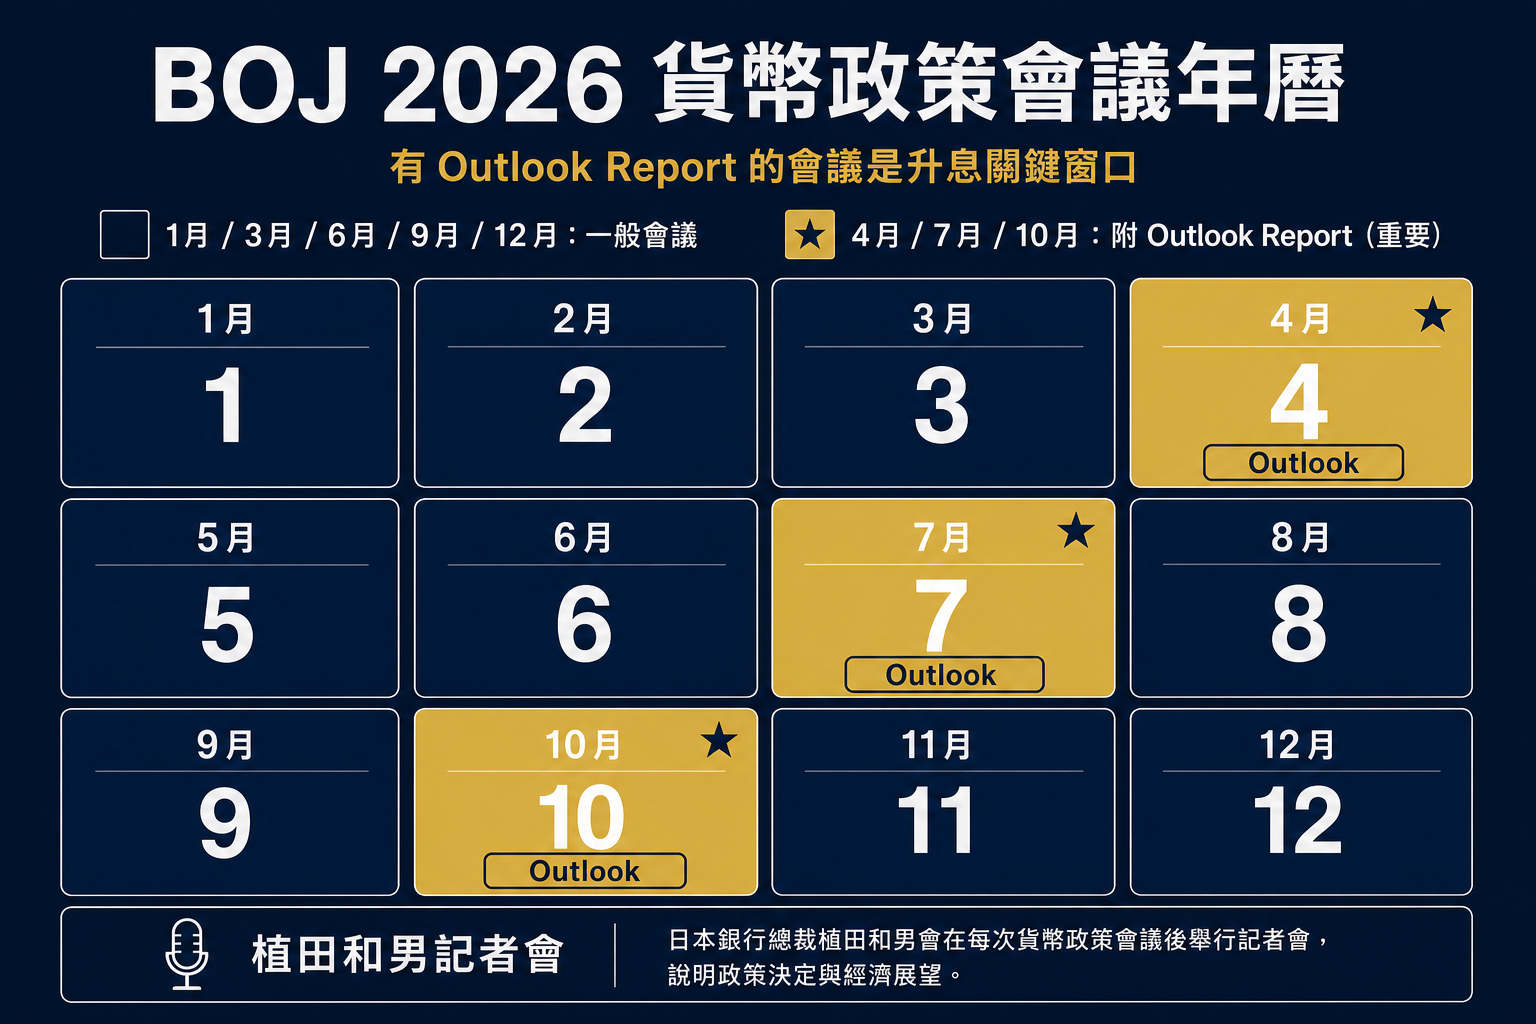
很多文章說「關注日本央行會議」,但從來不說什麼時候開、開完要看什麼。這是我覺得最沒必要的模糊。下面是 BOJ 2026 年 MPM(貨幣政策會議)完整時程:
| 會議日期 | 是否發布 Outlook Report | 台港讀者重點 |
|---|---|---|
| 2026/01/22-23 | 否 | 利率決議聲明 + 植田記者會語氣 |
| 2026/03/18-19 | 否 | 升息信號是否出現 |
| 2026/04/27-28 | 是(重要) | Outlook Report 更新通膨與成長預測,可能是升息決定的關鍵次 |
| 2026/06/15-16 | 否 | 上次 Outlook 後的政策延續確認 |
| 2026/07/30-31 | 是(重要) | 年中通膨數據出來後的最重要升息窗口 |
| 2026/09/17-18 | 否 | 夏季數據確認 |
| 2026/10/29-30 | 是(重要) | 第三季 Outlook,年底政策方向定調 |
| 2026/12/17-18 | 否 | 年末確認,通常不做大幅調整 |
有 Outlook Report 的會議次數(04、07、10 月)才是真正的政策決策窗口,BOJ 在這些次通常有更完整的理由支持或拒絕升息。市場通常在聲明與記者會當天就交易預期,不會等幾週後的 Minutes(會議紀要)。
散戶要記住的是:BOJ 記者會的「語氣變化」有時比數字更重要。植田和男(Kazuo Ueda)的措辭從「需要謹慎」到「有信心」之間,是市場抓升息時機的主要線索。
BOJ 升息後日圓一定會升值嗎:利差才是市場真正看的線
2024 年 7 月 BOJ 宣布升息至 0.25% 那一次,市場確實反應了,USD/JPY 在幾週內從 158 急降到 141。但如果你以為「BOJ 升息 = 日圓一定漲」,這個推論太過直線。
市場看的不是日本的絕對利率,而是日本對美國的相對利差,以及這個利差是否在縮小。如果 BOJ 升了 0.25%,但 Fed 同時暗示升息預期走高,日美利差不但沒縮小反而擴大,日圓可能繼續弱勢。
| 因素 | 對日圓的理論影響 | 何時會失效 |
|---|---|---|
| BOJ 升息 | 縮小日美利差,日圓升值壓力減輕 | 若市場預期已充分反映,升息後反而賣消息 |
| Fed 降息 | 美元走弱,同樣縮小利差,日圓相對升值 | 若美國經濟強勁,降息預期可能逆轉 |
| 風險情緒惡化 | 避險買盤推升日圓(日圓歷史上是避險貨幣) | 若危機源自日本自身,避險效果減弱 |
| BOJ 口頭干預 | 短期嚇跑空頭,日圓急升 | 實際干預前市場通常不信,干預後又慢慢回弱 |
我這幾年看下來,在 BOJ 會議前後用高槓桿押日圓單方向的散戶,往往輸在方向對但時機不對。知道 NFP 跟美元走勢的連動邏輯對判斷 USD/JPY 也有幫助,可以參考非農就業數據(NFP)完整解析。
坦白說,預測 USD/JPY 短期方向是一個就算是全球最大對沖基金也常做錯的事。散戶要做的不是猜方向,而是在自己的資金規模內控制風險。
外匯干預不是 BOJ 說了算:日本財務省怎麼出手
很多人以為「日本央行出手干預匯市」,但這句話不完全正確。外匯干預的決策機關是日本財務省(MOF),BOJ 只是執行操作的機構。貨幣政策(升降息)是 BOJ,外匯干預是 MOF,這兩個是不同單位、不同工具。
2024 年最明顯的案例是 日本財務省外匯干預資料顯示:2024 年 4 月 29 日與 5 月 1 日,MOF 合計賣出美元、買入日圓約 9.79 兆日圓,是近年規模最大的干預行動。這兩次干預讓 USD/JPY 從 160 附近在短短幾天內急升至約 152。
散戶可以觀察的 MOF 干預預警訊號:
- 口頭警告升溫:財務大臣從「密切關注」改為「對過度波動感到擔憂」,語氣明顯加重。
- USD/JPY 逼近整數心理關卡:150、155、160 這類整數位,MOF 過去多次在此附近出手。
- 節假日或低流動性時段:2024/04/29 干預就是在日本黃金周假期前夕,市場流動性低,干預效果放大。
- 成交量異常飆升後快速回吐:沒有消息面卻出現百點以上的日圓急升,多半是干預。
- 事後 MOF 月報確認:MOF 每季公布干預金額,這是最終確認來源,但通常比事件晚幾週。
我自己的觀察是:干預通常能製造短期反彈,但不能改變趨勢。如果日美利差的基本面沒有改變,干預就只是把日圓的走弱時間拉長,而不是轉向。
日圓 carry trade:為什麼一個匯率會拖動日經、台股和美股
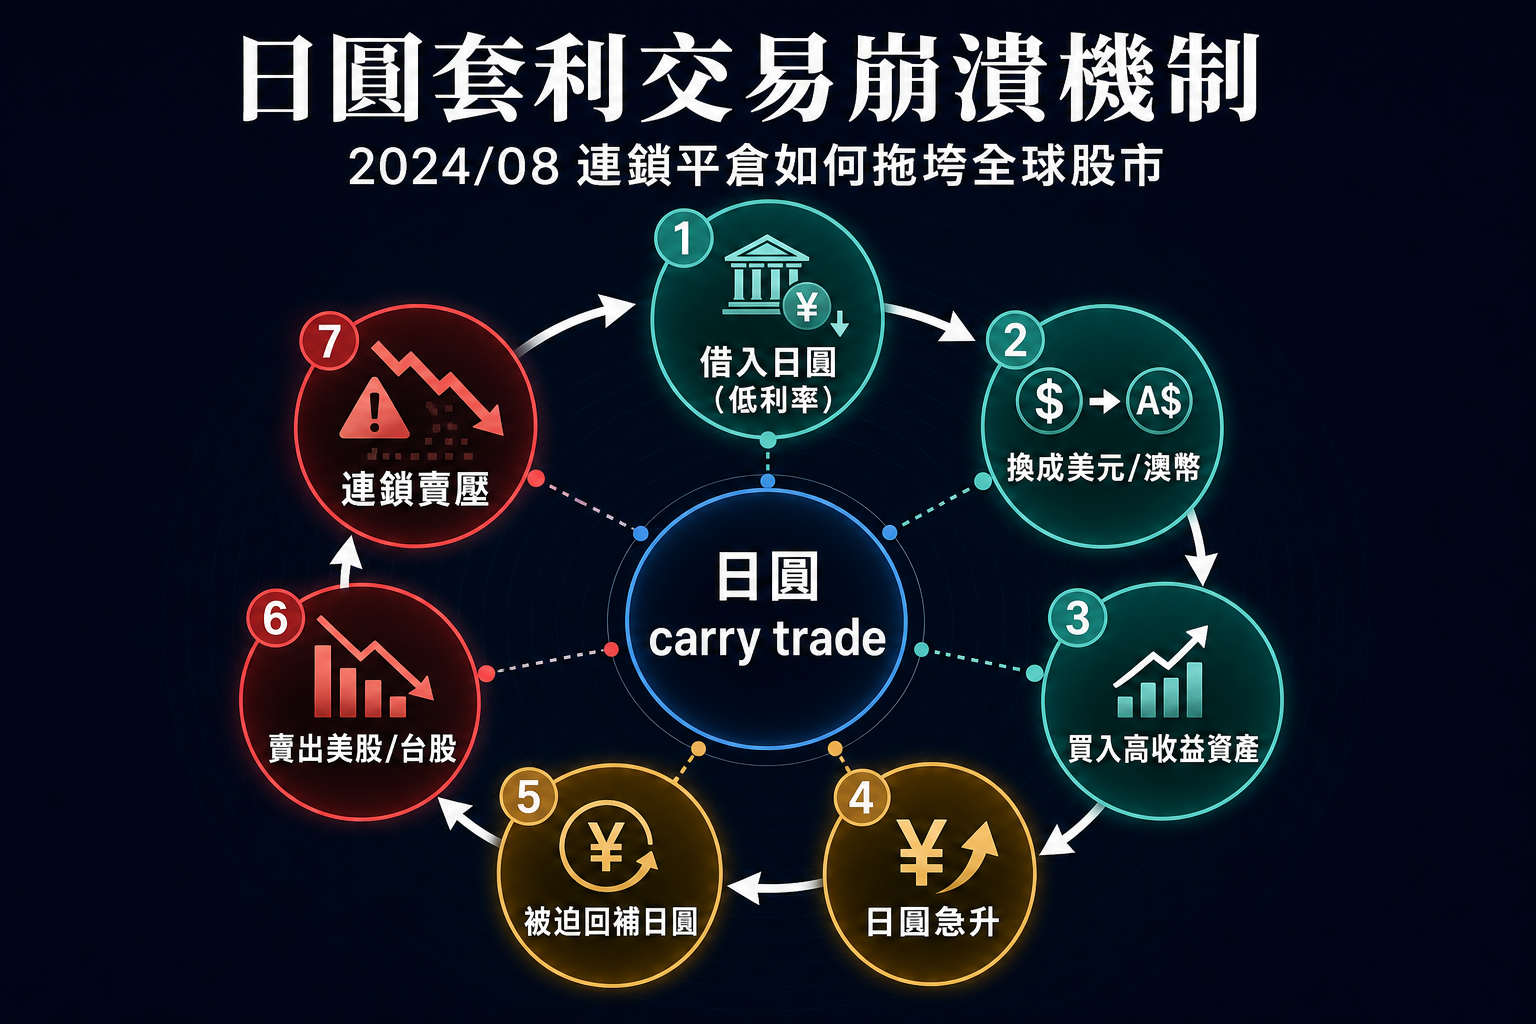
2024 年 8 月 5 日,日本日經指數單日暴跌 12.4%,台股跟著重挫超過 8%,美股也大幅波動。很多散戶看不懂為什麼日本央行升息會讓全球股市一起崩。原因是日圓 carry trade 的平倉效應。
carry trade 的邏輯是這樣的:
- 借入低利率的日圓(過去借貸成本幾乎為零)。
- 換成美元或澳幣等高利率貨幣,放進美債、美股、新興市場股票。
- 只要日美利差維持夠大,利息收入就能覆蓋換匯成本,甚至還有額外收益。
當 BOJ 在 2024 年 7 月升息,同時植田在記者會語氣比預期鷹派,市場重新定價日本升息速度的可能性,日圓快速升值。這讓以下連鎖效應發生:
- 持有 carry trade 部位的基金被迫回補日圓(買日圓、賣美元)。
- 回補日圓需要賣掉風險資產換回資金:賣美股、賣科技股、賣台股。
- 股市賣壓出現,又進一步觸發其他投資人的停損,形成踩踏。
這就是為什麼一個央行的決定,可以讓不相關的台股在一天內跌 8%。carry trade 的規模估計是全球外匯市場最大的系統性風險之一,但平常不太被散戶注意,直到它崩的時候。
台灣投資人要注意的是:日圓快速升值的時候,往往同時對應全球風險情緒的惡化。如果你的台股部位裡有日本設備採購依賴度高的電子股,或者直接持有日本股票基金,日圓走向的連動影響比你想的更深。
台灣與香港換日圓:銀行、外幣帳戶、信用卡和機場怎麼比
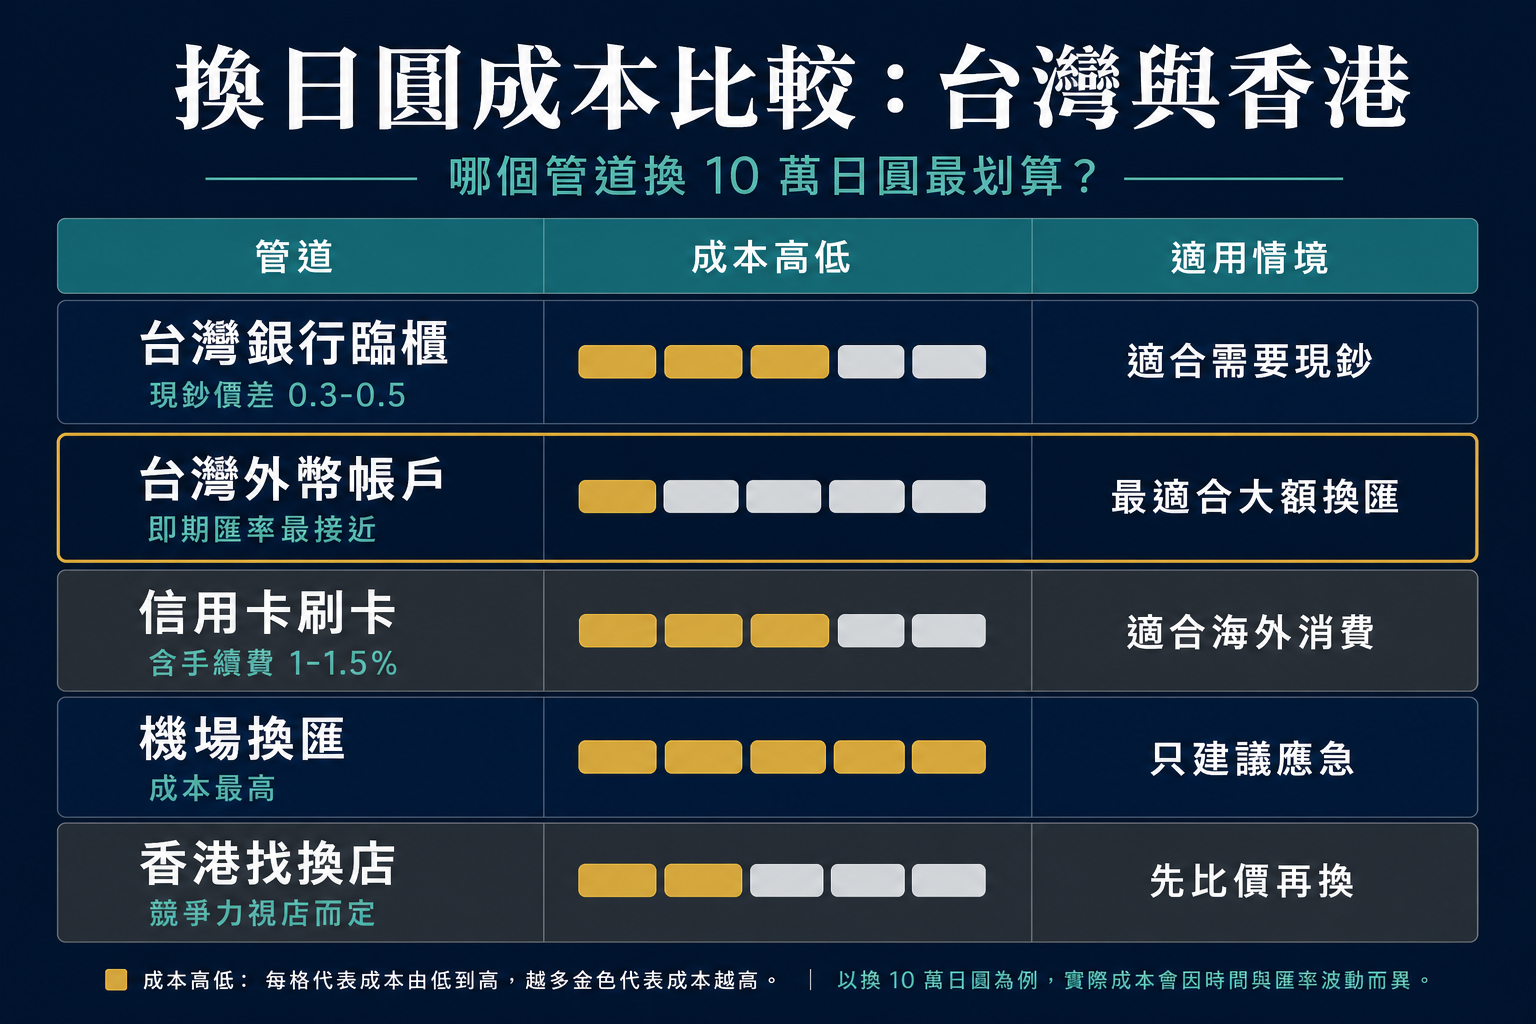
換 10 萬日圓,不同管道的成本差距有多大?我自己試過幾個,整理成下面這張對照表(數字以台灣為例,香港略有差異但邏輯相同):
| 換匯管道 | 主要成本來源 | 適合情境 |
|---|---|---|
| 台灣銀行臨櫃現鈔 | 現鈔買賣價差約 0.3-0.5 台幣 / 千日圓 | 確定要現鈔使用,量不大時 |
| 台灣外幣帳戶存匯 | 即期匯率,價差比現鈔小 | 不需要現鈔、準備日後線上消費或再換回台幣 |
| 信用卡日本刷卡消費 | 海外交易手續費 1-1.5% + 國際品牌轉換費 | 搭配有日幣回饋或免手續費的卡才划算 |
| 台灣機場換匯 | 現鈔價差比銀行再差 0.5-1 台幣 / 千日圓 | 急用小額,不計算成本時 |
| 日本機場或找換店 | 差距最大,除非找熟悉的找換店 | 不建議;在台換完再去用是更好的做法 |
| 香港找換店(非機場) | 部分找換店有接近即期的日圓報價 | 香港讀者若找到好的找換店,競爭力優於銀行 |
換 10 萬日圓,「最差管道」比「最好管道」多花的成本大約在 500-1500 台幣之間,看當下價差而定。金額越大,選對管道越重要。如果你在旅行前確定換匯時機,透過外幣帳戶存入後再提領現鈔,通常是性價比最高的組合。
香港讀者的情況略有不同:香港有些找換店的日圓報價相當有競爭力,但要注意找換店之間差異很大,比較前要看清楚是現鈔報價還是即期報價。
要不要現在換日圓:旅遊、投資、交易三種答案不同
這是最多人問我的問題,我每次的回答都一樣:要先確定你換這筆錢的目的是什麼。
旅遊用途
預算確定的情況下,你的主要風險不是匯率方向,而是到旅行前匯率繼續惡化。分批換是一個合理做法:確定要去日本,就先換一半旅費,等時機再換另一半,把平均成本鎖住,而不是賭一個時間點。不建議因為「日圓便宜」就把好幾倍旅費都換進去放著,因為你的目的是出行,不是匯兌套利。
投資用途(日圓定存、日股基金)
日圓定存在台灣的利率通常低得可憐,主要收益來源是匯差,而不是利息。如果你認為日圓會升值,等於是押注 BOJ 升息速度快過 Fed 降息,或者全球風險情緒改變。這是一個有根據的推論,但不是確定事件,本金隨時可能因匯率逆轉而虧損。
日股基金的情況更複雜:你同時承受日本股市風險加上 TWD/JPY 匯率風險,兩者不是獨立移動的。當日圓急升,通常對應全球風險情緒惡化,日股可能同步下跌,匯兌收益不一定能補回股票虧損。
外匯交易用途
如果你是要在外匯平台交易 USD/JPY,資金管理的邏輯跟換匯完全不同。BOJ 會議前後、NFP 公布前後,是 USD/JPY 波動最劇烈的時段,用高槓桿在這些時段持倉,爆倉風險明顯高於平常。
我個人的建議是:如果你問我旅遊錢要不要一次換完,我寧願分批,也不要為了抓最低點把預算押在一個時間點。外匯交易是另一回事,但散戶在學技術分析之前,應該先學怎麼設好止損點,這才是決定你能不能在市場待夠久的關鍵。
資產配置中的外幣部位該如何思考,可以參考通膨時代的資產配置完整指南,裡面有比較系統的外幣資產框架。
日圓匯率的常見問題
日圓匯率要看 USD/JPY 還是台幣兌日圓?
交易外匯時看 USD/JPY,因為這是全球流動性最高的日圓報價,也是 BOJ 政策影響最直接的匯率。台灣換匯看的是台灣銀行的 JPY/TWD 牌告,這個數字同時受美元走勢和台幣走勢影響,跟 USD/JPY 方向一致但幅度不一定完全相同。兩個都要看,目的不同。
BOJ 升息之後日圓就一定會漲嗎?
不一定。市場看的是日美利差的方向變化,而不是日本利率的絕對水位。如果 BOJ 升了 0.25%,但市場同時預期 Fed 延後降息,日美利差未必縮小,日圓未必升值。另外,「升息預期」本身就會先被市場提前反映,等到真正宣布時反而可能是「賣消息」的時機。
2026 年日本央行會議什麼時候開?
BOJ 2026 年共有八次 MPM:1/22-23、3/18-19、4/27-28、6/15-16、7/30-31、9/17-18、10/29-30、12/17-18。其中 4 月、7 月、10 月有附帶 Outlook Report,是升息決策最可能出現的窗口。詳細日程可在 BOJ 官網確認。
日幣便宜可以一次把旅費全換進去嗎?
確定要去旅遊的話,分批換是比較穩健的做法:先換一半鎖住預算,剩下等時機再換,把平均成本分散。不建議為了「抓最低點」一次全換,因為你的目的是出行,不是套利,匯率繼續走低的可能性跟反彈是並存的。
日圓定存適合台灣人嗎?
日圓定存的利率通常在 0.5% 以下,遠低於台幣或美元定存。真正的吸引力是押注匯差,也就是你認為日圓會升值。匯率反向就可能侵蝕本金,這一點要先接受。要問自己:如果日圓繼續走弱 5-10%,你能接受這個虧損嗎?能接受再考慮,不能接受就不適合。
日圓 carry trade 是什麼?
借入低利率日圓,換成高利率貨幣或高風險資產,賺取利差收益。當日圓突然急升(例如 BOJ 意外升息),套利部位被迫平倉:回補日圓、賣出風險資產,形成連鎖賣壓,牽動日股、台股、美股同步震盪。2024 年 8 月日本股市單日跌 12% 就是這個機制觸發的。
日本財務省干預匯市和日本央行升息差在哪裡?
貨幣政策(升降息)是 BOJ 的職責,外匯干預的決策機關是財務省(MOF),BOJ 只是執行買賣操作。2024 年 4-5 月的大規模干預是 MOF 授權、BOJ 執行。兩者目的不同:升息是長期政策工具,干預是對抗過度波動的短期手段。
台灣銀行換日圓和信用卡刷日幣哪個比較划算?
要比總成本,不只看匯率數字。銀行臨櫃現鈔的買賣價差是主要成本,信用卡的成本是海外交易手續費(通常 1-1.5%)加國際品牌轉換費。有日幣消費回饋或免手續費的信用卡,在日本刷卡消費可能比現鈔更划算;沒有的話,提前在銀行換好現鈔帶去通常比較好算。
日圓升值會影響台股嗎?
間接影響有幾個面向:日本是台灣重要的設備供應來源,日圓升值後台廠進口設備成本上升;觀光類股和旅遊消費可能受日本旅費上漲影響;全球 carry trade 平倉潮常伴隨日圓急升,這時台股通常也承壓。影響不一定直接,但不能說完全無關。
新手可以交易 USD/JPY 嗎?
可以學,但有幾個前提要先做到:理解保證金機制與爆倉門檻,知道自己最多能虧多少;BOJ 和 NFP 會議前後是高波動時段,新手不應在這些時間用高槓桿持倉;先在模擬帳戶練到穩定正報酬再考慮實倉。外匯保證金有放大本金虧損的風險,這一點不是嚇你,是基本事實。
這篇指南的核心是把判斷日圓需要看的三個層次分清楚:BOJ 的政策週期、美日利差的方向、以及你自己的換匯目的。三個層次想清楚了,大多數問題就能自己回答,也就不會再因為「日圓便宜」三個字就做出倉促決定。
更多外匯行情分析與工具解析,可以瀏覽外匯行情追蹤頻道,裡面有各主要匯率對的完整指南。