
有個朋友傳了一個截圖過來,說外匯群組的老師在推一款App,點差比IG還低,問我能不能入金。我看了看那個App的畫面,回他一個問題:「你知道這個App背後,真正收你錢的是哪間公司嗎?」
他不知道。這個問題,是開戶前最關鍵的一道檢查。
外匯交易App的架構分三層,很多人把它們混在一起看:App介面是你在手機上看到的操作畫面,負責呈現行情與下單;MT4/MT5是MetaQuotes開發的交易引擎,許多平台嵌入使用,但它本身不是平台;外匯經紀商才是真正負責報價、收款、執行交易與處理出金的公司。你下載的那個App,可能只是最外層的包裝。三層不分清楚,後面任何比較都會失準。
我自己看平台時,會先看牌照司法管轄區,再看App評分,點差反而不是第一眼就看的東西。評分再高的App,背後的經紀商若查不到正規牌照,點差低也沒有意義。
2026台港外匯App推薦比較矩陣
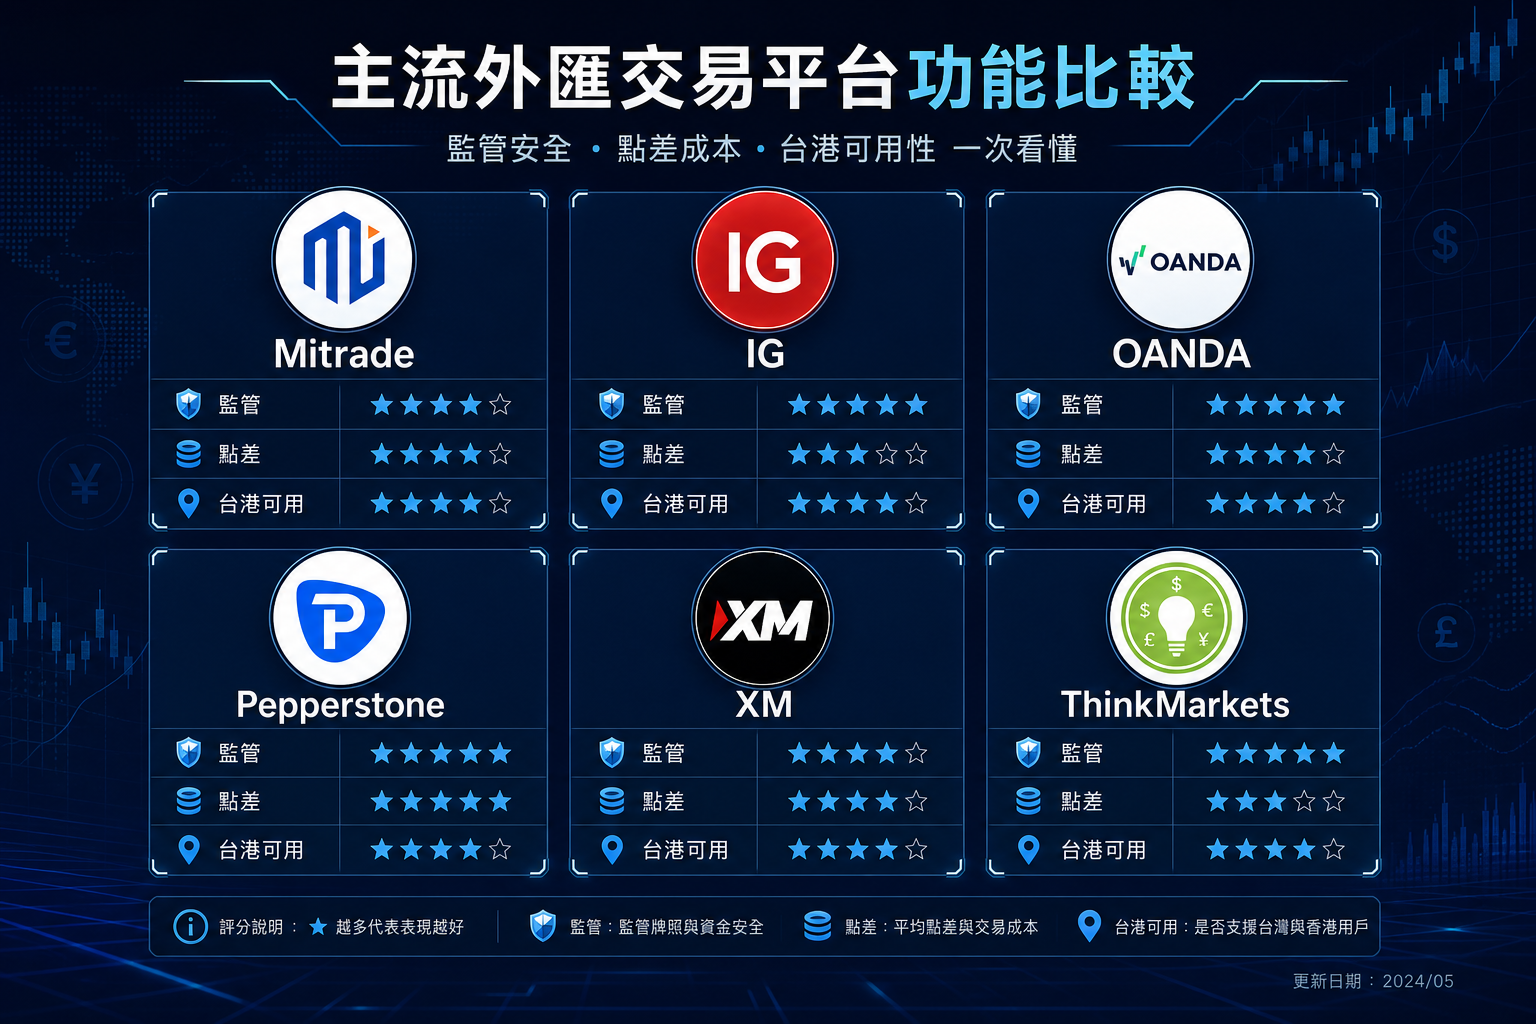
以下整理2026年台灣與香港散戶間較常見的6個外匯交易App,依監管、台港可用性、出入金與適合族群排列。費用資料以各平台官網公告為準,開戶前請確認最新條款。
| 平台 | 主要監管 | 台灣可用 | 香港可用 | MT4/MT5 | 點差型態 | 最低入金 | App評分方向 | 適合族群 |
|---|---|---|---|---|---|---|---|---|
| Mitrade | FSC(開曼)、ASIC、CIMA、FSCA | 是 | 是 | 否(自家Mitrade平台) | 浮動,EUR/USD約1.0–1.5 pips | USD 50 | iOS/Android評分偏正面,台港用戶體驗反饋佳 | 台港新手、CFD初學者 |
| IG Markets | FCA(英國)、ASIC(澳洲)、BaFin(德國) | 是 | 是(IG Asia持SFC牌照) | MT4支援 | 浮動,EUR/USD約0.8–1.2 pips | USD 250 | 評分穩定,進階圖表功能評價高 | 進階交易者、需多元商品 |
| OANDA | FCA(英國)、ASIC(澳洲)、IIROC(加拿大)、NFA(美國) | 是 | 是 | MT4支援 | 浮動,EUR/USD約0.9–1.3 pips(標準帳戶) | 無最低要求 | iOS/Android評分中等偏正,出金投訴相對少 | 中階交易者、長線投資者 |
| Pepperstone | FCA(英國)、ASIC(澳洲)、DFSA(杜拜)、CMA | 是 | 是 | MT4 / MT5 | 浮動(Razor帳戶低至0.0 pips,另加佣金) | USD 200 | 評分偏高,自動化交易用戶反饋正面 | 進階/EA交易者、高頻交易 |
| XM | CySEC(塞浦路斯)、ASIC(澳洲)、FSC(貝里斯) | 是 | 有限制 | MT4 / MT5 | 浮動,EUR/USD約0.6–1.7 pips(依帳戶型態) | USD 5 | 評分中等,繁體中文支援佳 | 新手、小資本入門、亞洲散戶 |
| ThinkMarkets | FCA(英國)、ASIC(澳洲)、FSCA(南非) | 是 | 有限制 | MT4 / MT5 / ThinkTrader | ECN帳戶低至0.4 pips,佣金制 | USD 50 | ThinkTrader App評分偏正,執行速度評價高 | 高頻/EA交易者、需低延遲執行 |
若要深入了解特定平台,可參考站內個別評測,包含IG評測、Pepperstone評測,以及外匯經紀商比較彙整頁。
外匯App、MT4/MT5、外匯平台差在哪
這三個層次在實際開戶中有直接影響,搞混了容易踩雷:
- App介面層:你在手機上看到的操作畫面,可以是平台自家設計,也可以是套用MT4/MT5的行動版本。它只是展示行情和下單的窗口,本身不代表任何監管實體。
- MT4/MT5交易工具層:MetaQuotes開發的通用交易引擎,負責圖表分析、自動化交易(EA)與訂單類型管理。很多不同的經紀商都可以套用這套引擎,所以「用MT5」不代表你知道是哪間公司在背後報價。
- 外匯經紀商層:真正負責報價品質、資金存管、出金處理與投訴責任的主體。同一套MT5介面,可以連接到受FCA監管的正規平台,也可以連接到根本查不到牌照的離岸公司。這層才是你資金安全的核心。
我見過不少新手把MT5當成平台本身,結果完全忽略了真正收錢、報價、處理出金的是後面的經紀商。查牌照要查的是經紀商實體,不是MT5的名稱。
台灣本地 vs 海外平台:費用、監管與出入金差異
台灣本地券商(如銀行外匯保證金業務)與海外外匯平台在費用結構、監管框架與出入金流程上有明顯差距。不是哪個一定比較好,而是必須依照自己的需求與風險接受度選擇。
| 比較維度 | 台灣本地券商(銀行外匯保證金) | 海外外匯平台(FCA/ASIC監管) |
|---|---|---|
| 主管機關 | 台灣金管會直接監管 | 英國FCA、澳洲ASIC等 |
| 槓桿上限 | 約20–30倍 | 30–500倍(依監管轄區不同) |
| 可交易商品 | 主流外匯對為主 | 外匯、貴金屬、指數、商品等多元 |
| 點差 | 約2–4 pips(主要貨幣對) | 約0.5–2 pips(依帳戶型態) |
| 入金方式 | 台幣直接入金,手續簡便 | 多需電匯或跨境支付,有換匯成本 |
| 出金速度 | 國內轉帳,1–2個工作日 | 電匯3–5個工作日,依平台而異 |
| 中文客服 | 本地客服,語言無障礙 | 差異大,部分提供繁體中文支援 |
| 投訴管道 | 金融消費評議中心、金管會 | FCA/ASIC舉報,跨國處理較慢 |
| 海外所得申報 | 國內交易所得 | 超門檻(目前約新台幣670萬)須申報最低稅負 |
我這幾年見過最多的踩雷,不是因為不會交易,而是開戶前沒查清楚:收款公司與監管實體到底是不是同一個。海外平台點差有時比本地低,但台灣用戶遇到出金爭議時,缺乏本地法規的直接保護,這個落差要先想清楚再決定。
MT4/MT5:外匯交易的行業標準工具
談到外匯交易,很難繞開MetaTrader 4(MT4)與MetaTrader 5(MT5)。這兩款由MetaQuotes開發的交易引擎,已成為全球交易者的共同語言,許多外匯App在手機端嵌入的就是這套工具的行動版本。
MT4自2005年推出,憑藉穩定的圖表操作、超過50種內建技術指標與對EA自動化交易的完整支援,成為外匯自動化交易的代名詞,很多老手至今仍偏好它的純粹與效率。MT5在功能上全面升級:更多時間框架、內建經濟日曆、支援股票與期貨,MQL5語言也比MQL4更高效,讓多資產交易者也能使用。
MT4/MT5對多數交易者的實際意義是:一旦熟悉這套介面,換到任何支援同系統的平台幾乎無縫切換。但有一點要認清:MT5只是交易工具,不是監管主體。同一套MT5,可以掛在正規受監管的經紀商下,也可以被任何人拿去包裝。選平台要查的永遠是背後的經紀商牌照,不是介面名稱。
選App的七個核心考量
以下決策表整理七個選擇外匯App的核心考量,每項附上「怎麼查」與「不合格警訊」,讓你在開戶前建立清晰的篩選框架。
| # | 考量因素 | 怎麼查 | 不合格警訊 |
|---|---|---|---|
| 1 | 監管與安全性 | 前往FCA官方查詢頁輸入平台名稱;ASIC、SFC同理 | 查無牌照、牌照已吊銷、監管地在陌生離岸轄區 |
| 2 | 交易成本(點差+手續費) | 在模擬帳戶實測主流貨幣對的實際點差,不只看官網宣傳數字 | 宣稱0點差但佣金高到難以理解,或成本結構完全不透明 |
| 3 | 出入金便捷性 | 確認支援支付方式是否適合台港用戶,詢問出金審核時間與政策 | 出金需先繳「稅款」或「保證金」才能處理,這是詐騙 |
| 4 | MT4/MT5支援 | 下載並實際連線測試,確認伺服器連線品質穩定 | 僅提供來源不明的私有App,不支援任何通用交易工具 |
| 5 | 台港可用性與KYC | 詢問客服確認接受台灣/香港居民開戶,了解KYC文件要求 | 台灣用戶無法完成身份驗證,或被限制出金至台灣帳戶 |
| 6 | App評分與近期評論 | 查Google Play / App Store近30天評論,特別看一星評論內容 | 近期大量出金投訴,一星評論集中在同一時段 |
| 7 | 客服回應速度 | 開戶前主動測試線上聊天,記錄回應時間與答覆品質 | 入金前熱情,入金後無人回應,電話與聊天窗口雙雙消失 |
台灣和香港投資人的特別限制
台灣與香港雖同屬華語市場,但在外匯交易的法規框架上有所不同,選平台時要分開考量。
在台灣,根據金管會現行規定,僅銀行業可合法辦理外匯保證金業務。個人透過海外外匯平台交易,雖不屬違法,但不受台灣本地法規直接保障。因此,選擇受FCA、ASIC等國際監管機構規範的平台,是保障資金安全的主要防線。台灣金管會官網可查詢境內合法業者清單。出入金方面,多數台灣用戶透過銀行電匯操作,需留意中轉銀行手續費對實際到帳金額的影響。
在香港,香港證券及期貨事務監察委員會(SFC)對在港從事受規管活動的經紀商有明確牌照要求。建議優先考慮持有SFC牌照的平台,或至少選擇具多重國際監管的平台。香港用戶的出入金選擇相對多元,銀行轉帳、信用卡與電子錢包皆有支援,流程通常比台灣用戶便捷。
無論在台灣還是香港,若看到「保證合法」或「本地監管」等宣傳卻查無明確牌照資訊,請直接跳過,不要嘗試入金。
詐騙App辨識:2026五大警訊
外匯詐騙App的手法持續演進,2026年在台港市場中常見的五種警訊:
- 宣稱穩賺的話術:任何宣稱「穩定月報酬10%」、「老師帶單」、「跟單不虧損」的廣告,都是詐騙標配。外匯保證金交易有高度風險,沒有任何平台或人能保證持續盈利。
- 私人帳戶收款:入金時要求轉至個人帳戶而非公司帳戶,是高風險訊號。正規平台的出入金都有透明的公司收款紀錄,可查驗收款方與監管實體是否一致。
- 小額出金被拒:開戶後申請小額出金測試,若被以各種理由(需完成特定交易量、帳戶審核中等)無限拖延,要立即停損離開。
- 假監管截圖:提供牌照截圖,但在FCA官方查詢頁等官網搜尋找不到。查核要直接在監管機構官方查詢系統自行輸入,不接受對方提供的截圖或PDF。
- 誘導加碼補保證金:聲稱帳戶浮虧,需再入金補繳保證金才能繼續持倉或解凍帳戶。這是出金詐騙的常見收尾手法,入金後往往石沉大海。
開戶前的安全檢查清單
入金前執行這六個步驟,可以大幅降低遇到詐騙平台的機率:
- 查監管牌照:在FCA、ASIC、SFC官方查詢系統直接搜尋平台公司名稱,確認牌照有效且業務範圍符合你的交易類型。
- 核對收款方:確認入金收款方的公司名稱與監管牌照登記的實體名稱一致,不一致要追問原因。
- App商店確認開發者:在Google Play或App Store查看App的開發者(Publisher)名稱,與官網公司名稱對照。名稱不一致或開發者是個人帳號,都是警訊。
- 查近期評論:看近30天的一星評論內容,出金相關投訴集中出現是強烈警訊,高於整體平均評分的參考價值。
- 小額入金測試出金:首次入金建議壓低,入金後立即申請小額出金,測試流程是否順暢、時間是否在承諾範圍內。
- 書面留存客服記錄:所有與客服的溝通保留截圖,包含入金確認與出金申請時間點,作為後續申訴的憑證。
結論:安全比低點差更早決定交易結果
外匯交易App的選擇,本質上是在選「哪間公司能讓你安全地把錢取回來」。點差、槓桿、商品種類,這些都是開戶後才真正用到的指標。在此之前,監管、出金歷史、App評分的近期趨勢,才是篩掉高風險平台的第一關。
我見過的大部分損失案例,不是輸在交易策略,而是在開戶前沒有做基本的監管查核,或被低點差、贈金活動吸引,忽略了出金可靠性這個更根本的問題。2026年台港外匯市場詐騙依然活躍,選擇FCA或ASIC雙重監管的平台,並在入金前做一次小額出金測試,是目前最直接的保護方式。平台安全性談妥之後,再去比點差和商品選擇,這個順序不能倒。
FAQ
2026年台灣人可以使用哪些外匯交易App?
台灣用戶可以合法使用海外外匯交易平台,只要該平台受FCA、ASIC等主流監管機構規範。常見選擇包括IG、OANDA、Pepperstone、XM、Mitrade等。由於台灣金管會不直接監管海外外匯保證金業,遇到糾紛時須透過海外監管機構處理,選擇監管公信力高的平台格外重要。
香港投資人選外匯App要先看SFC嗎?
是的,香港SFC對在港從事受規管業務的平台有牌照要求。IG Asia等平台持有SFC牌照,代表其在香港的業務符合本地合規要求。若使用未在香港持牌但在海外受監管的平台,要確認其FCA或ASIC牌照的有效性,並了解出金糾紛的申訴管道,不要光看平台宣傳。
MT4和MT5是外匯平台嗎?
不是。MT4和MT5是MetaQuotes開發的交易工具(引擎),負責圖表、訂單管理與自動化交易(EA)功能。真正的外匯平台是背後的經紀商,負責報價、資金存管與出金。很多不同的經紀商都可以套用MT4/MT5介面,所以「使用MT5」不等於「平台安全」,查核要查的是經紀商的監管牌照。
外匯App評分高就代表安全嗎?
不完全是。App評分反映的是使用體驗,不是監管安全性。評分高的App可能操作流暢,但背後的經紀商沒有正規牌照。評分偏低的App可能有介面問題,但監管合規。看App評分時,重點是近30天的一星評論內容,特別是出金相關投訴的集中程度,這比總體星等更能反映平台近況。
點差低的平台一定比較划算嗎?
不一定。低點差的ECN帳戶通常會收取按交易量計算的佣金,實際總成本要用「點差+佣金」合計評估。此外,有些平台在低流動性時段或重大事件前後會大幅擴大點差,宣傳的最低點差不代表平時的真實成本。用模擬帳戶在不同時段觀察實際點差,是比較有效的驗證方式。
海外外匯平台和台灣本地券商差在哪?
主要差異在監管框架、槓桿上限與出入金流程。台灣本地券商受金管會直接監管,槓桿通常在20–30倍,入金用台幣直接操作,投訴可走金融消費評議中心。海外平台槓桿可達百倍以上,點差通常較低,商品選擇更多,但出金需電匯,發生糾紛時須透過海外監管機構申訴,流程較慢。
怎麼查外匯經紀商有沒有牌照?
直接在監管機構的官方查詢系統搜尋:英國FCA可至register.fca.org.uk搜尋公司名稱或牌照號碼;澳洲ASIC可至asic.gov.au查詢;香港SFC可至sfc.hk查詢持牌名單。不接受平台提供的截圖或PDF,只認官方查詢系統直接確認的結果,這是唯一可信的驗證方式。
入金後不能出金時該怎麼辦?
先確認是否完成KYC驗證(平台通常要求身份文件才能出金)。若KYC已完成仍被拒絕,立即以書面(電子郵件)提交出金申請並留存記錄,要求平台給出明確拒絕理由。若平台要求繳「稅款」或「手續費」才能出金,這是詐騙手法,不要繼續付款。可向平台所屬監管機構(FCA或ASIC)提出正式投訴,並保存所有往來記錄備用。
外匯App常見詐騙手法有哪些?
常見手法包括:宣稱穩賺的話術(「老師帶單」)、私人帳戶收款、假監管截圖(官方查詢系統找不到)、誘導加碼補保證金、出金設置各種障礙。詐騙App通常有共同特徵:找不到公司實體地址、App商店開發者名稱與官網不一致、客服在入金後態度明顯轉冷。
新手應該先選App還是先了解外匯保證金風險?
建議先了解外匯保證金的基本機制:槓桿原理、強制平倉(Margin Call)觸發條件、點差如何計算成本。在搞清楚這些之前,選了App也無法有效評估風險。具備基本知識後,再用模擬帳戶在不同平台試用,比較操作流暢度與功能完整性,最後以小金額開始實盤交易。平台安全性是選擇的前提,學習資源豐富的平台(如XM、IG)可作為入門起點。