
2026 複委託手續費全攻略:11 家主流券商最新優惠對照表
你的任務就是在 3 分鐘內,根據投資規模與風險偏好,鎖定最適合的券商方案。
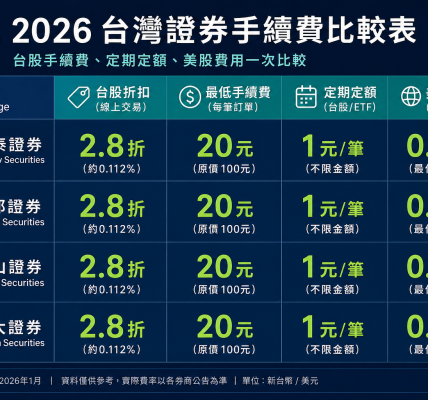
2026 年台灣複委託市場已進入「零低消」競爭的白熱化階段。投資人不再只盯著「手續費幾折」,而是開始算起「總持有成本 (TCO)」。這份對照表涵蓋國泰證券、富邦證券、永豐金證券、元大證券、凱基證券、中信證券、台新證券、玉山證券、兆豐證券、華南證券與統一證券等 11 家主流券商,從買入費率、賣出結構,到定期定額專案,都提供橫向比較,幫你做決策。
目前市場費率結構大致分成兩派:百分比計價跟均一價。前者給單筆大額交易者設手續費上限 (Cap),後者用固定金額(如 1 美元或 100 台幣)吸引定期定額投資人。低消門檻(最低手續費)還是最大坑:每月只投 100 美元,若碰上 15 美元低消,實質成本衝到 15%,遠超帳面費率。反過來,單筆投 10,000 美元以上的大戶,若沒爭取上限,用無上限的 0.15% 計價,一次交易就可能付超過 15 美元,比均一價貴上十倍。
不同投資規模,券商優惠適用性差很多。來對號入座,確認你的投資人身份:
- 小資族(每月定投 100 至 500 美元):優先找「0 低消」加「定期定額均一價」的方案,目標把比例壓在 1% 內。國泰證券跟永豐金證券近年推數位帳戶的均一價,適合固定扣款的長期投資人。
- 大額波段交易者(單筆進出超過 10,000 美元):重點看「手續費上限」跟「人工議價空間」。凱基證券、元大證券靠大營業員網絡,在大額議價上特別突出,有些針對千萬級客戶給專屬費率,甚至談到 0.08% 以下,還設低消上限。
- 銀行體系忠實客戶:要在「品牌信任」跟「交割便利」間找平衡。兆豐證券或中信證券費率雖稍高,但有台幣自動扣款跟專屬理專服務,適合不愛頻繁換匯的保守型投資人。
不管選哪家,都要確認 2026 年最新公告。有些「零手續費」活動只限特定月份,或有總交易額度限制。交易頻率也很關鍵,如果你習慣特定時段操作,不妨參考 美股開盤時間與台灣時差全攻略,抓準下單時機,再壓低成本。
複委託 vs. 海外券商:2026 年你還需要匯錢到美國嗎?
每年匯款到 Firstrade 或 Interactive Brokers (IB) 前,先算算「電匯成本」跟「跨國資金調度風險」。台灣本地銀行電匯美國,單次匯費 600 到 1,200 台幣,中間行還可能多扣 20 到 50 美元。對 5,000 美元單筆匯款來說,光匯費就等於 0.5% 到 1% 額外支出。想知詳細流程,看 Firstrade 台灣存款與匯款完整指南。複委託雖有百分比手續費,但省下國際電匯跟每年換匯損失。
成本平衡點,就看「交易頻率」跟「單筆金額」的組合。用這個公式算臨界點:
臨界點金額 = 單次電匯總成本 (USD) / 複委託費率 (%)
假設電匯總成本 30 美元,複委託費率 0.1%,臨界點就是 30 / 0.001 = 30,000 美元。如果你每年單筆大額匯款、長期持有 (Buy and Hold),單次超過 30,000 美元,海外零手續費確實能蓋過電匯成本。但定期定額每月或每季匯款,累積電匯費很快就吃掉獲利。以每月 1,000 美元為例,一年 12 次電匯,手續費可能花掉 7,200 到 14,400 台幣,夠蓋複委託全年多次交易了。
風險差異更重要。複委託有金管會監管,投資人享證券投資人保護基金跟特別清算基金雙重保障,資金在台灣交割銀行,不怕跨國凍結。海外券商有 SIPC,但得自己搞美國稅務,還可能碰美國遺產稅——非美稅務居民持超 60,000 美元,若不幸過世,繼承人得面對 IRS 繁瑣申報,對高資產族是隱憂。
操作上,複委託用台幣帳戶扣款,不用先換匯,App 也針對台灣人優化,有中文財報、台美股整合檢視。海外功能強但英文介面、W-8BEN 更新、股息預扣 30% 申報,對新手門檻高。2026 年複委託費率持續降到 0.1%,除非你是單筆數十萬美元專業大戶,不然留在台灣用複委託布局美股,成本跟風險控制都更有優勢。
隱形成本拆解:除了手續費,這 3 個地方也在吃掉你的獲利
很多人只比買入「手續費 %」,忽略複委託真實 TCO。TCO 有三隱形坑:匯率價差、賣出規費、交割幣別。這三項不印在帳單,長期卻能吃掉 10% 以上獲利。
匯率價差是最燒錢的被動成本。台灣券商用「台幣交割」,不用預換匯就能買美股,但他們的台幣兌美元率通常比銀行即期弱 0.5% 到 1%。賣出選台幣入帳,又被收一次。這雙向 0.5% 隱藏費,對每年周轉一次的投資人,等於多繳 0.5% 管理費,超多 ETF 內扣。有外幣帳戶的話,選「外幣交割」自行銀行結匯,能接近市場中價,但得扛匯率波動。想精算這成本,看 外匯交易風險量化與匯率成本管理。
賣出規費常被忽略。第二坑是美股賣方得付 SEC Fee(約成交額 0.00278%,年度調整)、FINRA 的 TAF(每股 0.000166 美元,有上限)。這些從賣出款扣,很多人以為賣出手續費就只有券商那筆。雖小,但算停損要全納入「券商費 + SEC + TAF」。流動性差時段交易,還得看 美股盤前交易機會與風險解析,懂流動性對成本影響。
交割幣別坑在「被迫換匯」。有些券商預設台幣交割,就算帳戶有美元,賣股也自動換台幣,下次買再換回,兩次匯差。有些長期持美股的,建議開「外幣交割」帳,讓美元內循環,只提現時單向換,成本砍半。2026 年部分券商推「匯率優惠券」或「外幣定存溢價」補這塊,開戶時問清楚。
2026 小資族首選:哪些券商提供「0 低消」與「均一價」?
每月只挪 100 到 500 美元定投美股,「0 低消」跟「均一價」是第一篩選。比方每月 100 美元,若 0.5% 手續費但 15 美元低消,實質率衝 15%,開倉就虧 15%,得漲 17.6% 才回本。選 0 低消、1 美元均一價,只佔 1%,長期複利差 15% 以上。
來模擬 10 年獲利。年化 7%、每月 100 美元,高低消每次虧 15%,10 年資產遠落後只虧 1% 的帳戶。這錢夠蓋複委託全年交易。2026 年小資最佳方案有三特徵:一、定期定額均一價(如 1 美元或 100 台幣);二、碎股功能,用 100 美元買亞馬遜、波克夏;三、台幣自動扣款。國泰「零手續費定期定額」、富邦「奈米股」低消減免、永豐「豐存股」美股定投,都是小額好選擇。
選時注意「取消變更」彈性。有些超低價但綁約 12 月,或固定扣款日(如每月 6 日)。現金流不穩的自由工作者、新鮮人,挑能隨停、改金額、無違約費的。App 流暢度對小資更關鍵,常看小額持股損益,介面爛會打擊紀律。
複委託手續費常見問題解析
複委託手續費可以議價嗎?
Yes,複委託手續費原則上可以議價,尤其單筆大額投資人。超過 10,000 美元,多數 0.15% 標準率會超 15 美元,這時跟營業員要降率或設「上限 (Cap)」很常見。大戶常談到 0.1% 以下、低消降 1 美元或免。
議價話術建議:「我預計年度交易 XXX 萬美元,資產 XXX 萬,看 XX 券商有 0.1% 無低消,貴公司能給同等或更好嗎?」小資定投議價空間小,但可抓定期定額限時優惠,間接降成本。
為什麼賣出美股時手續費感覺比較貴?
賣出感覺貴有三層面。一、台灣複委託賣買都按成交額 % 計,但心理上「獲利被扣」特別痛。二、賣出多付 SEC Fee 跟 TAF,直接從款扣,很多人以為券商多收。三、台幣交割賣出匯率差(銀行買入率低),0.5%~1% 匯差讓到手少。賣前算「券商費 + SEC + TAF + 匯差」,避誤判停損。盤後操作看 美股盤後交易策略與成本考量。
定期定額美股可以隨時更改金額嗎?
各家彈性差很大。數位券商如國泰、永豐已在 App 開放「隨時異動」,扣款前一天改次月金額,甚至暫停無違約。但傳統或銀行分行專案,可能要紙本、每年限兩次。「均一價優惠」常綁扣款日(如 6 或 16 日),改日失優惠。開戶確認「線上變更?」「暫停限次?」「異動影響優惠?」確保現金流靈活。
複委託領股息要扣稅嗎?
複委託美股現金股息,美方先預扣 30% withholding tax,不能退,但台灣報綜所稅可扣抵。券商直接匯稅後款到帳戶。台幣交割注意匯率牌告匯差。ETF 有時「配息加資本利得」,稅更複雜。留券商「扣繳憑單」跟 1042-S 報稅。高股息策略扣 30% 後,評估實質報酬還吸引不。
2026 年哪一家複委託最推薦?
沒單一最推,依規模習慣。每月 500 美元內小資,國泰或富邦「0 低消」均一價,注重碎股跟 App 流暢。大額超 10,000 美元,凱基或元大,找營業員談 0.1% 下跟上限,確認系統穩。愛銀行安全、台幣扣款,兆豐或中信整合好。決定前下載 App 試介面,查 2026 優惠截止跟條件。
複委託有倒閉風險嗎?
券商危機,資產多層保護。股票在 TDCC 或 DTC 集保,券商只名義保管,不會消失。金管會監管資本適足,入保護基金,每人最高 100 萬補償(現金特定證券)。但流動問題可能暫停交易,急停損有風險。選資本大評等高券商,大資產分散兩家,避免單一故障。
什麼是「低消」?為什麼對小資族很重要?
「低消」是「最低手續費」的簡稱,每筆交易最低收某金額(如 15~30 台幣或美元)。例:0.15% 但 15 美元低消,1,000 美元只該 1.5 美元,實收 15 美元,率變 1.5%。小資每月 100~300 美元,高低消吃本金,一次毀數月獲利。所以 2026 推「0 低消」,尤其定投免低消。小資先看低消金額,再 % 率,確保小額按比例。
複委託可以買美股選擇權嗎?
台灣複委託多限「現股」,不開股票選擇權 (Options)。因高槓桿,金管會嚴格,要簽風險書、測驗,券商系統跟風險能力不足。少數大券給專業投資人結構商品或權證,但美股個股 Calls/Puts 或指數權,幾無管道。有需求用海外如 IB、TD,扛匯稅遺產風險。複委託建議現股 ETF 長期配置。