
2026 台灣各銀行活存利率總整理:數位帳戶 vs. 實體銀行
台灣活存市場主要分為數位帳戶與實體銀行兩大類。數位帳戶的高利率主要來自銀行「行銷補貼」,透過加碼活動吸引新戶;實體銀行則維持較穩定的基準利率。根據中央銀行最新公告,目前政策利率維持在0.25%,此基準傳導至銀行體系,使得實體銀行的基本活存利率普遍落在0.1%至0.3%區間。根據目前市場預測與央行政策慣性,2026年利率環境預計維持平穩,無大幅升息空間。
本表彙整前五大行庫(依據金管會2025年存款市占率數據)及郵局的活存利率,供讀者快速對比。最後更新日期:2026/10/01。
| 銀行名稱 | 基本利率(年) | 最高加碼利率(年) | 適用對象 |
|---|---|---|---|
| 台灣銀行 | 0.10% | 0.25% | 一般戶 |
| 合作金庫 | 0.15% | 0.30% | 薪轉戶 |
| 土地銀行 | 0.10% | 0.20% | 大額戶 |
| 第一銀行 | 0.12% | 0.28% | 新戶 |
| 華南銀行 | 0.13% | 0.25% | 數位戶 |
| 中華郵政(郵局) | 0.125% | 無 | 全體戶 |
郵局活存利率固定0.125%,無需解任務,適合追求完全穩定的用戶。數位帳戶平均基本利率約1.0%,透過任務加碼後可達3-5%,但限額通常在新台幣10萬元內。央行政策壓低基準利率,促使銀行轉向數位帳戶進行客戶獲取競爭。若想進一步了解定期存款與活存的完整比較,可參考2026 台灣定存利率比較表。
實體銀行的優勢在於無限額、無任務門檻,資金可全數享有基準利率。數位帳戶勝在高利,但需綁定App操作並完成指定任務。選擇時應首要考量資金規模與日常使用頻率。當資金規模超過數位帳戶限額時,通常需要「階梯式存放」策略,這將在後續章節詳述。
小資族必看:5% 以上高利活存數位帳戶推薦清單
對於存款在新台幣10萬元以內的小資族,鎖定年利率5%以上的數位帳戶是提升收益的關鍵。新戶禮與任務加碼是核心,市場上以 Richart、KOKO、Bankee 的條件最為領先。
評估利率時,必須計算「實際利率」,而非只看名目利率。任務有時間與操作成本,若未完成,利率可能從5%腰斬至1%。以下提供「實際利率計算三步框架」:
- 名目利率:銀行公告的加碼後年利率(如5%)。
- 扣除成本:任務時間成本(估算時薪)與潛在手續費。
- 實質利率:(名目利率 – 成本百分比)/ 資金規模。
以新台幣10萬元、名目利率5%為例,若每月任務需耗費30分鐘(時薪新台幣200元計算),年成本約新台幣2,400元,實質利率約為3.6%。若任務失敗,利率跌回1%,年利息僅1,000元,差距顯著。
建議每季執行「高利健康檢查」:確認任務進度、驗證日終餘額是否達起息點、複查優惠期限。利率與條件每季變動,需主動追蹤App公告。
| 數位帳戶 | 基本利率 | 加碼條件(示例) | 限額 | 任務難度 |
|---|---|---|---|---|
| Richart(台新) | 1.00% | 每月5筆電子帳單+自動轉帳 | 10萬 | 中 |
| KOKO(凱基) | 1.20% | 新戶首月轉入+3筆跨行轉帳 | 8萬 | 低 |
| Bankee(永豐) | 0.80% | 薪轉+信用卡扣繳 | 15萬 | 高 |
Richart 適合「解任務」高手,10萬存滿條件後,加碼後可達5%,一年利息約新台幣5,000元。KOKO 新戶優惠通常限定6個月,後續需續解任務維持利率。務必以App最新活動為準。
主要風險在於優惠期限結束後利率可能「腰斬」,且任務若中斷將直接影響收益。所有存款均受存款保險保障,每家銀行在新台幣300萬元內均安全。
100 萬存款怎麼放?大額資金的活存配置策略
當資金達到新台幣100萬元,切勿將所有資金擠入數位帳戶的限額內。應採用「階梯式存放」策略:將小部分資金追求高利,大部分資金尋求穩定與無限額的存放地點。本節導入「流動性金字塔」模型進行配置:
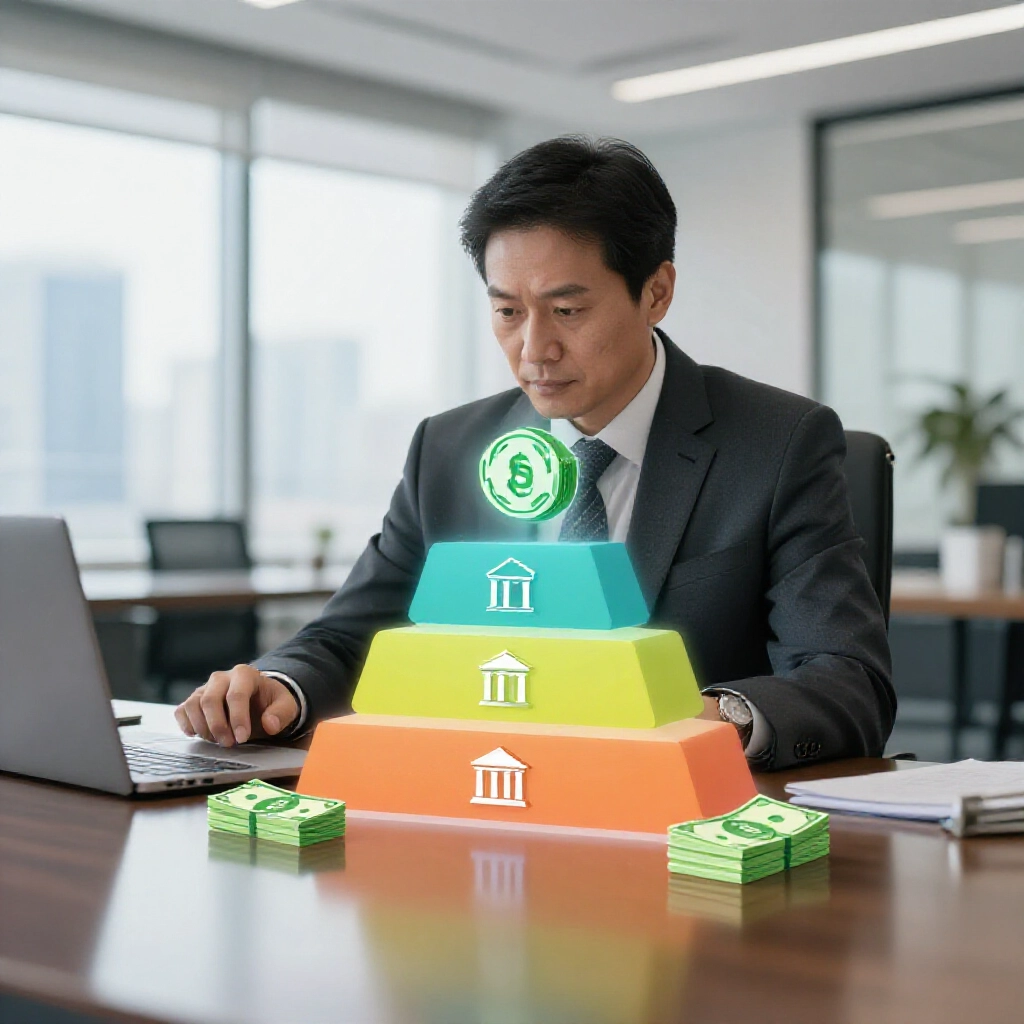
- 頂層(1個月支出):保留高流動性,可置於數位帳戶或行動支付,應對緊急開支。
- 中層(3-6個月储备):追求平衡,可分散於多家數位帳戶限額內,或選擇實體銀行的活期存款。
- 底層(長期緩衝):追求穩定收益,可考慮實體銀行或轉入定存。
對於自由職業者等收入波動族群,建議建立「變動收入作業流程」:利用如台灣Pay等零手續費跨行轉帳工具,於收入入帳後自動將資金分流至各層級帳戶,維持日終餘額以符合起息條件,並減少手動操作負擔。
數位帳戶的優惠限額通常在10萬至30萬元之間,超額部分將歸零至基本利率(約1%)。為最大化存款保險保障,可將資金分散至三家不同銀行,每家約33萬元,即可全數獲得新台幣300萬元保障。此策略兼具便利性,可透過App進行秒級資金調度。
以下為100萬資金的最佳化配置試算表,利率係根據2026年市場主要產品(如Richart、Bankee、Rakuten)條件估算:
| 配置方案 | 分配金額 | 預期利率 | 年利息試算(新台幣) |
|---|---|---|---|
| 方案A:數位主導 | 30萬數位+70萬實體 | 平均2.5% | 25,000元 |
| 方案B:實體穩定 | 100萬實體 | 平均0.8% | 8,000元 |
| 方案C:階梯優化 | 20萬 x 3數位 + 40萬實體 | 平均3.2% | 32,000元 |
渣打心幸福等數位帳戶的大額起息點較低,且無上限優惠。聯邦銀行薪轉戶可額外加碼0.5%。需留意2026年利率循環可能下行,應優先鎖定「高上限」的帳戶。資金調度時,跨行手續費(每筆新台幣17元)若頻繁發生,將侵蝕利息收益,故自動化分流尤為重要。
總收益目標應優先於追求極端高利,避免因過度分散或複雜任務而犧牲流動性與資金安全。
銀行沒告訴你的事:活存利率背後的隱藏限制
活存計息規則複雜,許多細節會直接影響最終收益。最關鍵的原則是「日終餘額」與「計息單位」。
銀行每日於23:59結算當日利息,計算基礎為「日終餘額」。若餘額低於起息點(通常為新台幣1元),當日無息。更重要的是,計息單位多為「整百元」,多餘金額不計入。這會導致看似微小的損失,長期累積卻很可觀。
舉例說明:假設您存入新台幣99,999元,利率1%。按百元 rounding 規則,計息基數為99,900元。一年利息約新台幣999元。若多存1元至100,000元,計息基數變為100,000元,一年利息約1,000元。僅僅1元之差,年利息就相差約新台幣1元。對於資金龐大的用戶,此種 rounding 損失可能達數百甚至上千元。
其他常見限制包括:跨行轉帳優惠通常限指定次數,超額即收取手續費;優惠專案資格常綁定信用卡或保險合約;專案利率期限結束後可能大幅調降。
- 日終餘額:每日23:59結算,低於起息點(通常1元)當日無息。
- 計息單位:多數銀行以「整百元」為計息單位,未滿百元部分捨去。
- 跨行優惠:免費轉帳次數有限,超額每次約新台幣17元。
此外,務必了解存款保險的實際應用範圍。根據中央存款保險公司(CDIC)規定,保障上限為「每名存款人、在每家投保機構」新台幣300萬元。此為「每機構」上限,而非「每分行」。若將新台幣600萬元全數存入同一家銀行的不同分行,超出300萬元部分仍無保障。分散存放於不同銀行,才能完整運用這項保障。
2026 銀行活存常見問題:利息、稅務與開戶陷阱
哪家銀行活存利息最高?
目前最高為數位帳戶如 Richart 加碼後可達5%,但限額新台幣10萬元內,且需完成任務。Richart活存利息最高,需完成電子帳單與自動轉帳任務。實體銀行最高約0.3%,無限額。選擇應依存款規模與任務意願而定。數據最後更新:2026/10/01。
100萬存銀行一年有多少利息?
若採用分散配置(如方案C),平均利率可達3.2%,年息約新台幣32,000元。100萬活存一年利息約2-3萬元,視配置策略。單家數位帳戶限額低,建議混搭實體銀行以提升整體收益。需注意利息所得將併入個人綜合所得稅申報。數據最後更新:2026/10/01。
數位帳戶跟一般帳戶利率差在哪?
數位帳戶基本利率約1%,透過任務加碼後可達3-5%,但限額小(通常10-15萬)。一般(實體)帳戶利率約0.1-0.3%,無限額但無加碼。數位帳戶綁定任務與App操作,一般帳戶則為純粹存取。數據最後更新:2026/10/01。
郵局活存利率有比銀行高嗎?
郵局活存利率固定0.125%,略高於多數實體銀行的0.1%,但低於數位帳戶。優勢在於無需解任務、據點遍佈全國,適合追求完全穩定的族群。數據最後更新:2026/10/01。
活存利息要扣稅嗎?門檻是多少?
會。依現行規定,單次利息給付達新台幣20,010元時,銀行將預扣10%所得稅。另,單次利息給付達新台幣20,000元時,需扣取2.11%二代健保補充保費。全年利息所得需併入綜合所得稅申報,但有新台幣27萬元的「儲蓄投資特別扣除額」可適用。數據最後更新:2026/10/01。
為什麼我的活存利息沒領到預期的金額?
常見原因:1) 日終餘額低於起息點(如1元)。2) 未達計息單位(百元 rounding 損失)。3) 任務未完成導致加碼失效。4) 優惠專案期限已滿。建議查閱銀行App的餘額與利息明細報表,或聯繫客服確認。數據最後更新:2026/10/01。
2026年建議存定存還是活存?
若資金需保持高度流動性,選活存,並優先選擇高上限的數位帳戶。若資金無需動用,定存利率通常較高(預期1-2%以上),且無任務成本。建議比較兩者的「總收益」與「流動性成本」後決定。可參考台灣銀行最高定存利率排行榜(2026)了解定存選項。數據最後更新:2026/10/01。
學生開戶有推薦的高利活存嗎?
有,如 Bankee 或 Richart 均有學生專案,加碼後利率可達4%,限額通常較低(如新台幣5萬元)。申請時需出示學生證證明身分,任務條件通常也較一般方案簡化(如僅需App登入)。數據最後更新:2026/10/01。