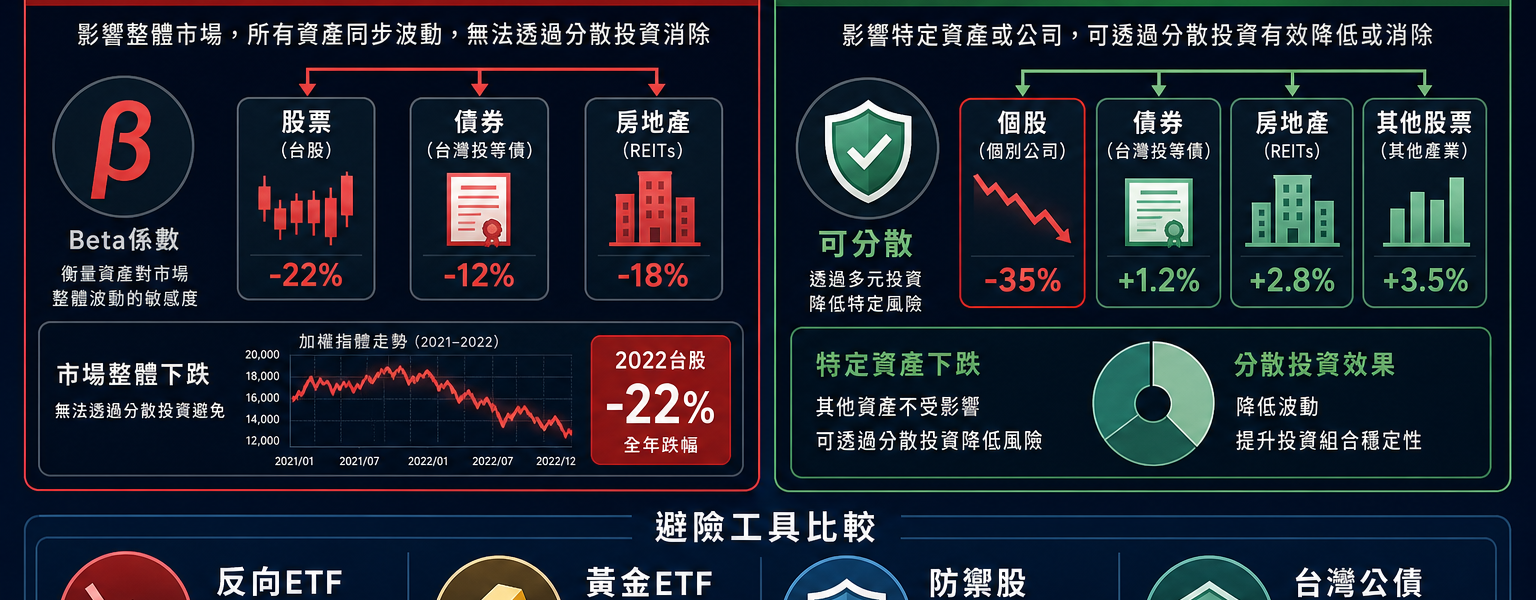

2022 年那輪聯準會暴力升息,我看著持股組合裡的台積電、聯發科、台達電同步下殺,那時才真正理解:系統性風險不是單一公司爆雷的問題,而是整個市場的估值邏輯同時被推翻。你持股再分散,台股那年還是跌了 22%。
系統性風險意思是整體市場因宏觀因素同步承壓的風險,無法靠增加持股檔數消除。這篇從定義、歷史案例、Beta 值計算、散戶偵測 SOP,到 2026 台灣可用的避險工具,逐段拆給你看。
系統性風險是什麼?整個市場一起跌,分散投資也救不了
台灣央行將系統性風險定義為源自總體經濟變動的市場風險,常以貝塔係數衡量資產對大盤的敏感度。這種風險之所以稱為「系統性」,在於它滲透所有資產類別,從股票到債券皆難倖免。
2020 年疫情爆發,全球股市同步崩跌 20% 以上,即便投資組合分散至科技、金融與消費股,仍無法避開衝擊。相較之下,個別公司破產僅限特定股票,這正是系統性風險的核心本質:由宏觀因子驅動,如利率波動或地緣衝突,波及整個系統。
我個人不太相信「分散 20 檔股票就安全」這套。真正的危機來臨時,相關性趨近 1,你的分散策略失效得比你想像的快。
系統性風險 vs. 非系統性風險:一張表看懂差異
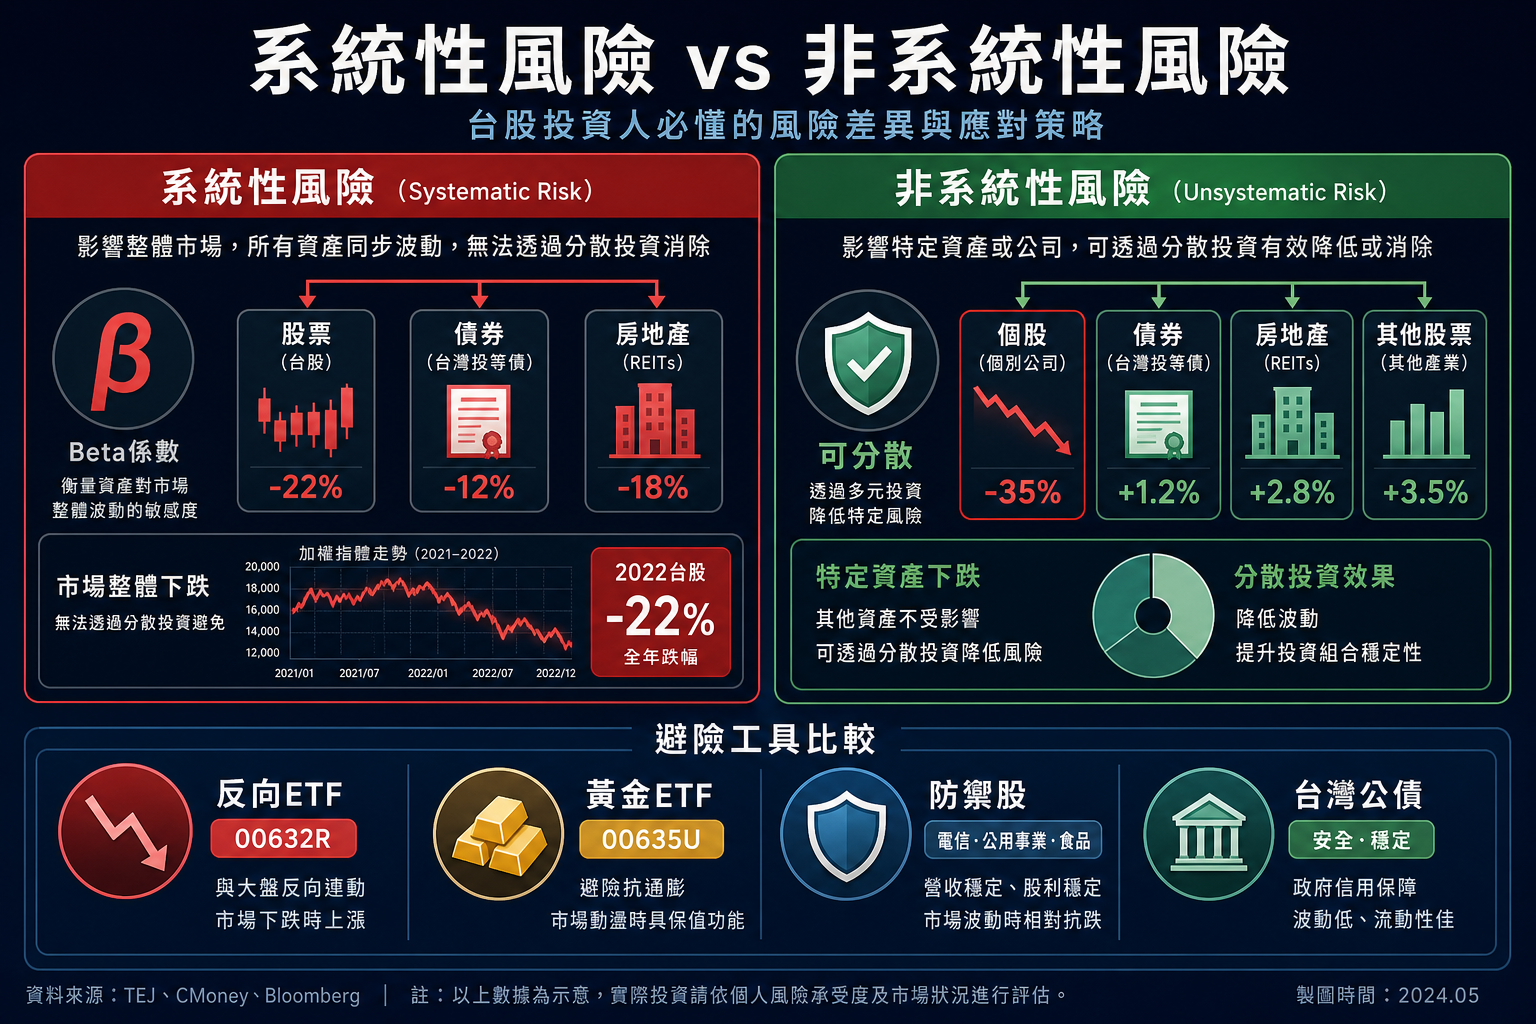
系統性風險影響全市場,非系統性風險則限於單一資產或產業。許多存股族誤信「買夠 20 檔股票就安全」,卻忽略危機時資產相關性飆升至近 1,分散效益遽減。
| 特徵 | 系統性風險 | 非系統性風險 |
|---|---|---|
| 範圍 | 全市場或經濟體系 | 單一公司或產業 |
| 成因範例 | 聯準會暴力升息(2022 年台股跌逾 22%) | 台積電法說會利空(單股重挫) |
| 分散效果 | 無效,所有資產連動 | 有效,透過多元持股降低 |
| 衡量工具 | 貝塔係數、大盤波動率 | 個股特異風險 |
| 台灣案例 | 2022 升息、台海地緣政治溢價、2020 疫情 | 台積電罰款事件、個別電子廠火災 |
從表中可見,公司倒閉僅傷及持股者,全球升息卻拖累所有權益類資產。這解釋了為何分散投資有極限,尤其在台灣市場與美股高度連動下。
台股系統性風險的歷史案例:2008、2020、2022 三次崩盤怎麼演
光看定義還不夠,看歷史案例才能感受系統性風險的傳導速度。以下三次是台股投資人最需要記住的教訓。
2008 金融海嘯:流動性與信用風險同步引爆
雷曼兄弟倒閉後,全球信用市場凍結,機構投資人被迫大規模去槓桿。台股從 2007 年高點 9,859 點崩至 2008 年低點 3,955 點,跌幅近 60%。台積電、鴻海、金融股無一倖免。問題不是這些公司本身變差,而是整個市場的風險偏好在三個月內被清空。
2020 疫情:恐慌賣壓與供應鏈衝擊疊加
台股在 2020 年 3 月單月下跌超過 20%,加權指數從 12,000 點附近跌至 8,523 點低點。這次有個特點:反彈也是系統性的。政府撒錢、央行降息,所有資產一起回升。散戶常以為自己選股選對了,其實很大程度是系統性順風。
2022 升息:估值壓縮,台股全年跌 22%
這是最近且最典型的案例。聯準會從 0.25% 暴力升息至 4.5%,壓縮了所有股票的合理本益比。台股全年跌約 22%,科技股跌幅更深。我這幾年跟過好幾個市場週期,2022 最值得散戶記住:不是你的個股不好,是市場願意給的估值倍數整體壓縮了。
這三次告訴我們一件事:系統性風險爆發時,選股邏輯暫時失效,你的技術分析、基本面分析都被宏觀因子蓋過去。
2026 宏觀風險地圖:從通膨到數位供應鏈
系統性風險主要來源包括貨幣政策變動、政治動盪、經濟衰退與自然災害或大流行。展望 2026 年,傳統通膨與利率壓力外,新興的數位供應鏈斷裂將成焦點,且各風險在台灣市場會產生特定的傳導鏈。
地緣政治風險:台海緊張如何引爆資本市場
地緣政治風險加劇時,會觸發一連串負面傳導:國際資金流出台灣 → 新台幣貶值壓力升高 → 央行被迫跟進升息以穩定匯率 → 企業融資成本上升 → 本益比(PE)遭壓縮。根據台灣央行金融穩定報告,外部衝擊向來是台灣金融穩定的首要風險來源之一。
巴菲特在 2022 年閃賣台積電持股,正是因應地緣政治風險對投資的影響,這凸顯了連「股神」也難以完全規避此類系統性衝擊。
數位供應鏈斷裂:半導體鏈的系統性脆弱
台灣作為全球半導體心臟,其科學園區一旦因天災、地緣衝突或網路攻擊而中斷,將導致全球科技產品延遲,進而引發美股科技板塊重挫,並透過資金與情緒連動拖累台股。傳導路徑為:科學園區生產停擺 → 全球晶片短缺 → 美國科技企業獲利下修 → 美股納斯達克崩跌 → 台灣科技股遭無差別拋售。此風險具有非線性放大特性,單一事件可能觸發全球科技業的骨牌效應。
通膨與貨幣政策:利率敏感的放大器
通貨膨脹若重燃,可能迫使央行續升息,壓縮企業獲利與資產估值。2022 年循環已證實,台股加權指數隨美債殖利率走高而下滑約 22%。台灣投資人需緊盯台灣主計總處消費者物價指數(CPI)與央行理監事會會議紀要,作為利率政策的先行指標。
系統性風險的「疊加效應」
單一風險已具破壞力,但當多種風險同時發生(如地緣衝突引爆能源危機,再推升通膨),其衝擊將呈指數增長,而非簡單相加。這就是「系統性風險疊加效應」,也是 2026 年投資人最需警惕的黑色天鵝情境。
系統性風險評估 SOP:散戶如何在崩盤前偵測訊號
系統性風險不會無聲無息地爆發。通常在主要崩跌前 3 至 6 週,會有一組指標同步惡化。這個 SOP 是我自己盯了幾個週期下來整理的,不是教科書版本。
Step 1:看宏觀先行指標
- 美國 10 年期公債殖利率是否突破關鍵心理關卡(如 4.5%)且持續攀升
- 美元指數(DXY)是否快速走強(代表資金回流避險)
- VIX 恐慌指數是否連續 3 日站上 25 以上
- 台灣主計總處 CPI 年增率是否重返 3% 以上
Step 2:看台股籌碼訊號
- 外資連續賣超天數是否超過 10 日且金額加速放大
- 台股加權指數是否跌破 60 日或 200 日均線
- 台股週成交量是否萎縮至近一年均量的 60% 以下(代表市場信心崩潰)
Step 3:檢查自己的投資組合 Beta 值
- 用台灣證券交易所或券商系統(如三竹、籌碼 K)查詢個股歷史 Beta 值,建立觀察名單
- 將持股按 Beta 分為高(>1.2)、中(0.8-1.2)、低(<0.8)三組
- 模擬大盤下跌 15% 情境,計算組合預期跌幅
真正要命的不是單一訊號變差,而是利率、匯率、籌碼、情緒一起轉向。當你同時看到外資賣超加速、VIX 飆升、美債殖利率突破關卡,那就是降低組合 Beta 的時候了。想了解槓桿部位的強制平倉風險管理,可以搭配這個 SOP 一起參考。
如何衡量系統性風險?深入理解 Beta (β) 值與動態失效
貝塔係數(β)是資本資產定價模型(CAPM)核心,用以量化資產對大盤波動的敏感度。β=1 表示與大盤同步,β>1 則放大系統性風險。計算公式為:β = Cov(資產報酬,大盤報酬)/ Var(大盤報酬)。
| Beta 值 | 代表意思 | 大盤跌 10% 時 | 適合情境 |
|---|---|---|---|
| <0.8 | 低波動,較防禦 | 可能跌約 5-8% | 系統性風險高漲時加碼 |
| 0.8-1.2 | 與大盤連動 | 跌約 8-12% | 正常市況下持有 |
| >1.2 | 放大波動 | 可能跌 12-20%+ | 牛市加速期,需設好停損 |
注意:Beta 是歷史數據的靜態指標。危機中的「相關性收斂」才是決定成敗的動態變數。
正常市場中,個股間相關性約 0.3-0.5,但 2020 年 3 月全球股災時,台股與美股相關性一度飆升至 0.95 以上,所有資產幾乎同漲同跌。此時,高 Beta 股票跌幅雖大,但低 Beta 股票的避險效果也大幅減弱,因為「無差別拋售」會吸乾市場流動性,導致 Beta 的預測能力暫時崩解。
台灣投資人實務三步工作流程
- 查詢(Query):使用台灣證券交易所或券商系統(如三竹、籌碼 K)查詢個股歷史 Beta 值,建立觀察名單。
- 分組(Group):將持股按 Beta 分為高(>1.2)、中(0.8-1.2)、低(<0.8)三組,評估組合整體暴露。
- 壓力測試(Stress Test):模擬大盤下跌 15% 的情境,計算組合預期跌幅。例如,若持股為台積電(2330,Beta 約 1.3)與富邦金(2882,Beta 約 1.1),需加入中租-KY(Beta 約 0.7)等低 Beta 標的,才能將組合 Beta 壓在 0.8 以下。
系統性風險可以避開嗎?2026 投資人的生存策略
系統性風險無法完全避開,但可透過跨資產對沖降低衝擊。根據投信投顧公會(SITCA)的建議,再平衡是控制風險的關鍵。存股族與交易者皆需提升現金水位,並配置避險資產。
| 避險工具 | 適用情境 | 主要風險 | 是否適合長抱 |
|---|---|---|---|
| 反向 ETF(00632R) | 短期避險,數天至數週 | 每日重新平衡耗損 | 否,長持有耗損嚴重 |
| 黃金 ETF(00635U) | 中長期避險,通膨對抗 | 不生息、買賣價差 | 可,配置 5-10% 倉位 |
| 防禦股(公用事業、食品) | 降低組合整體 Beta | 漲幅相對受限 | 可,長期持有 |
| 台灣 10 年公債 | 系統性崩跌時保本 | 升息環境下價格受壓 | 可,需配合利率判斷 |
監測(Monitor):緊盯台灣關鍵指標
建立個人監測清單,包含:
- 央行理監事會會議結論與利率決策
- 主計總處發布的 CPI 與 GDP 數據
- 美國 10 年期公債收益率是否突破關鍵心理關卡(如 4.5%)
- 台股加權指數是否跌破 200 日均線
決策(Decide):設定明確觸發條件
根據監測指標設定行動規則。例如:若央行轉為鷹派言論且美債 10 年收益率單周升逾 30 基點,則啟動避險程序,將股票部位減至 70%,並將避險資產比例從 10% 提升至 20%(因應 2026 年地緣政治溢價)。
執行(Execute):善用台灣市場工具
- 反向/槓桿型 ETF:如 00632R(反 1)可追蹤台指期反向走勢,適合短期避險(數天至數週)。務必注意,這類產品因每日重新平衡機制,長期持有會產生耗損,不適合長期持有。
- 黃金:傳統避險資產,可透過銀行黃金存簿(如台銀、合庫)、黃金 ETF(00635U)或期貨配置。需注意買賣價差與保管成本,且黃金不生息,有機會成本。
- 防禦股與公債:公用事業、食品股等 Beta 值較低,搭配台灣 10 年公債,可提供穩定收益與低波動。
金管會要求券商對客戶販售反向 ETF 時,必須充分揭露其每日重置與長期耗損特性,金融監督管理委員會官網可查閱相關投資人保護規範。
任何避險策略均有成本,可能是手續費、價差、耗損,或錯過反彈的機會成本。關鍵在於系統性風險下的避險策略必須與個人風險忍受度、投資期限匹配,並在平靜市場時就做好壓力測試與工具準備,而非等到崩盤才臨時抱佛腳。若你想同步計算實際的台股交易成本,做好避險前先把費用算清楚。
系統性風險可以透過買很多支股票分散嗎?
不行。危機時,所有股票相關性趨近 1,分散投資失效。如 2022 年升息,台股全產業齊跌逾 20%,持股 50 檔仍無法倖免。這是系統性風險本質,僅能靠跨資產類別對沖,例如反向 ETF、黃金或公債。
為什麼 Beta 值越高,系統性風險越大?
Beta 衡量資產對大盤敏感度,值越高表示波動放大。β=1.5 的股票,在大盤跌 10% 時,可能重挫 15%。高 Beta 標的暴露更多系統性風險,尤其在空頭市場中跌幅通常遠超大盤。
2026 年台灣投資人最該擔心的系統性風險是什麼?
地緣政治與半導體循環是最大的雙重威脅。台海緊張加劇供應鏈斷裂,美中科技脫鉤推升「地緣政治溢價」,台股權值股連動風險最高。搭配 AI 能源通膨,2026 年疊加效應風險值得特別警惕。
系統性風險和非系統性風險有什麼差別,我要怎麼分?
系統性風險影響整體市場(如升息、地緣政治),所有資產同步受衝擊,無法靠分散消除。非系統性風險只影響單一公司或產業(如個股財務醜聞),可靠多元持股降低。判斷方式:若你持股 20 檔都同步下跌,通常就是系統性風險作用。
Beta 值 1.5 代表什麼意思?大盤跌 10% 我的股票會跌幾%?
Beta=1.5 意指該股票的波動幅度約為大盤的 1.5 倍。大盤跌 10%,理論上該股會跌約 15%;大盤漲 10%,理論上會漲約 15%。但 Beta 是歷史平均,危機中相關性收斂時,實際跌幅可能比 Beta 預測更深。
反向 ETF(00632R)可以長期持有當避險嗎?
不建議。00632R 等反向 ETF 因每日重新平衡機制,長期持有會產生「每日耗損」效應。即使你看空方向正確,長期持有仍可能因耗損而虧損。反向 ETF 適合短期避險(數天至數週),需要頻繁監控,不適合存放超過一個月。
台股有哪些低 Beta 值的防禦股可以參考?
一般而言,Beta 值偏低的族群包括:公用事業類(台灣自來水、中鋼等)、食品類(統一、聯華食)、金融保險類中的公股行庫,以及部分電信股(中華電)。建議使用券商平台查詢個股的 1-3 年 Beta 值,選擇 Beta 低於 0.8 且殖利率穩定者。但注意投資有風險,需符合個人財務狀況。
系統性風險爆發時,黃金一定會漲嗎?
不一定。黃金是傳統避險資產,但在急性流動性危機初期(如 2020 年 3 月),市場恐慌時投資人可能拋售黃金換現金,導致黃金短暫跟跌。黃金更適合作為中長期對抗通膨和地緣政治風險的配置,而非短期崩盤的即時避險工具。台股大跌初期,現金與公債通常比黃金更可靠。
台灣投資人如何判斷系統性風險是否已經緩解?
觀察以下訊號同步改善:VIX 指數回落至 20 以下並維持穩定、美債殖利率不再快速攀升或開始下行、外資重新淨買超台股超過 10 個交易日、台股週成交量回升至近一年均量以上。這些指標同時出現改善,通常意味著系統性壓力已初步緩解,可以逐步恢復正常倉位。