
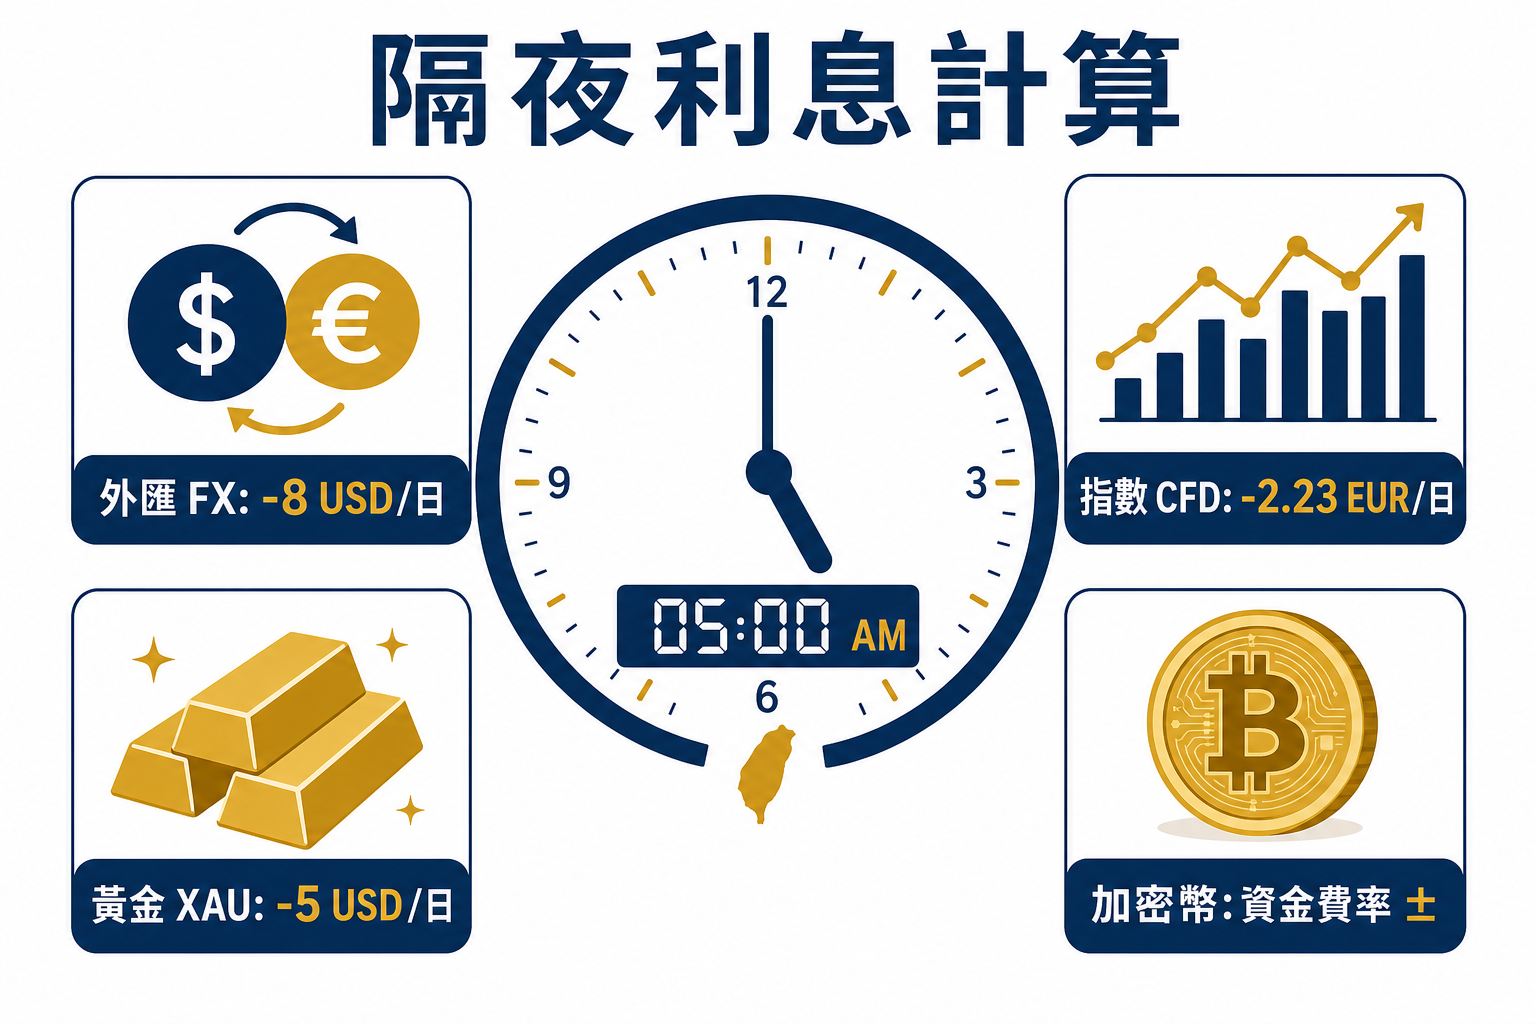
有讀者私訊問我,說他的 EUR/USD 部位在週四早上發現帳戶突然被扣了一筆比平常多三倍的費用,問我是不是平台亂收費。我告訴他:你昨晚在台灣時間早上五點前沒有平倉,碰到三倍掉期日了。
這種事情每週都在發生。隔夜利息不是顯眼的成本,但它會靜靜地在帳戶裡留下痕跡。短線交易者以為它不影響自己,長線持倉者以為它只是小數目,結果兩種人都在某個時間點發現,方向看對了,帳戶卻沒有同步賺。
這篇文章整理外匯、CFD、黃金與加密貨幣的隔夜費計算方式,說明三倍日機制、30天累積成本試算,以及2026利率環境下 carry trade 的實際風險。
隔夜利息是什麼?先把各種名稱搞清楚
同一件事,不同平台、不同文章叫法都不一樣。進場前先把名字對齊,省得之後在不同地方查資料時搞混。
| 名稱 | 常見於 | 備註 |
|---|---|---|
| 隔夜利息 | 台灣財經媒體、部落格 | 最通用的中文說法 |
| 掉期費 | MetaTrader 平台、外匯經紀商 | 英文 Swap 的直譯 |
| Swap / Swap fee | MT4/MT5 平台規格欄位 | 分 Swap long(買入方向)和 Swap short(賣出方向) |
| 庫存費 | 部分香港平台、ThinkMarkets | 港式說法 |
| 融資成本 | OANDA、指數和股票 CFD | CFD 常用術語 |
| 展期費 / Rollover | 期貨類說法、部分 CFD 平台 | 強調持倉「展期」概念 |
| 資金費率 / Funding Rate | 幣安等加密貨幣永續合約 | 與傳統掉期機制根本不同 |
核心概念只有一個:只要你的倉位在每日結算時間點(大多數外匯平台是美東時間下午五點,即台灣時間早上五點或六點,依夏令冬令調整)尚未平倉,就會計一次費用或收取利息。費用正負取決於你的持倉方向和兩種資產之間的利率差異。
隔夜利息怎麼算?外匯與 CFD 的計算公式
大多數交易平台不會讓你自己算精確值,而是在平台規格裡直接給你掉期點數(Swap Points)。但理解公式,才知道費用高低的背後原因。
外匯標準計算公式:
隔夜利息 = 手數 × 每手合約大小 × 掉期點 × 點值
以 EUR/USD 為例:若買入掉期點(Swap long)為 -0.8,每手合約 100,000 EUR,點值 10 USD,則單日費用為:
1 手 × (-0.8) × 10 = -8 USD
CFD 融資成本公式(以指數 CFD 為例):
每日費用 = 持倉名義價值 × (基準利率 + 經紀商加碼) ÷ 365
以德國 DAX40 指數 CFD 為例:若指數點位 18,000、每點 1 歐元,名義價值為 18,000 歐元,基準利率 3.5%、經紀商加碼 1%:
18,000 × 4.5% ÷ 365 ≈ 2.23 EUR/日
這個數字乍看很小,但往後看 30 天壓力才會顯現(見後段試算)。外匯掉期點的基礎是兩種貨幣的利率差,CFD 則多採參考指標利率(SOFR 或 EURIBOR)加上經紀商的加碼。了解美聯準會官方利率走向,有助於預判 SOFR 和外匯掉期點的中期變化。
外匯、CFD、黃金、加密貨幣隔夜費差在哪?
四種常見商品的計費邏輯有根本差異,一張表對照清楚:
| 商品 | 計算基礎 | 結算時間(台灣時間) | 三倍日或特殊機制 | 查詢方式 |
|---|---|---|---|---|
| 外匯 FX | 兩種貨幣利率差 + 經紀商加碼 | 05:00(夏令)/ 06:00(冬令) | 週三結算三倍(補週末兩天) | MT4/MT5 規格 → Swap long/short |
| 指數 / 股票 CFD | SOFR 或 EURIBOR + 經紀商加點 | 同外匯結算時間 | 週三或週五三倍(依商品而異) | 平台產品規格頁 → Financing cost |
| 黃金 CFD(XAU/USD) | 美元利率(近似 SOFR) | 同外匯結算時間 | 週三三倍(多數經紀商) | MT4/MT5 規格 → Swap long/short |
| 加密貨幣永續合約 | 資金費率(Funding Rate),由市場供需決定 | 每 8 小時一次(00:00、08:00、16:00 UTC) | 無三倍日;極端行情費率可飆至年化數十百分比 | 交易所資金費率頁面(如 Binance 資金費率歷史) |
我自己看隔夜利息,第一眼不是看正負,而是看它會不會跟持倉天數一起滾大。外匯的掉期費通常相對穩定;加密貨幣的 funding rate 在極端行情下,可以在幾小時內跳升到讓人難以承受的水準,這是外匯掉期費做不到的。
週三三倍日為什麼突然多扣?
週末銀行系統不結算,但外匯交易採「T+2」結算機制運作。週三進行的交易,結算日落在週五;而週五的交易,因為加計週末,結算日會跳到下週一。
為了反映這三天(週五、週六、週日)的利息,多數平台選擇在週三晚上一次收齊,讓帳戶在週四早上看到三倍的掉期費用。
我見過最常見的錯,是新手把部位留到週三晚上,隔天才問為什麼費用突然變三倍。解法很簡單:若你不想碰三倍日,在週三台灣時間早上五點前把倉位平掉;或養成習慣,在開倉時確認預計持倉到哪一天。
要注意的是:並非每個商品都固定在週三計三倍。指數 CFD、個股 CFD 的三倍計費日有時落在週五,也可能隨交易所假日調整。開倉前確認合約規格,不要只靠外匯的經驗去推斷其他商品。
30 天累積成本試算:隔夜費不是一天看一次就好
單日看起來不多,放到 30 天就是不同的概念。以下是示意試算,數字不代表任何平台的實際報價,僅供估算邏輯參考:
| 項目 | 假設值 |
|---|---|
| 商品 | EUR/USD 多單(買入) |
| 部位大小 | 1 手(100,000 EUR 名義價值) |
| 每日掉期費 | -8 USD |
| 一般交易日費用(26 天) | -8 × 26 = -208 USD |
| 三倍掉期日額外費用(4 個週三,每次多扣 2 倍) | -8 × 2 × 4 = -64 USD |
| 30 天總費用(粗估) | 約 -272 USD |
272 美元換算台幣大約 8,700 元,這是 30 天不停損、不停利、單純持倉的費用。如果你的部位帳面利潤只有 300 至 400 美元,隔夜費就已經吃掉大部分獲利。
這個數字會隨掉期點高低、手數大小、持倉方向與市場利率浮動。把上面的表格當成估算邏輯,不是精確報價。
槓桿會放大隔夜費:同樣本金,部位越大費用越高
我這幾年看新手外匯單,很多人不是方向看錯,而是忽略槓桿後的持倉成本。
隔夜費是以「名目部位大小」計算,不是以你入金的本金計算。槓桿放大的是名目部位,也就同時放大了每日費用。
| 情境 | 入金保證金 | 名目部位(EUR/USD) | 估算每日掉期費(-8 USD/lot 基準) |
|---|---|---|---|
| 無槓桿,1 手 | 100,000 USD | 1 手 | 約 -8 USD/日 |
| 10 倍槓桿,1 手 | 10,000 USD | 1 手 | 約 -8 USD/日(名目部位不變) |
| 10 倍槓桿,3 手(同等資金) | 30,000 USD | 3 手 | 約 -24 USD/日 |
關鍵在這裡:高槓桿讓你用較少的保證金控制更大部位。若你用 30,000 USD 保證金、10 倍槓桿開 3 手,費用就是低槓桿開 1 手的三倍。名目部位越大,隔夜費越高,跟槓桿倍數本身關係較小,跟你實際持有幾手關係更大。
關於槓桿、保證金與強制平倉風險的完整計算,建議不要只看單一成本項目,要一起評估。
2026 利率環境下,carry trade 還能不能做?
Carry trade 的邏輯是買高息貨幣、賣低息貨幣,靠利率差賺取持倉收益。在美聯準會維持高利率的環境下,美元高息特性讓 USD/JPY 多單長期享有正掉期收益,是部分交易者過去幾年的策略之一。
2026 年的情況不同了。Fed 進入降息循環,鴿派政策的轉向直接壓縮了美元利差吸引力。DXY 美元指數在降息預期下承壓,美日利差也在持續收窄。
坦白說,carry trade 從來不是穩定收入,它只是在某段時間內「方向與利差剛好一致」的套利窗口。一旦匯率出現趨勢性逆轉,利息收入往往遠不足以彌補部位虧損。
若你考慮 carry trade,要同時評估三個變數:
- 利率差是否仍有足夠吸引力(查各國央行基準利率走向)
- 匯率趨勢方向是否與持倉方向一致,而不是短暫反彈
- 你的最大虧損容忍度是多少,不要因為每天收點利息就忽略止損
投資有虧損風險,carry trade 尤其容易讓人低估波動壓力。建議將隔夜利息收入視為策略補貼,不是主要收益來源。
MT4/MT5 怎麼查隔夜利息?
在 MetaTrader 4 或 MT5 查詢是最直接的方式:
- 打開「市場報價」窗口
- 找到目標商品(如 EUR/USD)
- 右鍵點選並選擇「規格」或「屬性」
- 查看「Swap long」(買入掉期點)與「Swap short」(賣出掉期點)欄位數值
幾點補充:
- 多空方向的掉期點通常不同,有時差距很大,兩個都要看
- 掉期點以「點數」或「%年化」呈現,因平台而異,換算方式也不同
- 經紀商會在央行利率決議後定期更新費率,舊截圖不代表現況
- 帳戶幣別不同會影響最終換算金額
若要比較不同經紀商的掉期條件,可以參考經紀商比較,但記得以各平台合約規格頁為準,不要只看第三方整理的表格。
隔夜利息一定會被扣嗎?持倉過夜都會有費用?
只要倉位在每日結算時間點尚未平倉,就會計一次隔夜費用(或收取利息)。費用可能是正值也可能是負值,取決於商品和持倉方向。日內交易者在結算前平倉就不會有這筆費用。結算時間依平台和夏令冬令時間調整,通常是台灣時間早上五點或六點。
為什麼有時候帳戶顯示「收到」隔夜利息而不是被扣費?
當你持有的方向其利率高於另一方,掉期點為正值,帳戶就會收取利息。例如在美元高息環境下,賣出日圓(低息)買入美元(高息),可能享有正掉期收益。但這不代表穩賺,匯率波動隨時可能抵銷利息收入,投資有虧損風險。
外匯隔夜利息和 CFD 融資費用的計算方式一樣嗎?
計算邏輯相似但基準不同。外匯掉期費依兩種貨幣的央行利率差計算;CFD 融資費用多採 SOFR 或 EURIBOR 等指標利率加上經紀商加點。黃金 CFD 與美元利率高度連動,加密貨幣永續合約則完全不同,採用每八小時結算的資金費率機制,由市場供需決定。
週三三倍掉期日是什麼?每週都有嗎?
外匯市場採 T+2 結算,週三的結算日落在週五,而週五的結算需跨越週末。為了反映週五、週六、週日三天的利息,多數外匯平台在週三結算三倍掉期費用,每週都會發生。不同商品的三倍日不一定是週三,指數 CFD 有時落在週五,開倉前應查閱合約規格確認。
MT4/MT5 查到的掉期點是固定的嗎?
不是固定的。掉期點會隨央行利率決議、市場資金成本與經紀商定價策略調整。特別是 Fed 或 ECB 利率決議後,費率往往更新。建議開倉前查詢最新數值,不要依賴幾個月前的截圖或文章裡的示意數字。
加密貨幣的資金費率和外匯隔夜利息有什麼不同?
根本機制不同。外匯掉期費反映利率差,每日結算一次。加密永續合約資金費率由市場多空供需決定,每八小時結算,目的是讓合約價格貼近現貨。在極端行情下,資金費率可飆至年化幾十甚至上百百分比,這是外匯掉期費不可能達到的規模。
持倉一天和持倉 30 天的隔夜費差多少?
以 EUR/USD 多單、掉期費 -8 USD/日為示意:持倉一天約 -8 USD,持倉 30 天含四個三倍日約 -272 USD。累積費用會逐漸影響損益,尤其在部位本身利潤不大時,隔夜費可能成為損益的主要決定因素。
槓桿越高,隔夜費也越高嗎?
不是直接關係。隔夜費以名目部位大小計算,不是以槓桿倍數計算。高槓桿讓你可以用較少保證金控制更大部位,若你的實際持倉手數比低槓桿時更多,費用自然也更高。關鍵是你持有幾手,而不是用了幾倍槓桿。
台灣投資人的隔夜利息需要申報稅務嗎?
台灣稅務規定中,外匯交易收益的課稅處理因交易性質而有差異。正掉期收入理論上可能屬於利息所得需申報;負掉期是否可列損失扣除,則依財政部解釋令而定。由於稅法細節複雜且持續變動,建議諮詢台灣執業會計師或稅務顧問,不要單靠網路文章判斷。
可以靠正掉期利息穩定賺錢嗎?carry trade 值得做嗎?
可以賺,但不穩定。carry trade 在特定利率環境和匯率趨勢下才成立,不是固定收益。2026 年 Fed 降息循環壓縮了美元利差,加上匯率波動隨時可能讓利息收入消失。建議將正掉期視為策略補貼,而非主要收益來源。投資有虧損風險,方向看錯時損失可能遠超利息收入。