
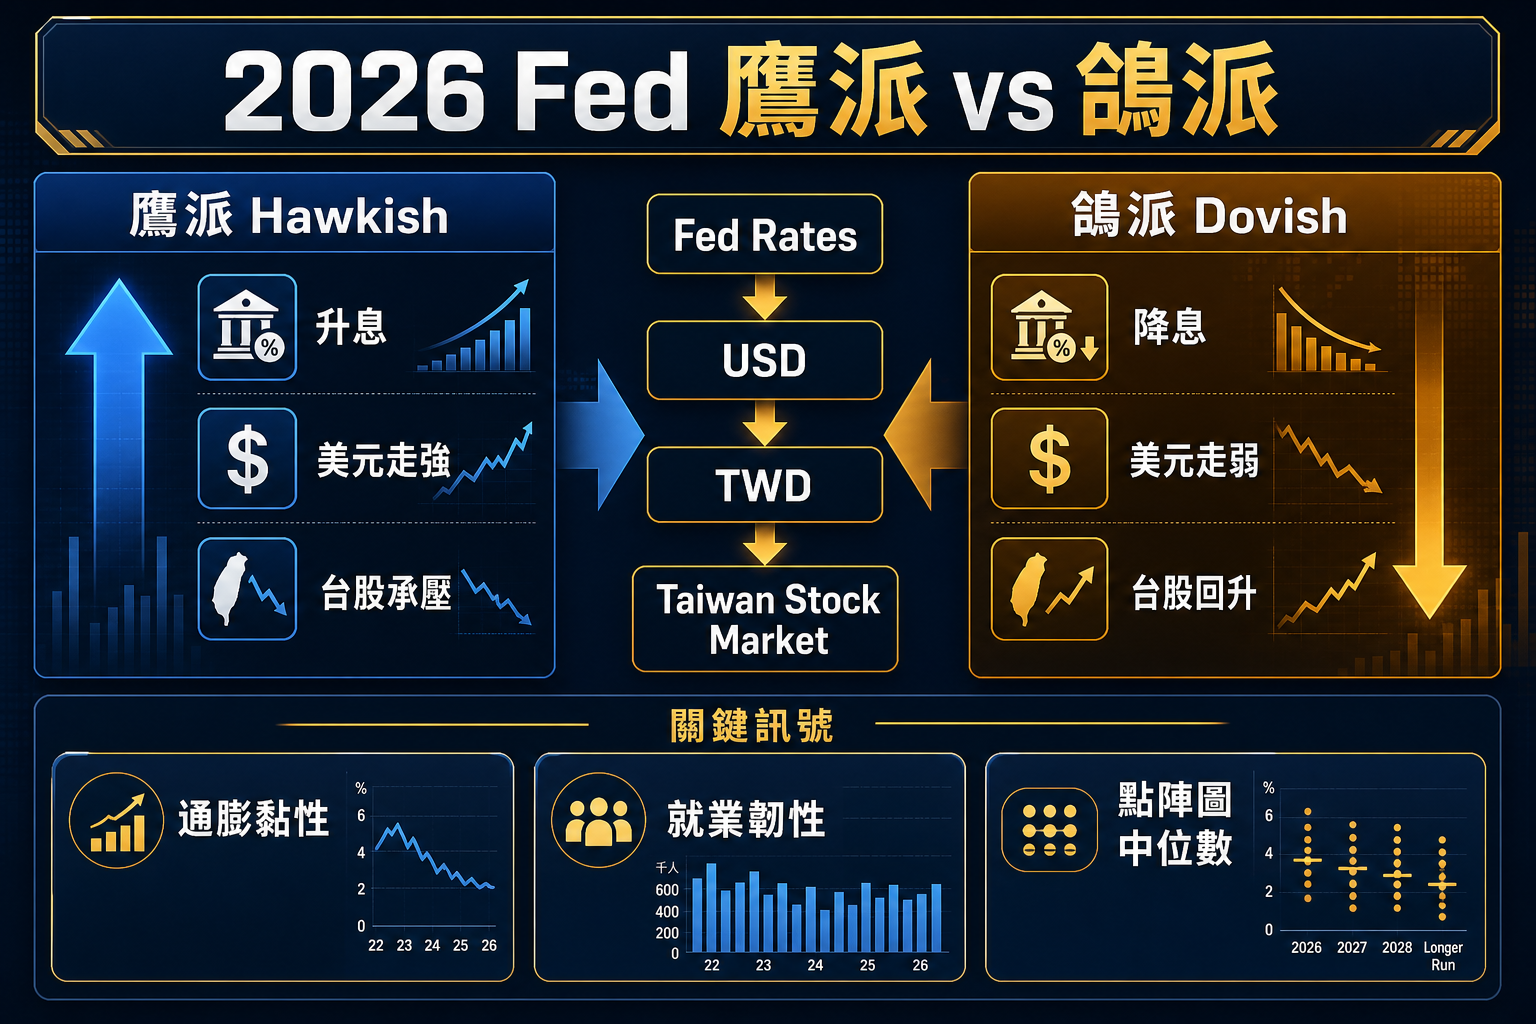
鷹派鴿派不是政治標籤,是 Fed 官員對利率方向的立場分類。2026 年 FOMC 點陣圖多數委員仍偏鷹,代表降息步調比市場多數預期慢。我自己追過幾輪 Fed 決策週期,判斷方向最可靠的不是解讀官員語氣,而是看通膨黏性、就業韌性、點陣圖中位數這三個數字。底下整理 3 條傳導路徑,讓你看懂訊號如何影響台幣、港幣、外資動向和台股估值。
| Fed 立場 | 主要訊號 | 美元 | 台幣影響 | 台股影響 | 散戶操作風險 |
|---|---|---|---|---|---|
| 鷹派 | 通膨持久、就業韌性、點陣圖上移 | 偏強(升) | 偏貶壓力 | 科技股估值受壓、外資賣超風險升 | 追漲高估值股易被動停損 |
| 鴿派 | 通膨降溫、失業率升、點陣圖下移 | 偏弱(貶) | 偏升值 | 折現率降、外資回流、技術性多頭 | 若因衰退疑慮降息,基本面仍差 |
| 中性 | 數據混亂、官員分歧大 | 橫盤震盪 | 小幅波動 | 方向不明、輪動頻繁 | 假突破風險高,槓桿追漲易被洗 |
2026 年判斷鷹鴿立場,不能只靠一句官員發言。我自己看了十幾年 聯準會 FOMC 開會前後的市場反應,有一個規律很清楚:真正動到市場的,是點陣圖的中位數被往鷹的方向拉、通膨連續幾個月沒有降溫,加上就業數據顯示市場還在創造就業,這三個訊號同時出現,才算是真正的鷹派訊號,而不是某位官員在演講裡說了偏鷹的話。
鷹派與鴿派是什麼?從華爾街隱喻到台灣投資人的第一課
鷹派(Hawks)與鴿派(Doves)是描繪貨幣政策制定者立場的動物隱喻,源自華爾街。鷹派視通膨為頭號敵人,主張透過升息與縮表(QT)等緊縮手段,快速壓制物價,猶如老鷹銳利捕獵;鴿派則憂心經濟過熱衰退,偏好降息與量化寬鬆(QE)來刺激成長,追求經濟和平,似鴿子溫和。要理解兩者差異,關鍵在於剖析其政策工具與核心目標的取捨。
3個關鍵字判斷官員派別:台灣投資人的新聞判讀術
對台灣投資人而言,與其等待官方標籤,不如從媒體報導與官員發言中捕捉訊號。建議您養成習慣,透過經濟日報、工商時報等在地財經媒體,過濾並記錄官員談話中關於「通膨持久性」、「就業市場韌性」與「數據依賴」三個關鍵詞的提及頻率與語調。若官員頻繁強調通膨威脅且語氣強硬,即屬鷹派訊號;反之,若屢次提及就業風險並呼籲耐心,則偏鴿派。這是一種基於語意分析的實務判讀法,能搶在市場全面反應前布局。
為什麼台灣人要關心聯準會?出口導向經濟的必然
台灣作為全球供應鏈關鍵節點,經濟高度仰賴出口,因此美元流動性與美國利率直接衝擊台灣企業海外融資成本、出口競爭力及資本市場。聯準會(Fed)的鷹鴿取捨,會透過台美利差、新台幣匯率與外資動向三條主線,迅速傳導至台灣股市、債市與房市。忽略Fed政策脈絡,猶如在颱風季不關注氣象預報,難以管理資產風險。
實戰步驟:如何設定您的Fed政策監控儀表板
第一步,利用Google Alerts設定關鍵字組合,如「Fed 鷹派」、「聯準會 升息」、「通膨 持久性」,並指定來源為台灣主流財經媒體。第二步,定期檢視聯準會點陣圖,觀察官員對2026年末利率中位數的預期分佈。第三步,交叉比對10年期美債殖利率走勢,若突破關鍵關卡(如4.5%),通常預示市場已將官員言論定價為鷹派,需啟動資產防禦機制。例如,2026年若某位鷹派官員公開表示「通膨回落至2%目標前,不考慮降息」,可能引發台灣10年期公債ETF價格立即修正。
2026 鷹鴿對決:資產配置的實戰傳導鏈
2026年市場預期聯準會鷹派陣營占比將提升,主因核心CPI黏性高。理解鷹鴿偏好後,關鍵在於掌握其政策訊號如何透過金融體系,具體影響台灣在地資產類別。這不是抽象理論,而是牽動您投資組合價值的直接因果鏈。
這幾年看下來,台灣散戶最容易誤判的是:以為鷹派升息就是台股空頭。實際上,科技股在升息初期往往還是漲,因為升息的背景通常是景氣在擴張、獲利預期往上。真正危險的是升息尾段,市場開始擔心衰退,外資才會大幅調降台股的估值中樞。如果你只看到「鷹派升息」就急著減碼電子股,很可能賣在錯的時間點。
台美利差與外資流向:台股電子股的「調節閥門」
鷹派升息預期會推升美債殖利率,擴大台美利差。根據歷史數據,當台美10年期債券利差持續擴大超過50個基點,常觸發外資為套利或避險而賣出台股大盤,尤其是電子權值股(如台積電ADR)。此傳導機制可量化監控:追蹤外資買賣超日報與台幣即期匯率,若出現「利差擴+外資淨賣出+台幣走貶」三合一訊號,即屬強烈鷹派衝擊警報,建議暫時減碼高Beta的科技股。
避險實務:當鷹派訊號增強時的資產檢查表
一旦確立鷹派趨勢,資產配置可分四步調整:(一)評估債券部位,長天期公債價格對利率最敏感,可考慮轉向短期債券ETF或投資級公司債。(二)股票組合應從成長股(高折現率敏感)輪動至價值股與高股息股。(三)檢視新台幣計價資產,鷹派環境下台幣常面臨貶值壓力,可適度配置美元定存或海外債券對沖。(四)避險需求上升時,黃金作為無信用風險資產,其價格與實質利率的負相關性會重新顯現。
因果鏈條的具體案例:2026年Q1的模擬情境
假設2026年第一季,聯準會點陣圖顯示多數官員支持全年僅降息一碼(低於市場預期的三碼),同時鷹派官員頻頻發言。此情境將引發:1. 10年期美債殖利率快速衝高至4.8%。2. 台美利差拉大,觸發外資連續三日賣超台股,賣壓集中在0050成分股中的半導體權值股。3. 新台幣對美元匯率單月貶值超過2%,央行雖干預但效果有限。4. 台灣房貸利率雖未立即調整,但銀行「基準利率」上調預期升溫,影響購屋人心理。投資人若能提前在點陣圖公布前,將部分資金轉向台灣高股息ETF與美元資產,即可有效降低投資組合波動。
進階判讀:破解「鷹式降息」與「鴿式暫停」的語意陷阱
市場常誤將「降息」等同鴿派,忽略政策語境的微妙差異。「鷹式降息」是預防性、幅度小且伴隨緊縮訊號的降息;「鴿式暫停」則是鴿派在升息循環中的按兵不動,強調數據依賴。誤讀這些訊號,可能導致在錯誤時機買賣資產。
如果你問我,我寧願等鷹派訊號被市場充分消化後再做決定,也不要靠一篇「官員語調變鴿」的媒體報導就追進去。被鷹式降息洗掉的槓桿部位,我這幾年見過太多。鷹式降息的特色是降息幅度小、同時伴隨緊縮語調,市場很容易把它當成政策全面轉向的起點,但結果常常是再等半年甚至更久。
2026 AI語意情緒分析:監控 vs. 承諾的細微差別
頂級對沖基金已運用自然語言處理(NLP)模型,即時分析聯準會聲明、會議紀要與官員演講,輸出「鷹鴿指數」。這超越了簡單的關鍵詞計數,能判讀語調的確定性與承諾的強度。例如,聲明中若出現「我們準備好進一步收緊政策」這類明確承諾,AI情緒分數會給出強烈鷹派評分;若僅是「將評估數據」,則評分偏中性。台灣基金經理人可參考此邏輯,建立自己的發言情緒監控清單,區分官員是在「監控風險」(偏鷹)還是「做出承諾」(偏鴿),這對預判政策轉折點至關重要。
金融壓力指數(FSI):預判台股法人減碼的隱藏指標
金融壓力指數(FSI)是綜合衡量市場波動、信用利差與流動性的領先指標。當FSI指數持續攀升並突破零軸,代表金融環境正在收緊,即使聯準會尚未升息。對台灣而言,FSI上升常預先反映外資減碼台股的壓力,因其是全球風險預算的縮減。2026年若因地緣政治或全球債務問題推升FSI,即便Fed官員言論偏鴿,台灣市場仍可能因「全球避險情緒」而遭遇賣壓。建議將FSI與台股外資動態、台幣波動率(USD/TWD NDF)並列觀察,作為資產配置的輔助決策依據。
專家視角:央行信譽與「鷹式降息」的關聯
「鷹式降息」的成立,核心在於央行信譽管理。當通膨數據反覆,央行若進行小幅度降息,卻同時強硬表態「QT將持續」、「通膨仍是首要威脅」,實則是向市場傳達「我們對抗通膨的決心未變,此次降息僅是預防性微調」。這種操作旨在避免市場誤讀為政策全面轉鴿,從而維持長期通膨預期穩定。對台灣投資人而言,此類訊號出現時,台股期貨(TX)可能出現「賣消息」走勢,即消息公布後不漲反跌,因市場解讀為後續緊縮路徑未變。
台灣央行的「穩字訣」:與美聯準連動的深層邏輯
台灣央行(CBC)長期以「物價穩定」與「金融穩定」雙重目標運作,總裁楊金龍風格偏中性,政策調整幅度與步調通常落後於聯準會,且多採「半碼」(0.125%)的溫和調整。理解CBC的工具箱與其與Fed的連動邏輯,是預判台灣利率與匯率走勢的關鍵。CBC最新公告可參考台灣中央銀行官方網站取得第一手政策資訊。
不只是利率:房貸族必知的「選擇性信用管制」
CBC有一項不常被討論但影響深遠的「重武器」:選擇性信用管制,主要針對房市。當Fed鷹派升息、熱錢湧入台灣房市風險升高時,CBC可能不升息,但同步調降第二戶或投資用房的貸款成數(LTV),或提高利率下限。這能直接冷卻房市投機需求,且對一般房貸族影響較小。例如,2026年若Fed連續升息,CBC可能僅調升政策利率半碼,但將第二購屋LTV從70%降至60%,此舉對房市成交量的抑制效果,可能遠大於利率本身調整。您若考慮購屋,需同時關注央行理事會後記者會是否提及「不動產貸款」管理。
隱藏版工具:外匯存底收益與財政政策的協調
CBC另一獨特工具是外匯存底投資收益。台灣外匯存底龐大,其投資收益可作為財政支援或穩定匯率的緩衝。當Fed鷹派、新台幣面臨巨大貶值壓力時,CBC可能動用此收益進行外匯市場干預,賣出美元、買入台幣,無需立即大幅升息。這解釋了為何台灣利率調整常「慢半拍」,央行持續在權衡升息對經濟的衝擊,以及動用外匯存底干預匯率的成本效益。此機制也意味著,CBC的貨幣政策獨立性,在某種程度上與財政部的國庫操作存在隱性協調。
傳導機制解析:為什麼央行升半碼,房貸利率可能更有感?
台灣房貸利率並非直接隨央行政策利率等幅調整。銀行端考量資金成本(如央行隔夜拆款利率、定存利率)與風險溢酬。當央行升息半碼(0.125%),銀行體系資金成本上升,但銀行可能因競爭或自身資金配置,選擇將房貸利率上調幅度大於或小於0.125%。實務上,影響您每月還款金額的,是銀行公告的「基準利率」調整。因此,監控央行會議後,台灣銀行、土地銀行等主要房貸銀行是否跟進調整基準利率,比央行動作本身更直接。建議有房貸者,可關注銀行對「央行調升利率」的新聞稿回應,並評估是否轉換為固定利率房貸以鎖定成本。
房貸族與定存族的生存指南:2026 利率環境對策
在2026年可能出現的鷹鴿拉鋸環境下,不同財務目標的族群需採取差異化策略。房貸族關注成本,定存族尋求收益,兩者都需超越央行政策本身,洞察銀行端的實際反應。
房貸利率傳導:銀行「基準利率」才是關鍵
如前所述,台灣房貸利率主要锚定各銀行的「基準利率」。央行政策利率調整是導火線,但銀行有最終決定權。歷史經驗顯示,當央行連續升息或市場預期強烈時,銀行調升基準利率的幅度與速度會加快。2026年若Fed鷹派作風確立,即使CBC僅升半碼,市場也可能預期銀行將在未來一季內累積調升。因應之道:1. 若為機動利率房貸,提前與銀行協商,或將部分額度轉為固定利率。2. 若為新貸,務必比較各銀行「基準利率」水平與調整歷史,選擇調升較緩慢的金融機構。3. 關注金融監督管理委員會(FSC)是否針對房市過熱提出警示,這可能促使銀行更謹慎放貸,間接影響利率。
定存族策略:機動與固定利率的抉擇
在升息循環初期,機動利率定存(如與央行政策利率或隔夜拆款利率連動)通常能更快反映利率上揚,適合能隨時解約的資金。但若預期升息周期接近尾聲,或央行轉向鴿派「暫停」,則應及早轉入固定利率定存(如1-2年期),鎖定當前較高利率。2026年的決策關鍵在於:您認為Fed的鷹派能持續多久?若判斷FSI上升將迫使Fed在年底轉鴿,那麼年中後就應開始將機動定存轉為固定。此外,可關注郵政儲金或銀行高額定存的利率走勢,這些通常領先市場反應。
2026 獨家預測:下半年全球貨幣政策轉向機率分析
展望2026下半年,全球貨幣政策是否從緊縮轉向寬鬆,將是決定資產價格的關鍵變數。這不僅取決於通膨數據,更涉及央行信譽、金融壓力與地緣政治等多重因素。
AI模型預測:FSI指數上升對台灣電子的利多契機
結合前述FSI與AI語意分析,我們可建構一個簡化預測框架:當FSI指數持續高於零(顯示金融壓力增大),且聯準會官員發言中的「衰退風險」語彙情緒分數超過「通膨威脅」時,市場對Fed轉鴿的預期將急劇升溫。對台灣而言,此情境通常伴隨美債殖利率下滑與美元走弱,有利於台股電子股的估值修復,因折現率降低且外資回流。2026年若發生全球性金融壓力事件(如商業地產危機或新興市場債務風波),即使台灣基本面未受直接衝擊,此「全球Risk-On」情緒轉向,將成為台股電子權值股的技術性反彈契機。
央行信譽管理:為什麼「穩」是台灣最強的經濟資產
台灣央行數十年來建立的政策可信度,是其最珍貴的無形資產。累積的信譽讓市場高度相信 CBC 的立場,當 CBC 發出「我們將維持政策穩定」的訊號時,市場不會過度解讀或投機。在2026年全球動盪期,這種信譽使CBC在應對外部衝擊時,擁有更大的政策彈性空間。例如,當Fed鷹派時,CBC可溫和升息並強調「我們在穩定匯率與物價間取得平衡」,市場通常接受;反之,若CBC信譽受損,任何微小動作都可能引發匯率或股市劇烈波動。因此,對台灣投資人而言,與其預測CBC每一次會議的細微調整,不如專注於保護這項集體資產,這才是長期投資的基石。
連結資源與延伸閱讀
為深化您對貨幣政策工具的理解,我們推薦以下深度解析:
- 想了解量化寬鬆(QE)與量化緊縮(QT)如何影響全球流動性與資產價格,請參閱「「QE」與「QT」對金融市場的影響解析」。
- 針對聯準會QT對美國經濟與債券市場的具體衝擊機制,詳見「美聯儲量化緊縮(QT)對經濟的衝擊」。
- 若對量化寬鬆(QE)的退場機制與歷史案例有疑問,推薦閱讀「量化寬鬆的影響、退場與懶人包」。
- 若想同步了解量化寬鬆(QE)的作用機制與歷史案例,推薦閱讀「量化寬鬆(QE)的影響與退場機制」。
- 更多外匯市場事件(NFP、CPI、FOMC)的台幣與台股影響分析,請參閱「外匯市場觀察」專區。
鷹派一定是壞消息嗎?
不一定。對長期投資人而言,鷹派控制通膨有助維持貨幣價值與經濟穩定,短期雖可能壓抑風險資產價格,但能避免更劇烈的滯脹危機。關鍵在於您的資產類別與持有期間。
為什麼聯準會官員的派別會改變?
主要受數據驅動:若通膨數據降溫,原本鷹派的官員可能轉向鴿派;若就業市場過熱,鴿派官員可能轉鷹。另外,任期輪替與FOMC投票權每年輪換至不同聯儲銀行,會改變會議氣候。各年度投票成員可於聯準會 FOMC 官方頁面確認,立場偏鷹或偏鴿因人而異,不宜預設特定聯儲銀行的整體傾向。
鷹派對房貸利率有什麼直接影響?
聯準會鷹派升息,會推升全球金融市場利率,間接影響台灣。台灣房貸利率通常隨央行調升「半碼」(0.125%)而變動,但實際漲幅需視各銀行「基準利率」調整而定,且傳導有時間差。建議鎖定固定利率或與銀行協商,將利率與更穩定的指標(如台銀定存利率)連動。
什麼是「中性派」官員?
指不極端偏向鷹或鴿,主張政策應維持在「中性利率」(R-star)附近,既不刺激也不緊縮,讓經濟在通膨與就業間自然運行。他們高度依賴數據,每次會議都可能調整立場。
如何從 FOMC 點陣圖看出鷹鴿分佈?
重點看兩點:一是2026年末利率中位數,若高於市場預期,代表整體偏鷹;低於預期則偏鴿。二是點陣的分散程度,若 dots 分布廣泛,顯示官員分歧大,未來政策不確定性高。2026年點陣圖由18位官員繪製,鷹派 dots 越多,路徑越陡峭。
鷹派是右派嗎?
無關政治。這是純粹的貨幣政策術語,描述對通膨與就業的取捨偏好,與政治光譜的左右派沒有直接對應關係。
2026 年最受關注的鷹派官員是誰?
FOMC 投票成員每年依官方輪替規則排定,建議直接查閱最新名單確認。通常,偏鷹紀錄明確的聯儲主席一旦取得投票權,其表態會對美債殖利率與美元走勢產生立即影響;即便無投票權的官員,若公開發言偏向某一方向,也會影響市場對後續政策路徑的預期。
鴿派降息對台股電子股是利多嗎?
通常是技術性利多,因降息降低折現率,有利科技股估值,且常伴隨美元走弱、外資回流台股。但需警惕:若鴿派降息是因經濟衰退疑慮,全球需求下滑,電子股基本面仍會受衝擊。因此,需搭配觀察台幣是否同步升值(代表外資淨流入)與美國科技股走勢,才能確認是否為可持续的多頭行情。