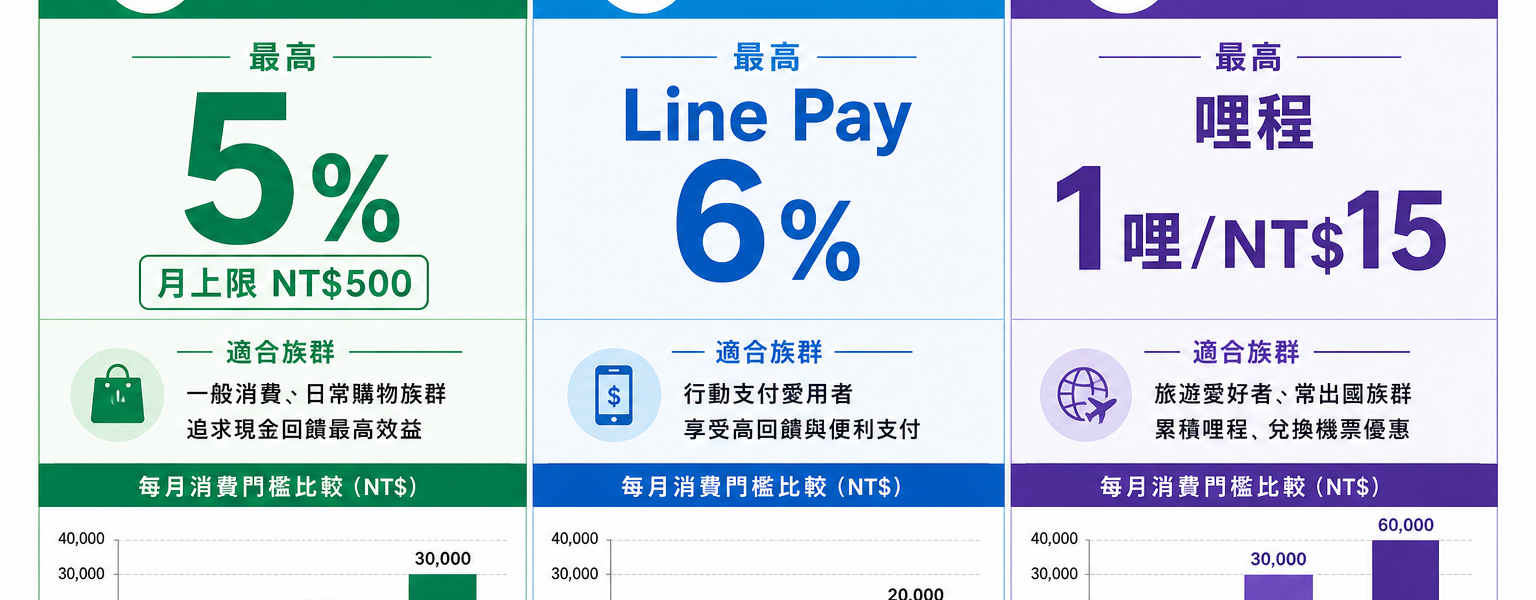

上個月有個讀者問我選 2026台灣信用卡推薦哪一張:「你說現金回饋卡最高 5%,但我刷了一整個月才拿到 NT$200,到底怎麼回事?」
我問他月消費多少。他說大概 NT$8,000。他不知道那張卡的月上限是 NT$1,000,換算下來要月刷超過 NT$20,000 才能榨乾回饋額度。NT$8,000 只能拿到 NT$400,超額部分降成 1%,加起來才 NT$213。
這就是台灣信用卡最常見的選卡陷阱:看最高回饋率,忘了月上限和通路限制。2026年銀行權益整體縮水,條件比以前更細,這篇用統一比較矩陣和邊際試算,幫你選到真正划算的那張。
信用卡選哪種:先分三類,再看你是哪一種消費者
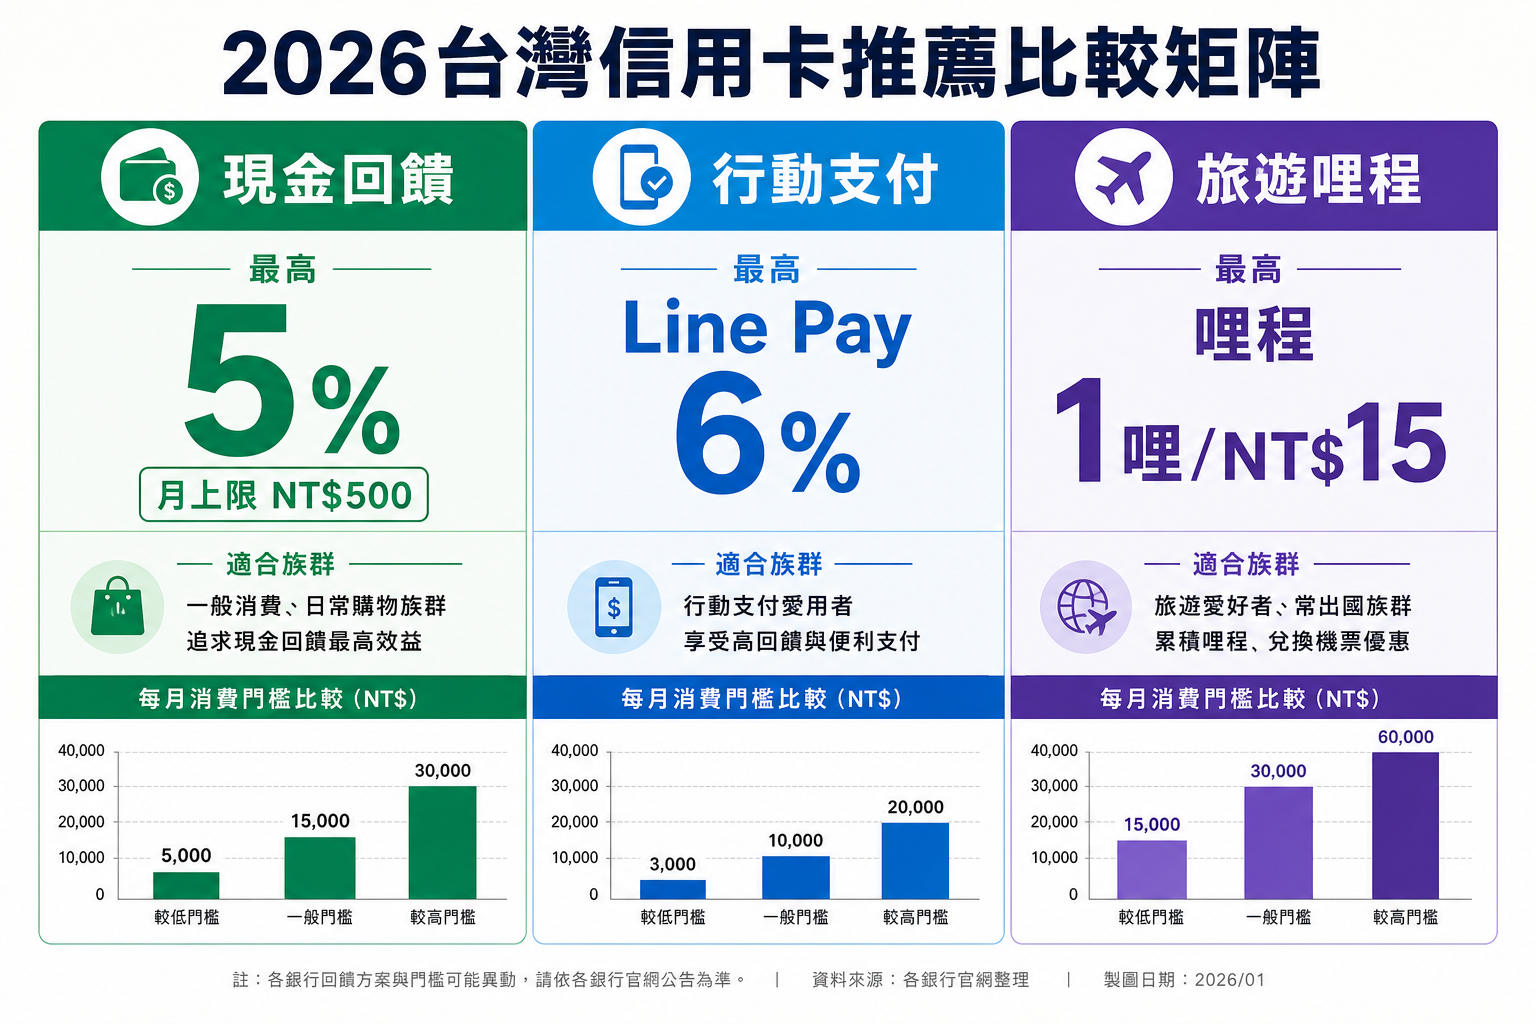
台灣信用卡大概分三大類:現金回饋、行動支付加碼、旅遊哩程。這三類彼此不太能互相替代,各有適合的消費模式。
| 類型 | 核心優勢 | 適合消費模式 | 最大限制 |
|---|---|---|---|
| 現金回饋 | 回饋直接入帳,換算容易 | 分散消費、不集中單一通路 | 月上限低,高消費戶不划算 |
| 行動支付加碼 | 特定通路回饋可到 5-6% | 全聯、大潤發、量販、外送 | 通路限制嚴,僅行動支付認列 |
| 旅遊哩程 | 機場接送、貴賓室、哩程 | 每年出國 2 次以上、商務差旅 | 年費高,需達消費門檻才值回票價 |
我自己選卡時,第一眼不看最高回饋,而是先看月上限和通路限制。名目上的 5% 如果月上限只有 NT$600,實際上頂多省 NT$7,200 一年,扣掉年費後可能根本沒有差。
2026台灣信用卡推薦排行:10張卡統一比較矩陣
以下用同欄位比較 2026 年台灣常見推薦卡。回饋率、月上限、年費均以各銀行官方公告為準,活動期間請到各銀行官網確認最新條件。
| 卡片 | 類型 | 最高回饋 | 一般回饋 | 月上限 | 主要通路 | 年費 | 海外手續費 | 適合族群 |
|---|---|---|---|---|---|---|---|---|
| 台新U Bear卡 | 現金回饋 | 5% | 1% | NT$1,000 | 全通路 | NT$500(刷卡可減免) | 1.5% | 月刷 NT$2-2.5萬以下小資族 |
| 玉山Pi卡 | 現金回饋 | 4% | 4% | 無上限 | Pi行動支付 | 免年費 | 1.5% | 月刷超過 NT$2.5萬高消費戶 |
| 台新Line Pay卡 | 行動支付 | 6% | 1% | NT$600(Line Pay) | 全聯、大潤發、Line Pay | NT$500(刷卡可減免) | 1.5% | 全聯常客、外送族 |
| 玉山U Bear卡 | 行動支付 | 4.5% | 1% | NT$500 | 街口支付 | 免年費 | 1.5% | 街口支付用戶 |
| 國泰CUBE卡 | 行動支付 | 3.5% | 1% | NT$800 | 國內消費 | NT$500(達消費門檻免) | 1.5% | 國泰存量客戶 |
| 富邦J卡 | 海外回饋 | 4% | 1.2% | NT$1,200 | 日韓海外消費 | NT$1,200(達門檻免) | 1.99% | 常赴日韓旅遊者 |
| 台新FlyGo卡 | 旅遊+海外 | 3.8% | 1% | NT$900 | 海外+日幣消費 | NT$500(刷卡可減免) | 1.2%(日幣) | 常赴日旅遊、日幣消費 |
| 國泰華航聯名卡 | 哩程 | 3.5%回饋/哩程1.6倍 | 1% | 貴賓室無限次 | 全通路+海外 | NT$2,000 | 1.5% | 年出國 3 次以上、商務旅客 |
| 富邦長榮卡 | 哩程 | 3%回饋/機場接送2次 | 1% | 年消費 NT$30萬達接送門檻 | 全通路 | NT$1,800 | 1.99% | 長榮會員、每年出國 2 次以上 |
| 玉山旅行卡 | 旅遊綜合 | 4% | 1.5% | 貴賓室 8次/年 | 全通路+海外 | NT$1,500 | 1.5% | 出國 2-4 次、高消費出國族 |
以上數據以各銀行官方公告為準,活動期間、門檻條件與年費減免規則請到各銀行官方網站確認。金管會銀行局有銀行消費者保護與申訴管道。
現金回饋信用卡:月刷多少才真的值得換卡
「最高回饋 5%」這個標題看起來很吸引人,但台新U Bear卡月上限 NT$1,000,意思是你每個月最多只能從這張卡拿到 NT$1,000 現金回饋。超過門檻後降成 1%,等同普通卡。
以下試算幫你判斷月刷多少應該選哪張:
| 月消費額 | 台新U Bear(5% 上限 NT$1,000) | 玉山Pi卡(4% 無上限) | 建議策略 |
|---|---|---|---|
| NT$10,000 | NT$500(5% 上限內) | NT$400(4%) | 選台新U Bear |
| NT$20,000 | NT$1,000 + NT$100(超額 1%)= NT$1,100 | NT$800(4%) | 選台新U Bear |
| NT$25,000 | NT$1,000 + NT$250(超額)= NT$1,250 | NT$1,000(4%) | 差距縮小,評估年費後再選 |
| NT$50,000 | NT$1,000 + NT$1,400(超額 1%)= NT$2,400 | NT$2,000(4% 無上限) | 選玉山Pi卡 |
試算顯示:月刷超過 NT$25,000 後,玉山Pi卡的無上限優勢逐漸超越台新U Bear。低消族選有上限的高回饋卡,高消費族轉無上限卡才划算。
我見過很多人為了 1% 回饋多辦一張卡,年費和海外手續費默默吃掉了差額,每年算下來反而是賠的。辦卡前一定要先把年費算進去。
延伸閱讀:台灣信用卡與儲蓄資源中心
Line Pay與行動支付信用卡:全聯、大潤發、通路變動怎麼看
Line Pay 綁台新卡的組合向來是台灣行動支付的高效組合,但通路認列和回饋上限每年都在調整。選行動支付卡要分清楚:信用卡本身的回饋,跟通路活動的加碼,是兩件事。
| 支付工具 | 2025回饋率 | 2026回饋率 | 2027趨勢預測 | 適合對象 |
|---|---|---|---|---|
| Line Pay(綁定台新卡) | 5% | 6%(上限NT$600/月) | 可能再調高門檻 | 全聯、大潤發高頻消費者 |
| 街口支付(一般會員) | 4% | 2%(門檻提高) | 持續縮水 | 低頻消費者 |
| PX Pay(綁定國泰卡) | 3% | 3.5% | 穩定 | 國泰存量客戶 |
Line Pay 回饋雖高達 6%,但月上限只有 NT$600,等同每月最多在全聯刷 NT$10,000 才能拿到上限回饋。超過這個金額就只有基本 1%,消費模式不符就不划算。
街口支付回饋從 4% 降到 2%,一般會員門檻提高,這是 2026 年行動支付市場縮水最明顯的例子。如果你主要用街口,可以考慮轉向 Line Pay 或 PX Pay 組合。
行動支付卡要定期確認通路認列。全聯、大潤發每季可能調整認列規則,建議每次用前先確認銀行 App 的活動說明。
旅遊與哩程信用卡:海外手續費、機票哩程與保險一起算
旅遊卡的年費通常在 NT$1,200 到 NT$2,000,這筆費用要能從哩程、機場接送、或海外回饋中攤銷,才真的有賺。計算邏輯是:年費 ÷ 使用次數,每次使用的邊際價值要高於普通卡的回饋差額。
| 卡片 | 海外回饋 | 機場權益 | 海外手續費 | 年費門檻 |
|---|---|---|---|---|
| 國泰華航卡 | 3.5% | 貴賓室無限次 | 1.5% | NT$50萬/年消費免年費 |
| 富邦長榮卡 | 3% | 接送 2次/年 | 1.99% | NT$30萬/年消費達接送資格 |
| 玉山旅行卡 | 4% | 貴賓室 8次/年 | 1.5% | NT$20萬/年消費達貴賓室資格 |
哩程卡和旅遊卡的差異在哩程兌換彈性。華航、長榮聯名卡的哩程限定在各自的航空公司,星宇跟多家銀行的轉點方案相對靈活。2026 年華航、長榮哩程兌換率調升約 5,000 到 10,000 點,持有舊哩程的用戶要盡快確認兌換計畫。
延伸閱讀:2026 雙幣卡推薦與比較、2026 海外信用卡推薦
族群選卡決策矩陣:小資、家庭、投資人、出國族怎麼選
把前面的比較結果收進一張表,對應不同消費模式給出選卡優先順序:
| 族群 | 主要消費場景 | 優先考慮 | 推薦方向 |
|---|---|---|---|
| 小資族(月刷 NT$1-2.5萬) | 超市、網購、外送 | 現金回饋、低年費 | 台新U Bear 或 玉山Pi卡 |
| 家庭消費族(月刷 NT$3-5萬) | 全聯、大潤發、量販、外送 | 行動支付加碼、無上限 | 玉山Pi卡 + 台新Line Pay卡(搭配使用) |
| 散戶投資人 | 線上訂閱、海外平台、分散支出 | 現金回饋、海外刷卡費率 | 玉山Pi卡(無上限)或富邦J卡(海外) |
| 出國族(年出國 2-4次) | 海外消費、機票、機場 | 低海外手續費、機場權益 | 玉山旅行卡(年出國 2-3次)或國泰華航卡(4次以上) |
我個人會把信用卡當成消費工具,不會把它當成賺錢工具。每年靠回饋省個 NT$5,000 到 NT$10,000 是合理目標,但不值得為了回饋率去改變消費習慣或增加不必要的刷卡額。
申辦前3步驟:先查年費、上限、活動截止日
廣告裡的最高回饋率通常是特定通路或限定活動的數字,申辦前要確認三件事:
- 查月上限和可刷金額上限:最高回饋對應多少月上限?你每個月實際刷得到上限嗎?高回饋低上限,實際回饋可能不如稍低回饋的無上限卡。
- 查年費與次年減免條件:首年免年費很常見,次年要刷多少才能免年費?有些卡的次年免年費門檻是 NT$30 萬,消費量不到就要繳 NT$1,500 到 NT$2,000 年費。
- 查活動截止日、登錄要求、指定通路認列規則:很多回饋是「活動期間」限定,過期就降回基本率。部分卡需要主動登錄、或限定通路才認列,出發前要確認銀行官方頁的最新條款。
銀行在財金資訊公司平台下有統一的支付安全標準,申辦過程中的卡號保護與交易驗證有法規規範,但權益縮水不在保護範圍內,消費者需要自行確認。
2026信用卡權益縮水趨勢:不要只看廣告回饋率
2026 年台灣信用卡市場有幾個明顯的縮水方向,不是回饋率降低,而是條件變細:
- 高回饋搭配低月上限:回饋率看起來高,但月上限從 NT$1,500 降到 NT$1,000 甚至 NT$600,名義上的高回饋能拿到的金額有限。
- 指定通路越切越細:「全通路」的定義越來越嚴,部分電商或新興平台不算在指定通路內,官網說明比廣告更重要。
- 需要主動登錄才能獲得高回饋:越來越多卡需要在活動期間主動登錄、登記帳單地址,或開通特定功能,才能拿到高額回饋。
- 分期交易越來越多不計入回饋:2026 年起多數銀行已將分期交易排除在「一般消費」回饋之外,一次付清才算。
我這幾年看信用卡權益,最常見的不是回饋變高,是條件變細。廣告標題寫「最高 6%」,但細則裡的通路限制、月上限、登錄要求加起來,實際拿到的可能只有 2% 到 3%。
建議每半年做一次信用卡健檢:看回饋是否有達到上限、年費是否有達到免除條件、有沒有更划算的替代選擇。
金管會銀行局提供金融消費者保護資源,若遇到回饋爭議,可透過金管會申訴管道反映。
2026台灣信用卡推薦常見問題
2025信用卡推薦排行2026年還能參考嗎?
部分仍可參考,但權益條件需要重新確認。多數台灣信用卡的卡片架構沒有大改,但 2026 年月上限、通路認列、活動期間都有調整。建議用 2025 推薦清單找到目標卡片後,再到各銀行官網確認 2026 年的最新回饋條件與年費規則,不要直接套用 2025 年的數字申辦。
2026台灣最推薦哪一類信用卡?
月刷不到 NT$2.5 萬的用戶,現金回饋卡(台新U Bear 或玉山Pi卡)通常是性價比最高的選擇。月刷超過 NT$3 萬且主要在全聯、大潤發消費,可考慮行動支付加碼卡(台新Line Pay卡)。每年出國 2 次以上,旅遊綜合卡(玉山旅行卡)的機場接送和海外回饋通常能攤銷年費。選卡前先確認自己的消費模式,不要只看最高回饋率。
Line Pay信用卡2026年還值得辦嗎?
如果你在全聯或大潤發每月刷超過 NT$6,000,台新Line Pay卡的 6% 回饋(月上限 NT$600)仍然划算。但月刷低於此金額,或消費分散在其他通路,一般現金回饋卡可能更適合。Line Pay 回饋計算的關鍵是「通路是否認列」,消費前確認該次消費是否符合活動條款,避免回饋未入帳後才發現條件不符。
旅遊信用卡和哩程卡有什麼差別?
旅遊信用卡(如玉山旅行卡)通常提供現金回饋加上機場接送或貴賓室,回饋彈性較高,適合不固定搭特定航空的用戶。哩程卡(如國泰華航卡、富邦長榮卡)累積特定航空公司哩程,適合固定搭乘同一家航空的商務旅客,哩程兌換機票有較高報酬率,但需要規劃提前兌換,2026 年哩程兌換率已略有調升。
海外刷卡要注意哪些費用?
海外刷卡主要要注意兩筆費用:海外刷卡手續費(一般約 1.5% 到 1.99%)和外幣兌換匯差。富邦長榮卡手續費 1.99% 偏高,台新FlyGo日幣手續費只有 1.2%,差距在日本長途旅遊時可以累積到幾千元。雙幣卡可以鎖定換匯時點,避免臨時兌換的匯差,出國超過 3 天以上的旅遊可以考慮。確認卡片在歐洲是否支援 3D Secure 2.0 驗證,避免刷卡被擋。
信用卡年費划不划算怎麼判斷?
計算方式:年費 ÷ 使用月數 = 每月成本,與同等無年費卡的回饋差額比較。以富邦長榮卡 NT$1,800 年費為例,若每年用到 2 次機場接送(每次市場價約 NT$800 到 NT$1,200),接送總價值已超過年費。若年消費達不到 NT$30 萬,接送資格拿不到,年費就是純支出。建議申辦第一年觀察實際使用狀況,次年費截止前評估是否繼續持卡。
月刷多少才需要多辦一張信用卡?
一般來說,月消費超過 NT$3 萬且消費分散在不同通路,搭配兩張卡(主力現金回饋卡 + 指定通路行動支付卡)能讓整體回饋率提高 0.5% 到 1%,年省 NT$1,800 到 NT$3,600 左右。月消費在 NT$1 到 2 萬,一張主力卡通常就夠,多辦容易造成年費管理負擔和信用查詢紀錄累積,對申請房貸或車貸時的信用評分有輕微影響。
信用卡回饋縮水要怎麼應對?
收到銀行通知回饋調整後,先計算新條件下每月實際可拿的回饋金額,再比較市場上同類型卡的現行條件。如果差距超過 NT$200 一個月(NT$2,400 一年),值得申辦新卡或剪卡。轉卡前確認新卡已核卡、舊卡剪卡不影響信用評分(持卡時間長的舊卡非必要不剪)。部分銀行有電話申請保留舊有條件的「保留方案」,縮水前可先致電詢問。
學生或信用小白能申辦高回饋信用卡嗎?
部分高回饋卡有年收入門檻(如 NT$40 萬至 NT$50 萬),學生和低收入初次申辦者通常不符合。建議從玉山學生卡或台新 GOGO 學生版入手,無年費、無收入門檻,先累積 1 到 2 年信用紀錄後,再升卡到回饋更高的版本。初次申卡額度通常 NT$2 萬到 NT$5 萬,每月按時全額繳清,大約 6 個月到 1 年後可申請提額或升卡。
信用卡點數快過期怎麼辦?
優先用現金折抵帳單(1 點約 NT$0.4 到 0.6),這是最直接且不浪費的兌換方式。哩程點數要提前 3 到 6 個月規劃兌換機票,旺季航班早早額滿,點數再多也找不到座位。富邦卡點數可申請延長 1 年效期,詳情洽客服。多數銀行的 App 可以直接查詢點數餘額和到期日,每季確認一次,避免忘記兌換造成損失。