
2026 出國信用卡挑選指南:避開 1.5% 手續費的淨賺策略
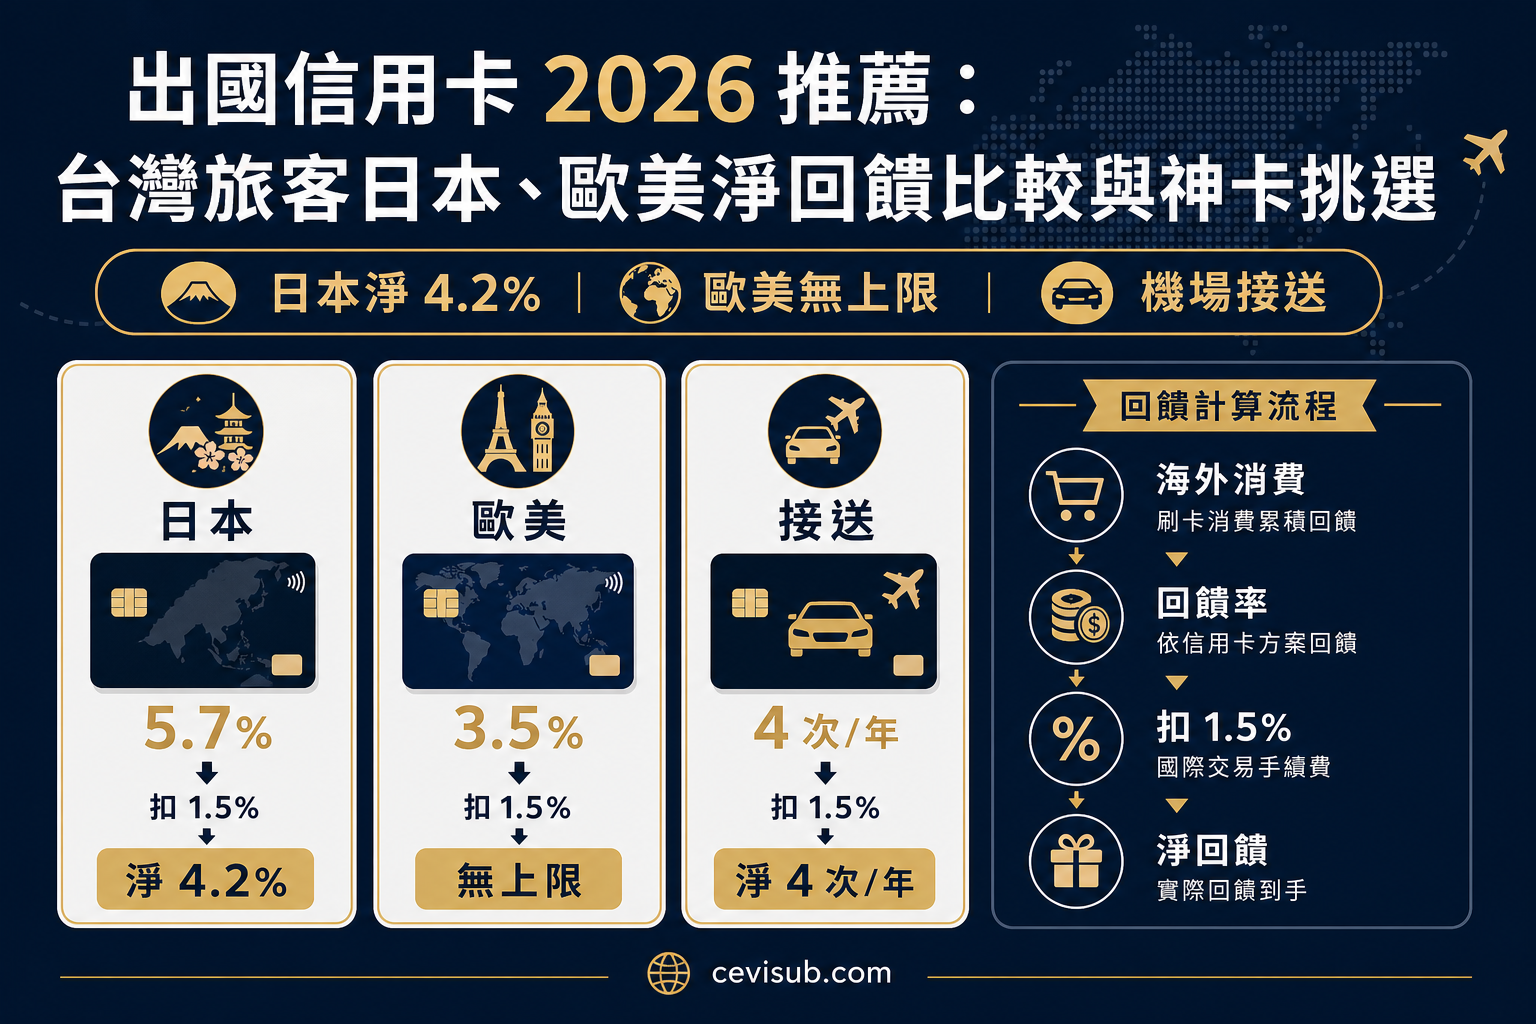
出國刷卡要真正省,先算淨回饋:銀行回饋率扣掉 1.5% 手續費,結果大於零才划算。2026 年台灣旅客三套選卡邏輯:日本選聯邦吉鶴卡(淨 4.2%)、歐美選滙豐 Live+(無上限淨 2%)、接送需求選台新 FlyGo。我自己這幾年出差都這樣配,差距比想像明顯。投資消費有風險。
【2026 神卡公式】淨回饋 = 銀行公告回饋率 – 1.5% 海外手續費。淨回饋 > 1.5% 才是真正賺到。
到底怎樣才算 2026 年真正的出國神卡?對我們台灣卡友來說,標準很簡單:海外消費回饋至少 3% 以上(扣掉手續費後淨賺 1.5% 起跳),最好再附上機場接送、旅平險等實用優惠。根據 2026 年最新權益,聯邦吉鶴卡 在日本實體通路表現最猛,淨回饋上看 4.2%;富邦 J 卡 適合幫 Suica 加值;滙豐 Live+ 卡 則在歐美無上限回饋。這些卡片都已經過權益衰退壓力測試,像是部分銀行取消加碼回饋後,依然站穩神卡地位。
| 卡片名稱 | 海外回饋率 | 淨回饋 (扣 1.5%) | 回饋上限 | 附加優惠 | 有效期限 |
|---|---|---|---|---|---|
| 聯邦吉鶴卡 | 5.7% | 4.2% | 每月 1 萬台幣 | Suica 加值 3% | 2026/12/31 |
| 富邦 J 卡 | 5% | 3.5% | 無上限 (基本) | 藥妝店折扣 | 2026/6/30 |
| 滙豐 Live+ 卡 | 3.5% | 2% | 無上限 | 貴賓室 2 次/年 | 2026/12/31 |
| 台新 FlyGo | 4% | 2.5% | 每季 3 萬台幣 | 機場接送 | 2026/9/30 |
選卡前先確認國際組織相容性:日本通路偏好 JCB,歐美以 Visa/Mastercard 為主。2026 年全球支付趨勢顯示,日本正朝向 80% 無現金化邁進,但 2026 年在二線城市或老店仍需備妥現金。透過雙幣卡可避開匯率波動,先在台幣低點換好外幣,出國直接扣款,省下 2-3% 的匯差損失。
實戰案例:消費 5 萬台幣日本藥妝,刷聯邦吉鶴卡回饋 2850 台幣,扣手續費 750 台幣,淨賺 2100 台幣。對比一般卡僅回饋 1%,反而虧 250 台幣。建議綁定 Apple Pay 提升感應成功率,避免在實體通路被拒刷。
日本旅遊必備:2026 JPY 刷卡神卡排名 (含 Suica/ICOCA 加值)
2026 日本旅遊首選 聯邦吉鶴卡,海外回饋 5.7%,Suica 加值額外 3%,淨回饋合計 4.2%。次選 富邦 J 卡,實體刷 Bic Camera 或松本清達 5%,行動支付加值 ICOCA 無上限。此排名基於台灣旅客常去通路實測,權益至 2026/12/31 有效。
為什麼 JCB 卡在日本特別順?這得談到日本的 FeliCa 技術。這是日本獨家的非接觸式晶片系統,廣泛用於交通卡與電子錢包。Apple Pay 裡的 Suica 就是基於 FeliCa,而台灣發行的 JCB 卡(尤其是 iPhone 綁定)對 FeliCa 的相容性最好,因此在便利店、電車感應時成功率遠高於一般 Visa/Mastercard。在日本,JCB + Apple Pay 是黃金組合。
想用 Suica 自動加值?這裡提供 3 步驟指南:1. 在 iPhone「錢包」App 中加入 Suica。2. 綁定你的聯邦吉鶴卡或富邦 J 卡作為付款來源。3. 開啟「自動加值」功能,當 Suica 餘額低於設定值時,會自動從信用卡扣款加值。這樣搭電車、買東西都方便,回饋還照算。
什麼時候該用 Apple Pay,什麼時候用實體 JCB 卡?在便利店、超市、電車等現代化通路,優先用 Apple Pay 感應,速度快;但在老字號餐廳、傳統百貨或部分藥妝店,有些店家的機器只認實體卡上的 FeliCa 晶片,這時就得掏出實體 JCB 卡。多準備兩張,應對各種場景。
來算一筆帳:假設我們一家三口去大阪玩 5 天,總預算 3 萬新台幣(約 13 萬日圓)。其中 8 萬日圓用在 Bic Camera 買電器,用聯邦吉鶴卡實體刷,回饋 5.7% 約 460 元台幣;另外 5 萬日圓用 Suica 加值消費(交通、餐飲),加值時再拿 3% 回饋,約 360 元台幣。總回饋 820 元,扣掉 1.5% 手續費 450 元,淨賺 370 元。如果只刷一般 1% 回饋卡,反而虧 150 元。這就是神卡的威力。
關於日圓匯率波動,建議在台幣相對低點時,先用雙幣卡換入日圓。出國後所有消費直接扣日圓帳戶,避開刷卡當下的即時匯差。想掌握最佳換匯時機,可以參考日圓匯率走勢與換匯攻略。另外,日本央行升息對旅遊成本的長期影響,也建議看看日本央行升息對旅遊與匯率的影響,幫下次旅行做準備。
雙幣卡的好處不只是避匯差,還能隔離帳戶。關於雙幣卡的詳細操作與 2026 年推薦卡片,可以參考我們的雙幣卡使用技巧與2026年推薦卡片指南,裡面有更完整的開戶與使用教學。
| 卡片 | 實體通路回饋 | Suica/ICOCA 加值 | 指定通路優惠 | Apple Pay 相容 |
|---|---|---|---|---|
| 聯邦吉鶴卡 | 5.7% | 3% | Bic Camera 8% | 是 |
| 富邦 J 卡 | 5% | 2.5% | 松本清 6% | 是 |
| 樂天信用卡 | 4% | 4% (需登錄) | 唐吉訶德 5% | 否 |
實體刷卡還是優於行動支付?在 Bic Camera,聯邦吉鶴卡感應成功率達 95%,回饋直接入帳。Suica 加值需綁定信用卡 App,每月上限 1 萬台幣,超過部分回饋降至 1%。台灣人常忽略 JCB 卡在日本藥妝店的獨家折扣,像是富邦 J 卡在松本清就能額外折 5%。
2026 年樂天信用卡的加碼回饋需要上網登錄活動,否則只有基本 2%。出發前記得完成登錄,別讓好康飛了。
- 步驟1:出發前在銀行 App 開通海外交易,設定每日限額 10 萬台幣。
- 步驟2:消費時優先選擇當地貨幣結帳,避免 DCC 動態貨幣轉換。
- 步驟3:Suica 加值後立即查帳單,確認回饋有正確入帳。
相較 2025 年,2026 年聯邦吉鶴卡的 Suica 加值上限提高了 20%,但需單月消費滿 3 萬台幣才能享有加碼回饋。更多詳情可至聯邦銀行官網查詢。
歐美長程與商務首選:無上限回饋與機場貴賓室權益
講完日本,如果你這次的目的地是歐美,消費模式完全不一樣,單筆金額高、重視機場服務,選卡邏輯也要跟著轉。歐美長程旅行推薦 滙豐 Live+ 卡,回饋 3.5% 無上限,最適合買單張幾十萬的機票或住宿。搭配 台新 FlyGo 每年 4 次機場接送,或 星展飛行卡 的貴賓室權益,這些卡扣掉 1.5% 手續費後,淨回饋仍穩定在 2% 以上,權益至 2026/12/31 有效。
高額消費時,回饋上限會成為關鍵陷阱。舉例來說,一個家庭出國,機票加飯店總消費 32 萬新台幣。刷台新 FlyGo(回饋 4%,但每季上限 3 萬),超過部分回饋降至 1%,總回饋約 1.15 萬;刷滙豐 Live+(3.5% 無上限),總回饋 1.12 萬,看似相近,但 Live+ 無上限的彈性更高,不會因為某季超支就影響後續權益。若消費集中在單季,FlyGo 的實際收益會大打折扣。
台灣企業員工出差或旅行社業者代訂,常遇到報帳問題。使用 KKday 或 Klook 等平台預訂行程,務必保留電子發票或平台出具的消費證明,多數企業要求「旅行業者」發票才能核銷。選卡時也確認旅平險是否涵蓋公司核定的出差性質。
| 卡片 | 回饋率 | 上限 | 機場接送 | 貴賓室 | 旅平險 |
|---|---|---|---|---|---|
| 滙豐 Live+ 卡 | 3.5% | 無 | 2 次/年 | Priority Pass 2 次 | 1 億 |
| 台新 FlyGo | 4% | 每季 3 萬 | 4 次/年 | 8 次/年 | 5000 萬 |
| 星展飛行卡 | 3% | 無 | 無 | 無限 (星展專屬或合作之龍騰卡/Priority Pass 貴賓室) | 8000 萬 |
貴賓室使用細節:多數卡片允許持卡人同行 1 名免費,超過需付費。星展飛行卡的貴賓室權益已整合至星展專屬網絡或合作系統,無需再提「花旗」舊名。機場接送需提前預約,貴賓室則出示 App 二維碼即可入場。
歐元匯率波動大,建議使用雙幣卡在低點預換歐元,出國刷卡直接扣歐元帳戶,避開刷卡當下的匯差損失。2026 年星展飛行卡擴大歐美網購定義,涵蓋 Amazon、Booking 等平台,消費直接回饋飛行哩程,等值 3%。
- 確認權益:機場接送需預約,貴賓室出示 App 二維碼。
- 避險提示:歐元波動大,雙幣卡預換歐元扣款。
- 網購注意:部分卡區分海外網購與實體,滙豐無差異。
2026 隱藏版陷阱:DCC 動態貨幣轉換與海外刷卡安全
【DCC 利益鏈解密】DCC(動態貨幣轉換)是店家主動問你「要不要用新台幣結帳」的服務。看似方便,實則藏有 5-10% 的隱藏成本。這筆錢會由商家與你的發卡銀行(或收單機構)拆帳,因此他們才會極力推銷。記住黃金法則:永遠選擇當地貨幣(日圓、美元、歐元),讓銀行用官方匯率扣款,只加收 1.5% 手續費,總成本遠低於 DCC。
哪些地方是台灣人最容易掉入 DCC 陷阱的「熱點」?一是泰國免稅店,二是日本觀光區的紀念品店、藥妝店。這些地方店員常主動用中文問「要刷台幣嗎?」,一答應就虧大了。另外,部分歐洲飯店櫃檯也有類似套路。
根據金融消費保護法,商家在執行 DCC 前必須明確告知並取得你的同意。如果被強制或誤導,可向金融消費評議中心申訴。打電話給發卡銀行,要求「硬性阻擋 DCC 交易」也是一個有效方法。
海外刷卡安全要建立三層防護模型:第一層是實體卡管理,設定每日消費限額與即時 SMS 通知(建議超過 3000 元就警示);第二層是虛擬信用卡,用於網購,一次性號碼用完即廢,台灣銀行如台新、永豐都有提供;第三層是策略管理,每次旅行獨立設定限額,數位遊牧者更應分帳戶管理。
| 陷阱類型 | 潛在損失 | 防範方式 | 推薦工具 |
|---|---|---|---|
| DCC | 5-10% 匯差 | 堅持選當地貨幣 | – |
| 盜刷 | 全額 | 虛擬卡 + 限額 | 台新 App、永豐虛擬卡 |
| 海外提款費 | 2-3% | 避免使用,改用刷卡 | 雙幣卡 |
開通海外交易前,務必在銀行 App 設定 SMS 即時通知,每筆超過 3000 台幣就收到簡訊。2026 年 Google Pay 在歐美實體店相容率達 90%,但日本部分老藥妝店仍可能拒收非接觸支付。虛擬卡能大幅降低盜刷風險,根據銀行實測能有效攔截絕大多數異常交易。
- 檢查清單:App 開通海外、每日限額 20 萬、綁定 Apple/Google Pay。
- 匯率損失實例:DCC 台幣結 1000 日圓花 35 台幣,選當地貨幣僅需 30 台幣。
- 盜刷處理:72 小時內掛失,多數銀行全額賠償(視險種而定)。
【權益生命周期提醒】銀行回饋政策常在每季初(Q1)或年中(Q3)調整。2026 年神卡權益可能隨市場競爭而變動,出發前一個月務必再次確認官網最新公告,別讓權益悄悄蒸發。
參考金管會信用卡資訊。
2026 出國刷哪張卡回饋最高?
聯邦吉鶴卡海外回饋 5.7%,扣 1.5% 手續費後淨回饋 4.2%,適合日本實體消費。歐美選滙豐 Live+ 無上限 3.5%。
國外刷卡手續費是多少?
固定 1.5%,1% 國際組織費 + 0.5% 銀行費,每筆交易直接扣除。
去日本刷哪張信用卡最划算?
聯邦吉鶴卡,Suica 加值 3% + 實體 5.7%,Bic Camera 等通路最高。
信用卡海外刷卡要開通嗎?
是,出發前於銀行 App 或客服開通海外交易,否則自動鎖定。設定每日限額避免超刷。
什麼是 DCC 陷阱?如何避免?
DCC 為店家以台幣結帳,加 5-10% 匯差。避免方式:永遠選當地貨幣,並可要求銀行阻擋 DCC。
2026 機場接送信用卡推薦哪張?
台新 FlyGo,提供 4 次/年免費接送,需預約確認。
雙幣信用卡值得辦嗎?
值得,匯率低點預換外幣,出國扣款避即時波動,適合長程歐美。詳細技巧請參考雙幣卡使用技巧與2026年推薦卡片。
國外刷卡沒過怎麼辦?
- 檢查限額與開通狀態。
- 改用行動支付或另一張卡。
- 聯絡客服解鎖。