
幾年前有個讀者傳訊息給我,月薪差不多五萬,說自己每個月到了二十五日就剩不到三千塊,還問我要不要去學短線當沖。我當時的回覆只有一句:你現在不是投資問題,是現金流沒系統。
我在市場待了十幾年,看過很多人追進各種投資工具,結果虧掉本金還是次要的,最麻煩的是他們根本沒有緊急預備金。失業、生病、家裡出事,只要一個意外,帳戶就被逼著虧損出場。這不是報酬率問題,是財務底盤問題。
小資族理財最常卡在哪裡,我這幾年反覆看到的答案幾乎都一樣:不是不知道要做薪資分配,是沒有系統讓它自動發生。這篇我想從薪資怎麼流走開始談,不跳到你該買哪檔 ETF。如果你月薪四到六萬,現金流還沒建立系統,這篇比任何選股文章都更值得你先讀完。
先搞清楚薪水流到哪,再談要存多少
台灣 2025 年工業及服務業受僱員工每月平均總薪資約 55,645 元,中位數大約落在 42,000-45,000 元的區間。你的月薪如果在這個範圍,你不是薪水低,你是跟多數人一樣,在一個很難靠意志力把儲蓄率拉高的薪資結構裡面工作。
問題通常不是努不努力,是固定支出太重,彈性支出看不清楚,到月底才發現剩不多。逐筆記帳理論上有用,但絕大多數人持續不了兩個月。
我個人不太相信靠意志力存錢這套。意志力每天都在被各種 App 通知、限時優惠、朋友聚餐和訂閱費用消耗。比較可靠的方法是把系統設定好,讓存錢自動發生,不用每次都靠意志力抗拒。
要建立這個系統,第一步是先把薪資分三桶,把生活開銷、彈性花費、儲蓄投資分清楚,而不是把所有錢放在同一個帳戶裡靠感覺控制。
月薪 4 萬、5 萬、6 萬怎麼分三桶
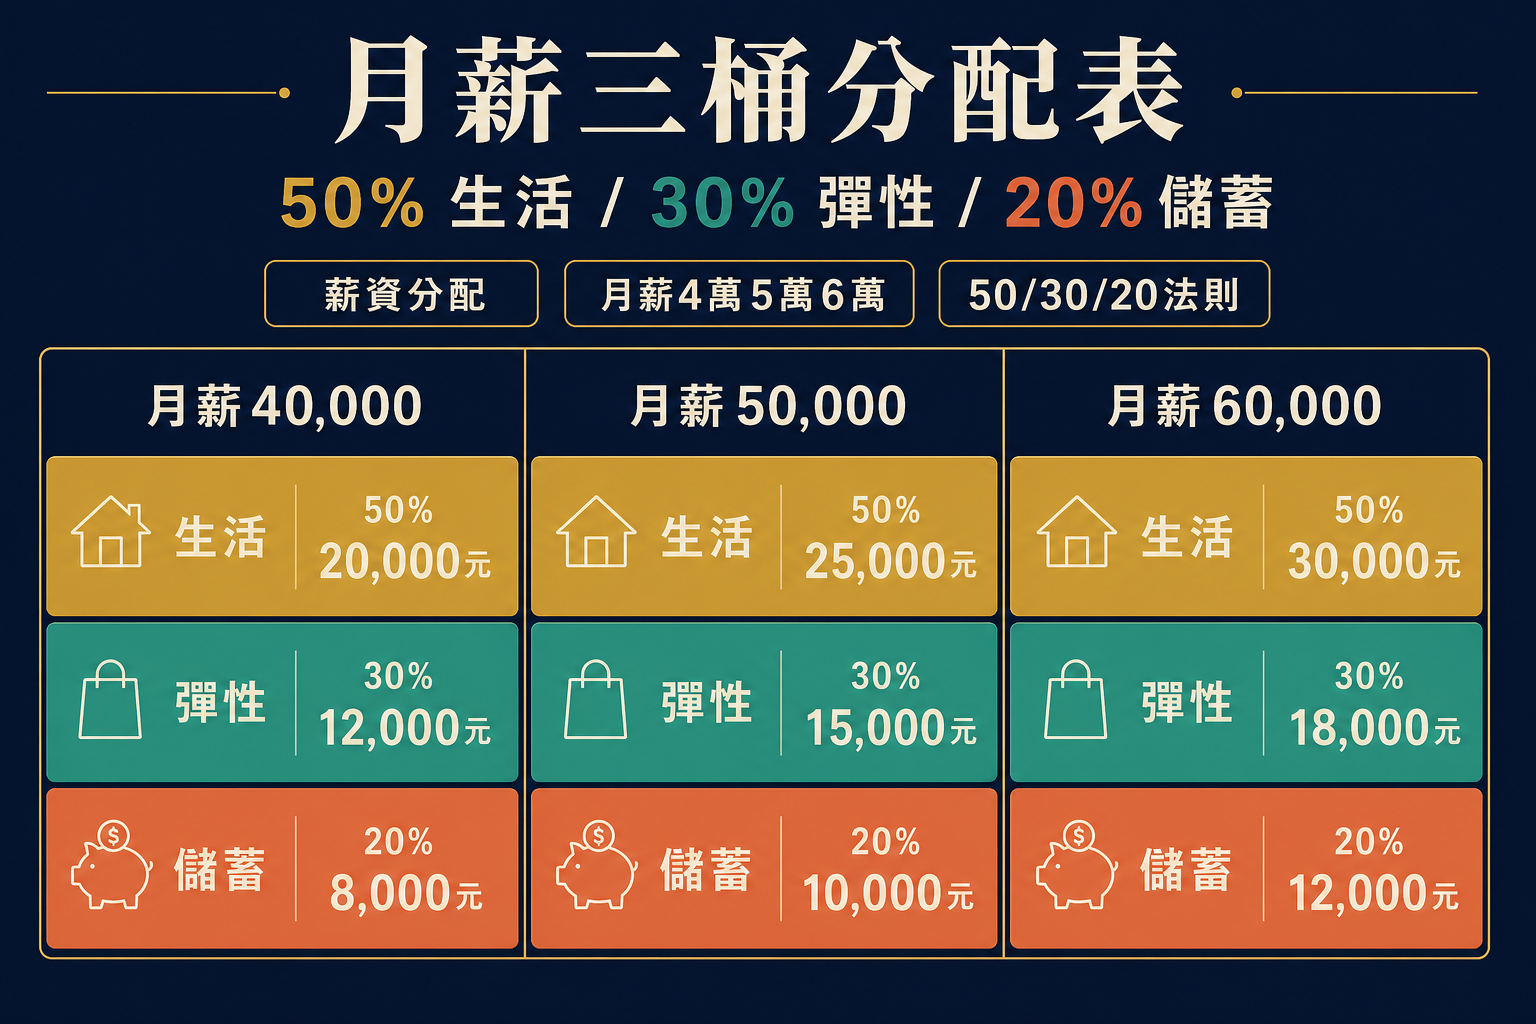
50/30/20 是個常見的起點:50% 生活開銷(房租、餐飲、交通、保費)、30% 彈性花費(聚餐、娛樂、購物)、20% 儲蓄投資。這個比例的設計邏輯是讓每一桶都有名字,讓超支的桶子露出來。
實際算月薪 4 萬、5 萬、6 萬的話:
| 薪資 | 50% 生活開銷 | 30% 彈性花費 | 20% 儲蓄投資 |
|---|---|---|---|
| 40,000 | 20,000 | 12,000 | 8,000 |
| 50,000 | 25,000 | 15,000 | 10,000 |
| 60,000 | 30,000 | 18,000 | 12,000 |
這只是起點,不是鐵律。如果你有房貸、養小孩、或每個月要給孝親費,生活開銷桶可能要拉到 55-60%,彈性桶先壓縮,儲蓄桶等收入提高再補。硬套 50/30/20 然後每個月缺口出現,只會讓你感覺「理財失敗」,然後放棄系統。
根據行政院主計總處的薪資資料,台灣薪資中位數還沒到 5 萬,月薪 4 萬的人如果租屋加通勤加孝親已經超過 25,000,那生活開銷桶就先設 60%,等換工作或加薪再調整。
參考來源:行政院主計總處薪資統計
緊急預備金先存夠,再談報酬率
緊急預備金的目標是 3 到 6 個月的必要支出,不是三個月的全部薪資。必要支出只算你非付不可的項目:房租或房貸、餐飲基本額、交通、保費、孝親費。彈性花費那一桶先不算進去。
用三種情境換算,必要支出大約是生活開銷桶的 70-80%:
| 月薪 | 月必要支出(估) | 3 個月預備金目標 | 6 個月預備金目標 | 按 20% 每月存,建成月數(3 個月目標) |
|---|---|---|---|---|
| 40,000 | 約 15,000 | 45,000 | 90,000 | 約 6 個月 |
| 50,000 | 約 18,000 | 54,000 | 108,000 | 約 6 個月 |
| 60,000 | 約 22,000 | 66,000 | 132,000 | 約 7 個月 |
緊急預備金要放在流動性高的地方:活存、數位帳戶(台新 Richart、玉山、或銀行附設數位帳戶),不要放在定存或 ETF 裡。定存提前解約要罰息,ETF 在市場下跌時賣出是雙重虧損。
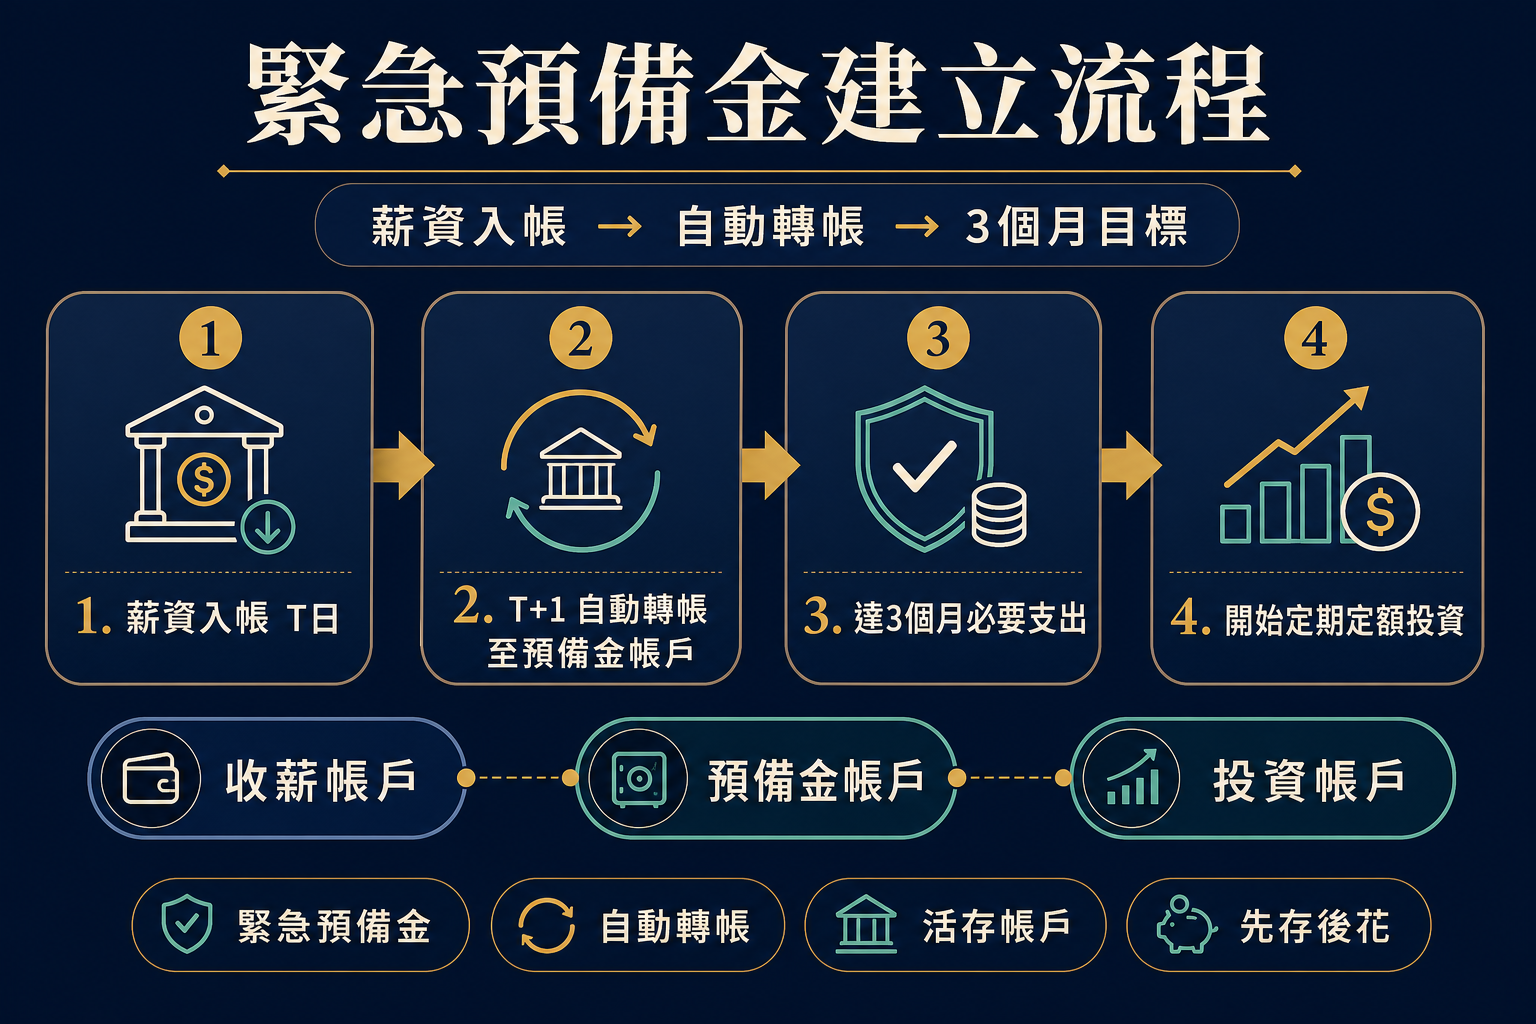
未達 3 個月預備金之前,20% 儲蓄桶全數先存預備金,不要急著把錢推進波動資產。這不是保守,是防呆。等預備金到達 3 個月,才把這 20% 拆成「繼續補充預備金」與「定期定額投資」兩個目的地。
先存後花怎麼設:薪資日、自動轉帳日、定期定額日要分開
先存後花的邏輯是在你還沒機會花錢之前,讓系統把錢自動搬走。
一個可行的三帳戶架構:
- 收薪帳戶(薪資入帳用)
- 生活帳戶(綁信用卡、自動扣款用)
- 儲蓄投資帳戶(放預備金 + 定期定額扣款源頭)
時間序建議:薪資入帳日設為 T 日,T+1 設自動轉帳到儲蓄帳戶,T+2 設 ETF 定期定額扣款,信用卡繳款日設在 T+7 到 T+10 之間。這樣你進帳後的前幾天,錢就已經移走了,剩下的才是你能花的額度。
這幾年看下來,真正留下來的通常不是最會猜行情的人,而是現金流沒有斷的人。很多人月薪五萬,還是靠每次發薪才能把上個月刷的卡繳清。不是不努力,是帳戶沒分開,花錢和存錢在同一個池子裡攪。
記帳不用逐筆記:每月只抓 8 個支出洞就夠
逐筆記帳容易在三個月後放棄,因為中斷一次就失去連續感,然後乾脆不記了。對多數人來說,更可持續的方法是每個月底用帳單回頭算。
把支出分成 8 類:
| 支出類型 | 範例項目 |
|---|---|
| 房租/房貸 | 月租、管理費、地坪費 |
| 餐飲 | 外食、超市、飲料 |
| 交通 | 捷運、油費、停車、機車保養 |
| 保險 | 壽險、醫療、意外、車險 |
| 孝親與家庭 | 孝親費、育兒費、醫療費 |
| 娛樂與訂閱 | 串流、遊戲點數、聚餐、旅遊 |
| 學習與健康 | 書籍、課程、健身、健檢 |
| 其他 | 購物、禮品、突發支出 |
信用卡消費有帳單可以分類,轉帳和行動支付也有明細。每個月底花 20 分鐘,把這 8 個桶填完,你就能看到哪一桶超標。訂閱費清理一次通常能省幾百到幾千塊,一年一次就值得。
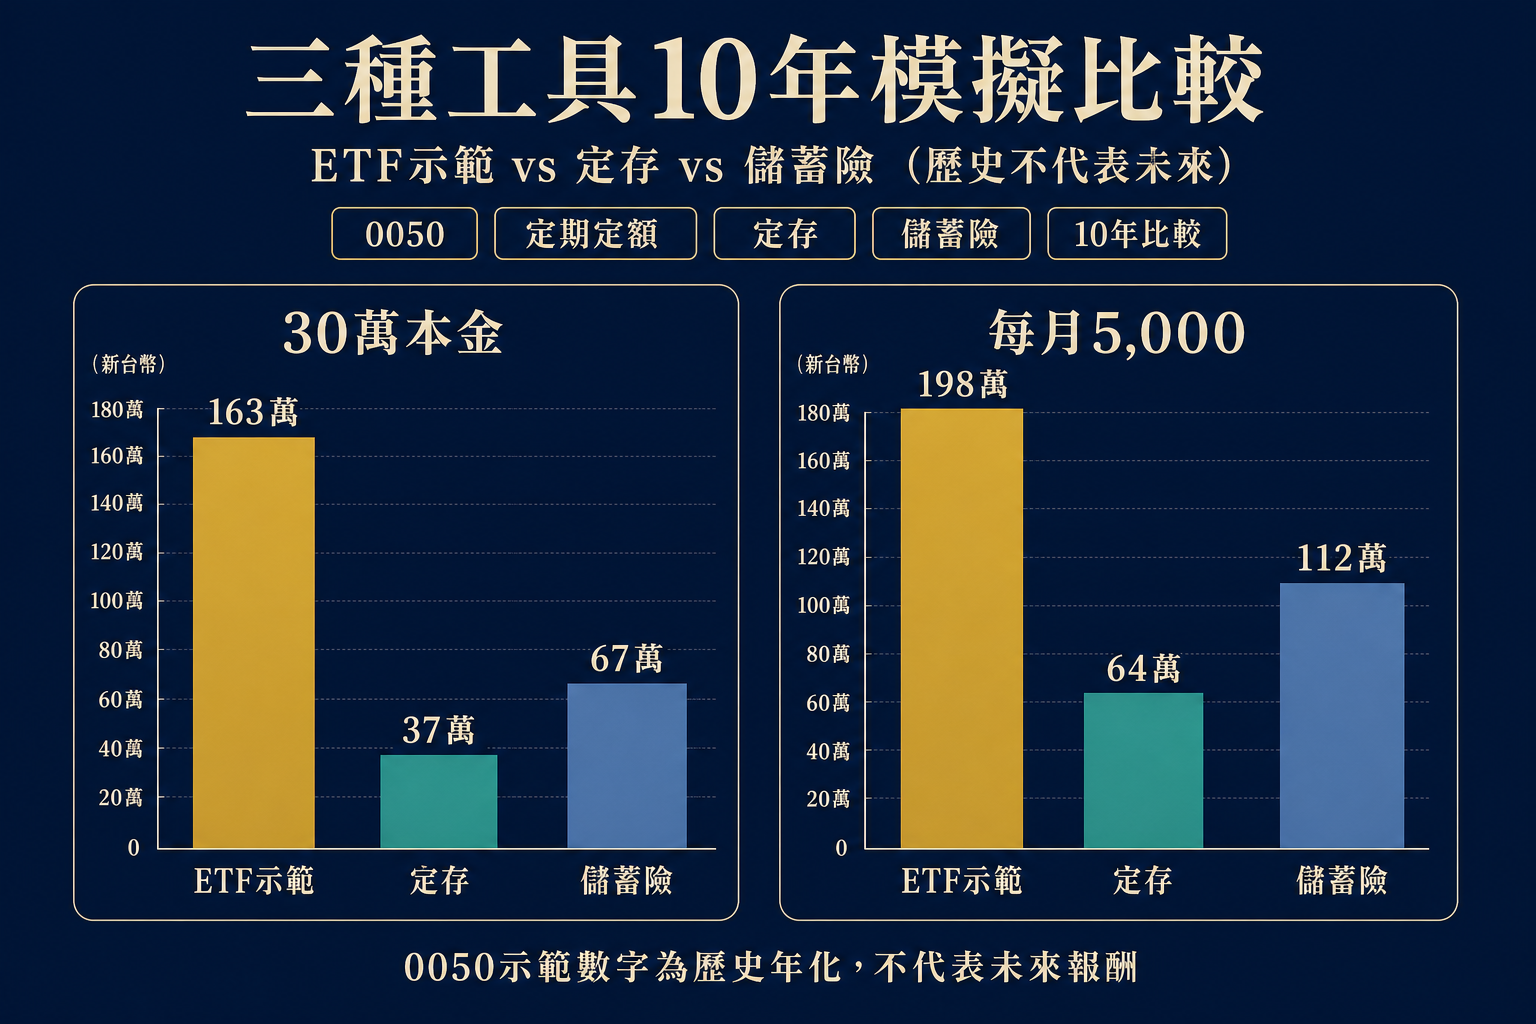
ETF、定存、儲蓄險差在哪:30 萬和每月 5,000 跑 10 年
這三個工具功能不同,不能直接說哪個比較好,只能說在什麼條件下各有用處。
以下是兩種情境的示範模擬。0050 數字採用近 10 年歷史年化約 12% 作為示範,不代表未來報酬;定存採一年期 1.7%;儲蓄險採 IRR 約 2.3%。實際報酬受市場、解約時點與個別保單差異影響,歷史績效不代表未來:
| 情境 | 0050(示範 12%) | 定存(1.7%) | 儲蓄險(IRR 2.3%) |
|---|---|---|---|
| 30 萬本金 10 年後 | 約 93 萬 | 約 35.5 萬 | 約 37.7 萬 |
| 每月 5,000 投入 10 年後 | 約 111 萬 | 約 65.3 萬 | 約 67.3 萬 |
這張表不是叫你一定要買 ETF。三個工具有不同前提:定存本金不波動、提前解約僅罰息,適合短期安全資金;儲蓄險要看保障內容、IRR 計算與解約金損失,提早解約可能虧損本金;ETF 本金會隨市場波動,2022 年 0050 曾下跌約 24%,持有者必須能承受這種波動不在低點賣出。
如果你問我,我寧願你先有緊急預備金,再談要把多少比例放進 ETF,而不是在帳戶沒有安全墊的情況下就把所有剩餘資金每月定期定額進去。
關於通膨對定存實質報酬的侵蝕,可以參考這篇:通膨時代資產配置指南。
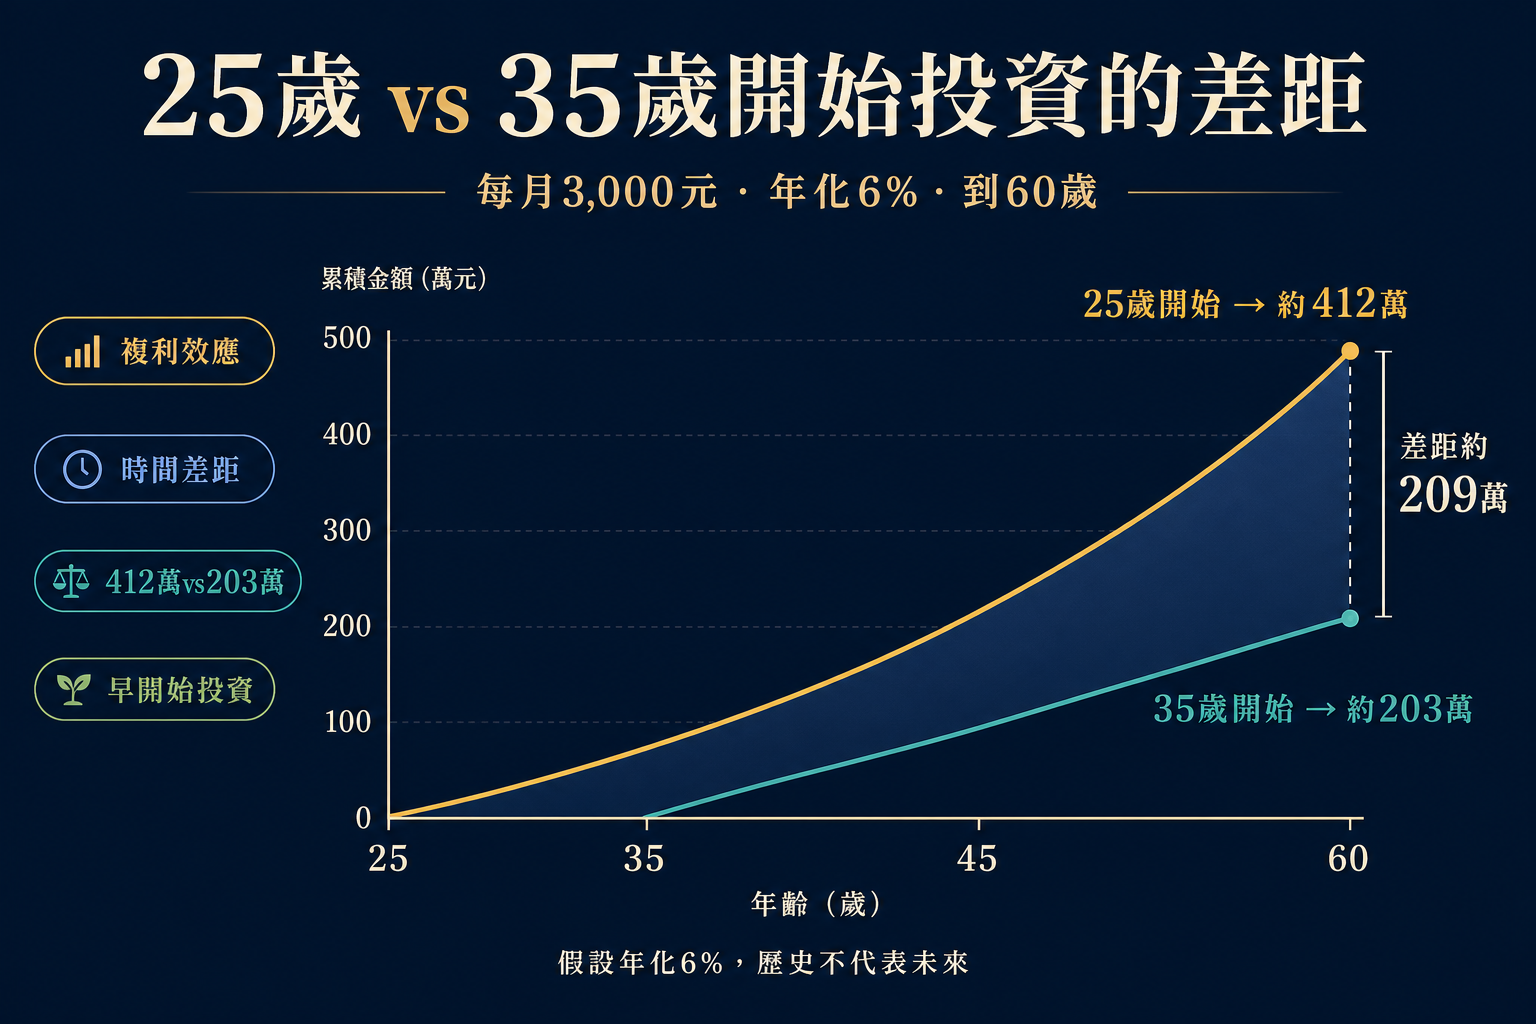
25 歲和 35 歲開始存股,差的不只是 10 年,是整個複利斜率
假設年化報酬 6%、每月投入 3,000 元、一直到 60 歲。
25 歲開始,投入 35 年,終值約 412 萬。35 歲開始,投入 25 年,終值約 203 萬。差距約 209 萬,本金差異只有 36 萬(每月 3,000 乘以 10 年)。另外 173 萬是時間換來的複利。
這個計算有很多假設前提,6% 年化不是保證,市場每年都不一樣,個人的提款和中斷也會影響最終結果。我列這個數字不是要你相信這個數字一定會發生,而是要讓你看到「早點開始習慣」的邊際效益比「晚點開始大筆投入」要穩一些。
如果你現在 35 歲還沒開始,不是沒機會,只是留給複利的時間比較短,每個月的金額要相對高一點才能補回來。問題不是你有沒有資格投資,是你現在的現金流有沒有支撐你持續扣款 25 年不中斷。
保險不是儲蓄替代品:先買保障,再看投資功能
小資族最常踩的保險坑,是把儲蓄型保單當投資工具,結果保障不足,現金流也被卡死。
保費效率的核心問題是:你付的保費換到的保障,值不值得這個成本。以 30 歲男性、500 萬定期壽險保障為例,年繳保費大約落在 5,000 到 8,000 元區間(費率因公司和條款差異,應以保險公司公開費率試算為準)。終身壽險或儲蓄型壽險同樣保障金額,年繳可能在 4 到 10 倍以上。
這個費差,如果你把它放進低成本 ETF 定期定額,20 年後的差距可能比保單的增值金額還要顯著,但前提是你能持續不解約。這不是說儲蓄型保單完全沒有場景,在某些需要強制儲蓄、或子女教育金規劃的情境下,保單的紀律功能有其用途。但如果你的目的是純粹的財富累積,又沒有評估過 IRR 和解約損失,保費效率可能遠低於你以為的。
我個人不反對保險,但反對用看不懂的保單替代理財紀律。建議先確認你有足夠的壽險保障(有房貸或扶養責任的人)、醫療險基礎保障、意外險,再考慮儲蓄型商品。做個人財務體檢時,把所有保單保費加起來,看佔月收入的比例,通常不應超過 10-15%。
平價金融商品選法:看總成本,不看廣告上的低門檻
「平價」在金融上不是便宜,而是總成本低。金融商品的成本往往不在廣告上顯示最大的那個數字,而是藏在費用、手續費、管理費和條款裡面。
幾個常見的成本位置:
| 產品 | 表面成本 | 真正要看的成本 | 要問的問題 |
|---|---|---|---|
| 主動基金 | 申購費 0-3% | 總費用率(含管理費、保管費)可能 1.5-2.5%/年 | 費用率多少,過去 5 年有沒有超越指數 |
| 指數 ETF | 定期定額最低 1,000 元 | 內扣費用率(0050 約 0.43%/年)+ 手續費折扣 | 費用率、折扣後手續費實際是多少 |
| 儲蓄險 | 月繳保費 | IRR(內部報酬率)、解約金損失 | 如果第 3 年解約,能拿回多少本金 |
| 房貸 | 廣告最低利率 | 加碼條件、指數型還是固定型、寬限期結束後月繳跳多少 | 寬限期後月繳是多少,5 年後利率怎麼調 |
| 信用卡 | 年費免除條件 | 回饋上限、現金回饋 vs 點數折抵費用差 | 每年實際拿回多少,年費值不值得 |
這個概念最直接的應用是基金費用率。台灣主動型股票基金總費用率平均約 1.5-2% 以上,追蹤大盤的指數 ETF 費用率通常低於 0.5%。假設兩者長期年化報酬相近(主動基金實際上長期多數落後指數),費用差 1.5% 在 30 年、本金 100 萬的情境,累計損失可能超過 50 萬。這不是小事。
配息不是免費現金:台灣股利所得稅務二擇一
存股和 ETF 配息在台灣有稅務問題,很多小資族不知道要選哪一種計算方式。
台灣個人股利所得有兩個選項:第一個是合併計稅,股利按個人綜合所得稅率計算,但享有股利所得的 8.5% 可抵減,每戶上限 8 萬元(即股利約 94 萬以內,可抵減不會超過上限)。第二個是分開計稅,以 28% 單一稅率計算,不抵減其他所得。
小資族年收入在標準扣除額加上各種扣除項目後,邊際稅率若在 20% 以下,通常合併計稅加 8.5% 抵減會比 28% 分開計稅划算。但每個人情況不同,報稅系統會自動試算兩種方式,建議申報前讓系統比較一次再決定。
官方說明可參考:財政部稅務入口網:股利所得合併計稅與 8.5% 可抵減;財政部稅務入口網:股利所得 28% 分開計稅。
關於除權息後填息機率與台股配息實務,可以延伸閱讀:除權除息完全攻略。
我會避開的五個理財紅線
這五條不是教條,是我在市場看過太多案例後的直覺整理。
| 紅線 | 為什麼有問題 |
|---|---|
| 信用卡循環未清 | 循環利率通常 10-20%,沒有合理投資假設能穩定超過這個成本,等於是在虧損基礎上加槓桿 |
| 沒有 3 個月預備金 | 市場下跌時可能被迫在低點出場;生活突發事件會打亂投資節律 |
| 借錢投資 | 槓桿放大獲利也放大虧損,而且還款壓力不隨市場暫停;台灣許多「理財課程」都在這條線上 |
| 不懂商品結構就買進 | 股票連結存款、高收益債、衍生性商品,都有費用、流動性與贖回風險;不理解條款就進場,出事時才知道原來有這些限制 |
| 看到「固定回報」宣傳就匯款 | 合法金融機構沒有投資報酬固定確定的商品;任何宣稱回報可預測的說法都值得高度質疑,遇到這類情況應先查金管會金融消費者保護或向主管機關確認業者資格 |
新手最常踩的坑是第四條:看到別人說 XX 很好,就跟著買,連費用結構和流動性都不知道。我自己也踩過,不是說說而已。
理財的底盤不是選到一個好標的,而是現金流不斷、沒有高利負債、有預備金、保險基礎保障夠,剩下的才是投資比例問題。如果你還沒走到這裡,可以先從新手投資教學的基礎文章開始,或者先整理一次個人資產負債表看清楚自己的財務現況。
更多台股入門知識,可以參考:台股新手入門。
小資族理財常見問題
小資族理財第一步是什麼?
先整理現金流和建立緊急預備金,而不是急著選投資商品。知道每月固定支出、可儲蓄金額,以及有沒有高利負債需要先處理後,再決定投資比例和工具選擇。
月薪 4 萬怎麼分配比較合理?
可用 50/30/20 作起點,生活開銷 2 萬、彈性花費 1.2 萬、儲蓄投資 8,000 元。若租屋或孝親費用高,生活桶先調高到 55-60%,儲蓄桶等收入提高再補。比例不是鐵律,系統建立才是關鍵。
緊急預備金要存多少?
至少 3 個月必要支出,較保守可到 6 個月。自由工作者、單薪家庭或有房貸者建議以 6 個月為目標。月薪 5 萬、必要支出約 18,000 的情境,3 個月目標約 54,000 元。
緊急預備金可以拿去買 ETF 嗎?
不建議。緊急預備金重點是流動性和本金穩定,應放活存或隨時能提領的帳戶,不應承擔市場波動。ETF 在市場下跌時賣出,虧損加上停損是雙重打擊。
0050 或 0056 定期定額適合小資族嗎?
可作為學習低成本投資的工具,但仍有本金波動風險。應先確認有預備金、沒有高利負債,理解 ETF 的成分、費用率與市場波動後再進場。歷史報酬不代表未來。
定存、ETF、儲蓄險哪個比較好?
沒有單一答案。定存重流動性與本金穩定,適合短期安全資金。指數 ETF 歷史長期報酬較高,但有本金波動。儲蓄險要看 IRR、解約金損失與保障內容。三者功能不同,不是直接競爭關係。
一定要每天記帳嗎?
不一定。逐筆記帳很多人撐不了兩個月。更可持續的方法是每月用信用卡帳單和銀行明細做一次支出分類,找出 8 個支出桶中哪一桶超標,再決定要不要調整。
定期壽險和終身壽險怎麼選?
先確認保障需求和現金流。小資族通常應優先確認有足夠的定期壽險保障,再評估儲蓄型保單是否符合自己的長期目的和現金流條件。保費效率是判斷關鍵,比較 IRR 和解約金後再做決定。
有信用卡循環還能投資嗎?
通常應先處理高利負債。循環利率 10-20% 的負債成本,很難靠合理的投資假設穩定超越。邊付高利息邊投資,整體報酬會被侵蝕,也容易讓現金流風險上升。
股利所得 8.5% 可抵減是什麼意思?
台灣個人股利所得可選合併計稅,享有 8.5% 股利所得可抵減、每戶上限 8 萬元;也可選 28% 單一稅率分開計稅。年收入較低的小資族通常以合併計稅搭配可抵減較為有利,但應以報稅系統實際試算為準,詳情見財政部稅務入口網。
薪水不高,每月投 1,000 元有意義嗎?
有意義,但重點在建立習慣和系統,而不是期待 1,000 元快速致富。小額定期定額讓你熟悉市場波動、建立投資紀律、降低學習成本。現金流允許後再逐步提高金額。