
加密貨幣入門最難的不是找到「比特幣怎麼買」的教學,而是搞清楚自己能承擔多少新手風險。有個讀者去年在 LINE 問我,他剛看完比特幣突破 10 萬美元的新聞,想拿 20 萬台幣進場。我沒直接回他能不能買,反問了三個問題:你知道怎麼把幣從交易所提出來嗎?這筆錢如果跌了一半,你的生活會不會出問題?你留得住完整的入出金紀錄嗎?
三個問題他一個都答不出來。這就是加密貨幣入門最常見的狀態:漲的時候大家問的是「怎麼買」,等到真正要懂的那些事,大部分人都是交了學費才知道要問。
這篇不是要讓你興奮的文章。加密貨幣是高波動資產,可能虧損全部本金。我寫這篇是想讓你先把那三個問題搞清楚,再決定要不要進場。
第一次碰加密貨幣,先問自己能不能接受歸零
我這幾年見過兩種進場加密貨幣的人。一種拿的是可以全損也不影響生活的閒置資金,把它當高風險學習成本;另一種拿的是緊急預備金或信貸資金,每天看盤都在焦慮。結果通常是後者先扛不住,在低點斷頭。
加密貨幣和台股、美股 ETF 最大的差別,是它沒有基本面支撐的下限。台積電再跌也有工廠、有客戶、有現金流;比特幣在 2022 年從 6.9 萬美元跌到 1.6 萬美元,跌幅超過 76%,沒有任何機制會阻止它繼續跌。2018 年那次從 2 萬美元跌到 3,300 美元,幅度超過八成。
我個人不建議用超過可以全損也睡得著的比例去配置加密貨幣。具體多少因人而異,但新手最重要的問題不是「比特幣現在能不能買」,而是「這筆錢就算歸零,我的生活會不會垮掉」。答案是會垮掉的,先別進。
加密貨幣和股票、外匯、黃金差在哪
加密貨幣最核心的特性是去中心化:沒有央行、沒有發行機構,供給規則由協議決定,不是政府。這讓它和所有傳統資產的邏輯都不一樣。
和股票比:股票代表公司的所有權,公司有盈虧、有資產、有清算價值。加密貨幣沒有這個底。
和外匯比:外匯代表兩個經濟體相對強弱,受央行政策和貿易結構影響。加密貨幣 24 小時七天不停,沒有任何中央機構護盤,深夜的流動性也可以突然消失。
和黃金比:黃金有幾千年的儲值歷史和工業用途,流動性在全球最深的市場之一。加密貨幣在牛市流動性可以很深,熊市萎縮非常快。
這不是說加密貨幣比這些資產差,而是說它的風險邏輯完全不同。通膨環境下的資產配置框架裡,加密貨幣可以作為高風險、高流動性的配置工具,但前提是先把它的風險屬性搞清楚。
比特幣怎麼買:開戶、KYC、入金、下單、提領的完整流程
買比特幣的流程比很多人想的麻煩一些,但麻煩的部分多半和合規有關,繞不過去。
選平台:先查官方名單,確認平台在台灣或香港有合法依據(下一節說明)。
身分驗證 KYC:上傳身分證正背面、自拍照,部分平台要求視訊。這步驟慢則三天、快則幾小時,等待過程不要急著換平台。
入金:透過銀行轉帳或信用卡入金,台幣到帳後才能買幣。銀行轉帳手續費低但到帳慢,信用卡快但費用通常偏高。
下單:選幣種和金額,用市價單或限價單成交。新手建議先用市價單,成交確定,但實際成交價和顯示價之間會有買賣價差,金額越大差距越明顯。
設定 2FA:用 Google Authenticator 或實體安全金鑰,比簡訊驗證更安全。開戶當下就設,不要等到需要才想起來。
小額測試提領:在把資金全部放在交易所之前,先提一小筆到自己的錢包,確認流程正常。很多人跳過這步,等到需要提款才發現帳戶設定有問題。
保留紀錄:截圖每筆入出金明細、日期、對應台幣金額、錢包地址。這些資料在交易所後台大多可以下載,不要等到被查才找。
台灣與香港交易所怎麼選:先查官方名單,再看費用
台灣的加密貨幣交易所適用洗錢防制法規框架,主管機關金管會要求業者辦理洗錢防制登記。要確認一家平台是否完成登記,可參考金管會 VASP 相關公告,但名單有時更新延遲,最直接的方式是向業者詢問其洗錢防制合規狀態。
香港的制度相對明確。香港 SFC 虛擬資產交易平台名單分為已持牌(licensed)、申請中(applicant)及過渡狀態三種。香港投資人應以已持牌平台為優先;申請中和過渡狀態都代表最終結果仍不確定。名單在 SFC 官網可查。
重要的是:完成登記或持牌代表業者向主管機關辦理了合規手續,不等於政府保本、不等於平台不會倒、也不等於你的資產一定安全。這一點要分清楚。
選定合規平台之後,才看費用結構:現貨買賣手續費、入出金費用、提領網路費、法幣出金速度。不同平台差異很大,定期大額交易值得比費率,低頻新手先把安全性搞定。 若是大額一次性換匯或進出場,部分合規平台也提供 OTC 場外交易 服務,能避免在公開市場掛單造成的價格滑動,但要先弄懂 OTC 跟集中市場撮合方式的差異,再決定要不要用。
現貨、ETF、合約、CFD:你買的到底是什麼
加密貨幣投資工具有幾種,很多人搞混。搞清楚你買的是什麼,才知道你承擔了什麼風險。
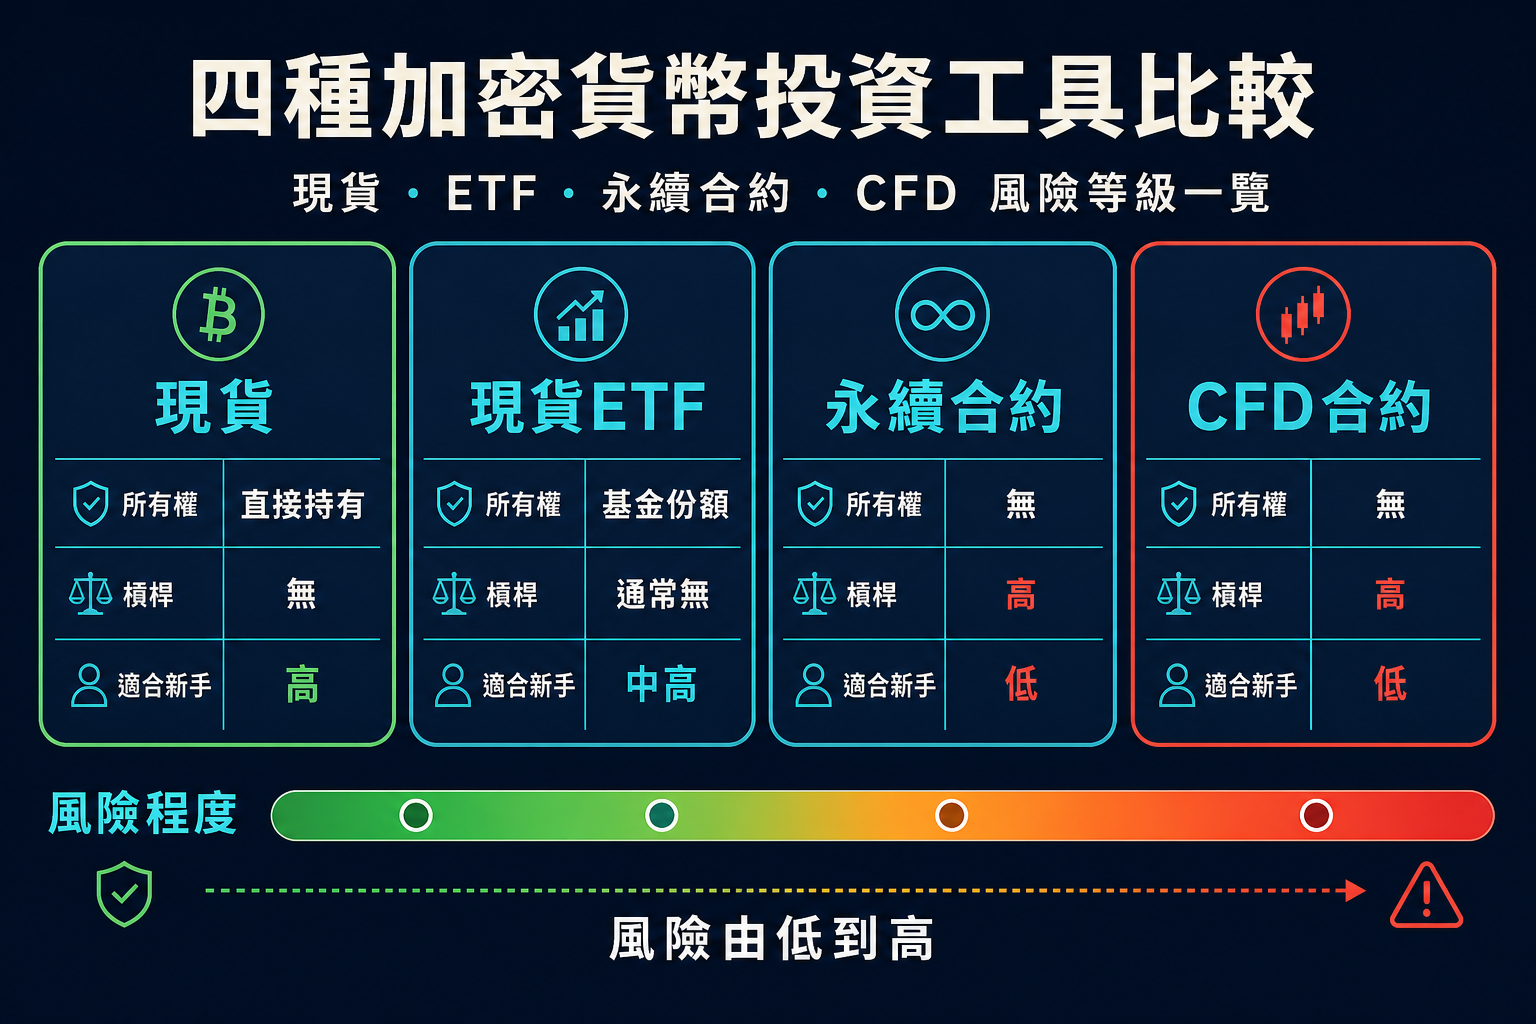
現貨:你實際持有 BTC 或 ETH,可以提領到自己的錢包。是最直接的方式,也是唯一讓你真正擁有幣的工具。
現貨 ETF:2024 年 SEC 批准比特幣現貨 ETF(如 iShares IBIT),透過傳統券商買賣,不需要加密貨幣帳戶。你持有的是基金份額,不是幣本身。簡化了保管問題,但也少了直接提領的可能。
永續合約、CFD:你只是在交易比特幣的價格曝險,通常帶 5 至 100 倍槓桿。價格逆向走 10-20%,帳戶可能被強制平倉(爆倉),當下歸零,不給你等待的機會。
我個人不太相信新手一開始適合碰合約。合約本身沒有對錯,但你得先搞清楚底層資產的邏輯再用槓桿,不然大概率是把學費交出去了。和看美股工具的選擇一樣,工具越複雜,先理解底層資產。
買完放哪裡:交易所、熱錢包、冷錢包的安全差異
很多人把買到的幣放在交易所就不動了。短期交易方便,但交易所不是銀行。這句話很多人是等平台出事後才懂的:2022 年 11 月,FTX 在幾天內從業界最大交易所之一變成破產申請,客戶資產被挪用,出金凍結,最後血本無歸的人不少。
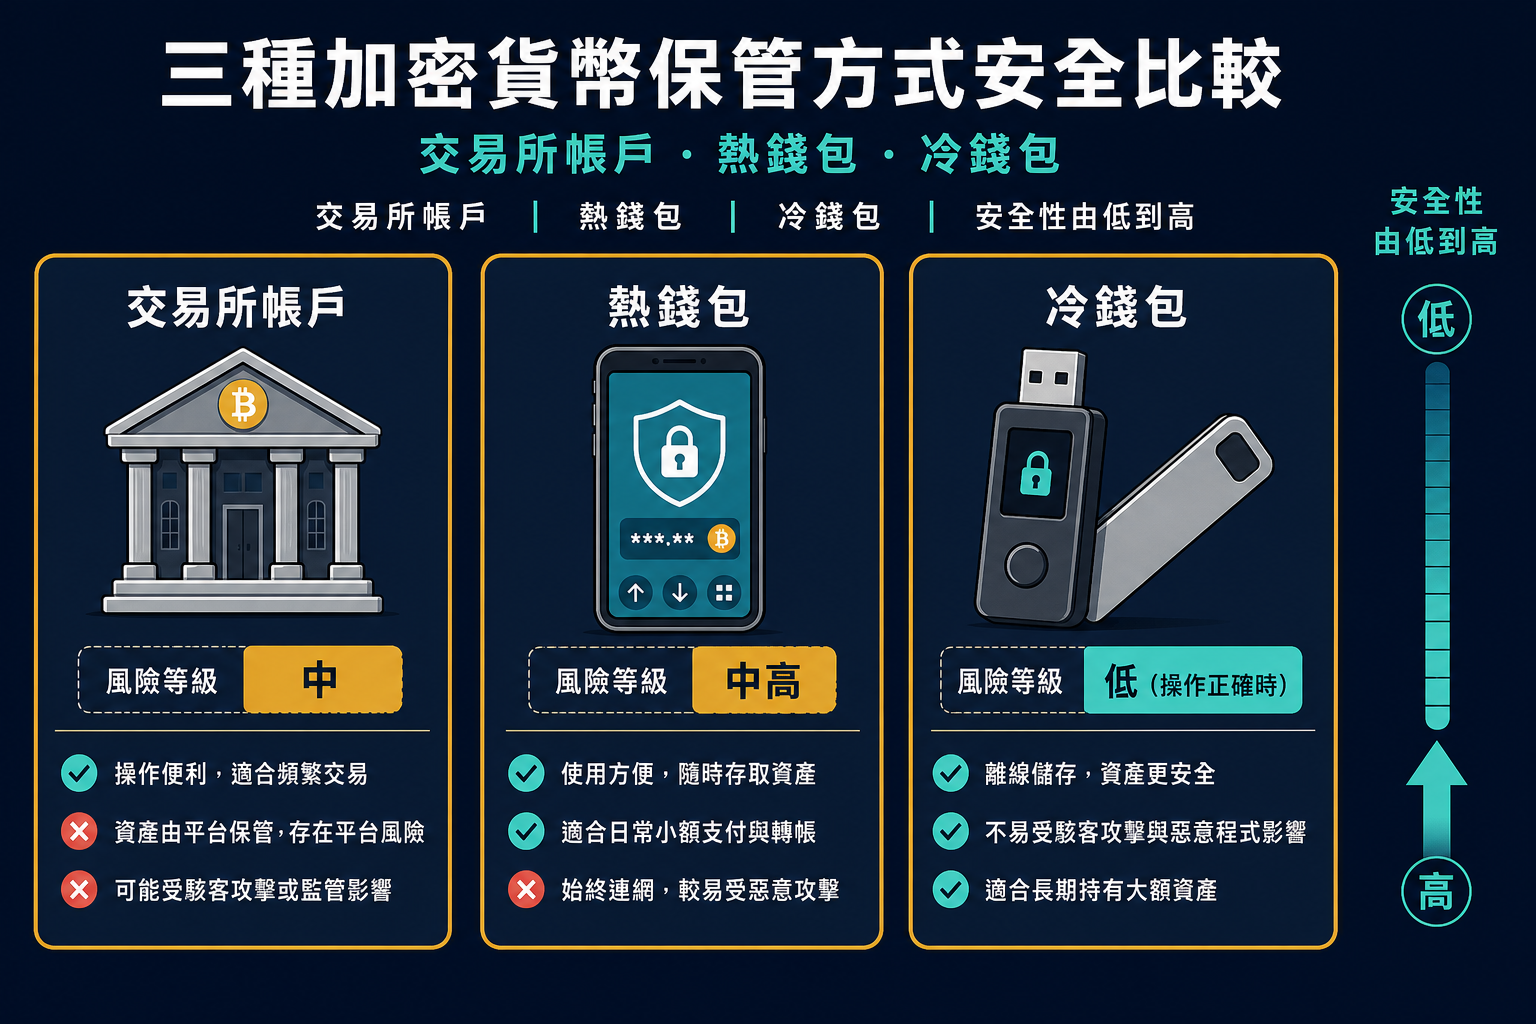
交易所帳戶:方便交易,但你依賴平台的安全性和財務健全。適合短期交易和低額持有。
熱錢包(手機或電腦軟體):你自己持有私鑰,不依賴交易所,但連網裝置仍有被釣魚攻擊的風險。適合中等金額和頻繁操作。
冷錢包(硬體設備如 Ledger、Trezor):私鑰儲存在離線裝置,安全性最高。但助記詞遺失就永久找不回,操作失誤也無法補救。適合長期持有、大額資產。
新手最重要的不是急著買冷錢包,而是先把基本習慣建立:開 2FA、不點來路不明的授權連結、不在公共 Wi-Fi 下操作帳戶。這些做好,比花幾千台幣買硬體設備但不懂操作更有效。
助記詞(12 至 24 個英文字)是恢復錢包的唯一憑據,不能存在手機截圖或雲端,寫在紙上,放在防火防水的地方,再備份一份在不同位置。
比特幣減半是什麼:供給節奏,不是漲價按鈕
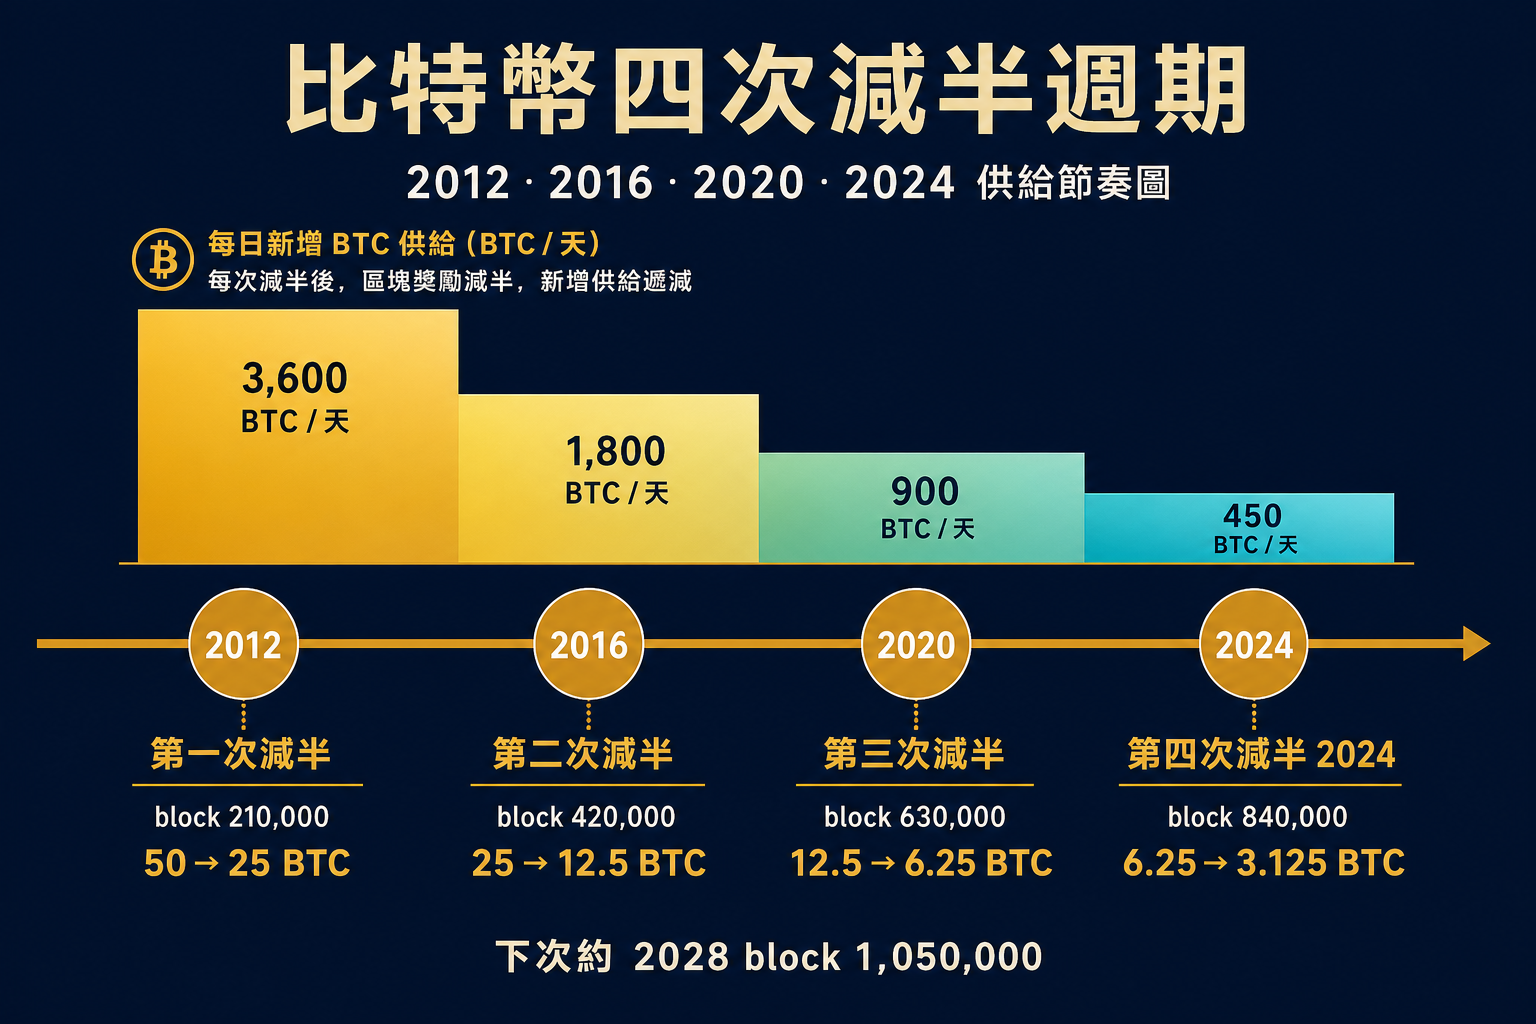
比特幣的設計是每 210,000 個區塊礦工獎勵減半。2024 年 4 月 20 日達到第 840,000 個區塊,獎勵從 6.25 BTC 降至 3.125 BTC,這是第四次減半。下一次預計在 2028 年區塊 1,050,000 附近。
減半影響的是新增供給速度:每天新挖出的比特幣變少了。從供需邏輯看,供給增速減慢而需求不變,理論上對價格有正向影響。這是減半後常常出現行情的基礎論據。
但翻歷次減半後的價格走勢:2012 第一次減半後 12 個月約漲 80 倍,但當時基數極低、流動性極差;2016 第二次約漲 15 倍;2020 第三次約漲 5 倍。倍數在縮小。2024 年的第四次減半發生在比特幣現貨 ETF 獲批之後,機構資金、ETF 資金流入、Fed 利率週期與美元強弱都在影響走勢,市場結構和前三次完全不同。
減半是供給節奏,不是漲價按鈕。我見過太多人在減半前重倉等漲,沒等到,後來在高位追的那批才套牢。
BTC、ETH、USDT、山寨幣:不要把所有幣當同一種風險
加密貨幣市場有幾千種幣,但對新手有實質意義的先分四類:
BTC(比特幣):流動性最深、機構認知度最高,SEC 已批准現貨 ETF。定位偏向「數位稀缺資產」敘事,供給上限 2,100 萬枚,由協議硬編碼決定。波動大,但市場深度在主流加密貨幣中最強。
ETH(以太幣):智能合約的主要平台,DeFi、NFT 和穩定幣結算大量依賴以太坊網路。不是純儲值資產,而是網路使用費用的價值捕捉,波動率比 BTC 更高。
USDT(穩定幣):錨定美元,常用來在幣種間轉換或暫時避險。但它有發行方風險(Tether 公司的儲備透明度問題)、鏈上技術風險、保管平台風險。穩定幣不代表沒有風險,歷史上也發生過穩定幣脫鉤(如 UST 在 2022 年崩潰)。
山寨幣:市值越小,流動性越差,項目風險越高。很多山寨幣在熊市流動性幾乎消失,賣不掉。新手建議先把 BTC 和 ETH 搞懂,不要一進場就追新幣。
和全球股票 ETF 相比,加密貨幣整體波動率更高,監管不確定性更大,市場恐慌時相關性反而更高,不是天然的分散工具。
台灣與香港稅務和出金紀錄:保守比後悔好
台灣目前沒有針對加密貨幣的專門稅法,但這不代表免稅。國稅局的立場是依交易性質認定:個人偶發性買賣可能被歸類為財產交易所得,頻繁交易則可能被視為營業收入。法律空白不代表可以不留紀錄。
香港對個人資本利得原則上免稅,但若交易被認定具商業性質,利得稅可能適用。港人買賣加密貨幣也建議保留完整紀錄。
最需要記住的一件事:財政部明確指出,國稅局不會要求透過虛擬貨幣交易所代收所得稅,也不會要求匯入任何不明帳戶。如果有人宣稱「出金前要先繳稅金到指定帳戶」,這是詐騙,不要照做,不要繼續往對方指定帳戶匯錢。財政部反詐騙說明在官網可查。
建議保留的紀錄:每筆買入日期和金額、賣出日期和金額、對應法幣金額、手續費、提領紀錄與錢包地址。具體申報方式建議諮詢熟悉加密貨幣的會計師,文章的說明不構成個案稅務建議。
新手最常虧錢的三條路
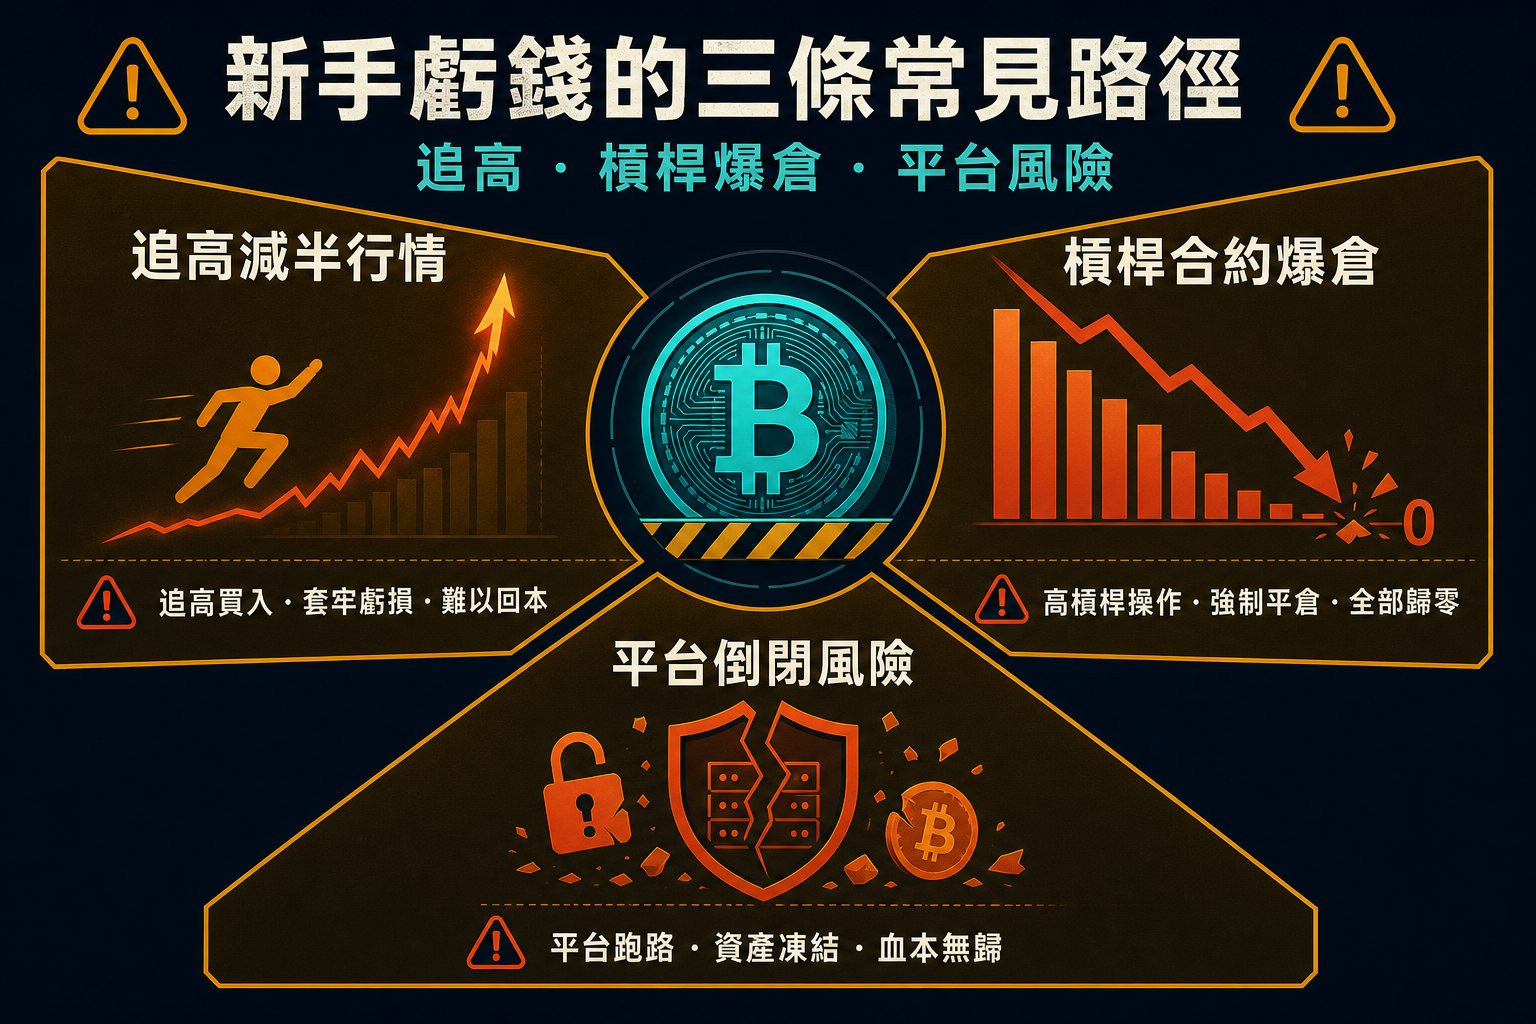
加密貨幣虧錢很多時候不是因為看錯趨勢,而是結構性錯誤。最常見的三條路:
追高減半行情:減半前後是散戶情緒最高的時候,大量資金在沸騰的氣氛下追高。拿 10 萬台幣追高,之後比特幣跌 30%,虧了 3 萬,這可以承受。但如果拿的是要繳房租的錢,3 萬就是一個生活危機。倉位管理比市場時機更重要。
槓桿合約爆倉:用 10 萬台幣開 5 倍槓桿,等於你在控制 50 萬的部位。比特幣逆向走 20%,你的 10 萬當場清零。不是比特幣跌 20% 就應該清零,是槓桿讓你在跌 20% 時被強制平倉。永續合約爆倉是即時的,和股票跌一半你還能等不一樣。
資產留在不安全的平台:FTX 是最標誌性的案例。2022 年 11 月,FTX 在幾天內從業界最大交易所之一變成破產申請。用戶資產被挪用,出金凍結。解法是把大額資產提出到自己控制的錢包,不要讓交易所替你保管。
避開這三條路,加密貨幣虧大錢的機率已經降低很多。Fed 利率週期對風險資產的壓制在 2022 年有很清楚的示範,這段歷史值得理解,因為下次升息週期加密貨幣不會是例外。
常見問題
加密貨幣新手應該先買比特幣還是以太幣?
兩者都是主流資產,流動性相對其他幣種深。BTC 的機構認知度與監管接受度目前高於 ETH,新手若只是想先理解加密市場,從比特幣現貨開始比較容易追蹤資訊。以太幣的生態涉及智能合約和 DeFi,若不了解就貿然買入,容易看不懂波動原因。無論買哪個,加密貨幣均可能虧損全部本金,請以可接受損失的閒置資金操作。
台灣人買加密貨幣合法嗎?
台灣沒有禁止個人持有或交易加密貨幣。金管會要求業者辦理洗錢防制登記,使用完成登記的合規業者是目前的合法路徑。完成登記代表業者有合規義務,不代表政府保本或保障投資報酬。
香港買加密貨幣要看什麼名單?
查香港 SFC 虛擬資產交易平台名單,確認平台是「licensed」(已持牌)狀態。「申請中」和「deemed-to-be-licensed」屬過渡狀態,最終結果仍不確定,風險較高。持牌代表有合規義務,不代表平台財務一定健全或資產安全。名單在 SFC 官網可查。
比特幣減半後一定會漲嗎?
不一定。減半降低每個區塊的礦工獎勵,減慢新幣供給速度,但比特幣價格同時受 ETF 資金流入、Fed 利率政策、美元流動性與投資人情緒影響。歷史上三次減半後均出現大漲,但倍數在縮小,且 2024 年的市場結構已與前三次不同。不要把歷史報酬當成下一次的保證。
加密貨幣交易所可以當錢包長期存放嗎?
可以存放,但這代表你承擔平台倒閉、駭客攻擊、凍結出金的風險。短期交易用交易所沒問題,大額長期持有建議學習自我保管(熱錢包或冷錢包),不要把交易所當銀行。
冷錢包一定比交易所安全嗎?
對平台風險來說是的,但冷錢包有自己的風險:助記詞遺失則資產永遠找不回,釣魚網站授權可以讓惡意合約抽走資產,操作錯誤也可能導致損失。冷錢包的安全建立在你妥善保管助記詞的前提上,若沒有確實備份和安全儲存,風險不見得比交易所低。
現貨和合約交易差在哪?
現貨是持有真實資產,可以提領到錢包;合約是衍生品,你只是在交易比特幣的價格曝險,常帶槓桿,資產不在你手上。合約有強制平倉機制,保證金不足時部位自動清零。對新手來說,現貨的風險已經夠高,合約不適合作為入門工具。
USDT 算是沒有風險的資產嗎?
不是。穩定幣錨定美元,但仍有發行方儲備風險、鏈上技術風險、保管平台倒閉風險。穩定幣曾發生脫鉤事件,如 2022 年 UST 崩潰。USDT 的歷史比 UST 好,但穩定不等於無風險。
加密貨幣獲利在台灣要繳稅嗎?
台灣目前沒有針對加密貨幣的專門稅法,但不代表免稅。國稅局可依交易性質認定為財產交易所得或營業收入。不要把尚無明確專法解讀成永遠免稅,建議保留完整的買賣和入出金紀錄,具體申報方式諮詢熟悉加密貨幣的會計師。
交易所說要先繳稅才能出金,是詐騙嗎?
幾乎可以確定是詐騙。財政部明確指出,國稅局不會透過虛擬貨幣交易所代收所得稅,也不會要求匯入不明帳戶。遇到這種要求,不要照做,停止匯款,向主管機關檢舉。
加密貨幣這個市場不缺炒作聲音。如果你是第一次進場,把官方名單查清楚、出入金紀錄留好、保管方式選對,你已經比大多數新手更有準備了。要不要入場、買多少,取決於自己的資金狀況和風險承受力,沒有放諸四海皆準的答案。想了解加密貨幣在整體資產配置中的角色,可以看新手投資教學的其他主題文章。