
主要貨幣匯率追蹤,不能只看今天漲跌。CAD、AUD、GBP、CHF 各有不同的驅動邏輯,換匯前沒搞清楚這點,你只是在猜。前幾天有個香港讀者傳訊給我,說他打算送小孩去英國讀書,問我英鎊現在適不適合換。我告訴他,沒有「現在換合不合時機」的標準答案,但有幾件事換之前一定要搞清楚:英鎊目前的驅動力是什麼、台港換匯的成本結構怎麼比、留學資金和投機部位是完全不同的策略。
這也是這篇文章想做的事。加元(CAD)、澳幣(AUD)、英鎊(GBP)、瑞郎(CHF)是台港散戶最常接觸的四種「非美非日非人民幣」貨幣,但很多人對它們的理解還停在「哪個漲就換哪個」這個層次。這樣操作,大部分時候你只是在猜。
我在外匯市場看這幾種貨幣超過十年,底下把四種貨幣放在同一張地圖上,從驅動因素、台港換匯成本到資金用途分流,一起拆開來看。
主要貨幣匯率追蹤:四種貨幣放在一起看,才知道你到底在買什麼
很多台灣人換外幣的習慣是:旅遊前才換、看匯率「好像不錯」就換、或是聽說某個貨幣要升值就跟著買。這三種做法有一個共同問題:沒有先理解這個貨幣為什麼在動。
CAD、AUD、GBP、CHF 這四種貨幣,背後的驅動邏輯完全不同。加元和澳幣是商品貨幣,走勢和原物料價格高度相關;英鎊是政策敏感型,英格蘭銀行(BoE)的每一次決議都會影響市場對它的定價;瑞郎是傳統避險貨幣,地緣政治緊張的時候往往大漲,但買在高點同樣可能賠錢。
用同一套邏輯看這四種貨幣,就像用同一個工具修四種完全不同的機器。外匯行情追蹤的其他 pillar 裡,美元、日圓、人民幣各有各的結構,這四種貨幣也一樣,有必要分開看。
CAD、AUD、GBP、CHF 的貨幣個性比較
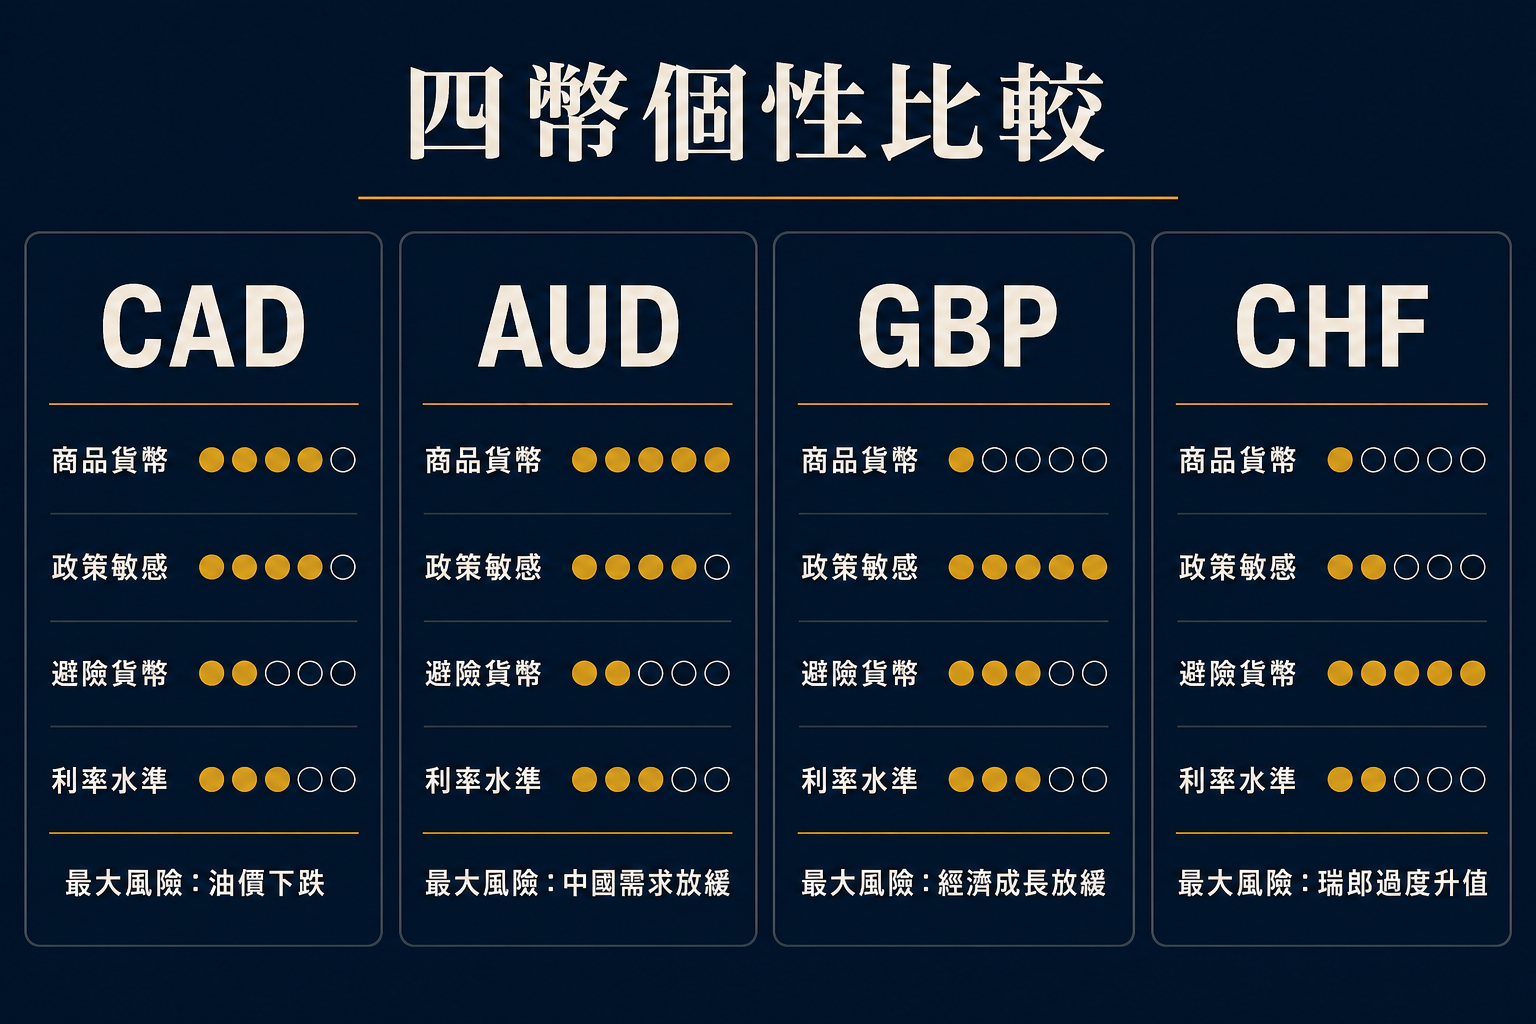
先建立一張大的比較框架,後面每一節才不會讓讀者迷路。四幣的核心差異在這張表裡:
| 貨幣 | 貨幣性格 | 主要央行 | 最大驅動 | 美元敏感度 | 避險屬性 | 台港常見用途 |
|---|---|---|---|---|---|---|
| CAD 加元 | 商品貨幣 | BoC 加拿大央行 | WTI 油價、美國需求 | 高 | 低 | 旅遊、留學、石油類資產曝險 |
| AUD 澳幣 | 商品貨幣 | RBA 澳洲儲備銀行 | 鐵礦砂、中國需求、LNG | 中高 | 低 | 旅遊、留學、澳洲資產 |
| GBP 英鎊 | 政策敏感型 | BoE 英格蘭銀行 | UK CPI、Bank Rate | 中 | 中低 | 英國留學、旅遊、英國資產 |
| CHF 瑞郎 | 避險貨幣 | SNB 瑞士國家銀行 | 地緣政治風險、SNB 政策 | 低 | 高 | 避險部位、外幣分散配置 |
這張表的核心訊息是:CAD 和 AUD 雖然都被歸類為商品貨幣,但加元更受油價和美國經濟主導,澳幣更受中國工業需求牽引。換匯前先確認驅動因素,而不是只看最近一個月的走勢圖。美元的大框架則可以參考美元兌人民幣完整指南,四幣在美元強弱的背景下都會有方向性偏移。
加元 CAD 怎麼看:油價、加拿大央行和美國需求
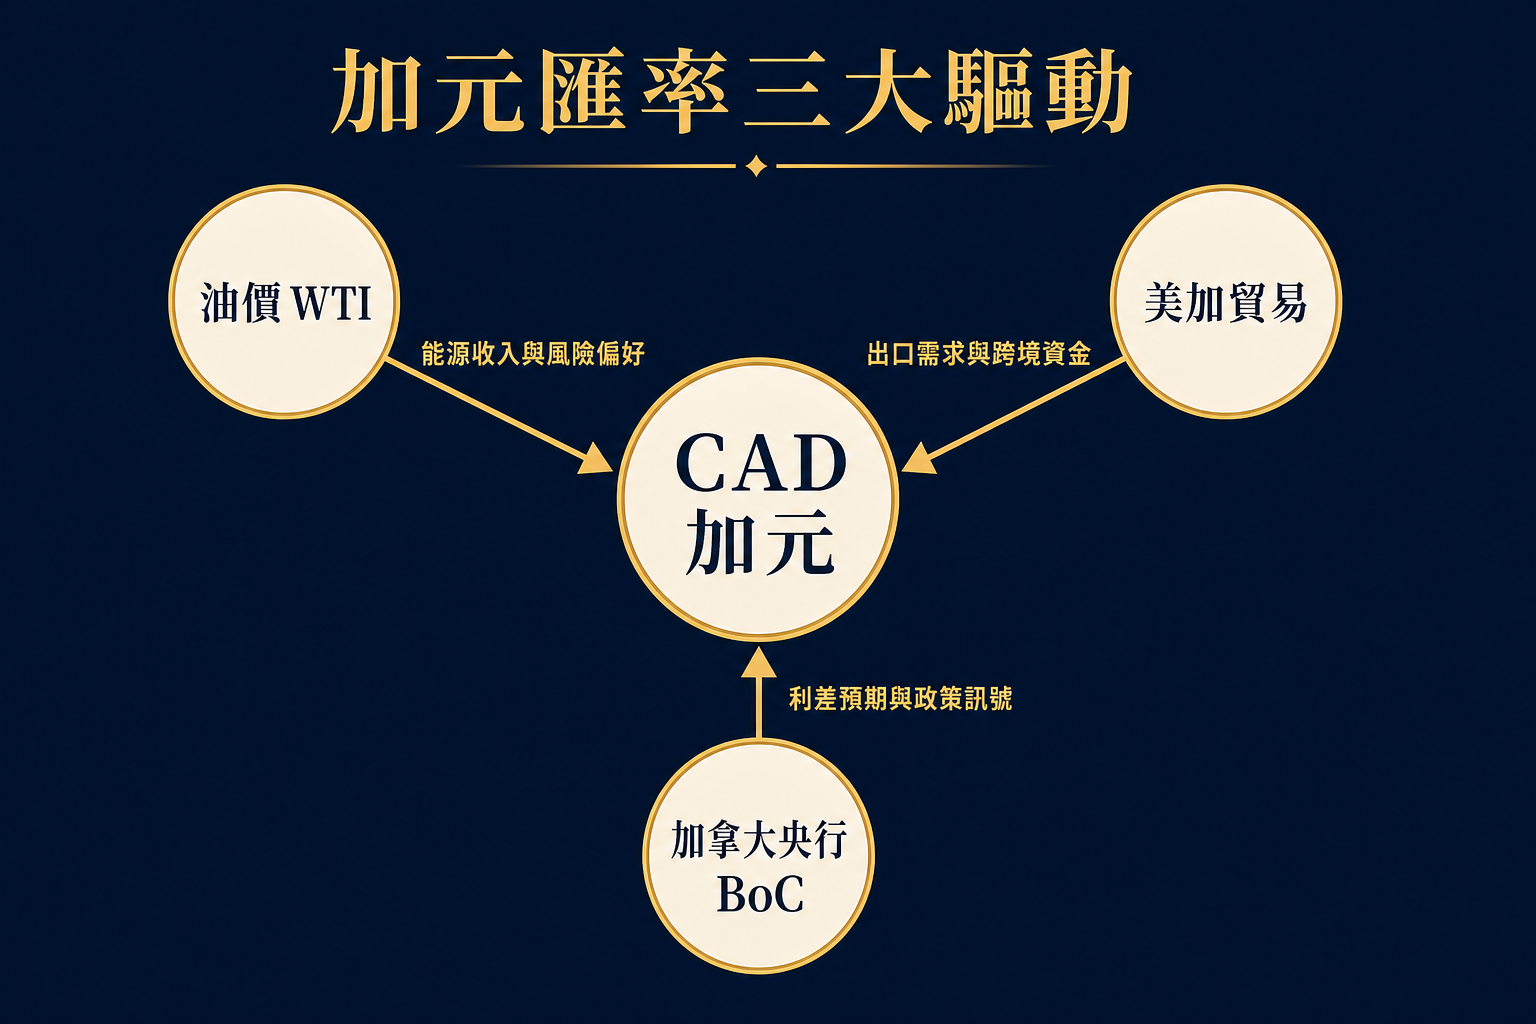
加元和 WTI 原油的相關係數,在正常市場環境下大約落在 0.6 到 0.75 之間。加拿大是全球第四大石油出口國,油砂產量佔出口收入的重要比例。所以當油價從 70 美元跌到 55 美元,不用等加拿大央行開口,市場早就先把加元往下推了。
另外一條線是美加貿易。美國接收加拿大超過 70% 的出口,這讓加元對美國景氣的敏感度高得出奇。Fed 升息、美國消費降溫、汽車製造業需求減弱,這些都可以透過貿易管道直接打到加拿大出口收入,進而影響 CAD 走勢。
加拿大央行(Bank of Canada)2026 年 4 月 29 日的最新決議,政策利率維持在 2.25%,這是從 2022-2023 年升息高峰期大幅下調後的水準。相較於升息週期時的資金流入壓力,加元現在更多取決於油價波動和美加貿易數據。BoC 最新決議可查詢加拿大央行官方頁面。
我個人對加元的看法是:它不適合拿來猜短期方向,因為它同時受油價和美元指數雙重影響,光看技術線型容易被假訊號帶走。如果你是要換加元去旅遊或付學費,分兩到三次換比一次押注穩當。
央行政策與匯率的系統性關係,可以參考站內升降息如何影響匯率完整指南。
澳幣 AUD 怎麼看:鐵礦砂、中國需求和 RBA 利率
澳幣最常被台灣人誤解的一點:很多人把它當旅遊貨幣在買,但 AUD 的驅動核心是中國的工業需求。澳洲的出口結構中,鐵礦砂、液化天然氣(LNG)和銅是最大宗,中國接收了澳洲大約 30% 的出口量。中國工廠減產、房地產市場降溫,都會比 RBA 的利率決議更早對 AUD 造成壓力。
澳洲儲備銀行(RBA)2026 年 5 月 6 日最新決議,現金利率目標維持在 4.35%。這個利率水準在主要商品貨幣國家央行中屬於偏高,也是近期支撐 AUD 的一個結構性因素。最新 RBA 政策資料可查詢RBA 現金利率目標頁面。
AUD 的另一個風險是中澳政治關係。2020 年前後的關稅爭議就讓 AUD 出現了一段明顯的壓力期。台灣讀者如果持有澳幣定存或澳洲房地產相關資產,除了追 RBA 利率,也要關注中澳貿易的動態。
這個商品出口和通膨的互動邏輯,和通膨資產配置完整指南裡談到的商品貨幣曝險是同一個框架,有興趣可以對照看。
英鎊 GBP 怎麼看:通膨、BoE 和留學旅遊支出
英鎊對台港讀者來說最直接的場景是留學。GBP/TWD 在台灣銀行的即期匯率,2026 年 5 月的參考區間大約是 42.54(買入)到 42.94(賣出),現金交易的買賣差更大,達到 41.53 到 43.65,差了快 5 台幣。一個學期學費如果是 10,000 英鎊,光匯差就可能差到 2,000 台幣以上,這還沒算匯款手續費。
英鎊的走勢主要看英格蘭銀行(BoE)的通膨應對與 Bank Rate 調整。英國脫歐後,英國的通膨結構性比歐元區更難控制,主因是移工減少推高了服務業薪資成本。BoE 在 2022-2023 年的激進升息之後,已進入溫和降息的路徑,但速度相對謹慎。最新的 Bank Rate 決議建議直接查閱英格蘭銀行官方網站確認最新數字。
我碰過一個台灣讀者,2023 年預測英鎊會繼續跌,把全部留學準備金都押在「之後換比較便宜」上,結果英鎊反彈,他最後在高點換,比預計多付了大約 8%。留學資金不應該拿來賭匯率方向,因為你有明確的支出期限,沒有賭錯的本錢。
香港讀者換英鎊的情境類似,GBP/HKD 相對穩定(港幣盯住美元),但 BoE 政策的方向性變化仍然會影響 GBP/HKD 的波動幅度,換大額英鎊前同樣建議比較多家銀行的匯率。
瑞郎 CHF 怎麼看:避險需求、SNB 和買在高點的風險
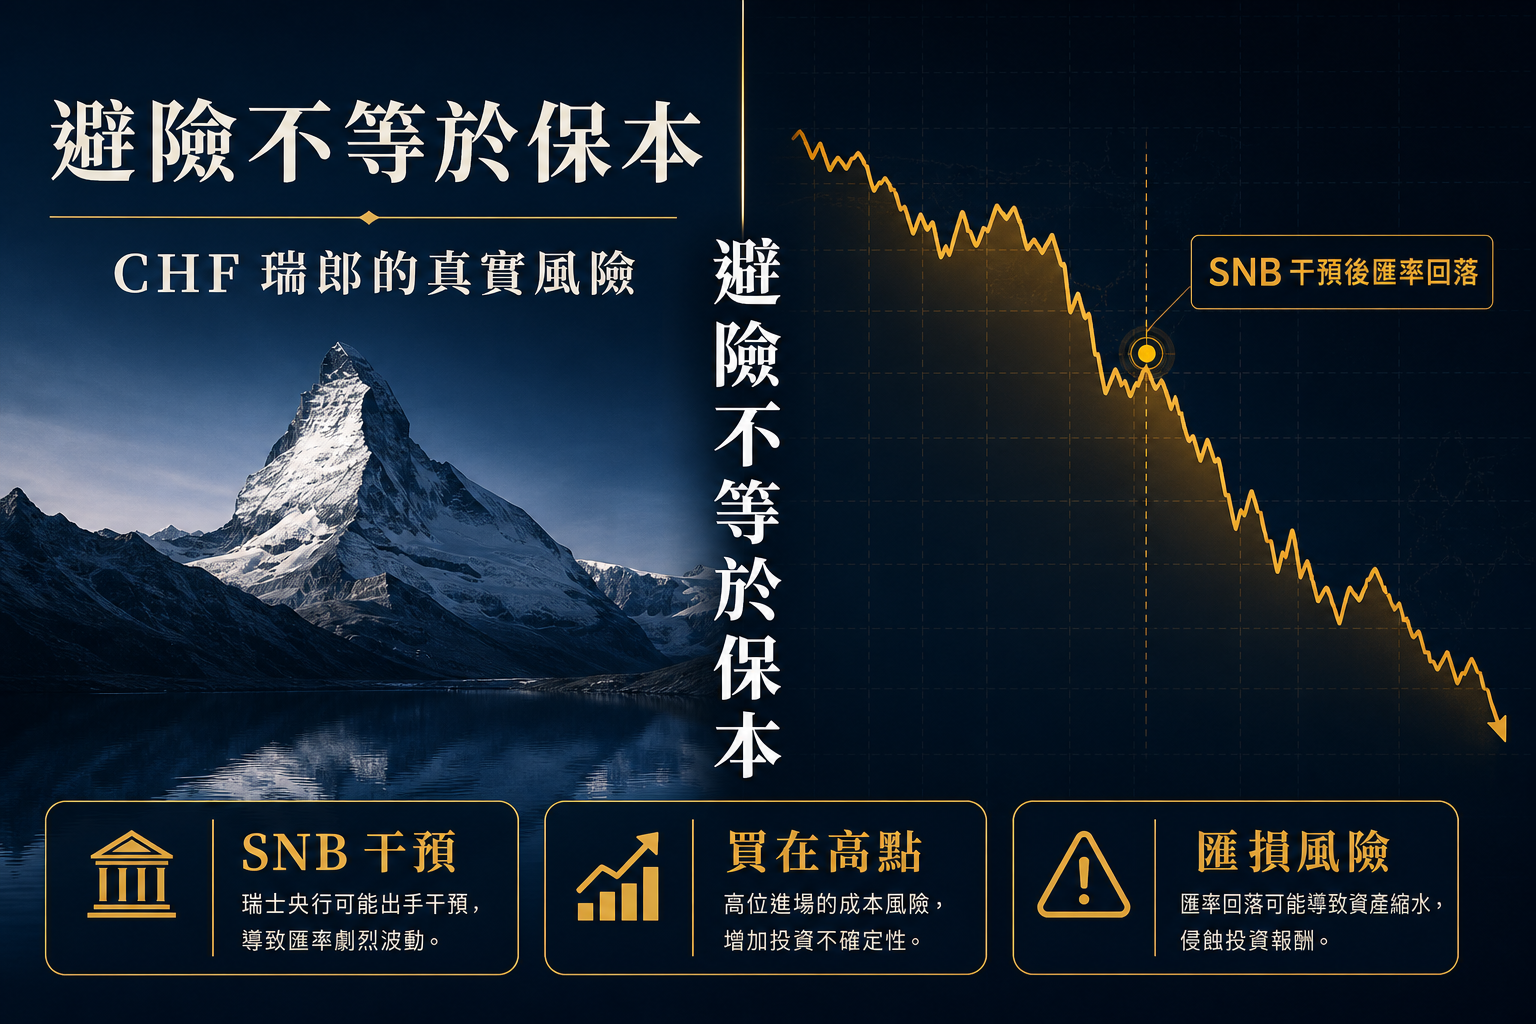
瑞郎是傳統避險貨幣,道理並不複雜:瑞士是中立國,金融體系穩定,SNB 資產負債表規模龐大,且有大量黃金儲備支撐。當地緣政治緊張或全球股市崩跌,資金往往流入 CHF,推高匯率。
但這裡有個散戶常誤解的邏輯:避險升值是可能的,但如果你在地緣事件爆發後才追買 CHF,往往就是在買高點。我見過 2022 年俄烏衝突爆發後有人追買 CHF,結果衝突持續兩週後 SNB 的干預讓 CHF 急速回落,追買的部位立刻浮虧。
瑞士國家銀行(SNB)2026 年 5 月 8 日的最新政策利率是 0.00%,結束了多年的負利率時代,但仍是四大央行裡利率最低的。SNB 向來以匯率干預為主要政策工具,不排除在 CHF 過度升值時主動賣出瑞郎壓制匯率。最新 SNB 政策資訊可查詢SNB 官方網站。
CHF 與日圓同樣被歸類為避險貨幣,但觸發條件有差異。日圓更受美日利差影響,CHF 更受歐洲地緣政治影響。可以參考站內日圓匯率與 BoJ 政策完整指南做對照,兩種避險貨幣的行為模式其實差很多。
台灣和香港換這四種貨幣,成本差在哪裡
以下是 2026 年 5 月 11 日台灣銀行牌告匯率的參考數據,資料取自台灣銀行牌告匯率,實際交易前請確認最新牌價。
| 貨幣 | 現金買入 | 現金賣出 | 現金買賣差 | 即期買入 | 即期賣出 | 即期買賣差 |
|---|---|---|---|---|---|---|
| CAD 加元 | 22.48 | 23.39 | 0.91 | 22.88 | 23.08 | 0.20 |
| AUD 澳幣 | 22.35 | 23.13 | 0.78 | 22.64 | 22.84 | 0.20 |
| GBP 英鎊 | 41.53 | 43.65 | 2.12 | 42.54 | 42.94 | 0.40 |
| CHF 瑞郎 | 39.56 | 40.76 | 1.20 | 40.24 | 40.49 | 0.25 |
幾個重點:英鎊的現金交易成本最高,買賣差超過 2 台幣,相對匯率約 5%,非常貴。如果你換英鎊是要用匯款支付英國學費,應該改用即期匯率下單(需有外幣帳戶),而不是在銀行換現金鈔票帶去,兩者的成本差距非常明顯。
加元和澳幣的現金買賣差相對小,但如果換的是大額(超過 10 萬台幣),用即期匯率下單仍然划算。CHF 的即期買賣差只有 0.25,算是四幣中最窄的,適合用即期方式操作。
香港換這四種貨幣,銀行掛牌匯率通常和台灣類似水準,但觀光區的找換店(currency exchange shop)有時候可以拿到接近即期匯率的條件,特別是英鎊。不過找換店不適合大額匯款,只適合小額旅遊現金。
旅遊、留學、外幣定存和投資,策略不能混用
我每次看到有人說「我買了澳幣等升值」,第一個反應是問:這筆錢是旅遊預備金、閒置資金還是有時限的留學費用?這三個的正確做法完全不同。
旅遊資金:金額通常不大,短期使用,重點是找到現金換匯成本最低的銀行或找換店,不需要在乎長期方向。買進後直接放著用,不要開始期待匯率還會再漲。
留學費用:有明確的繳費時間點,金額大,匯率風險是主要壓力。建議分三到四批換,拉平成本,不要一次押入等待所謂的「最佳時機」。過去有台灣學生家庭因為等了太久結果在高點被迫換匯,多付了超過 10% 的成本。
外幣定存:高利率貨幣(AUD 4.35%、英國高街銀行的英鎊存款利率)看起來誘人,但你要用匯損去抵。如果澳幣定存利率是 4%,但 AUD/TWD 在一年間貶值了 6%,換回台幣就是虧的。外幣定存的本質不是存款,是利率加匯率的雙因子商品。
投資部位(外幣 ETF 或澳洲、英國資產):你承受的是資產本身的波動加上匯率波動。如果要持有澳洲股市 ETF,最大的風險不是澳幣單獨變動,而是澳幣加澳股的雙重波動。這部分和通膨時代的多幣種分散邏輯是一致的。
每一種策略的共同提醒:匯率可能反向波動,歷史走勢不代表未來,持有外幣資產或進行外幣換匯都可能出現本金損失的情況。
2024-2026 這一輪四幣走勢,真正要看的是政策分化
2024 年到 2026 年初,主要央行進入了一個關鍵的分化期:Fed 開始降息,但 RBA 維持高利率不動,BoC 和 SNB 降得比較積極。這個分化直接反映在四種貨幣對台幣的走勢上。
加元(CAD):BoC 從高峰一路降到 2.25%,降息幅度比 Fed 更大。加上油價在這段期間的壓力,加元兌台幣在這個階段整體偏弱。
澳幣(AUD):RBA 在整個降息周期中態度最保守,4.35% 在 2026 年初仍然是主要貨幣央行裡的高點之一。利差優勢讓澳幣相對有支撐,AUD/USD 比 2023 年的低點有所回升。
英鎊(GBP):英國通膨的黏性使 BoE 的降息節奏比市場預期慢,英鎊在這段期間維持相對強勢。GBP/TWD 整體維持在高位,對需要換英鎊的台灣留學家庭壓力不小。
瑞郎(CHF):SNB 是降息最快的央行之一,2025-2026 年已降至 0%,但 CHF 的避險屬性讓它在地緣政治事件發生時仍然有升值壓力。SNB 的最大挑戰是在低利率下阻止 CHF 過度升值。
讀者如果要追這四種貨幣的政策方向,美國 NFP 數據是重要先行指標,因為 Fed 的利率路徑會影響美元指數,進而對四幣產生方向性拉力。可以參考NFP 非農完整指南,以及升降息如何影響匯率的系統性說明。
我看過最多人犯錯的地方:把避險做成另一個賭局
這是老兵才敢直講的事,我在外匯市場看過太多版本的同一個錯誤。
錯誤一:短期留學資金拿去外匯保證金交易「暫時賺一點」。這種情況我見過不止一次,資金有明確的用途期限,卻被拿去做高槓桿操作,結果一次行情不對,就得用更差的匯率補換學費。保證金交易和留學資金不能放在同一個計畫裡,即使策略上感覺可以對沖,風險也遠高於大多數人意識到的程度。
錯誤二:把高利率外幣定存當成無風險收益。4% 的澳幣存款利率換算成台幣年化收益,只要 AUD/TWD 在這一年跌超過 4%,你就是虧損。匯損和利息是同一條損益的兩個變數,不能只看一個。
錯誤三:在地緣政治衝突爆發後追買 CHF 避險。避險貨幣的上漲通常在消息發酵的第一波,等到大眾媒體都在報導「瑞郎大漲」的時候,追進去往往就是 SNB 干預的時間點。我個人不太相信「事件發生後才買避險資產」這套策略,除非你的進場邏輯非常具體且有明確的停損計畫。
外匯市場沒有一種方向是確定的,匯率可能反向波動,使用槓桿的保證金交易更可能在短時間內造成大額損失。歷史走勢不代表未來,任何外幣相關的操作都應先確認自己可以承受最壞情況下的損失。
主要貨幣匯率常見問題
加元、澳幣、英鎊、瑞郎哪一種最適合換匯?
答案取決於你的用途,而不是哪個匯率比較「好」。旅遊或留學需求看哪個國家,有澳洲留學需求就換澳幣,沒有必要去猜哪個貨幣最強。如果是純粹的外幣分散配置,需要比較各幣的利差和匯率風險,沒有一種貨幣是全面最佳選擇。
加元匯率為什麼常跟油價一起動?
加拿大是全球第四大石油出口國,石油和天然氣佔加拿大出口收入的重要比例。WTI 油價上漲,加拿大的出口收入增加,市場對加元的需求跟著增加,兩者走勢通常正相關。但相關係數不是固定的,在美元指數大幅走強或 BoC 大幅升降息的時候,相關性可能暫時脫節。
澳幣是不是只看中國經濟?
不完全是。中國需求確實是 AUD 的一個重要驅動,特別是透過鐵礦砂和 LNG 的出口管道。但 RBA 的利率決策、澳洲自身的通膨和就業數據,以及全球商品價格的整體趨勢,也都會影響澳幣走勢。只看中國 PMI 來判斷澳幣,容易漏掉 RBA 政策面的因素。
英鎊適合用來做外幣定存嗎?
取決於你對 GBP/TWD 走勢的判斷。英鎊兌台幣的匯率波動幅度在四幣中偏大,一年內波動 5-10% 是有可能的。如果你存英鎊,利息加上匯率的組合收益可能是正的,也可能因為匯損超過利息而是負的。英鎊外幣定存適合對英國資產或英鎊有自然曝險的人,純粹為了賺利息的策略要先認清匯率風險。
瑞郎是避險貨幣,為什麼還可能虧錢?
瑞郎的避險屬性是在特定情境下才會觸發的升值動力。如果你在風險事件發酵後才追買,往往已經買在高點。另外 SNB 有干預市場的歷史,當 CHF 過度升值時,SNB 可能直接賣出瑞郎壓低匯率,讓追買的部位瞬間受損。
台灣人換外幣要看現金匯率還是即期匯率?
如果是大額換匯或匯款,應該用即期匯率,成本比現金低很多。以英鎊為例,現金買賣差可達 2 台幣以上,即期只有 0.40 台幣。現金匯率適合出國需要帶鈔票的小額情況;大額換匯建議開外幣帳戶用即期下單。
香港換外幣用銀行還是找換店比較好?
找換店在觀光區(旺角、中環附近)有時候可以拿到接近即期匯率的條件,特別是英鎊。銀行掛牌匯率比較透明穩定,但不見得最便宜。大額匯款(3 萬港幣以上)建議用銀行,因為找換店不接受匯款,只做現金交換。
外幣定存利率高,就代表一定比較划算嗎?
不一定。外幣定存的實際收益等於「利率減去匯損(或加上匯利)」。RBA 利率 4.35% 聽起來不錯,但如果 AUD/TWD 在你存款期間貶值超過利率,換回台幣就是虧損的。外幣定存本質上是利率加匯率的雙因子商品,兩個變數都要考慮,不能只看利率表。
留學資金應該一次換完還是分批換?
除非你對匯率方向有非常具體的依據,否則分批換是比較穩妥的做法。分三到四批換,拉平進場成本,避免在最高點把全部學費壓進去。如果你有一年以上的時間彈性,分批策略可以顯著降低匯率時機選錯的代價。
用外匯保證金避險適合新手嗎?
不適合。外匯保證金交易有槓桿,對新手來說很容易因為行情反向而快速虧損本金。真正的避險需要精確計算曝險金額和對沖比例,這不是隨手開個外匯帳戶就能做到的。新手如果有外幣需求,直接換匯或用外幣定存是更適合的工具。
CAD / AUD / GBP / CHF 哪些比較受 Fed 影響?
CAD 和 AUD 對 Fed 的敏感度最高,因為美國是兩國最大的貿易夥伴或資本來源。GBP 次之,BoE 和 Fed 的政策常有牽連。CHF 相對獨立,SNB 走自己的路,但在美元大幅走強時,CHF 也難免承壓。四幣在美元指數(DXY)強勁上漲時通常都會受壓,只是幅度不同。
2026 年追這四種貨幣,最重要的資料來源有哪些?
BoC、RBA、SNB 的官方政策頁面是基本功,每次決議前後都要看一遍公告。台灣銀行牌告匯率可以快速了解換匯成本。Fed 的利率路徑和美國就業數據(NFP)是影響四幣方向的上游指標,可以參考NFP 完整指南。