
公司財務比率完全指南 2026:本益比、毛利率、ROE、PB 與 PS 選股判讀
公司財務比率不是背公式的課題,而是在面對本益比、毛利率、ROE 這些數字時,判斷它們在當前產業與景氣位置下是否失真的工具。有一年,航運股的本益比跌到個位數。論壇上一片看多,說「這麼低的 PE,怎麼可能不漲」。幾個月後航運景氣反轉,這些股票從「超便宜」變成「直線下殺」。
那些買進的散戶並沒有算錯本益比,他們只是不知道低 PE 有三種不同的意思,而航運景氣循環高點的低 PE 是其中最危險的一種。
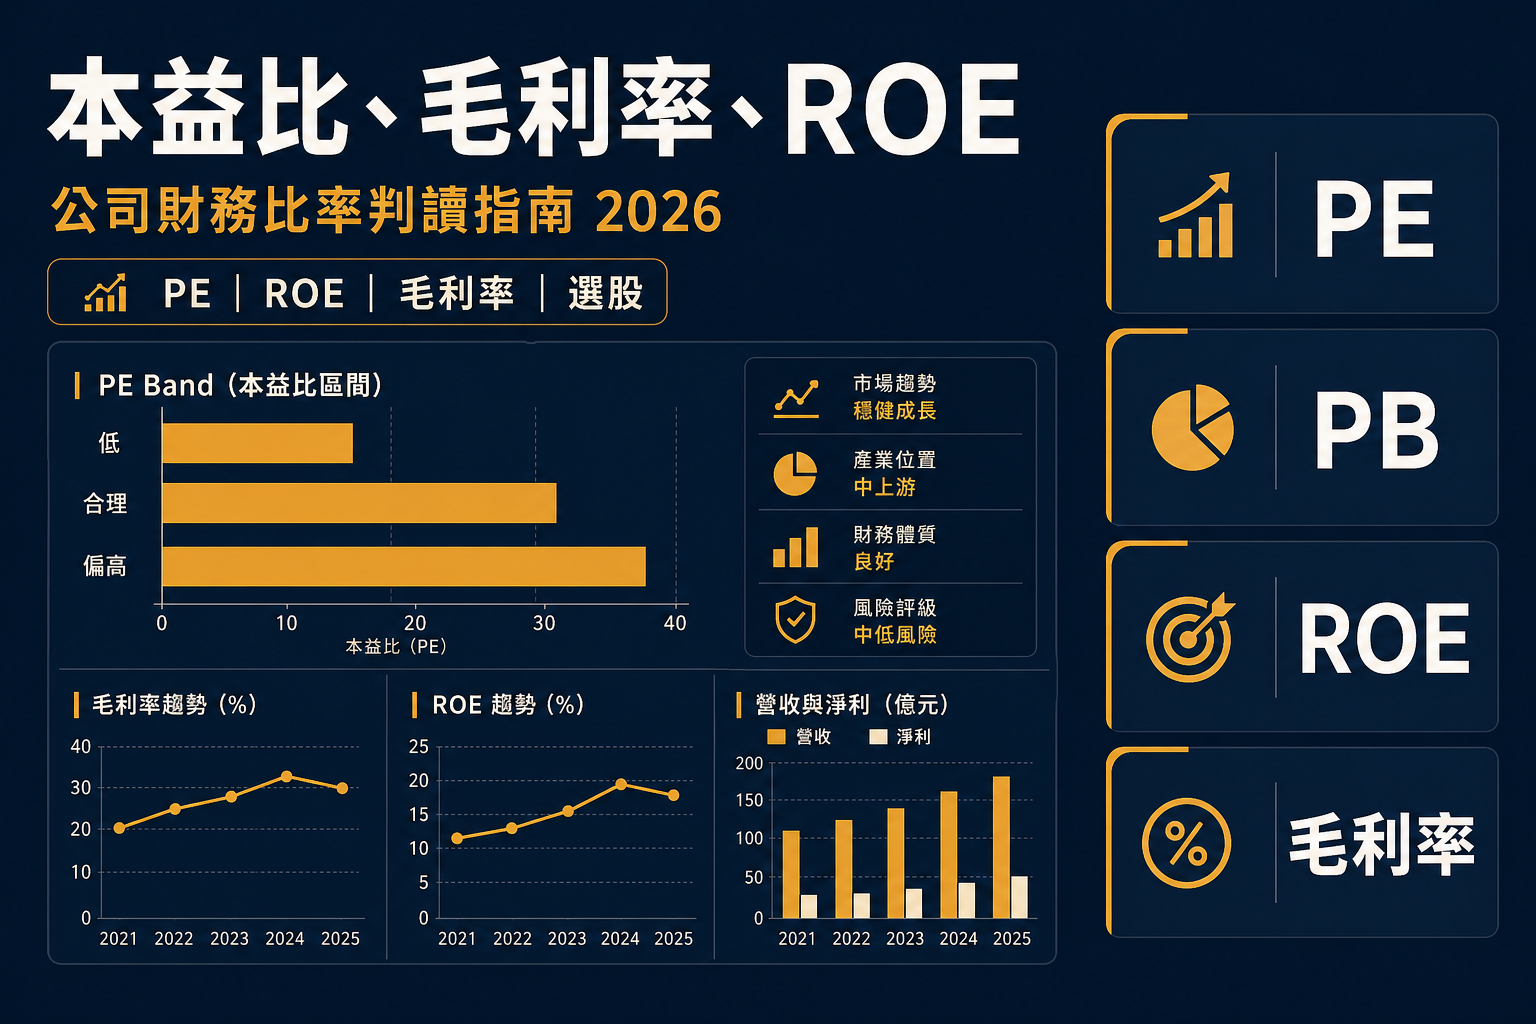
這篇文章的目的很簡單:把本益比、毛利率、ROE、PB、PS 這幾個財務比率,從公式層面拉到判斷層面:在什麼情境下用哪個比率、什麼時候 PE 會失效、怎麼從公開資訊觀測站建立一張三年趨勢表。
財務比率怎麼分工:估值、獲利品質、資本效率與投資結果
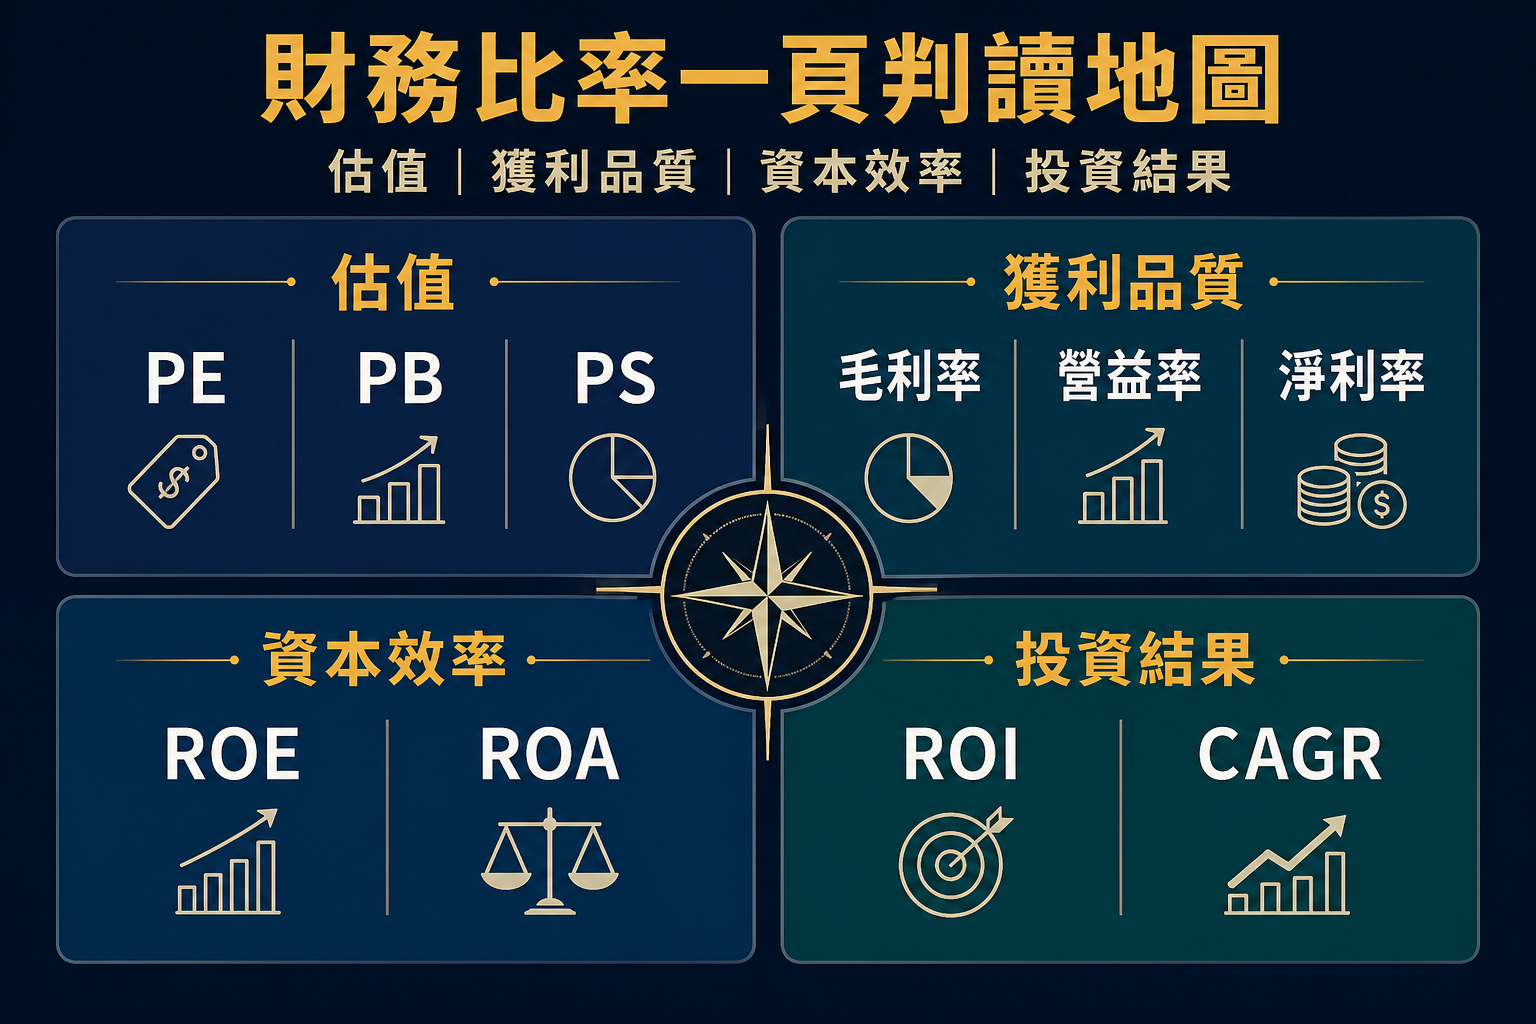
很多人學財務比率是一個一個背,結果看財報時搞不清楚該先看哪個數字。我用四個功能把比率分開:
| 你想知道什麼 | 先看哪個比率 | 搭配哪個 | 常見誤判 |
|---|---|---|---|
| 股價現在貴不貴 | 本益比 (PE) | PE Band、Forward PE | 跨產業比較、忽略景氣位置 |
| 淨值貴不貴 | 股價淨值比 (PB) | ROE | 不看 ROE 就買低 PB 銀行股 |
| 公司本業賺不賺錢 | 毛利率、營業利益率 | 淨利率 | 只看最後一行淨利 |
| 股東資金用得好不好 | ROE | 杜邦分解 | 不分辨利潤型、效率型、槓桿型 |
| 你自己的投資報酬 | ROI、年化 CAGR | 與同期大盤比較 | 不計入配息稅、交易成本 |
這張表的邏輯是:估值比率(PE / PB / PS)告訴你市場目前的出價,獲利比率(毛利率 / 淨利率)告訴你公司本身賺不賺錢,資本效率(ROE / ROA)告訴你股東資金有沒有被好好使用。三層疊起來看,才不會只盯著一個數字。
本益比怎麼看:Trailing PE、Forward PE 與 PE Band 三層判讀
本益比 = 股價 / 每股盈餘(EPS)。這個公式很簡單,麻煩的是 EPS 用哪個數字。
Trailing PE 用過去四季的實際 EPS。這是事後數據,比較可靠,但反映的是「剛才賺多少」,不是「未來賺多少」。
Forward PE 用分析師預估的未來一年 EPS。更前瞻,但預估有失準的風險,尤其景氣轉折時,分析師的預估往往比現實樂觀。
PE Band 是把同一家公司過去五至十年的本益比區間畫出來,看現在的估值相對自身歷史偏高還是偏低。同一家公司的 PE Band 比跨公司比較更有意義,因為不同商業模式的合理 PE 本來就不一樣。
我看一個陌生公司的習慣是先查三年 Trailing PE 趨勢,再看 Forward PE 和法說會的獲利方向,然後用 PE Band 定位現在的估值位置。這三步之後,才能說「現在貴還是便宜」。
本益比高不一定貴,本益比低也不一定便宜
高 PE 有時候是正當的。台積電在 2020 年之前曾有一段時間 PE 超過 25 倍,但 EPS 每年加速成長,市場給的高估值後來被獲利追平了。成長股的高 PE 在 EPS 加速的階段是可以理解的,麻煩出現在 EPS 開始下修時,高 PE 遇到 EPS 下修,股價跌幅往往是雙殺。
低 PE 同樣不代表便宜。景氣循環股(航運、鋼鐵、面板)在景氣高點的 EPS 是暫時膨脹的,此時計算出的 PE 極低,但那個 EPS 是無法持續的數字。以正常化 EPS 計算,估值其實並不便宜。
簡單說:本益比是股價除以 EPS,所以分母的品質決定了這個比率有沒有意義。品質差的 EPS 讓低 PE 變成陷阱。
低本益比三種陷阱:一次性獲利、景氣高點與產業衰退
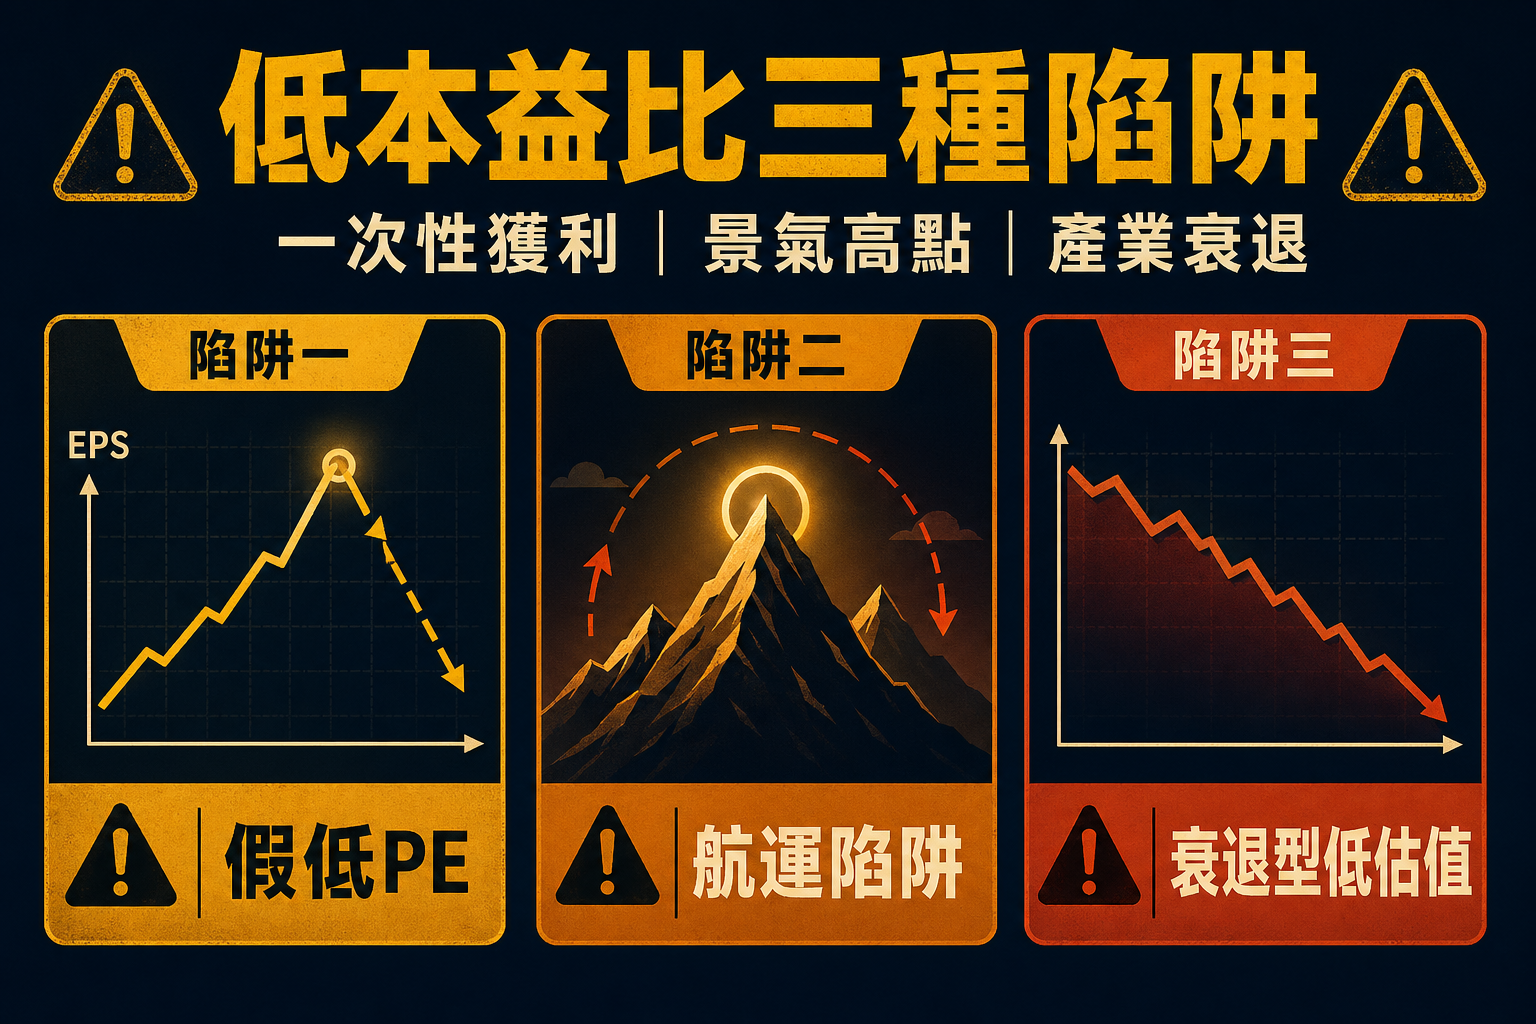
把低 PE 當便宜買進之前,先問三個問題:
陷阱一:一次性獲利或 EPS 暫時膨脹。 公司賣了廠房、收到保險理賠、業外收益暴增,這一季的 EPS 特別高,算出來的 PE 自然低。但下一季這些業外收益消失,EPS 回到正常水準,「便宜的 PE」就不見了。查詢方式:看損益表的業外損益欄,如果業外比本業大,要特別注意。
陷阱二:景氣循環高點的假低 PE。 航運 2021-2022 年的 EPS 是歷史峰值,本益比一度跌到 3-5 倍。看起來極度便宜,但那個 EPS 是景氣特別好才有的,不是正常水準。景氣反轉後 EPS 崩落,PE 反而回升,股價也跟著跌。判斷方式:看該產業的歷史 EPS 波動,如果 EPS 遠高於過去平均,用正常化 EPS 重算 PE。
陷阱三:產業衰退中的低 PE。 市場認為這家公司的獲利能力長期走下坡,所以不願意給高估值,不是因為便宜,而是因為未來的 EPS 預估持續下修。這種低 PE 越買越跌。警示:如果同業整體毛利率在下滑、市場競爭加劇、技術被取代,低 PE 不一定是機會。
我看過太多新手把 8 倍本益比當成便宜,結果買到的是景氣高點的 EPS。這個錯誤在航運股、面板股、鋼鐵股上輪流出現過,付的學費都不小。
不要跨產業比本益比:金融、電子、航運與傳產的估值邏輯完全不同
台股各產業的合理 PE 區間差異很大。根據台灣證券交易所定期公布的市況統計,電子類股長期 PE 常在 15-25 倍,金融類股因為受利率影響大、資本密集,PE 通常在 10-15 倍,景氣循環股(航運、鋼鐵)的 PE 在景氣底部可能衝到 50 倍以上,在景氣高點卻不到 10 倍。傳統製造、食品、公用事業各有自己的估值中樞。
用電子股的 PE 標準去評估金融股,或用航運低 PE 當便宜的依據,都是拿錯尺。跨產業 PE 比較幾乎沒有意義,只有在同產業內部才能用 PE 判斷相對貴或便宜。
台灣證券交易所 Fact Book 有各產業本益比與股價淨值比的歷史統計,這是最可靠的免費資料。查詢路徑:TWSE 個股每日 PE / PB / 殖利率查詢,以及 TWSE Fact Book 各產業 PER 與 PBR。
毛利率、營業利益率、淨利率:三個數字反映公司三個層面的獲利能力
損益表從上到下是一個扣除的過程:
- 毛利率 = (營收 – 銷貨成本)/ 營收。反映產品本身的定價能力與生產成本控制。台積電這類高技術門檻公司毛利率可到 50% 以上,零售業、貿易商通常只有 10%-20%,不同產業天生就不一樣,只有同業相比才有意義。
- 營業利益率 = 營業利益 / 營收。在毛利之後再扣掉研發費用、行銷費用、管理費用。如果毛利率很高,但營業利益率遠低,通常代表費用管控出了問題,或公司在大量燒錢。
- 淨利率 = 稅後純益 / 營收。扣掉業外損益、利息、稅務後的最終結果。淨利率有時因為業外收益或業外損失大幅波動,不能只看這個,要配合前兩個指標一起看。
我最常注意的一個訊號是:毛利率連續三季下滑,但 EPS 因為業外收益還維持。這時看表面 PE 覺得不貴,但本業已經在惡化。毛利率下滑這件事,我通常比 EPS 衰退更早注意到,也比較準確。
金融股是特例:它們的「毛利」不是用製造業的邏輯算,不能套用一般毛利率框架,金融股估值要用 PB 搭配 ROE,見下一節。
ROE 怎麼拆:杜邦分解看清楚高 ROE 的來源
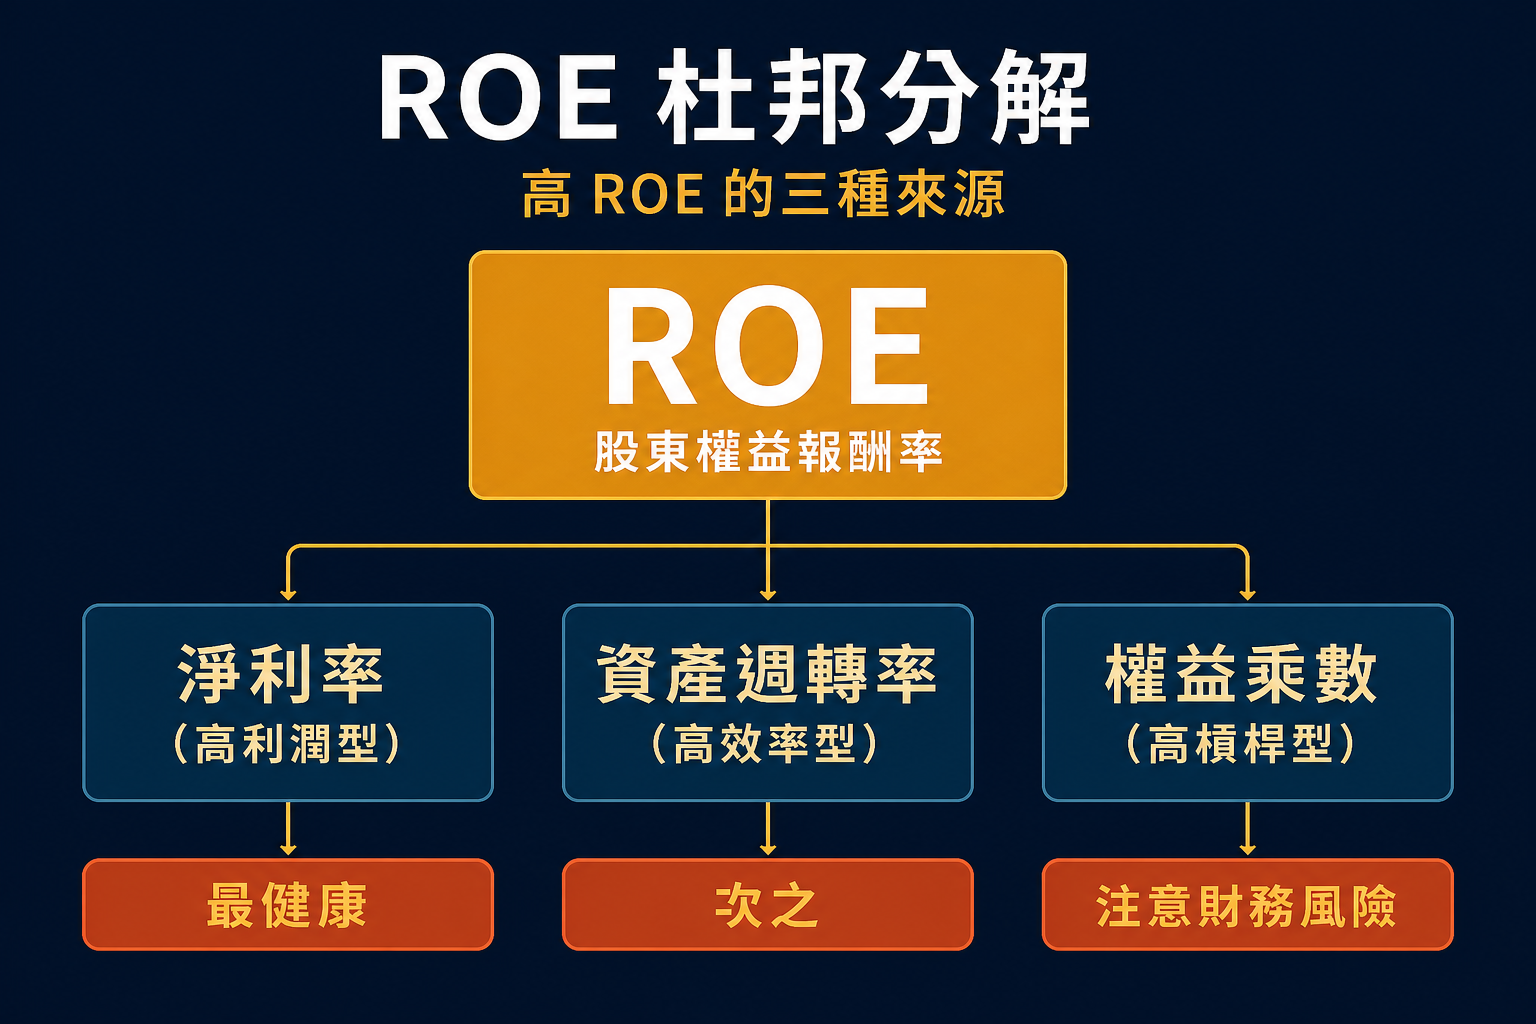
股東權益報酬率(ROE)= 稅後純益 / 股東權益。常見的判斷標準是「ROE 高於 15% 就是好公司」,但這個簡化有一個大問題:高 ROE 有三種完全不同的來源。
杜邦分解把 ROE 拆成三個因子:
ROE = 淨利率 × 總資產週轉率 × 權益乘數(財務槓桿)
- 高利潤型:淨利率高,公司靠定價能力或技術優勢賺錢,財務槓桿不高。這種 ROE 最健康。
- 高效率型:淨利率不高,但資產週轉率極高,靠快速周轉存貨和應收款賺錢。零售業、貿易業常見。
- 高槓桿型:淨利率和週轉率都一般,但負債比率很高,靠借來的錢放大 ROE。金融業本來就高槓桿,這是商業模式決定的;但一般製造業如果靠借貸撐出高 ROE,景氣反轉時財務風險極高。
如果你只看 ROE,不看負債,等於只看引擎馬力,不看車子是不是快散架。查詢 ROE 的同時,補看負債比率和利息覆蓋率,才能分辨是哪一種高 ROE。
PE 失效時看什麼:PB、PS 與現金流比率的使用場景
PE 在以下情況會失效或誤導:
銀行股、金控股:銀行的核心資產是貸款組合,用 PE 估值不準,因為財務槓桿本來就高。業界習慣用 PB(股價淨值比)搭配 ROE 判斷:PB 低但 ROE 高,表示市場對這家銀行的估值保守,可能是潛力;PB 高但 ROE 低,則代表市場高估了獲利能力。
虧損成長股:沒有 EPS 或 EPS 是負數,PE 直接算不出來。這種公司改看 PS(市銷率 = 市值 / 年營收),但 PS 只有在確認毛利率高且朝著獲利改善才有意義。純靠 PS 低買虧損公司,是高風險賭注,不是低估值。
景氣循環股:如前面說的,景氣高點的 EPS 膨脹會讓 PE 失效。替代做法是用「正常化 EPS」(取多年平均)重算 PE,或用資產負債表判斷公司在景氣底部的財務強度。
台股另一個實用的替代比率是現金股利殖利率,對成熟且配息穩定的公司,殖利率比 PE 更直接反映投資人的現金回報。這和除權除息的判讀邏輯是連動的。
對美股科技公司,財報分析還要看自由現金流(FCF)和 EV / EBITDA,這些在美股投資完全指南裡有更詳細的說明。
公開資訊觀測站怎麼查:10 分鐘建立一張財務比率趨勢表
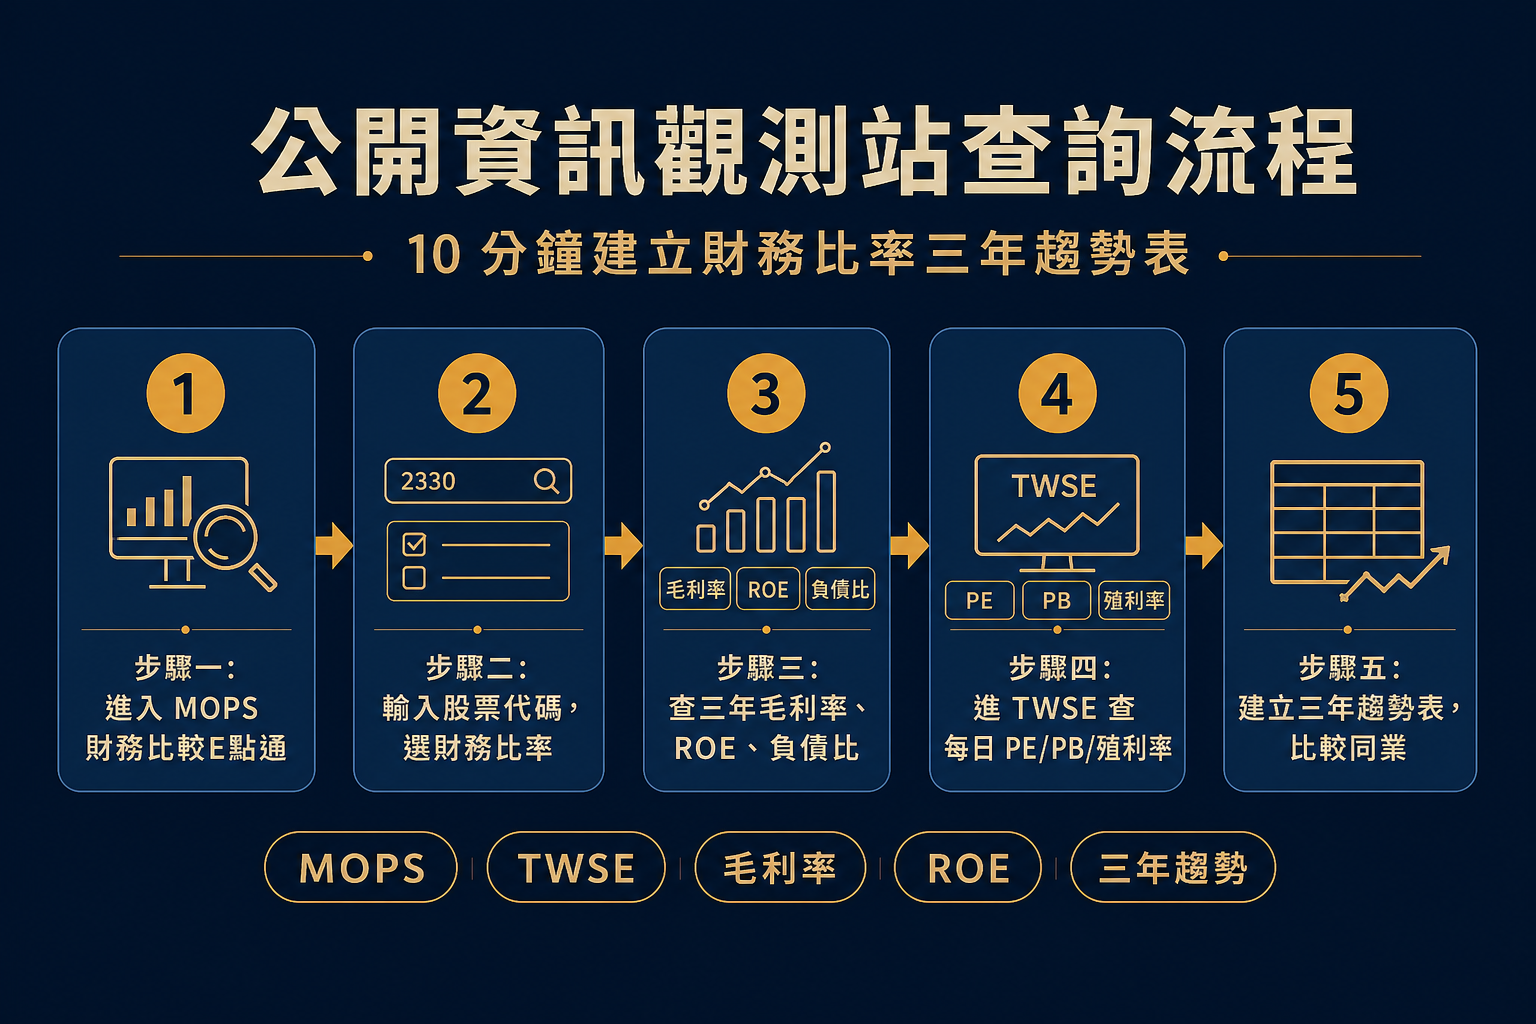
理論說完,最重要的是知道去哪裡查。台股散戶有兩個免費官方資源:
公開資訊觀測站財務比較 E 點通(mopsfin.twse.com.tw):可以查單一公司的三大報表(損益表、資產負債表、現金流量表)以及財務比率。功能是「同業比較」,可以把同產業多家公司放在一起比較毛利率、ROE、負債比等。
TWSE 每日 PE / PB / 殖利率查詢:可以查個股每一天的本益比、股價淨值比和殖利率,是判斷估值歷史位置的好工具。
我建議每次分析一家公司時,抄下這五個數字的三年趨勢:營收年增率、毛利率、營業利益率、ROE、負債比。三年趨勢比單季數字準確得多,改善方向和惡化方向都比較容易看清楚。
我會怎麼用財務比率排除不該買的股票
我用財務比率的方式主要是「排除」,不是「選出」。先刪掉我看不懂或數字太差的,剩下的再進一步研究。
三個步驟:
第一步,同產業比較 PE / PB 和毛利率。如果這家公司的估值比同業貴,但毛利率或 ROE 並沒有更好,通常沒有理由給溢價。如果估值便宜但毛利率也在同業最低,要問清楚便宜的原因。
第二步,看三年趨勢。毛利率在改善還是惡化?ROE 的來源是利潤還是槓桿?負債比有沒有在快速上升?趨勢方向比單點數字重要。
第三步,互相驗證。PE 低但毛利率穩定、ROE 保持在高利潤型,這組合才有說服力。如果 PE 低但毛利率在滑、ROE 靠槓桿支撐,這個低 PE 就沒有意義了。
坦白說,財務比率用到最後,刪掉的比留下的多。這不是壞事,選股這件事本來就是從一大堆候選中,把明顯有問題的先排掉。
如果你剛開始學台股,建立財務比率的直覺之前,先了解台股的基本交易機制,可以看台股新手入門完全指南。如果你在考慮全球 ETF 配置,ETF 的估值邏輯和個股財務比率有所不同,可以參考全球指數 ETF 完全指南。財務比率選股也需要放在宏觀資產配置框架裡思考,通膨環境如何影響估值可看通膨時代資產配置完全指南。更多基本面分析內容見新手投資教學。
公司財務比率常見問題
本益比越低越好嗎?
不一定。低本益比可能代表股票便宜,也可能代表 EPS 在景氣高點暫時膨脹、業外一次性收益拉高了 EPS,或是市場認為獲利長期走下坡。判斷前要看 EPS 的來源、同產業比較位置,以及三年趨勢。
本益比高是不是代表股票太貴?
不一定。成長股在 EPS 加速成長階段的高本益比,市場給的是對未來獲利的預期。麻煩出現在 EPS 下修時,高 PE 遇到獲利不如預期,往往是估值和業績雙殺。高 PE 股票的潛在下跌幅度通常也更大。
Forward PE 和 Trailing PE 差在哪?
Trailing PE 用過去四季已實現的 EPS 計算,數據可靠但反映過去;Forward PE 用分析師對未來一年 EPS 的預估計算,更前瞻但容易失準,尤其在景氣轉折時分析師的預估往往偏樂觀。
PE Band 是什麼,怎麼用?
PE Band 是把同一家公司過去五至十年的本益比區間畫成帶狀,用來看現在的估值相對自身歷史是偏高還是偏低。同公司歷史比較比跨公司比較更有意義,因為每家公司的商業模式決定了它的合理估值區間。
毛利率多少算高?
沒有跨產業的統一標準。半導體、軟體公司毛利率可達 50% 以上,零售、貿易商通常只有 10%-20%,這是商業模式決定的,不是管理好壞的問題。毛利率只能在同產業內部比較才有參考意義。
毛利率和淨利率哪個比較重要?
兩個都重要,但意義不同。毛利率反映核心產品的定價能力和成本控制,淨利率反映扣除所有費用、業外、稅務後的最終結果。如果毛利率穩定但淨利率大幅波動,通常是業外損益在影響,需要進一步拆解。
ROE 多少算好?
粗略標準是 10%-15% 以上,但更重要的是來源。用杜邦分解拆開:高利潤型 ROE(靠淨利率)最健康,高效率型 ROE(靠週轉率)次之,高槓桿型 ROE(靠負債放大)則要特別留意景氣下行時的財務風險。
金融股為什麼常看 PB 而不是 PE?
銀行和金控的核心業務是管理資產和負債,財務槓桿本來就很高,用 PE 估值不準。PB(股價淨值比)搭配 ROE,可以判斷市場對每一元淨值的評價是否合理:ROE 高但 PB 低,可能代表市場低估;ROE 低但 PB 高,則可能高估。
虧損公司沒有本益比怎麼估值?
PE 失效時可以看 PS(市銷率)、毛利率改善趨勢與現金流狀況。但虧損成長股的估值不確定性本來就高,PS 低不能直接等於便宜,需要同時確認毛利率在改善、現金流能撐過燒錢期,且市場預期的獲利轉正時間表合理。
台股財務比率去哪裡查?
公開資訊觀測站財務比較 E 點通(mopsfin.twse.com.tw)可查三大報表與財務比率,支援同業比較。台灣證券交易所的每日行情頁可查個股每日本益比、股價淨值比、殖利率。這兩個都是官方免費資源,是最可靠的起點。
財務比率可以直接決定買賣時機嗎?
不建議把財務比率當成唯一買賣依據。比率是分析和篩選工具,反映的是公司財務狀況的過去和當下,不能預測短期股價走勢。實際投資決策還需要考慮產業景氣方向、公司治理、自身風險承受度與資金規畫,個股投資可能虧損本金,歷史財務數據不代表未來績效。