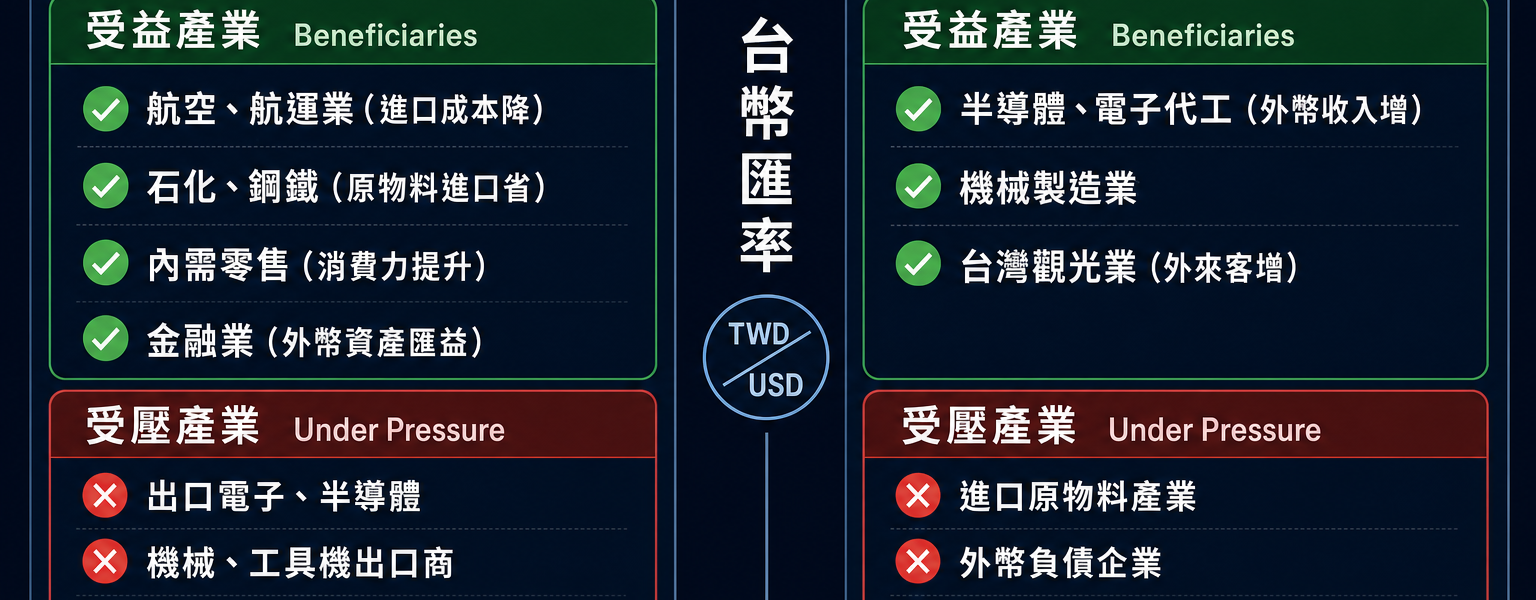

有個台南的讀者上個月私訊我,說他看到台幣在五月短短幾天升了快 8%,然後問我:「台幣升值是不是代表現在可以買台股?」
我沒有直接回答。我反問他:「你說的是哪一種台股?電子代工還是石化?外資有沒有同步回補?還是壽險公司在匯兌壓力下賣股?」
他沉默了幾秒,才說:「我以為台幣升值就是利多。」這是大多數散戶理解股市匯率關係的方式,只看一個變數,忽略背後整串資金流。股市和匯率的連動,從來不是一條單向的箭頭。這篇文章試著把台灣和香港的情境一起攤開來看,讓你在下次台幣大幅波動時,知道先看哪個數字。
股市和匯率的關係,先看資金流不是看口號
股市匯率關係的核心不是「台幣升值台股就漲」,而是資金怎麼流動、企業財報怎麼受影響、外資怎麼決策。
台幣和台股的關係,本質上是三條線:企業獲利(匯率影響財報)、外資行為(外資匯入同時推升股和幣)、投資者情緒(匯率被市場解讀成訊號)。港幣和港股的關係不太一樣,港幣盯美元,利率跟著走,所以港股更怕的不是港幣匯率本身,而是美元利率高低。
把這兩個市場放在一起看,能幫你理解為什麼同一個美元強弱訊號,對台股和港股的影響方式可以截然不同。
匯率影響股市的4大傳導路徑
匯率不是直接打股票,是透過四條路徑傳導,每條路徑的速度和強度都不一樣。
路徑一:企業財報(最直接,最快反映在季報)
對出口導向企業來說,台幣貶值等於外幣收入換回台幣後增加,帳面獲利提升。台積電每季約七成到八成收入以美元計,台幣貶 1%,理論上每股盈餘就多一點幾毛。這在法說會裡常是財務長被問的第一個問題。
進口依賴型企業反過來。石化業買原油是美元計價,台幣升值等於採購成本降低,毛利率有機會改善。同理,航空公司買飛機零件、燃油,台幣升值時負擔輕一點。
我遇過不少投資人以為台幣升值一定利多台股,但出口報價、毛利率和避險部位才是企業獲利的關鍵,不是匯率單一因素。
路徑二:外資流動(決定台幣和台股是否同向)
外資買台股時,需先把美元換成台幣,這個換匯動作本身就推升台幣。所以當你看到台幣升值,第一個要確認的是:外資有沒有同步淨流入?如果有,這是正向循環;如果台幣升但外資在賣超,那可能是壽險公司或其他機構的匯兌操作,不是外資看好台股的訊號。
我看台幣升值時,第一眼不會只看電子股漲不漲,而是先看外資是不是同步回補。台灣每日公布的外資買賣超數據,是觀察此機制的第一手資料。
路徑三:投資者情緒(放大波動,常超越基本面)
台幣短時間急升,有時反而讓市場擔心:是不是政府在干預?是不是有什麼壞消息在引發資金回流?市場的情緒解讀,不見得跟真實經濟基本面同步。2025 年五月的台幣急升,部分就是壽險業者因保單到期壓力被迫結清外匯部位,跟台股基本面沒有直接關係,但散戶看到台幣狂升,開始猜各種故事。
路徑四:央行政策(最難預測,但最終力量最大)
台灣央行的角色是「管理浮動匯率」,不是固定匯率,也不是完全放任。當台幣升值過急,央行可能進場買美元壓匯;當台幣貶值過快,又可能出手穩定。這些操作直接影響市場對利率和流動性的預期,進而影響台股估值。
香港是完全不同的情況:港幣聯繫匯率制度下,香港金融管理局必須在 7.75 至 7.85 的窄幅區間維持匯率,利率跟著美元走。港股的估值因此更受美元利率周期左右,我稍後會單獨說明。
台幣升值對台股是利多還是利空?看產業結構
台幣升值對台股不是統一的多或空,是產業層級的分化。
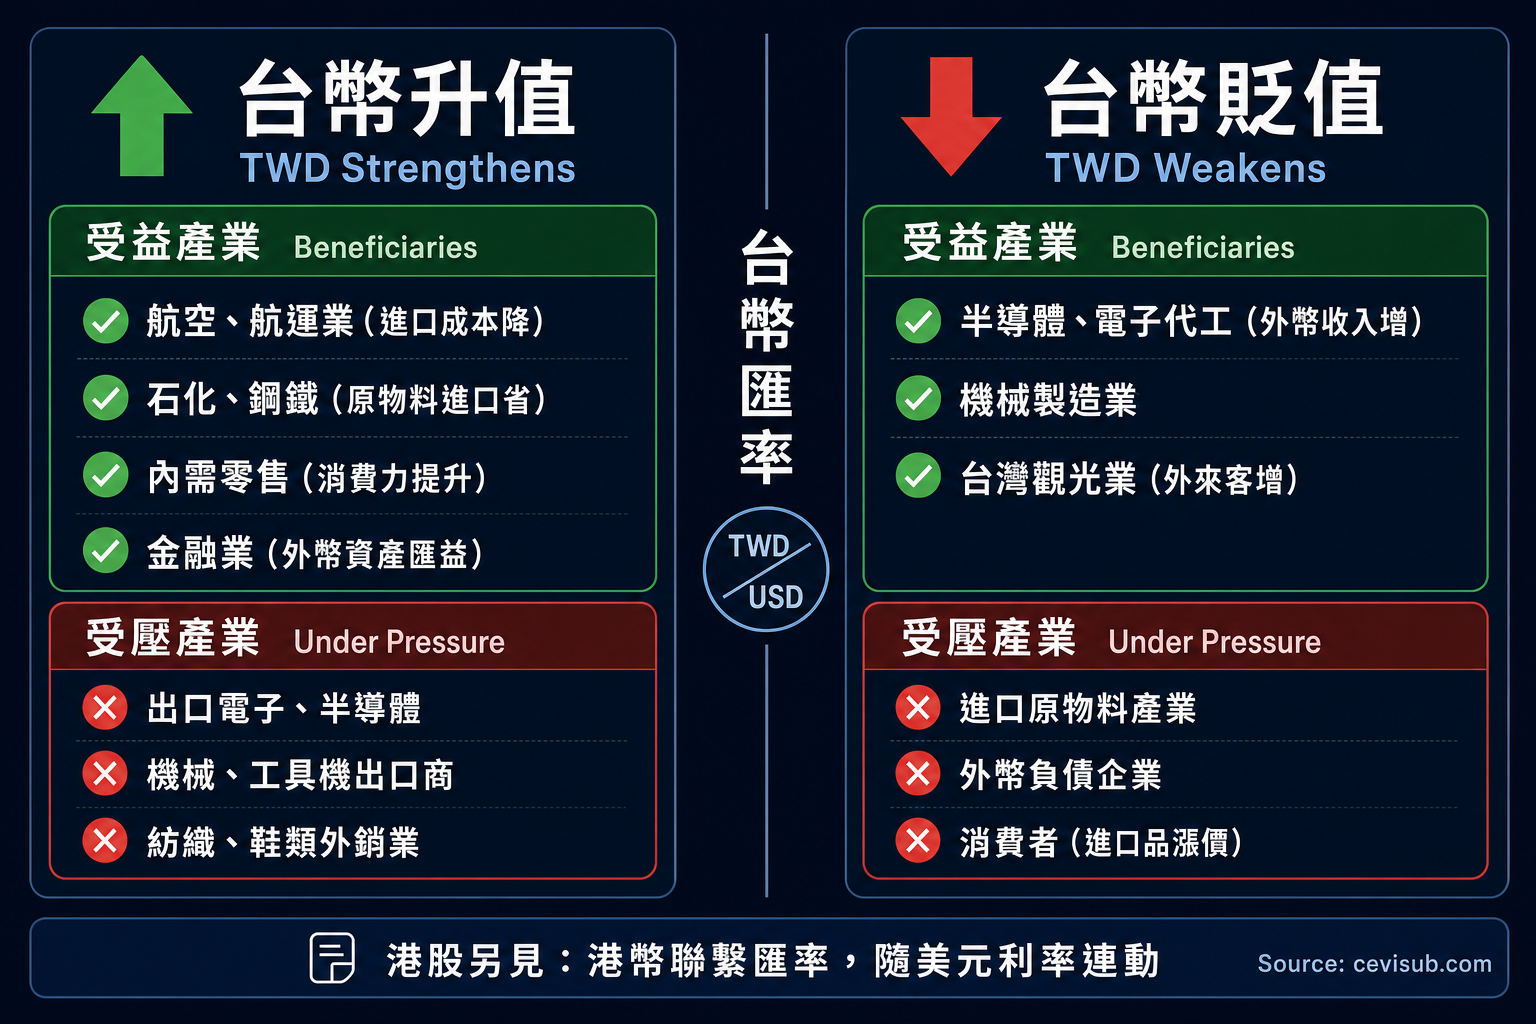
| 產業類別 | 台幣升值影響 | 台幣升值影響程度 |
|---|---|---|
| 出口電子、半導體(台積電、聯電、鴻海) | 外幣收入換回台幣縮水,獲利有壓 | 高度敏感 |
| 機械製造、工具機外銷 | 海外報價競爭力下降 | 中度敏感 |
| 石化、能源(進口原油) | 進口成本降低,毛利率可改善 | 中度受益 |
| 航空(台灣虎航、長榮航) | 美元計價零件和燃油成本降 | 中度受益 |
| 內需零售、餐飲 | 消費力提升,進口商品變便宜 | 溫和受益 |
| 金融業 | 若持有大量外幣資產,可能出現匯兌損失;但若台幣升值源自資金回流,本土放款業務受惠 | 影響方向複雜,需逐項分析 |
台股市值七成以上集中在電子業,所以「台幣升值」整體上對台股大盤是偏逆風的,但航運、石化、航空、內需可能反向受益。這不是說台幣升值就要全部出清電子股,而是要分辨你持有的是哪一類企業。
投資涉及風險,本文不構成任何投資建議。請依個人風險承受能力評估後自行判斷。
台幣貶值時,出口股不一定全贏
台幣貶值等於出口股必漲,這個觀念在台股討論區非常常見,但不是事實。
台幣貶值對出口股的利多,有幾個條件需要同時成立:外幣收入比重夠高、沒有做大量外匯避險、進口原物料成本不超出匯兌利得。如果一家企業有 60% 的原材料是美元計價進口,台幣貶值時,出口端匯兌收益可能被進口成本漲幅吃掉大半。
| 產業 | 台幣貶值效果 | 可能的反向壓力 |
|---|---|---|
| 純出口電子代工(高外幣收入、低進口依賴) | 帳面獲利增加 | 若大量避險,匯兌利得會被對沖掉 |
| 半導體設備採購(設備多為美元計價) | 設備採購成本上升 | 擴產計畫資本支出壓力增加 |
| 石化、能源進口業 | 原料成本上升 | 直接壓縮毛利率 |
| 有外幣負債的企業 | 台幣計算的負債餘額上升 | 財務成本增加,可能影響評等 |
| 觀光、飯店業 | 外來旅客消費增加 | 台幣計算的收入沒有直接提升 |
這幾年看下來,台幣貶值時股價反而大漲的,通常是外幣淨收入比重超過五成且幾乎不做避險的企業,不是每一家出口股都符合這個條件。分析個股之前,財報裡的「外幣風險敞口」和「避險合約金額」是必看欄位。
台幣急貶有時候還有一個壞訊號功能:若是因為外資大量撤出而貶值,股市通常同步承壓,即使出口股理論上受益,也可能因外資賣超而跟著跌。2022 年就是典型案例,台幣從 28 跌到 32 附近,但台股同年跌了超過三成,因為美元強升背後是全球資金回流美元資產,而非台灣本身問題。
2026年:Fed、DXY、台幣與關稅戰一起看
2026 年的宏觀環境跟過去幾年不一樣。Fed 從 2024 年第四季開始降息,但受到關稅政策和通膨黏性影響,降息節奏比市場預期緩慢。美元的走向不是單純的降息就貶,而是要看 Fed 降息幅度和其他主要央行的相對步調。
DXY(美元指數)在 2025 年曾因關稅衝突明顯走弱,這跟傳統「美國升息美元強」的邏輯有所背離。關稅戰讓市場對美元資產的長期需求產生疑慮,部分資金轉向歐洲或亞洲市場,這對台幣和港幣的資金環境都有影響。
台幣方面,2025 年曾出現壽險公司大規模匯回外資導致台幣急升的情況,這不是台灣出口強勁,而是資產負債表調整。這種升值有時候反而是干擾訊號,不能直接解讀成台股利多。
我自己的做法是先看 DXY美元指數的趨勢方向,再看台幣相對強弱,看完這兩項之後才回頭看外資流向和產業分化,而不是反過來。如果 DXY 持續走弱,資金有機會流向非美元市場;若 DXY 走強,要警惕外資從台港兩地撤出的風險。
關稅戰的影響對台灣尤為複雜:部分訂單因「去中化」轉向台灣,對科技出口是利多;但如果關稅直接針對台灣電子產品,又是反向壓力。投資前需要了解你持有的企業出口目的地和關稅的直接關係。了解 Fed 的政策語氣,可以參考鷹派與鴿派央行政策的判讀方式。
外部資料來源:美國聯準會 FOMC 政策會議日曆、台灣中央銀行官方資料。
港股為什麼更怕美元利率?聯繫匯率是關鍵
香港的聯繫匯率制度自 1983 年實施至今,港幣兌美元維持在 7.75 至 7.85 的窄幅區間。香港金融管理局(HKMA)透過外匯基金在市場觸及強弱方兌換保證時進行干預,以維持匯率穩定。
這個制度帶來一個結果:香港沒有獨立的貨幣政策。港元利率必須跟隨美元利率,否則就會出現套利機會,破壞匯率穩定。換句話說,當 Fed 升息,香港的借貸成本同步上升,企業融資成本增加、房貸壓力加重,進而抑制消費和投資,對港股估值形成壓力。
我看港股時,從來不會把港幣聯繫匯率當背景知識而已,它其實直接牽動資金成本。2022 年到 2023 年的港股熊市,很大一部分就是美元高利率壓縮了港股的折現率,讓原本看起來便宜的股票變得更沒吸引力。
| 比較面向 | 台灣(管理浮動匯率) | 香港(聯繫匯率制度) |
|---|---|---|
| 匯率制度 | 央行管理浮動,可干預市場 | 港幣盯美元,7.75-7.85 窄幅 |
| 利率決策 | 台灣央行獨立設定 | 跟隨美元利率(無獨立貨幣政策) |
| 股市主要外部風險 | 美元強弱透過外資流入流出傳導 | 美元利率直接影響港股估值與資金成本 |
| 台幣/港幣急升時股市反應 | 大盤反應分化(看外資方向) | 港幣升至強方保證代表資金流入,通常利多 |
| 台幣/港幣急貶時股市反應 | 外資若撤出,台股同步承壓 | 港幣觸弱方保證,流動性收緊,估值承壓 |
港股的另一個特殊性是人民幣。港股大量上市公司的業務在中國大陸,人民幣貶值不只影響財報換算,還影響投資者對中國經濟前景的信心。當人民幣在壓力下走弱,港股通常同步承壓,即使港幣本身沒有大幅波動。
這種「雙重敏感性」(美元利率 + 人民幣方向)讓港股的波動邏輯比台股更複雜。了解隔夜利息與資金成本的傳導機制,可以參考隔夜利息與利差成本的說明。
外部資料來源:香港金融管理局聯繫匯率制度官方說明。
台港散戶每週要看哪些匯率指標?
多數散戶看匯率,只會在台幣升貶的新聞出來才注意一下。其實有幾個指標,每週追蹤一次就足以掌握股匯連動的方向性。
| 指標 | 觀察重點 | 對台港股市的意義 |
|---|---|---|
| DXY(美元指數) | 週線趨勢方向 | DXY 走強→外資傾向回流美元;DXY 走弱→資金有機會流向台港 |
| USD/TWD(美元兌新台幣) | 台幣升貶速度與幅度 | 急速升值要看外資動向才能判斷多空;緩升通常對出口股壓力漸進 |
| 外資買賣超(台股) | 每日淨值方向,連續多日 | 外資連續買超 + 台幣升值 = 多頭氛圍確認;外資賣超 + 台幣貶值 = 警戒 |
| 美債10年期殖利率 | 週線高低 | 殖利率走高→港股估值承壓;台股成長股也會受影響(折現率升高) |
| FedWatch 降息機率 | 下次 FOMC 前市場隱含機率 | 機率升高→美元有下行壓力;港股資金成本預期下降,估值修復機會 |
| 台灣央行理監事會聲明 | 每季一次,是否提及匯率干預 | 央行若釋出干預意向,台幣短期走勢可能逆轉 |
| HKMA 銀行體系總結餘 | 每日公布,資金流入流出的即時指標 | 總結餘大幅降低 = 港幣資金緊縮;大幅增加 = 資金流入港元體系 |
這 7 個指標不需要每天盯,但每週掃一遍,加上個股財報的外幣敏感度分析,可以減少被突發匯率波動打到措手不及的機率。投資台港股市,本質上也是在做隱性的匯率部位,只是多數人沒有意識到這一點。
我的實戰框架:匯率只能當儀表板,不能當單一訊號
我這幾年看到的台股行情,匯率最容易被新手低估,因為它不是每天喊最大聲的那個因子,但每次重大回調或大漲,背後幾乎都有匯率和資金流向的影子。
我自己的判斷順序是這樣的:
- 先看美元利率方向(Fed):升息周期還是降息周期,決定全球資金的基本方向。
- 再看 DXY 趨勢:美元是強是弱,影響資金流向非美元市場的意願。
- 再看台幣和外資買賣超是否同向:如果台幣升但外資在賣,那這次升值不是因為外資看好台股。
- 再看個股的外幣收入比重和避險比例:同樣是電子股,有的敏感度高,有的已做大量避險。
- 收到前四項訊號後才調整部位:在理解上述訊號後,才決定增減倉或調整產業配置,而不是看到台幣急升就搶進出口股。
坦白說,這個框架沒有什麼神奇之處。它的核心邏輯是:匯率是儀表板,反映的是更深層的資金流動和政策方向,不是因果關係的直接指令。台幣升值不代表出口股要跌、不代表要加碼內需;台幣貶值不代表電子股要漲、不代表要賣出防禦型標的。每一次市場把匯率當作簡單訊號,都是被過度簡化的故事帶走的結果。
如果你對新手投資前的資產配置觀念還不熟悉,建議先打好這層基礎,再回來看匯率和股市的連動關係,效果更好。
本文的分析基於公開市場數據與作者實戰觀察,不構成投資建議。所有投資均有風險,過去表現不代表未來結果。
股市匯率關係常見問題
1. 股市和匯率有什麼關係?
股市和匯率的關係透過四條路徑傳導:企業財報(外幣收入換算影響獲利)、外資流動(外資換匯同時推升股市和本幣)、投資者情緒(匯率變動被市場解讀為景氣訊號)、央行政策(利率決定資金流向)。這四條路徑常常同時運作,結果不一定是單向的多或空,需要同時判斷多個因素。
2. 台幣升值台股一定會漲嗎?
不一定。台幣升值對台股的影響取決於原因和產業組成。若台幣因外資大量流入而升值,通常股匯雙漲;若台幣因壽險業者匯回資金或政策因素急升,外資不一定同步買股,台股反應就會分化。台股七成市值在電子業,台幣升值對出口型電子股是逆風,但對石化、航空、內需是順風。
3. 台幣貶值對出口股一定有利嗎?
不一定。台幣貶值對出口股的利多有條件:外幣淨收入比重要夠高、沒有大量匯率避險合約、進口原料成本不會抵銷匯兌利得。同時,若台幣貶值原因是外資撤出,股市通常同步下跌,即使出口股理論上受益,也可能因外資賣壓而走弱。
4. 台幣升值哪些產業可能受益?
台幣升值時,進口成本高的產業相對受益:石化、能源業(進口原油成本降)、航空業(美元計價零件和燃油成本降)、內需零售(進口商品變便宜)。部分金融業若持有台幣計價資產也可能受益。反之,以外幣計價出口為主的電子代工、半導體、機械出口商則面臨匯兌逆風。
5. 台幣貶值哪些產業要小心?
台幣貶值時,進口依賴度高的產業承壓:石化(原油美元計價)、航空(燃油和零件美元計價)、大量使用進口設備的製造業。此外,有美元計價外債的企業,台幣計算的負債成本上升,財務壓力增加。一般消費者則面臨進口商品漲價,通膨壓力上升。
6. 外資買賣超和台幣匯率有關嗎?
有直接關係。外資買台股需先將美元換成台幣,這個換匯動作增加台幣需求,推升台幣匯率。因此台幣升值時,觀察外資買賣超可以判斷此次升值是否源自外資進場。若外資連續買超同時台幣升值,通常是正向資金循環的信號;若台幣升但外資賣超,需進一步查找原因(例如壽險業者匯兌操作)。
7. DXY 美元指數和台股有什麼關係?
DXY 是衡量美元對一籃子主要貨幣強弱的指數。DXY 走強通常代表資金回流美元資產,新興市場(包括台灣)外資有撤出壓力,台幣可能同步走弱,台股面臨外資賣壓。DXY 走弱時,資金尋求更高報酬,台股外資流入的機率上升,台幣也有升值傾向。不過 DXY 不是唯一因素,還需搭配 Fed 政策和全球風險情緒判斷。
8. 香港聯繫匯率是什麼?
香港聯繫匯率制度(Linked Exchange Rate System)自 1983 年實施,將港幣兌美元匯率固定在 7.75 至 7.85 的窄幅區間。當市場匯率觸及強方(7.75)或弱方(7.85)兌換保證,香港金融管理局(HKMA)會透過外匯基金干預維持穩定。代價是香港放棄獨立的貨幣政策,利率必須跟隨美元走。
9. 港幣聯繫匯率會怎麼影響港股?
港幣聯繫匯率讓港股直接暴露在美元利率風險下。當美元利率上升,港元借貸成本同步上升,企業融資成本增加、房貸壓力加重,抑制消費和投資,同時提高股票估值的折現率,使股票本益比承壓。2022 至 2023 年港股長期低迷,美元高利率是主要背景之一。此外,人民幣走勢也透過港股上市公司的大陸業務影響港股,形成雙重敏感性。
10. 新手看股市匯率關係,最該追蹤哪幾個指標?
建議先追蹤三個最關鍵的指標:DXY 美元指數的週線趨勢(判斷資金大方向)、台股外資買賣超的連續方向(判斷外資是否進場)、美債 10 年期殖利率(判斷利率環境對估值的影響)。進階後再加入 FedWatch 降息機率、台灣央行聲明、USD/TWD 即時匯率、港股則加 HKMA 銀行體系總結餘。這七個指標建立習慣後,能有效減少被突發匯率波動措手不及的狀況。