
滑點(slippage,又稱滑價)是預期成交價與實際成交價的差距,不是平台錯誤,是市場結構的一部分。非農就業報告(NFP)公布後,外匯停損被穿價多賠幾個 pips,是最典型的具體情境。本文用止損穿價公式、台灣常見情境與 ECN vs 做市商比較,把這個隱性成本算清楚。
滑點是什麼?滑價、slippage、點差差在哪
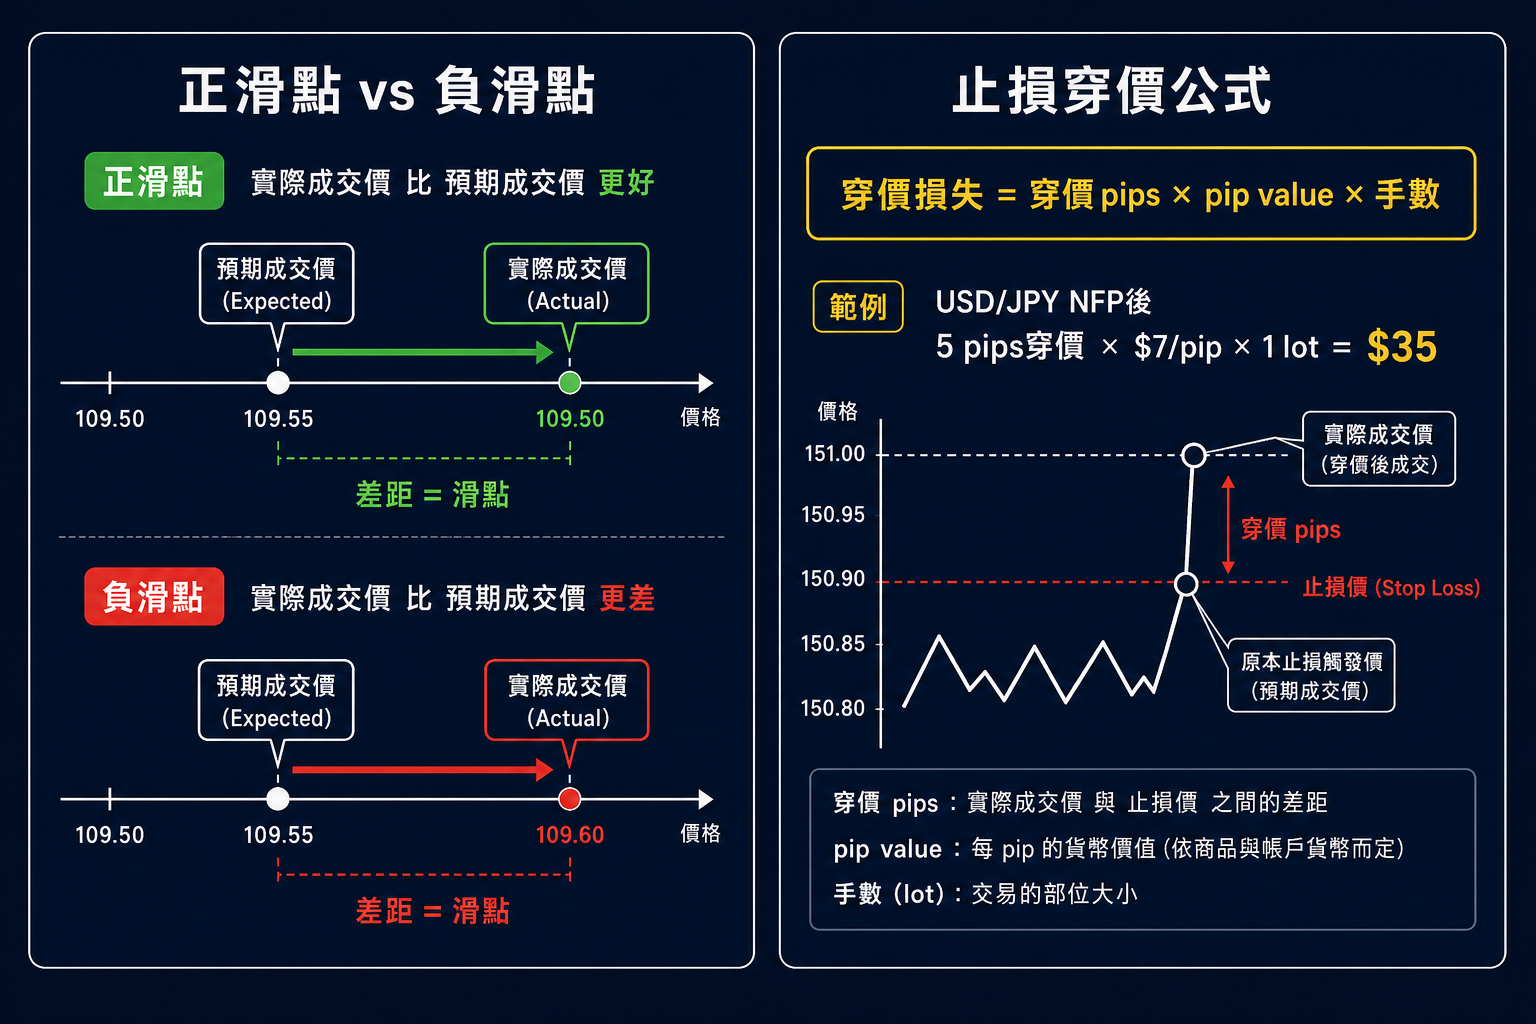
滑點的定義直接:你下單時預期的成交價,和最終實際成交的價格之間有差距,這個差距就是滑點。買進時實際成交比預期貴,或賣出時比預期便宜,都是負滑點;反過來對你有利的差距則是正滑點。根據 Investopedia 對滑點的定義,這是所有市場參與者都會面對的執行成本,不分股票、外匯或期貨。
滑點不等於點差。點差是買價(Ask)與賣價(Bid)的固定差距,是交易前就能看到的成本。滑點是成交後才知道的額外偏差,在高波動時段兩者可能同時放大。也不要把滑點和手續費搞混,手續費是固定收費,滑點是浮動的執行落差。
正滑點:對你有利的成交偏差
正滑點指實際成交價優於預期。你預期以 150.00 賣出 USD/JPY,市場突然湧入買盤,最終以 150.05 成交。多出的 5 pips 就是正滑點帶來的額外收益。買進時若實際成交價低於預期,同樣算正滑點。正滑點在市場快速往有利方向移動時出現,ECN 帳戶在流動性充裕時相對容易發生。
負滑點:最常見的交易成本問題
負滑點是實際成交價劣於預期。預期以 150.00 買進 USD/JPY,報價瞬間跳至 150.08,訂單以 150.08 成交,8 pips 負滑點直接增加交易成本。止損單在跳空行情中特別容易遭遇嚴重負滑點,市場直接跳過你設定的停損點位,以更差的價格執行,這種情況俗稱「穿價」。
我這幾年看過的新手交易紀錄,最常見的誤會不是不懂設停損,而是以為停損價一定等於成交價。市場在快速跳動時,兩者可以差距很大。
滑點怎麼算?止損穿價公式與實際案例
把滑點換算成實際金額,需要知道三個變數:穿價幅度(pips)、每點價值(pip value)、下單手數(lot)。
止損穿價成本公式:
穿價損失 = 穿價 pips × pip value × 手數
以 USD/JPY 標準手(1 lot)為例,pip value 約為 6.7 至 7 美元(依匯率浮動)。以下是 NFP 後停損被穿價不同幅度的成本比較:
| 穿價幅度 | USD/JPY 1 lot 穿價損失(美元) | USD/JPY 0.1 lot 穿價損失(美元) |
|---|---|---|
| 3 pips | 約 21 美元 | 約 2.1 美元 |
| 5 pips | 約 35 美元 | 約 3.5 美元 |
| 8 pips | 約 56 美元 | 約 5.6 美元 |
| 15 pips | 約 105 美元 | 約 10.5 美元 |
非農就業報告(NFP)在台灣時間每月第一個週五 20:30(夏令時)或 21:30(冬令時)公布,是外匯市場滑點最密集的時段之一。USD/JPY 在 NFP 前後幾秒常有 5 至 15 pips 的瞬間跳動,市價停損在這個時段幾乎無法準確執行。
EUR/USD 在 FOMC 聲明後(台灣時間凌晨 2:00 至 3:00)也有類似情形。聯準會升降息 25 或 50 bps 的市場反應常讓 EUR/USD 瞬間移動 20 至 30 pips,停損設在關鍵價位附近的倉位特別容易被穿過。
止損穿價後可能進一步觸發帳戶的強制平倉機制,如果你的可用保證金已經不多,詳情可以參考強制平倉意思 2026:爆倉公式與 Stop Out Level 對照。
台灣外匯交易者最常遇到的 3 種滑點情境
根據 BIS 外匯市場交易統計,外匯市場每日交易量超過 7.5 兆美元,但流動性在特定時段高度集中。台灣交易者因時差問題,往往在最容易發生滑點的時段交易。以下是三種最常見情境。
情境一:非農就業報告(NFP)前後 30 分鐘
NFP 公布當下,USD 相關貨幣對的點差可能瞬間擴大 5 至 20 倍,市場雙向掛單同時消失,造成報價真空。任何在公布前後 5 分鐘持有的市價停損,都很可能被穿價。建議做法:在 NFP 公布前 30 分鐘就縮小倉位,或改為限價停損,接受可能不成交的風險。
情境二:FOMC 升降息聲明後(台灣深夜或凌晨)
FOMC 聲明和記者會通常在台灣時間凌晨 2:00 至 3:30 進行。許多台灣交易者因為沒有線上監控,倉位在睡眠中被穿價。聯準會的鷹派或鴿派措辭意外時,EUR/USD 和 USD/JPY 的瞬間移動幅度常超過任何回測數據的預設滑點。自動停損確實會執行,但不保證在設定的價位。
情境三:週一開盤跳空
外匯市場週五紐約時段收盤後暫停報價,直到週一澳洲/紐西蘭時段開盤(台灣時間週一早上 5:00 至 6:00 左右)。週末若有地緣政治事件、央行緊急聲明或突發消息,週一開盤價可能與週五收盤價相差 20 至 80 pips,甚至更多。
我見過最傷的不是方向看錯,而是週末前留倉太滿,週一開盤直接在下一個可成交價格成交,停損完全沒有作用。週末留倉前務必確認下週是否有重要事件,倉位可用保證金是否夠承受跳空。週末跳空對整體投資組合的系統性風險影響,可以參考系統性風險全解:2026 台灣投資 Beta 值與避險策略。
ECN vs 做市商(DD):哪種帳戶滑點更小?
帳戶模式是影響滑點的核心變數之一。台灣外匯交易者常用的帳戶類型主要有三種:ECN(電子通訊網路)、STP(直通處理)和 DD(Dealing Desk,做市商)。
| 帳戶類型 | ECN | STP | DD(做市商) |
|---|---|---|---|
| 報價來源 | 多家流動性提供商(LP)聚合 | 直連流動性提供商,無內部撮合 | 平台內部報價,可能和市場有差異 |
| 成交速度 | 快,但依流動性而定 | 較快 | 可能有重新報價(requote) |
| 可能正滑點 | 是,流動性充裕時常見 | 有可能 | 較少,平台吸收成本 |
| 拒單或重新報價 | 低,但流動性不足時仍可能 | 低 | 較高,尤其在新聞時段 |
| 點差型態 | 浮動,正常市況窄;新聞時段擴大 | 浮動 | 固定或稍浮動;新聞時段可能人為擴大 |
| 適合交易者 | 剝頭皮、短線、高頻 | 一般短中線 | 初學者或低頻交易者 |
選擇平台時,比帳戶類型更重要的是確認平台受哪個監管機構管轄。台灣金融監督管理委員會(金管會 FSC)對外匯交易平台有明確規定,交易前可先查證平台是否在合法監管範圍內。不管哪種帳戶類型,在 NFP、FOMC 等重大事件時段,滑點都可能放大。選平台時也可以在 MT4/MT5 外匯交易者必備工具與詐騙防範指南 中確認平台的報價紀錄查驗方式。
滑點和點差一起算:兩個隱性成本的合計
實際每筆交易成本不只是你看到的點差,還要加上可能發生的滑點:
實際交易成本 = 點差 + 滑點(正或負)
以 EUR/USD 在 NFP 後的情境為例:
- 正常市況點差:1.2 pips
- NFP 公布後點差擴大至:5 pips
- 同時發生負滑點:3 pips
- 本筆總成本:8 pips
如果你的 EUR/USD 策略目標利潤是 10 pips,扣掉 8 pips 的進出成本,這筆交易的期望值幾乎歸零。對剝頭皮交易者來說,這個問題更嚴重,因為單筆目標利潤本來就只有數 pips,新聞時段的滑點加上點差擴大,可以直接讓策略失效。剝頭皮交易如何管理這類成本,可以參考剝頭皮交易 2026 攻略:台指期 1 分鐘圖策略與風控實戰。
我自己在做策略回測時,會把 NFP 和 FOMC 前後的交易成本預設加回去,假設滑點多 3 至 5 pips。不這樣設定的話,回測勝率看起來好看,實盤一遇到新聞時段就會被滑點直接吃掉。
限價單與市價單:哪種比較能控制滑點?
控制滑點最直接的工具是限價單(Limit Order)。與市價單不同,限價單讓你設定可接受的成交價格上下限,系統只在達到條件時執行。
| 特性 | 限價單(Limit Order) | 市價單(Market Order) |
|---|---|---|
| 成交價格 | 保證在指定價格或更優價格成交 | 不保證成交價格,以市場最佳價成交 |
| 成交機率 | 不保證成交 | 幾乎保證成交 |
| 滑點風險 | 幾乎無負滑點(但可能不成交) | 存在負滑點風險,新聞時段明顯 |
| 未成交風險 | 高,市場未觸及指定價時訂單掛空 | 低 |
| 適用時段 | 市場波動較低;對成本敏感的策略 | 追求快速成交;對入場點精確度要求低 |
限價單降低負滑點風險,但不保證成交。市場如果快速突破而不回頭,你的限價單可能掛空,錯過行情。在新聞時段若非必要,建議改用限價單進出,接受可能不成交的結果,而不是用市價單承受不確定的成交價。
如何降低滑點風險:交易前、中、後檢查表
沒有任何方法能完全消除滑點,但可以系統性降低它的衝擊。以下是台灣外匯交易者的實用檢查表:
| 階段 | 動作 | 說明 |
|---|---|---|
| 交易前 | 確認當日經濟日曆 | NFP、FOMC、CPI 等高風險時段標記出來,不在這段時間建倉或用市價停損 |
| 檢查帳戶可用保證金 | 確保跳空滑點後不會觸發強制平倉 | |
| 確認平台流動性模式 | 了解是 ECN、STP 還是 DD,新聞時段的滑點預期不同 | |
| 交易中 | 優先使用限價單 | 進場和出場都盡量用限價,接受可能不成交的風險 |
| 分批建倉 | 大額倉位拆成數筆,降低單筆對市場深度的衝擊 | |
| 避免新聞前5分鐘追單 | 重大數據公布前後的報價波動最難預測,避開這個視窗 | |
| 交易後 | 記錄預期成交價與實際成交價 | 每筆交易記錄滑點 pips 和當時市場事件,累積實際成本數據 |
| 回測加入滑點成本假設 | 建議對新聞時段的交易預設額外 3 至 5 pips 成本 | |
| 評估週末留倉風險 | 週五前確認下週是否有重大事件,不確定就縮倉 |
DEX 滑點容忍度和外匯滑點有什麼不同?
許多台灣交易者是先從加密貨幣接觸到「滑點」這個詞,因為去中心化交易所(DEX)如 Uniswap、PancakeSwap 在交易時需要手動設定滑點容忍度(slippage tolerance)。
DEX 滑點容忍度的設定邏輯不同於外匯帳戶。在 DEX,你的交易依賴流動性池(liquidity pool),成交價由自動做市商(AMM)演算法決定,容忍度設太低可能導致交易失敗,設太高則容易被機器人(MEV bot)套利。一般建議:主流幣設 0.5% 以下,冷門幣視流動性設 1% 至 3%,超過 5% 要注意是否流動性不足。
外匯帳戶的滑點沒有「容忍度設定」介面。你的訂單直接進入撮合系統,滑點是成交後才反映的結果,無法事前設定上限。兩者本質上都是「預期價格與成交價格的落差」,但操作邏輯和風控方式完全不同。
滑點一定會發生嗎?交易者可以完全避免滑點嗎?
使用市價單交易時,滑點幾乎無法完全避免,尤其在高波動時段。它源於市場報價速度與訂單執行速度之間的落差。使用限價單可以大幅降低負滑點,但代價是可能不成交。沒有任何方法可以保證零滑點,只能透過工具和時段選擇來控制它的幅度。
滑點和點差差在哪?兩個都算成本嗎?
點差是買價(Ask)與賣價(Bid)的差距,是交易前就可見的固定成本。滑點是預期成交價與實際成交價的差異,是成交後才顯現的浮動偏差。兩者都影響交易成本,但性質不同:點差可預期,滑點不可預期。在新聞時段,點差擴大和負滑點可能同時發生,總成本會遠超平時預估。
正滑點對交易者來說是好事嗎?
正滑點是實際成交價優於預期的情況,對交易者有利,但它的出現不代表平台對你特別好。正滑點通常發生在市場流動性充裕、往有利方向快速移動時,ECN 帳戶相對較常見。不過,正滑點的頻率通常遠低於負滑點,不應該依賴它來改善整體績效。
為什麼我的止損單有時會在比設定點位更差的價格成交?
這是「穿價」(gap slippage)現象。市場在極端波動時,報價會直接跳過你的停損點,不在那個價位留下任何成交機會,訂單只能在跳空後的第一個可成交價格執行。NFP、FOMC 公布後或週一開盤跳空時最常見。應對方式:重大事件前減少倉位,考慮使用限價停損單(接受可能不成交的風險),或確保帳戶保證金足以承受穿價後的損失。
NFP 非農就業報告為什麼特別容易造成滑點?
NFP 是美國最重要的就業數據,對 USD 走勢影響極大。公布前市場等待,掛單減少;公布後大量買賣單瞬間湧入,流動性提供商短暫撤單,訂單簿出現空缺,報價在毫秒內跳動 5 至 15 pips 甚至更多。這種「報價真空」就是市價停損被穿價的根源。台灣時間每月第一個週五 20:30(夏令)或 21:30(冬令)是高風險視窗。
ECN 帳戶就不會有滑點嗎?
ECN 帳戶在流動性充裕時滑點相對小,且有機會出現正滑點,但不等於「不會滑點」。ECN 報價來自多家流動性提供商聚合,流動性好時成交品質較佳;但在 NFP、FOMC 等極端行情下,即使是 ECN 帳戶,流動性提供商也可能收窄報價或暫時撤單,導致滑點仍然發生。
做市商(DD)帳戶滑點一定比較大嗎?
不一定。做市商帳戶在正常市況下可能提供相對固定的點差,但代價是拒單或重新報價(requote)的機率較高,尤其在新聞時段。有些做市商在行情有利於他們時會「拒絕以對客戶有利的價格成交」。選擇受嚴格監管的平台可以降低這類風險,但帳戶模式本身並不能決定你的滑點一定大或小,交易時段和市場條件影響更大。
剝頭皮交易(scalping)為什麼特別怕滑點?
剝頭皮策略的單筆目標利潤通常只有 2 至 10 pips,如果每筆交易多 3 pips 的負滑點,加上點差擴大,策略的期望值可能瞬間由正轉負。高頻執行讓這個問題倍數放大:一天執行 50 筆交易,每筆多 2 pips 滑點,就是 100 pips 的額外成本。因此剝頭皮交易者對平台的執行品質和帳戶模式極為敏感。
DEX 的滑點容忍度設定和外匯滑點是一回事嗎?
概念相同,但機制不同。DEX 的滑點容忍度是你事前設定的可接受偏差百分比,超過就讓交易失敗。外匯帳戶沒有這個設定介面,訂單一送出就按照最佳可成交價格執行,滑點是成交後才知道的結果。兩者都是「預期價與成交價的落差」,但 DEX 有保護機制,外匯則沒有。
加密貨幣交易的滑點和外匯滑點有什麼不同?
中心化加密貨幣交易所(CEX)的滑點機制和外匯類似,都是訂單簿撮合。DEX 則使用流動性池和 AMM 演算法,滑點由交易規模佔流動性池比例決定。外匯市場整體流動性遠高於加密貨幣,主流貨幣對在正常市況下的滑點通常比冷門加密貨幣小。但 NFP、FOMC 等事件時段,外匯滑點可以和波動期的加密貨幣不相上下。