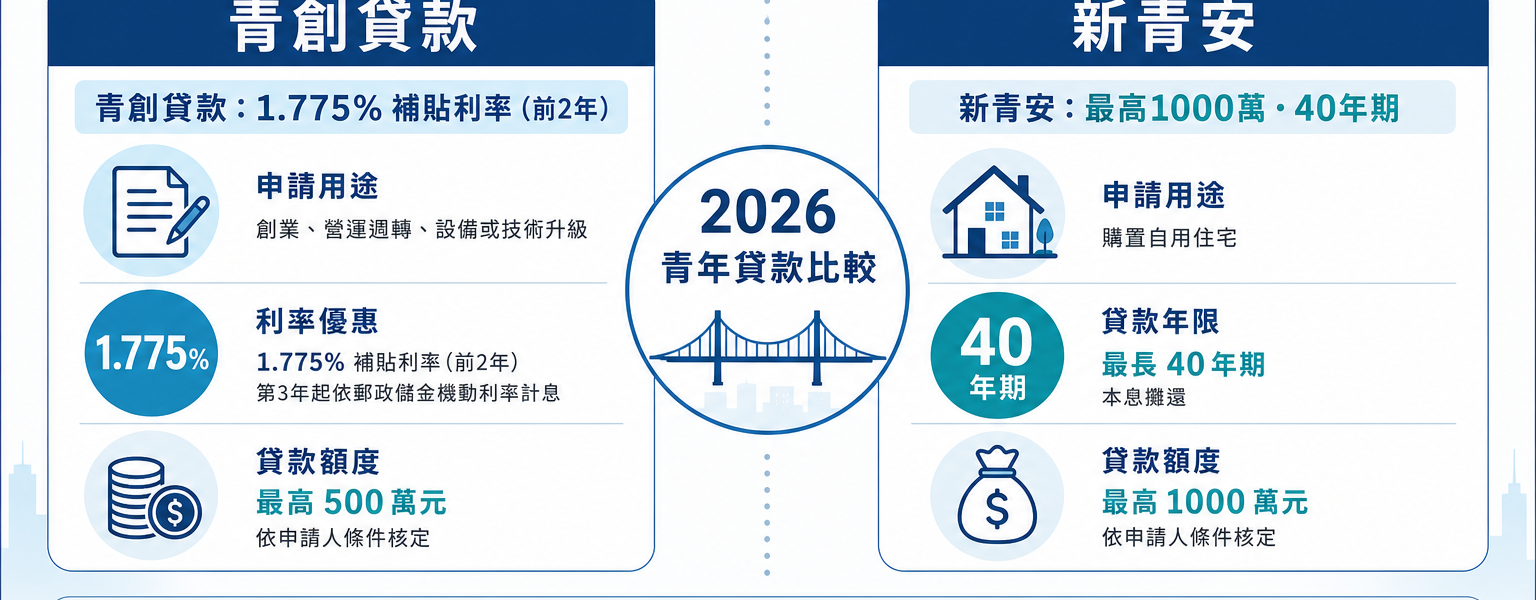

台灣1.775%年利率,是青年創業及啟動金貸款的補貼期優惠,不是就學貸款。我見過不少讀者拿這個數字去銀行問錯窗口。這篇比較2026年青創與新青安的申請條件、利率和月付壓力,幫你確認目的後再選方案。
| 問題 | 說明 |
|---|---|
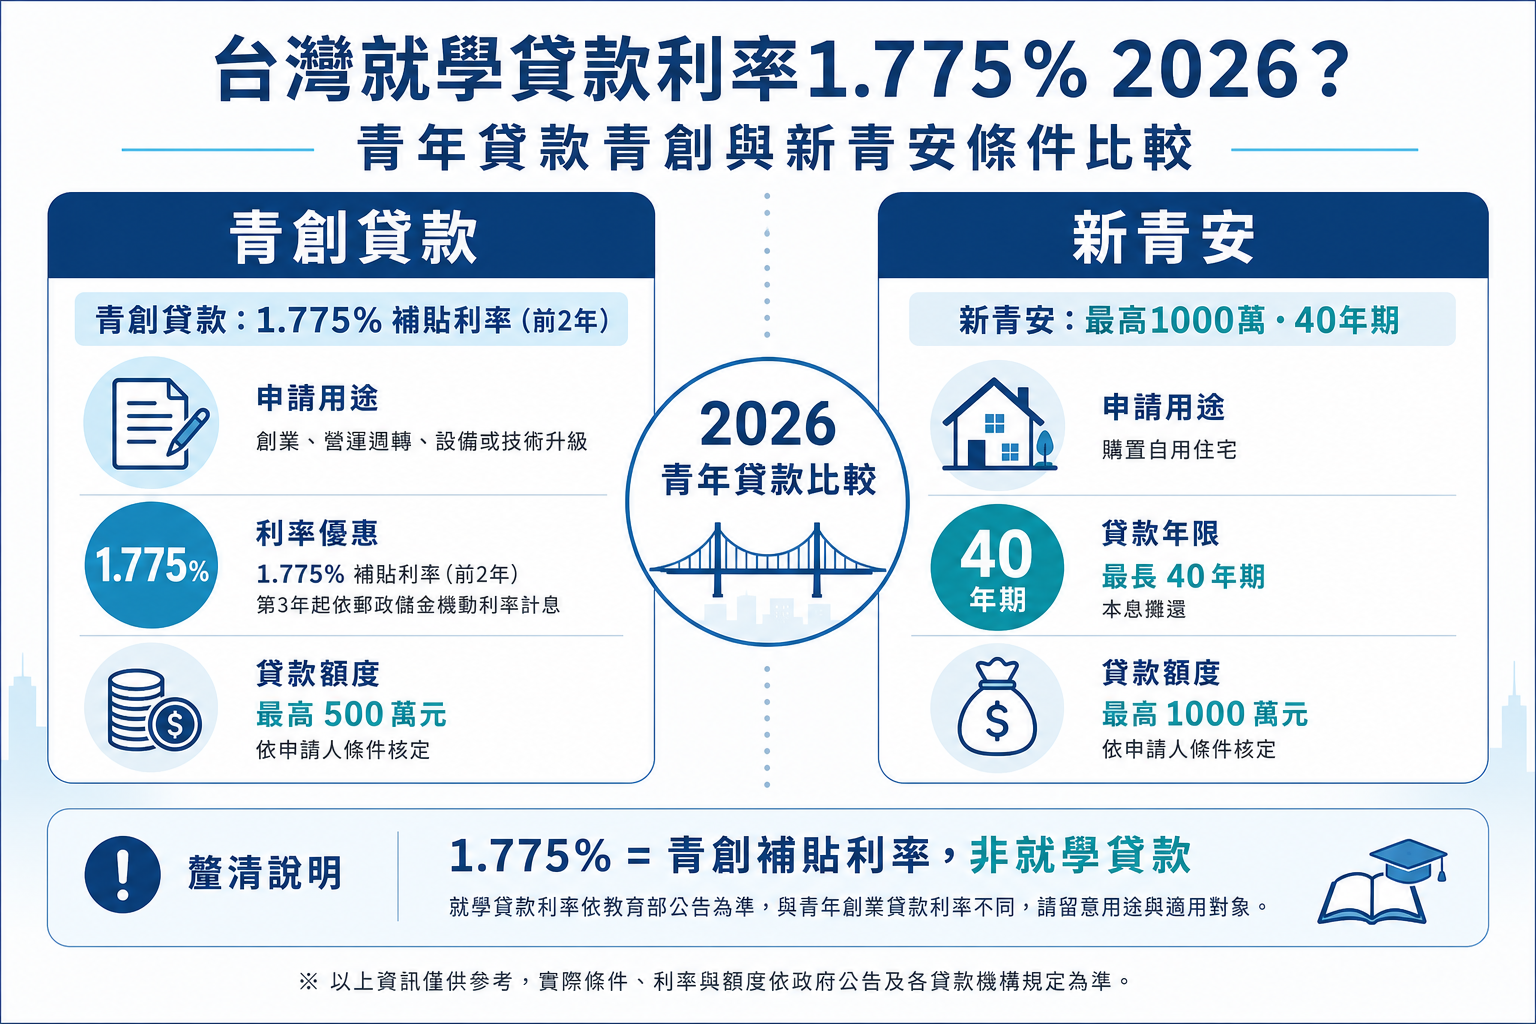
| 1.775% 歸屬 | 青年創業及啟動金貸款(青創貸款)補貼期優惠利率,非就學貸款。青創利率按郵政2年定儲機動利率加計,隨央行政策浮動,以經濟部中小企業署最新公告為準 |
| 不是 | 就學貸款(教育部主辦,利率另計,學費貸款請查教育部就學貸款專區) |
| 創業資金 | 選青創貸款,最高500萬,100萬以下免保人,補貼期間及利率以官網公告為準 |
| 首購房貸 | 選新青安,最高1000萬,40年期,條件詳見內政部國土管理署官網 |
| 學費需求 | 查教育部就學貸款規則,非本文範圍 |
| YMYL 提醒 | 貸款條件每年調整,本文提供一般性比較,申請前請至官網核對最新條件並諮詢銀行人員 |
2026 青年貸款兩大體系:你是要「創業」還是「買房」?
台灣青年貸款主要分為經濟部主辦的「青年創業及啟動金貸款」(簡稱青創貸款)與內政部推出的「新青安購屋貸款」。前者專為像小林這樣有創業想法的青年設計,後者則針對像雅婷這類首次購屋的首購族。兩者均由政府提供利率補貼,但2026年行政院已公告延長補貼至2028年底,申請前務必留意政策變動風險。
| 項目 | 青創貸款 | 新青安貸款 |
|---|---|---|
| 年齡限制 | 20-45歲 | 18-45歲 |
| 額度上限 | 最高500萬(100萬以下免保人) | 最高1000萬 |
| 核心目的 | 創業計畫執行 | 首購自住住宅 |
| 主管機關 | 經濟部中小企業署 | 內政部國土管理署 |
你必須先問自己:未來的重心是啟動一份事業,還是建立一個家?以下三個場景幫助你快速對號入座:
- 1. 想創業,已有初步構想但缺資金:選青創貸款,重點在計畫書與出資能力。
- 2. 無房族,計劃購屋自住:選新青安,利用40年低息與5年寬限期降低頭期款壓力。
- 3. 財務觀望,不確定方向:建議先詳閱青年貸款申請資格完整指南,確認自身年齡、信用與收入是否符合任一方案,避免浪費時間。
阿強這種財務觀望者,若已有事業基礎卻卡在資金,選青創;若無房想置產,轉新青安。兩者利率皆有政府補貼,但補貼結束後利率將回歸市場水準,需提前模擬還款壓力。
青年創業貸款條件解析:3-Step 申請 Checklist
申請青創貸款不是填表這麼簡單,銀行採用「政策合規」與「商業風險」雙軌審查。你必須通過以下三步,才能拿到100萬以內免保人的優惠:
- Step 1:資格自查 – 負責人年齡20-45歲,且本人、配偶及未成年子女無重大信用瑕疵。聯徵分數建議高於650,若低於600分,如Dcard上常見的案例,審核時間可能延長至45天以上。
- Step 2:完成20小時創業學堂 – 這不是形式主義。你必須在經濟部中小企業署的「創業學堂」平台完成線上課程,或至實體青年創業基地(如台北大稻埕創業基地)參訓。課程證書會以電子檔形式發放,全台15家合作銀行皆可查驗,通常2週內可取得。
- Step 3:備齊關鍵文件 – 包含營運計畫書、出資證明(需占貸款總額20%以上)與營運週轉金規劃。銀行會重點審查你的「風險分擔意願」:出資比例低於20%通常直接退件,因為這代表你自身承擔風險的決心不足。
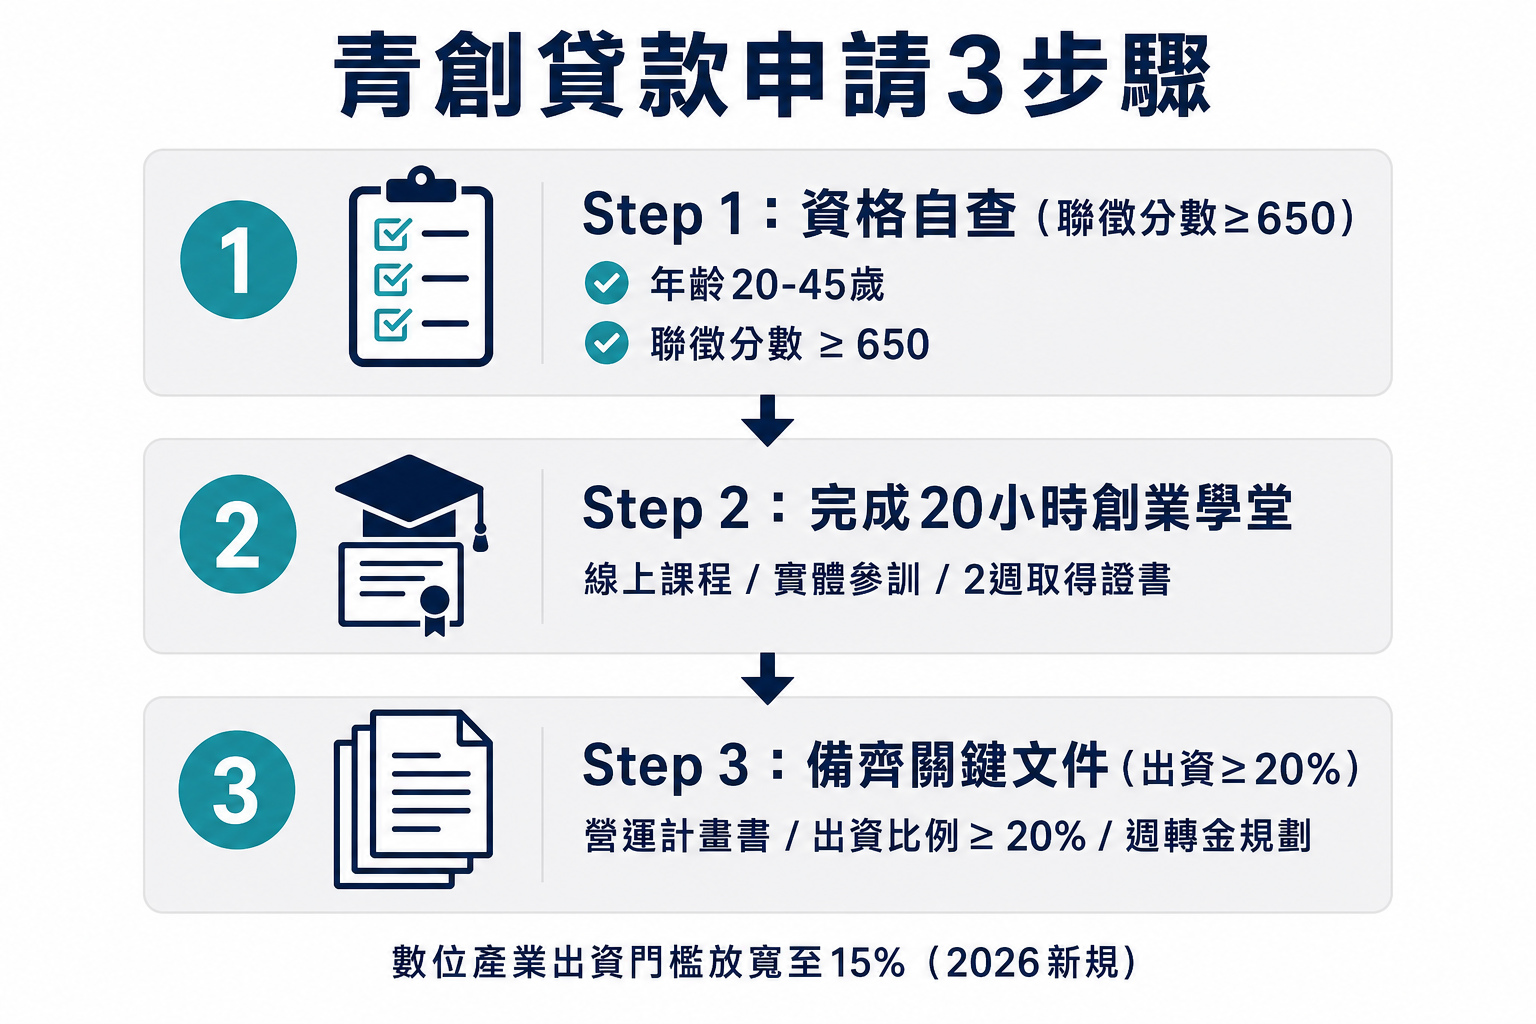
2026年最新規定,數位產業(如電商、SaaS)的出資門檻放寬至15%,但需附上使用者數據或平台營收證明,以佐證商業模式可行性。
青年創業貸款 100 萬一個月要繳多少?(含利息補貼試算)
以100萬貸款、5年本息平均攤還為例,在補貼期內(前2年)利率約1.775%,月付額約17,200元;補貼結束後利率回升至2.1%,月付額約20,100元。總利息支出估計約10-15萬元。
但你需要知道,這筆「免利息」並非永久,而是政府補貼至0%。根據經濟部中小企業署公告,補貼政策將於2028年底到期,屆時利率將回歸市場基準(約2.1%起)。
| 還款階段 | 利率 | 月付額(5年攤還) | 總利息估計 |
|---|---|---|---|
| 補貼期內(前2年) | 1.775% | 約17,200元 | 約10萬 |
| 補貼結束後 | 2.1% | 約20,100元 | 約15萬 |
財務壓力測試提醒:若未來央行調升利率,你的負擔會立刻增加。建議使用台灣銀行試算工具,模擬利率上升0.5%或1.0%的情境。例如,若利率升至2.6%,月付額可能突破21,000元。同時,詳閱政府補貼貸款的還款期限與注意事項,掌握補貼退場時機與提前清償違約金條款。
小林若選寬限期(僅繳息1年),首年月付可降至1.5萬,但寬限期結束後本息合計可能超過2.2萬,且負債比易超過22%,建議先模擬家計支出,避免現金流中斷。
新青安貸款條件全攻略:數位足跡如何幫你提高核貸成數
新青安貸款的核心條件很明確:申請人、配偶及未成年子女皆無自有住宅(含海外不動產),且房屋總價不超過當地標準價1.5倍。符合資格者,可享40年分期、5年寬限期,以及0.375%的利率補貼。
但銀行沒告訴你的隱藏規則是:數位存款帳戶持有者可提升核貸成數5%。這源自金管會2026年「數位金融數據共享」政策,銀行可透過你的數位足跡(如薪轉記錄、電子支付流水、基金小額投資)評估信用,替代部分傳統擔保品不足。例如,在台新銀行或國泰世華銀行有穩定數位交易紀錄的申請人,往往能獲得較優惠的評級。
- 無自有住宅:需查全國不動產登記謄本,包含海外持有房產。
- 40年房貸:僅限45歲以下申請人,逾齡者自動轉為20年期的標準房貸。
- 5年寬限期:僅繳利息,非常適合雅婷這類準備婚後穩定收入的女性,可先減輕前期負擔。
在「限貸令」背景下,新青安享有撥款保證,能避開一般房貸的排隊潮,但銀行仍會嚴格審核收入穩定性。建議進一步閱讀2026 年新青安購屋貸款條件說明,了解最新成數計算與文件清單。
新青安 1000 萬 40 年一個月要繳多少?階梯式還款與利率風險
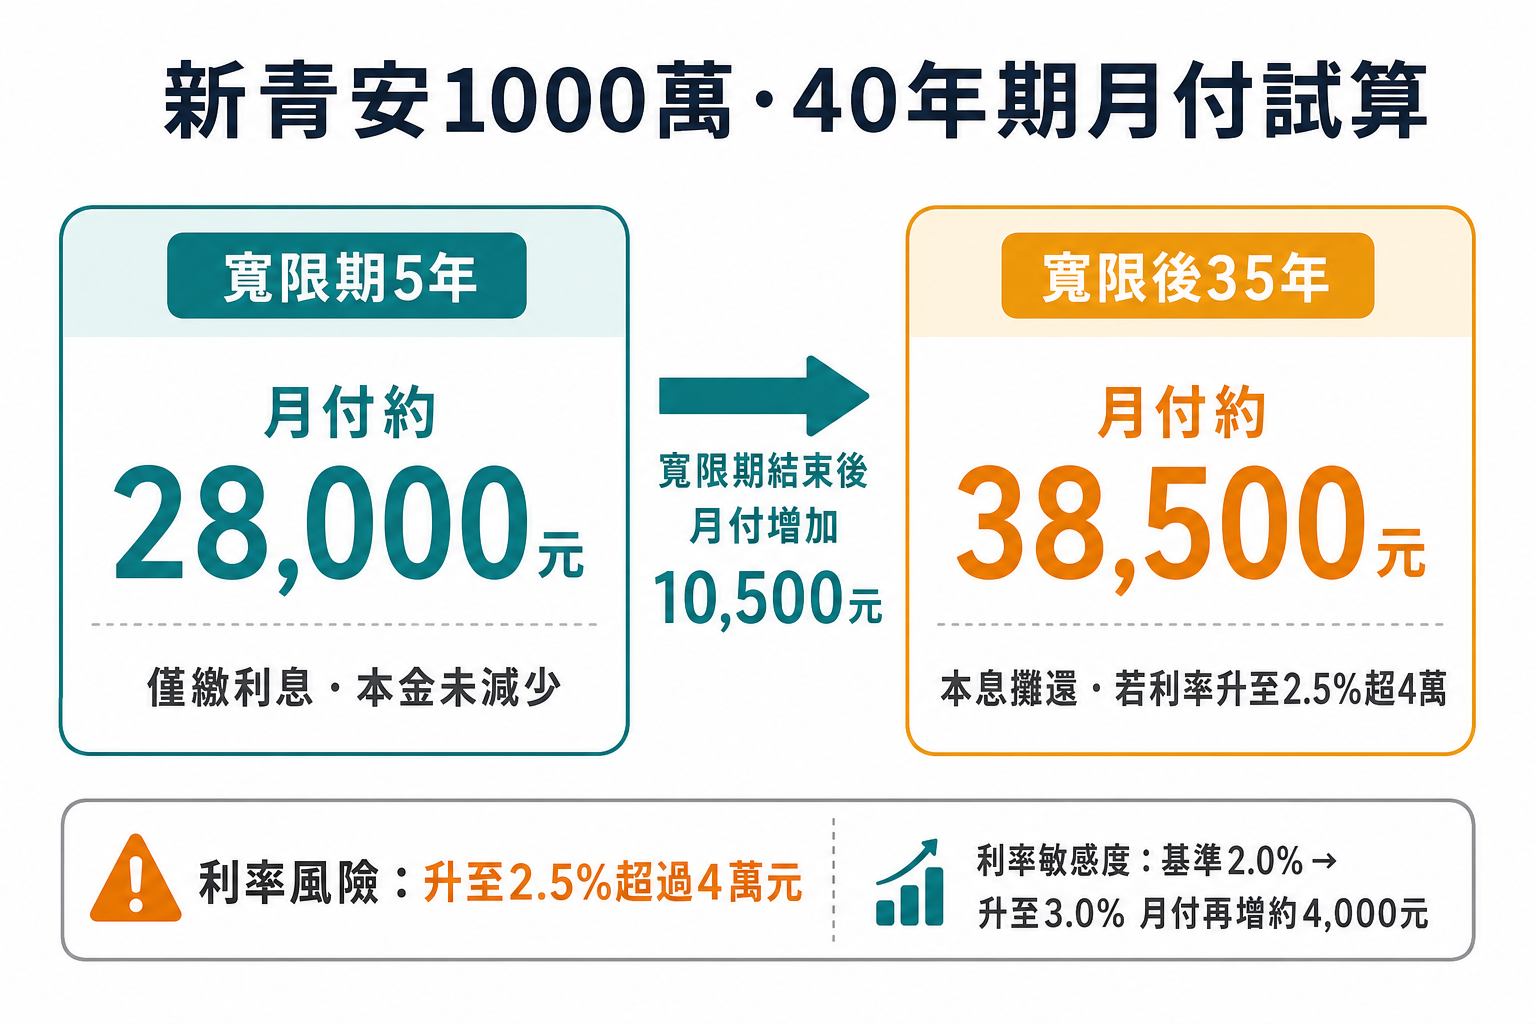
以貸款1000萬、40年本息平均攤還為例,寬限期5年內(僅繳息)月供約28,000元;寬限期結束後,進入35年本息攤還,月供跳升至約38,500元。若以2.0%基準利率試算,扣除補貼後總成本約1200萬。
| 階段 | 月供(試算) | 關鍵風險點 |
|---|---|---|
| 寬限期5年(僅息) | 約28,000元 | 本金未減少,後期壓力龐大 |
| 寬限期結束後35年 | 約38,500元 | 若利率升至2.5%,月付可能超過4萬元 |
利率敏感性分析:新青安的補貼利率0.375%是固定優惠,但基準利率會隨央行政策調整。你必須自行測試:若未來市場利率升至3.0%,你的月付額會是多少?再次建議使用台灣銀行試算工具,輸入不同利率情境。雅婷計算時,應注意提前清償可能有違約金,建議鎖定補貼期內加速還款,以降低總利息。
青年貸款成功率關鍵:銀行內部評分卡與雙軌審計
青年貸款被拒,主因常是聯徵紀錄不良或負債比超標。銀行內部採用「雙軌審計」框架:
- 政策合規軌:檢查你是否符合青創或新青安的法定條件(年齡、無房、課程完成等)。
- 商業風險軌:評估你的還款能力,包括信用分數、負債收入比(DTI)、產業風險與擔保品品質。
根據2026年第一季全台15家銀行評比,各銀行在速度、友善度與產業偏好上差異極大:
| 銀行 | 撥款速度 | 審核友善度 | 產業偏好 |
|---|---|---|---|
| 台灣銀行 | 最快(約45天) | 中等 | 傳統產業、餐飲 |
| 合作金庫 | 快速(約50天) | 高(數位審核友善) | 全面性 |
| 土地銀行 | 中等(約60天) | 嚴格 | 偏好傳統產業,對餐飲業審核最嚴 |
常見拒絕清單包括:信用卡遲繳超3筆、計畫書邏輯漏洞(如預測營收無市場數據)、擔保品品質不足。阿強比較時,政府貸款總成本雖低10%,但隱藏限制如產業黑名單(如博弈、特定傳銷)需避開。
- 聯徵中心分數低於650:在內部評分卡中直接扣分30%。
- 負債比超標:房貸族常因車貸或信貸拖累,DTI超過22倍月薪即觸及紅線。
- 計畫書問題:約70%被拒來自計畫書內容薄弱,務必強調因果邏輯與數據支撐。
失敗案例拆解:一電商青年出資僅10%,未達20%門檻直接退件;一餐飲計畫在台中審計新村開店卻無競爭分析,卡在審核;一購屋族隱瞞配偶債務,遭聯徵中心查獲而遭罰。
三種失敗案例深度解析:從錯誤到解決方案
我們整理三個最常見的失敗場景,幫助你避開陷阱:
-
案例一:電商創業,出資比例不足
- 場景:28歲青年小林,想開電商平台,需資金300萬,但自身存款僅25萬(出資比例8.3%)。
- 錯誤:直接申請300萬青創貸款,未調整方案。
- 根本原因:銀行將出資額視為「風險分擔指標」,低於20%被視為負責人無足夠承擔意願。
- 解決方案:增加自有資金至60萬(20%),或縮小創業規模至120萬貸款(出資25萬達20.8%),或尋找合夥人分擔出資。
-
案例二:餐飲業計畫書缺乏在地分析
- 場景:在台北大稻埕開特色咖啡廳,計畫書僅描述產品,未分析周邊競爭與客群。
- 錯誤:計畫書空泛,未引用在地市場數據。
- 根本原因:銀行風險模型中,餐飲業因市場飽和度高,權重較電商低2倍,必須以更扎實的數據證明存活率。
- 解決方案:加入大稻埕區域人流統計、同類型店家營收調查、自身差異化定位(如結合文創),並尋求創業顧問審閱。
-
案例三:購屋隱匿配偶債務
- 場景:雅婷與配偶申請新青安,但配偶有未申報的信用卡債務。
- 錯誤:試圖隱瞞,未完整申報家庭負債。
- 根本原因:新青安審核會查聯徵中心「家庭總負債」,包含配偶與未成年子女。隱匿行為一旦發現,將面臨罰款且貸款被拒。
- 解決方案:申請前先至聯徵中心自查全家信用報告,清償不必要的債務,確保DTI低於22倍。
老兵觀點:青創和新青安,哪個壓力更大?
我這幾年觀察台灣青年貸款的案例,發現一個規律:新青安的問題通常不在申請資格,而在寬限期結束後的現金流壓力。很多人5年寬限期過後,月付從2.8萬跳到3.8萬,薪資沒長這麼快,財務壓力就來了。行政院公告的新青安方案詳細條件,建議在申請前至官網仔細閱讀,補貼年限與成數每年都有微調。
青創的問題則多在計畫書。如果你問我,計畫書誇大是最短視的做法。銀行的審核系統愈來愈能交叉比對產業數據,一旦被抓到,後續申請任何貸款都會留下紀錄。把真實的商業邏輯寫清楚,就算核貸額度低一點,至少財務基礎是扎實的。青創利率隨郵政定儲機動利率浮動,本文引用的補貼期利率為參考值,申請前務必查經濟部最新公告。
兩條路都沒有「安全牌」,差別在你對哪種風險更有把握控制:創業失敗的經營風險,還是利率升息的還款風險。這個判斷,只有你自己能做。申請前建議閱讀2026年青年貸款完整資格指南,核對你的財務條件再出手。
青年創業貸款 100 萬免利息是真的嗎?
不是永久免利息,而是政府在前2年全額補貼利息,使實際利率降至0%。此補貼僅限100萬以下額度,且必須完成20小時創業課程。根據經濟部2026年公告,補貼政策延長至2028年底,但2028年後利率將回歸市場基準(約2.1%),總利息支出仍約10萬元。
已經有房產的人可以申請新青安嗎?
不行。新青安嚴格定義「無自有住宅」,審核範圍包含申請人本人、配偶及未成年子女,且會查全國及海外不動產登記。只要任一家庭成員名下有房,即不符合資格。
青年貸款心得:PTT 與 Dcard 網友最常踩的雷?
PTT貸款板與Dcard創業板上常見的詐騙陷阱包括:
- 非法代辦費:聲稱「保證過件」收取5萬以上費用,實則可能偽造文件,一旦發現將面臨法律責任。
- 計畫書造假:委託代辦修改營收預測,但銀行AI審核系統會交叉比對產業數據,一經識別立即拒絕。
- 忽略負債比:購屋後未計算寬限期結束後的月付暴增,導致生活崩潰甚至破產。
真實案例多因保證人信用不良導致撥款延遲,建議全程自辦,並善用官方資源。
青年創業貸款成功率高嗎?
根據經濟部中小企業署2026年統計,青創貸款整體核貸率約65%,高於一般創業貸款的30%。但依產業別差異極大:電商類因具數位金流數據,核貸率可達80%;餐飲業因市場競爭激烈,核貸率僅約50%。影響成敗的三大權重依序為:負責人信用(40%)、計畫書扎實度(30%)、出資比例(20%)。申請前務必至聯徵中心自查分數,並強化計畫書的市場數據佐證。