
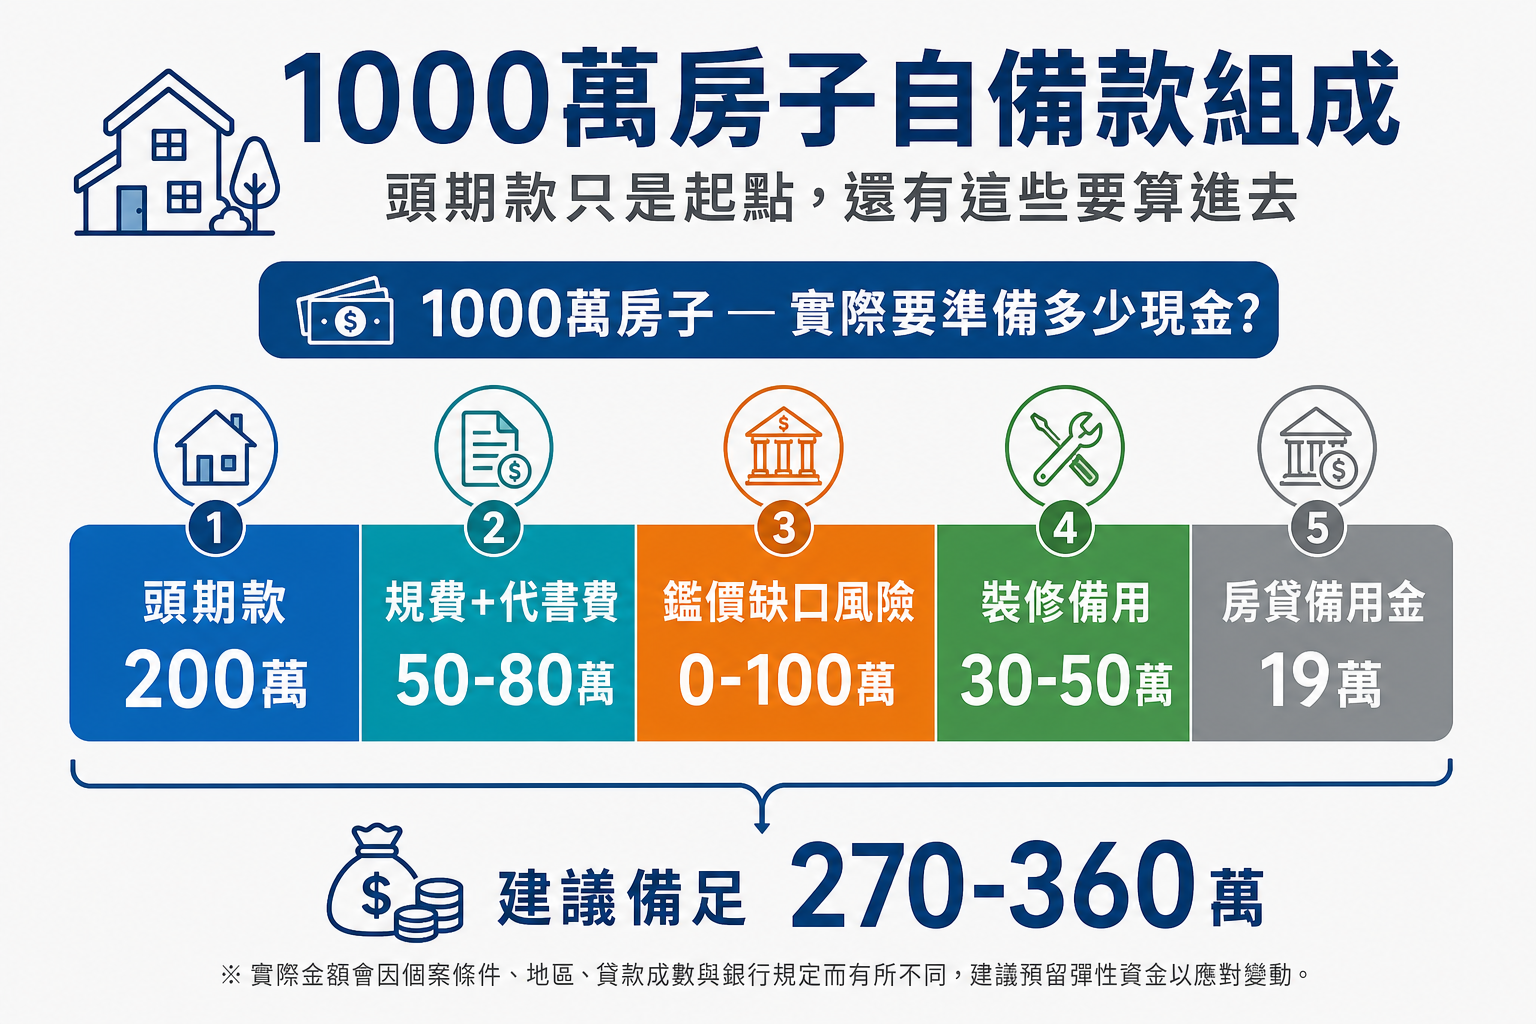
1000萬房子自備款通常不只 200 萬。我用台灣 2026 房貸情境,拆給你看頭期款、規費、鑑價缺口與月付壓力,讓你在出手前先確認現金底線到底在哪裡。
我這幾年看過最常見的錯誤,是很多首購族只抓 200 萬頭期款就去簽約,沒算到鑑價缺口和交屋規費。通常出問題不是買不起,而是準備的現金比預期少了 30 到 50 萬,卡在簽約後、交屋前那段空窗期。你如果手頭剛好 200 萬,這篇值得你先看完再動作。
20% 只是基本?揭開 1000 萬房子的「真實自備款」結構
購屋啟動金遠不止 200 萬那麼簡單。許多首購族以為繳足兩成就能過關,卻忽略交易過程中的規費與意外支出。實際上,總自備款往往需要 250 萬到 280 萬,涵蓋頭期款、仲介費、代書費與契稅等多項硬性成本。
以 1000 萬成交價為例,頭期款通常是 200 萬,這是簽約時的首筆支付。但仲介費約佔總價 1% 到 2%,即 10 萬到 20 萬,由買方負擔。代書費 3 萬到 5 萬,處理過戶與登記。契稅則依房屋「評定現值」計算,稅率 6%,而非直接以成交價 1000 萬計算。評定現值受屋齡、地段與縣市政策影響,例如台北新成屋評定現值高,契稅可能達 10-15 萬;高雄中古屋評定現值較低,可能僅 3-6 萬。這些加總起來,已額外吃掉 50 萬到 80 萬現金。
更別提履約保證金或輕裝修預備金。預售屋可能需另備 10 萬工程款保證,中古屋則預留 30 萬刷漆與基本家具。忽略這些,容易在交屋前卡關。建議先盤點存款,目標自備款至少 25% 總價,才能留有緩衝。關於當前市場的負擔能力,可參考 2026 年台灣房價與收入比率分析,了解不同區域的實際壓力。
- 頭期款:200 萬(兩成)
- 仲介費:15-20 萬(可嘗試議價至 1.5%,利用自身信用良好或已獲預審核可作為籌碼)
- 代書費:3-5 萬
- 契稅:依房屋評定現值計算,中古屋約 3-6 萬,新成屋可能達 10-15 萬
- 其他規費(印花稅、公證):5-10 萬
- 總計:241-260 萬(未含裝修與緩衝)
這份清單來自實務交易數據,參考內政部實價登錄與房仲協會報告。首購小資族若存款僅 200 萬,應優先鎖定蛋白區物件,避免資金斷鏈。
1000萬房子自備款情境試算:不同鑑價結果你要準備多少?
很多人拿到 200 萬就以為夠了,但「頭期款等於自備款」這個想法是最容易出問題的地方。我自己幫朋友試算過幾次,幾乎每次都多出 50 萬以上的現金需求,差的是鑑價缺口有多大、有沒有包裝修。
| 情境 | 銀行估值 | 頭期款 | 額外現金(規費+裝修) | 建議至少準備 | 關鍵風險 |
|---|---|---|---|---|---|
| 估價等於成交價(最理想) | 1000萬 | 200萬 | 50–80萬 | 250–280萬 | 月付壓力,需月收 8 萬以上 |
| 鑑價少 5%(50萬缺口) | 950萬 | 240萬 | 50–80萬 | 290–320萬 | 可申覆或換數位銀行 |
| 鑑價少 10%(100萬缺口) | 900萬 | 280萬 | 50–80萬 | 330–360萬 | 重新議價或換物件 |
| 含 6 個月房貸備用金(穩健) | 1000萬 | 200萬 | 50–80萬 + 備用 19萬 | 270–300萬 | 最保守、最穩健選項 |
這張表的邏輯是:頭期款是門檻,規費是硬支出,鑑價缺口是你控制不了的風險變數。三個加起來才是真正的「現金出場金額」。如果你存款剛好在 250 萬邊緣,鑑價一旦落差 5%,現金就會卡住。
銀行鑑價 vs. 成交價:為什麼準備了 200 萬還是不夠?
成交價 1000 萬不代表銀行願貸 800 萬。銀行鑑價往往低於市場價 5% 到 10%,造成自備款暴增。即使您已準備 250 萬啟動金,一個低於預期的鑑價就能瞬間蒸發您的緩衝。舉例,成交 1000 萬,若銀行僅評 900 萬,貸款成數 8 成僅 720 萬,買方須補足 280 萬差額。這是首購族常見的資金缺口陷阱。
鑑價依實價登錄、屋況與區位決定。新成屋易獲高評價,中古屋若屋齡超過 20 年,折舊嚴重。2026 年信用管制下,銀行更保守,平均鑑價落差達 8%。若遇缺口,無法輕易轉貸,違約風險大增。
應對策略應分三階段執行:第一階段:簽約前預查。善用實價登錄查詢同社區近期成交,並注意內政部公告的「房屋標準單價」,預先評估銀行可能的鑑價基調。第二階段:鑑價後決策點。若差距小於 5%,可申覆並提供室況照片、近期翻新證明;若差距 5-10%,考慮轉向對首購較寬鬆的數位銀行(如樂天、Line Bank),據台灣金融研究院 2025 年調查,其鑑價容忍度平均高出 5%;若差距超過 10%,則需重新議價或更換物件。第三階段:替代方案。預留 50 萬緩衝金,或尋找可加押保人的方案。
實務案例:台中陳先生購入 1000 萬中古屋,銀行鑑價僅 920 萬(落差 8%)。他先申覆未果,轉向數位銀行並提供房屋結構安全證明,最終獲貸 8 成(736 萬),自備款補足 264 萬,順利成交。
- 鑑價不足 5%:收集鄰近成交證明、屋況照片,提出書面申覆。
- 不足 5-10%:評估轉向數位銀行,或更換評估公司。
- 嚴重落差(>10%):考慮重新議價,或直接尋找鑑價友善的物件。
實務案例顯示,雙北蛋白區中古屋鑑價落差最高達 12%,換屋者更需注意第二戶限貸。
我見過不少人買房前都說「最多就差個 50 萬,再想辦法」,但這 50 萬如果不在手邊,違約金加上毀約代價往往更高。現金安全墊是房貸交易裡最容易被忽略、也最容易讓人後悔的一塊。
2026 新青安貸款 2.0 與房貸政策下的資金佈局
2026 年新青安貸款 2.0 延續優惠,針對 1000 萬總價首購,提供最高 1000 萬、40 年期、利率補貼後可望壓在 2% 以下(預期補貼 0.375%,實際利率約 1.925%)。相較一般銀行房貸 2.4%-2.5%,省下數十萬利息。但寬限期 5 年後,本息攤還壓力轉移,需提前規劃。詳細的申請條件與資格,建議詳閱 2026 年青年首次購屋貸款條件。
政策重點在信用管制與區域差異:首戶可貸 8-9 成,第二戶降至 6 成。金管會銀行局 2026 年季報指出,針對「熱點區域」(如特定重劃區)可能實施更嚴格的成數上限。育兒家庭享額外寬限,利率走勢預期維持低檔,央行基準利率不超 2.5%。對比壽險公司貸款,新青安勝在成數高,但審核嚴格,需無不良紀錄。
2026 年資金佈局決策框架:
- 新青安方案:優勢在補貼利率與長年期,適合長期持有、收入穩定的首購。但需符合所得與房屋限制。
- 數位銀行方案:審核速度快(約 2 週),對首購鑑價較寬鬆,成數可達 85%,適合急需成交或銀行鑑價吃虧者。
- 傳統行庫方案:利率可能略高,但服務體系完整,適合重視後續服務的客戶。
隱形持有成本如管理費年 5 萬、地價稅 2 萬、房屋稅 3 萬,總年支出 10 萬。鎖定政策窗,避開 2026 年底可能收緊的管制。市場分析師也提醒,若央行啟動新一波信用管控,熱區購屋者應預留更多自備款緩衝。
1000 萬房貸月繳試算:你的薪水撐得起這間房嗎?
假設貸 800 萬,利率 2.2% 到 2.5%,房貸收支比不超月收入 1/3。30 年本息平均攤還,月供約 3.2 萬到 3.4 萬;40 年延長至 2.6 萬到 2.8 萬。寬限期內僅繳利息,約 1.5 萬,但結束後跳升 20%。
壓力測試必須結合台灣薪資現實。根據主計總處 2025 年第四季資料,台灣工業及服務業受雇員工 median 月薪約 4.6 萬元。因此,單身者月薪需達 8 萬以上(約前 20% 分位)才能輕鬆負擔 3 萬月供。雙薪家庭則可放寬。區域差異也大:台北因生活成本高,嚴格遵守 1/3 法則;其他縣市若無其他債務,可評估拉高至 40% 負擔率。
利率若升至 3%,30 年月供衝上 3.8 萬,需備停損方案。選擇貸款年限時,除了比較月繳金額,更要了解還款結構與總利息成本,相關細節可參考 房貸還款期限與注意事項。
- 2.2%、30 年:月繳 32,500 元,年付 39 萬。
- 2.2%、40 年:月繳 26,000 元,年付 31 萬。
- 2.5%、30 年:月繳 34,200 元,年付 41 萬。
- 寬限期後跳升:約 +6,000 元/月(從純息轉本息攤還)。
試算依央行房貸利率公式。保守評估,月薪 9 萬以上或雙薪合計 12 萬以上才穩,否則建議選蛋白區降總價,或延長年限至 40 年。
我這幾年看過真正壓垮人的不是核貸,而是升息、臨時家庭支出和醫療費用同時來。房貸月付控制在家庭月收入 30% 到 40% 以內是個底線,超過這個比例,只要生活一出現意外就會很吃力。這不是恐嚇,是真實案例給我的教訓。
1000 萬房子頭期款 50 萬有可能買到嗎?
有可能,但限預售屋工程款模式。建商分期收 10% 頭期、尾款交屋,總自備壓低至 50 萬起。但風險高,履約保證嚴格,延遲交屋易虧損。建議查建商信用,非首選。
買 1000 萬的房子,月薪多少才夠?
依主計總處 2025 年中位數薪資 4.6 萬估算,單身者需月薪 8 萬以上(約前 20%),房貸佔收入不超 1/3,即月供 3 萬內。雙薪家庭降至 6 萬/人。考量生活開支,10 萬起跳較安心。台北地區建議更嚴格。
銀行鑑價不到 1000 萬怎麼辦?
先申覆,提供實價證明與屋況照。若失敗,換銀行或數位分行。更換物件或議價降成交價。預留 50 萬緩衝,避免違約。
預售屋與中古屋的頭期款支付節奏有何不同?
預售屋分 3-5 期,頭期 10-20%,尾款交屋。中古屋一次付 20-25%,節奏緊迫。預售延後現金流,但有工程風險;中古屋即時入住,規費較高。
2026 年買房,貸款成數還能拿到 8 成嗎?
首戶可達 8-9 成,視信用與鑑價。第二戶限 6 成,受管制影響。青安族群較優,個人條件決定,無絕對保證。
1000 萬房貸如果用新青安,寬限期過後會變多少?
800 萬貸款,寬限 5 年繳息 1.5 萬/月,之後本息攤還跳至 3.2 萬(30 年)。壓力測試:收入增 20% 再轉本息,避免斷供。
除了頭期款,裝潢預算要抓多少?
1000 萬房子輕裝修抓 30-50 萬,重度 80 萬。蛋白區中古屋多需翻新,比例 3-5%。預留不計入頭期,避免交屋後借貸。
父母贈與頭期款要注意什麼稅務問題?
每年免稅額 244 萬,超額稅率 10-20%。分年贈與避稅,備契約證明。房貸審核視為自有資金,勿混用他人帳戶。