
原物料不是避險魔法,先弄清楚你買到哪一種風險
原物料投資與黃金股票,是台港散戶在通膨與地緣政治升溫時最常被推薦的兩類資產,但大多數人對這兩類工具的底層差異幾乎一知半解。每次市場出現大事件,「買黃金避險」這句話就會在財經群組裡滾一遍。2022 年 Fed 激進升息、2023 年矽谷銀行倒閉、2024 年紅海危機、2025-2026 地緣政治持續不穩,每次都有人說:「現在應該買黃金。」然後黃金真的漲了一段,接著又跌回來。
我見過太多人把「避險」理解成「不會虧」。這是最根本的誤解。原物料、黃金、能源股,每一種都有自己的風險來源,不同工具追蹤的底層也完全不同。買黃金 ETF 不等於持有金條,買礦業股不等於金價漲你就賺,買原油期貨 ETF 不等於油價漲你就有全部報酬。
這篇文章的任務是把工具分清楚,而不是告訴你現在該買哪一個。
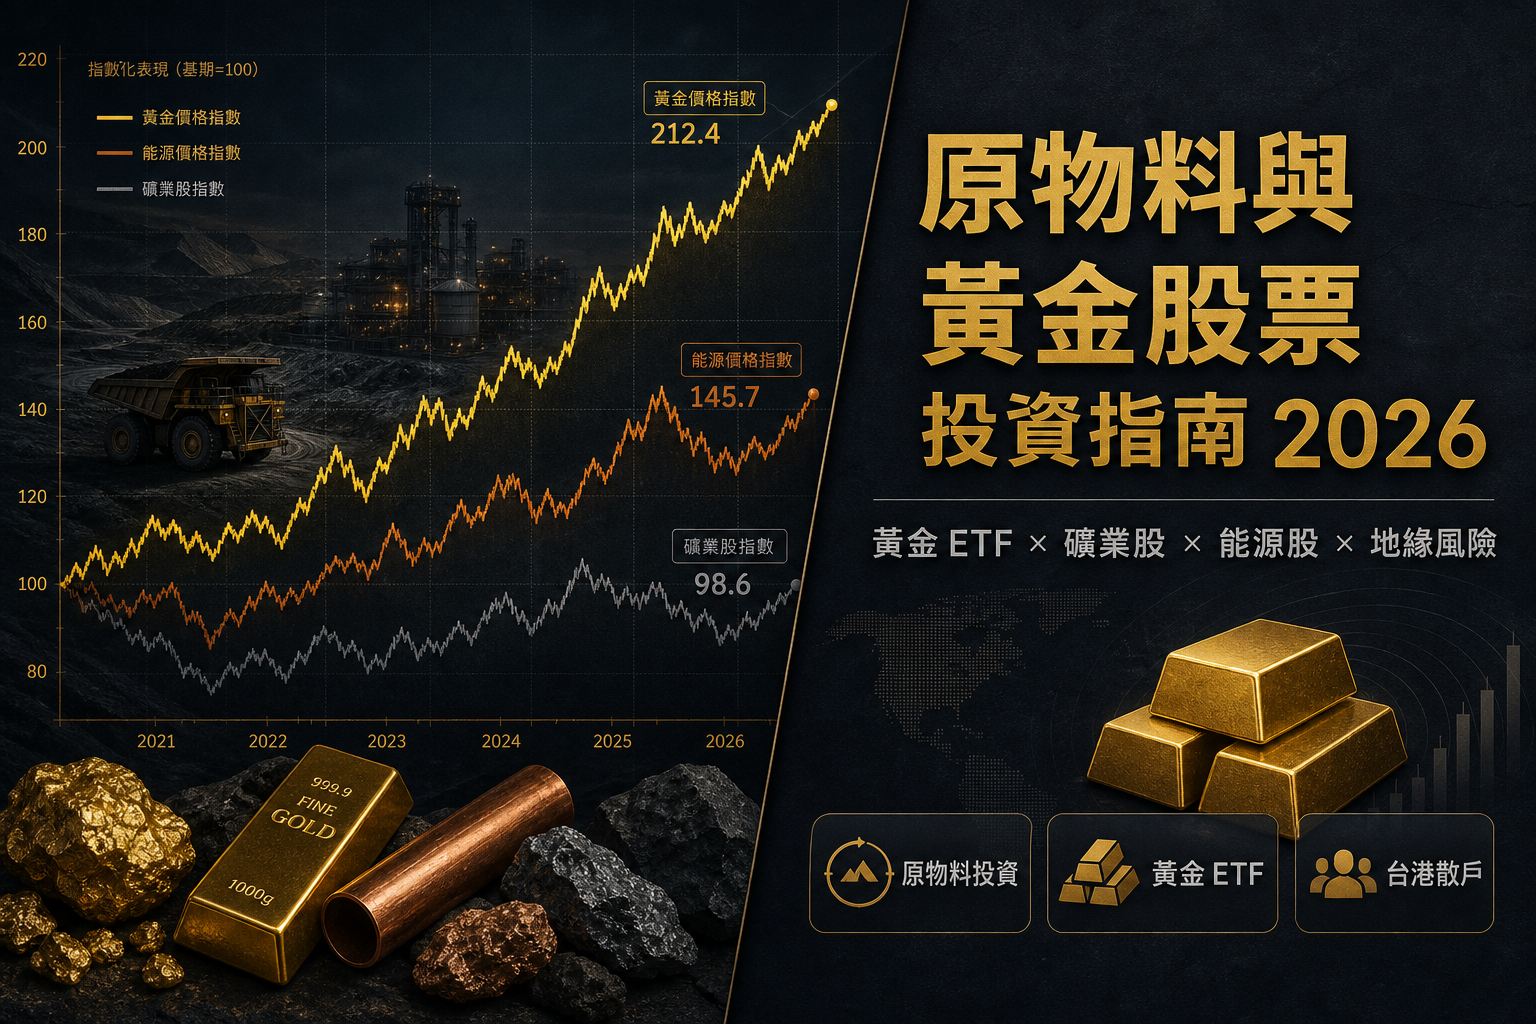
原物料投資工具光譜:實體黃金、ETF、礦業股、期貨商品差在哪
台灣散戶說「我想買原物料」,可能是想買黃金存摺,也可能是想買礦業股 ETF,也可能是想追油價,但這三種完全是不同的事。下面這張表把常見工具拆開:
| 工具 | 實際追蹤什麼 | 主要成本 | 最大風險 | 適合誰 |
|---|---|---|---|---|
| 實體金條 / 金幣 | 黃金現貨 | 買賣價差 + 保管費 | 盜竊、保管、流動性差 | 要「系統外」資產者 |
| 台灣銀行黃金存摺 | 黃金現貨(非實體) | 買賣價差(約 2-3%) | 銀行信用風險(雖低) | 想簡單存黃金的台灣人 |
| 00635U(元大黃金) | 黃金期貨指數 | 經理費 + 保管費 + 轉倉成本 | 轉倉磨損、追蹤誤差 | 想在台股交易黃金曝險 |
| GLD(SPDR 黃金信託) | 黃金現貨(有實體持倉) | 費用率 0.4%/年 | 匯率、信託結構風險 | 想持有接近金價曝險的美股投資人 |
| IAU(iShares 黃金信託) | 黃金現貨(有實體持倉) | 費用率 0.25%/年 | 匯率 | 長期低費用替代 GLD |
| GDX(VanEck 礦業股 ETF) | 一籃子黃金礦商股票 | 費用率 + 股市波動 | 礦商營運、管理層、金價雙重風險 | 想賭礦商業績放大金價波動者 |
| USO(原油 ETF) | 原油期貨 | 管理費 + 轉倉成本 | Contango 轉倉侵蝕、油市結構差異 | 短期交易油價波段(長持需謹慎) |
| XLE(能源股 ETF) | 美國能源公司股票 | 費用率 0.09% | 公司獲利、股市環境、油價雙重風險 | 想透過股票而不是期貨持有能源曝險 |
台灣人買黃金的四條路:黃金存摺、實體金、00635U 與 GLD / IAU
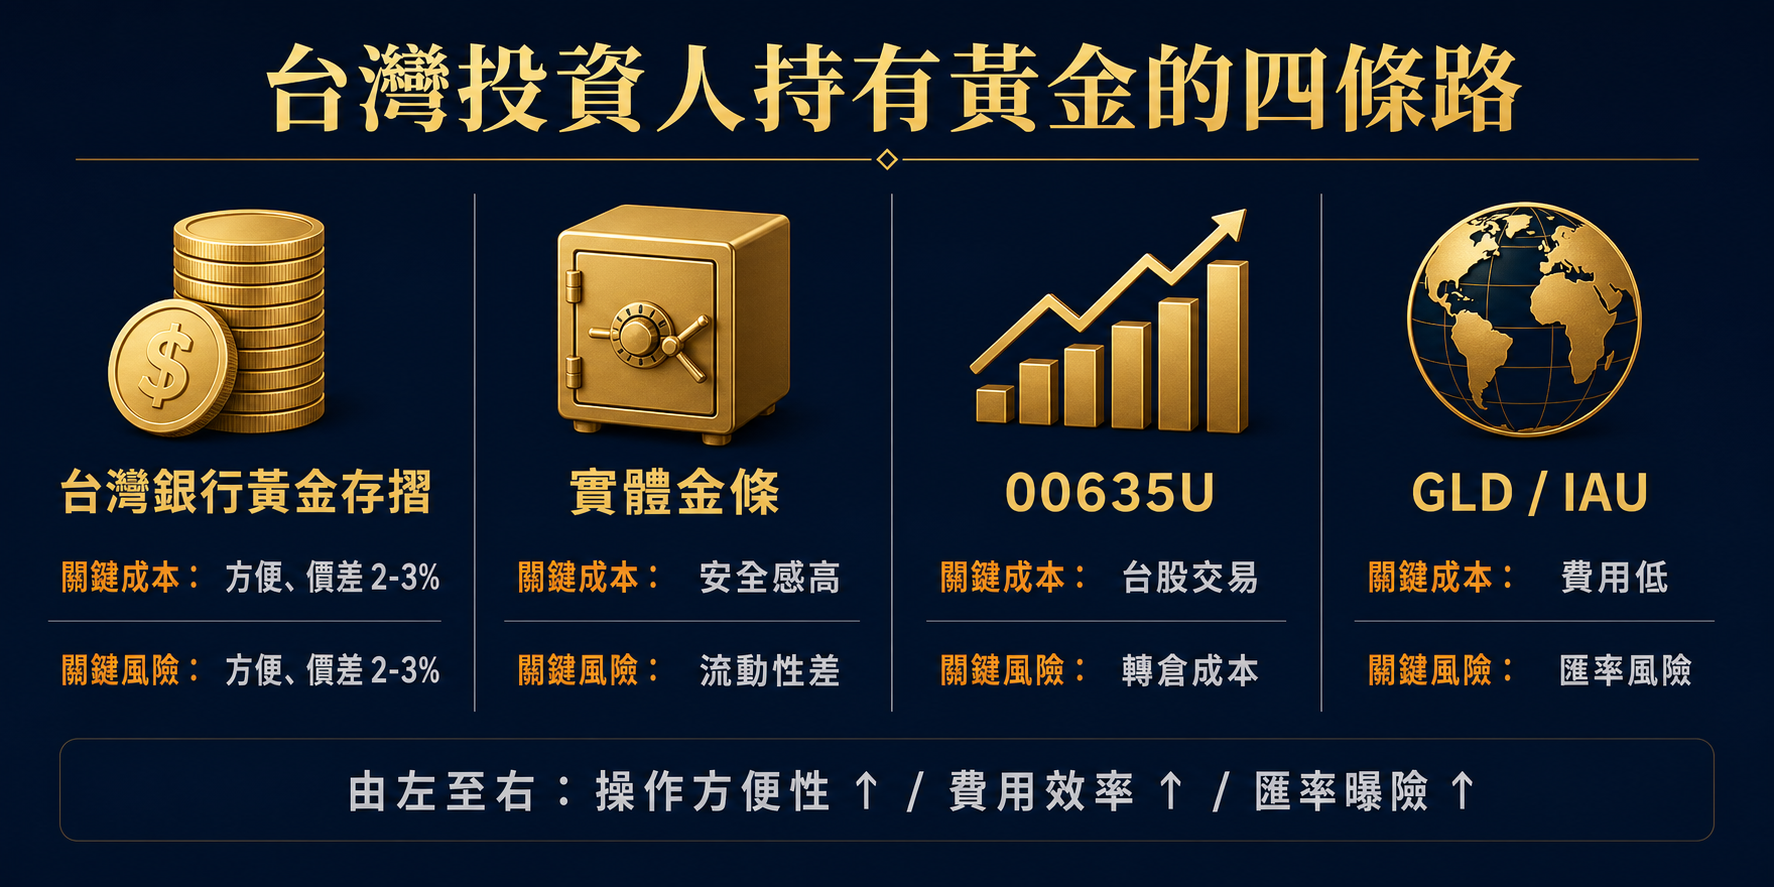
台灣投資人持有黃金曝險有幾個選擇,每條路的成本結構差很大:
台灣銀行黃金存摺:最方便,不需要帳戶轉換就能買賣,但買賣價差通常是所有管道裡最寬的一條。一般行情下,買進與賣出的差距換算下來可能到 2-3%,等於你買進當天就先虧了這個差。優點是不需要存放金條,也無匯率問題(用台幣計價)。
實體金條:有些人為了「拿在手上才安心」而選擇。這條路的問題是:你得自己處理保管、你的買賣只能透過金融機構或回收商、緊急賣出時流動性遠不如 ETF。真的「系統性風險」來臨時,你也無法確定金條能夠換到你需要的東西。
00635U(元大黃金 ETF):追蹤黃金期貨指數,可以在台股盤中買賣,方便性最高。要注意的是它持有的是期貨合約,每次換倉都有轉倉成本,長期下來的表現可能跑輸金價本身(Contango 市場結構時尤其明顯)。這跟 GLD / IAU 直接持有實體黃金是不同的底層。
GLD 或 IAU:透過海外券商或複委託可以買到,持有實體黃金在金庫。費用率比 00635U 低,且沒有期貨轉倉問題。主要的額外風險是美元計價,TWD/USD 匯率會影響你的報酬,稅務申報也需要注意海外所得規定。
這四條路適合的人不一樣,不存在「最好的那一條」。目的、時間軸與對匯率的敏感度,決定哪條路對你最合適。
黃金礦業股有哪些:GDX 的邏輯,以及 AISC 決定礦商能賺多少
我見過不少人以為買了礦業股就是買黃金,結果真正打到他的是公司成本。黃金礦業股和金價的關係不是 1:1,而是一種放大器,放大方向取決於礦商的成本結構。
關鍵指標是 AISC(All-In Sustaining Cost,全維持成本),代表礦商產出每盎司黃金需要花多少錢。如果 AISC 是 1300 美元,金價在 2000 美元,毛利是 700 美元;金價漲到 2200 美元,毛利就變成 900 美元,漲幅 28%,但金價本身只漲了 10%。這就是礦業股的「業績槓桿」。
反過來也一樣:金價跌 10%,毛利可能跌 20-30%,礦業股跌得更深。這不是什麼秘密,但散戶在金價上漲期容易忘記。
常見的礦業股 ETF:
- GDX(VanEck Gold Miners ETF):持有 Barrick、Newmont、Agnico Eagle 等大型礦商,是流動性最高的礦業股 ETF,相對穩定但也相對鈍。
- GDXJ(VanEck Junior Gold Miners ETF):持有中小型礦商,波動更大,上漲時可以更猛,但礦商倒閉或礦區問題的風險也更高。
用 GDX 持有一籃子礦業股,比選個股風險更分散,但投資人仍需理解礦商獲利受 AISC、礦區政治風險與管理層決策共同影響。
GLD、IAU、SLV、GDX、USO 商品 ETF 比較:底層結構完全不一樣
把黃金 ETF、礦業股 ETF、原油 ETF 全部叫「商品 ETF」是最常見的混淆。底層結構的差異直接決定你的風險是什麼:
| ETF | 底層持有 | 費用率(約) | 主要風險來源 |
|---|---|---|---|
| GLD | 實體黃金 | 0.40%/年 | 金價、美元、信託費用 |
| IAU | 實體黃金 | 0.25%/年 | 金價、美元 |
| SLV(iShares 白銀) | 實體白銀 | 約 0.50%/年 | 白銀波動比黃金更大,工業需求比例高 |
| GDX | 黃金礦商股票 | 約 0.51%/年 | 金價 + 公司獲利 + 股市環境 |
| GDXJ | 小型黃金礦商股票 | 約 0.52%/年 | 同 GDX 但波動更大 |
| USO | 原油期貨合約 | 約 0.60%/年 + 轉倉 | 油價 + Contango 轉倉侵蝕 |
| XLE | 美國能源公司股票 | 約 0.09%/年 | 油價 + 公司獲利 + 美股環境 |
| 00635U | 黃金期貨指數 | 約 0.99%/年 | 金價 + 轉倉 + 追蹤誤差 |
費用率的差距看起來不大,但 10 年複利下來是顯著的。更重要的是「你買到的到底是什麼」,持有期貨的 ETF 和持有實體的 ETF,在牛市裡差不多,在市場結構不正常的時候可能差很多。
能源股在台港投資人的可及性:台股沒有純能源 ETF
「我想買能源股」,這句話對台灣投資人來說有點棘手,因為台股並沒有像美股 XLE 那種純能源公司 ETF。台股裡的能源曝險通常是間接的:
- 航運股:油價影響運費成本,但航運股的主要驅動力是運能供需與貿易量,不純粹是油價。
- 塑化股:原油是塑化原料,油價漲跌直接影響成本,但台灣塑化廠的獲利也受需求端、產能與全球化工循環影響。
- 電力族群:台電燃料成本受油氣價格影響,但台電是公用事業,股價邏輯不同。
香港投資人可以透過港股接觸到中石油(0857.HK)、中石化(0386.HK)等 H 股,這是更直接的能源曝險,但也帶有中國市場與政策的風險。
美股投資人可以直接買 XLE(能源股 ETF)或個別能源公司,但要注意這是股票而不是期貨,公司獲利、股利、資本支出決策都會影響表現,不等於只押油價方向。
紅海危機到商品價格的傳導鏈:為什麼地緣事件不一定直線推升原物料
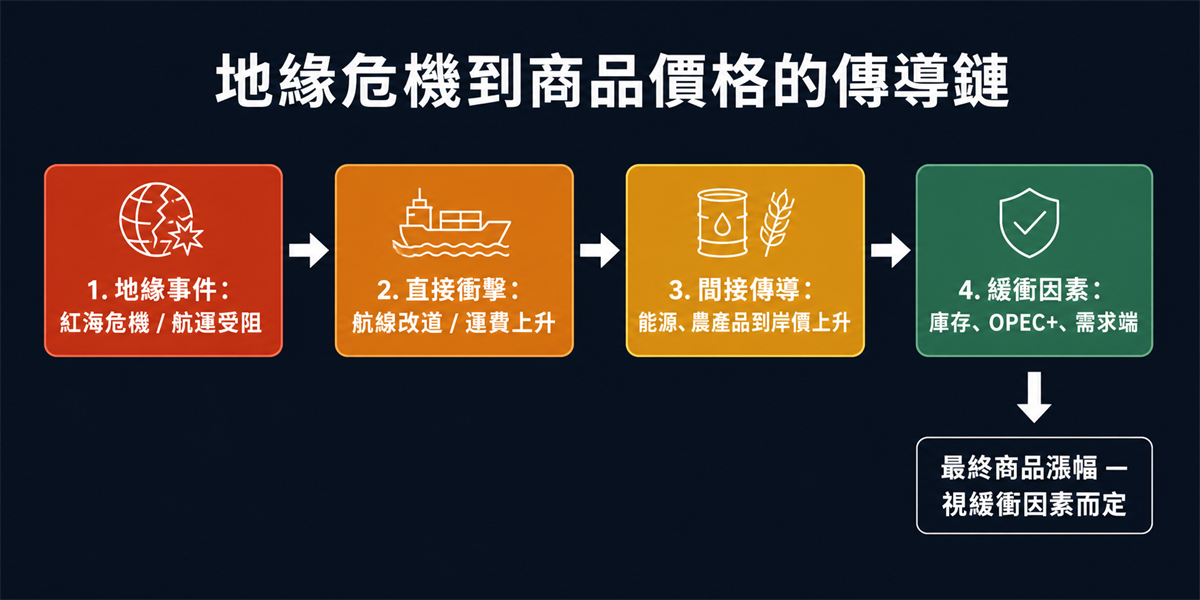
2024 年初紅海危機升溫,胡塞武裝攻擊商船,航運公司被迫繞行非洲好望角,蘇伊士運河通行量大幅下降。當時財經媒體把標題寫得相當聳動,說這會大幅推升油價和物價。最後的實際結果比較複雜。
地緣危機到商品價格的傳導通常是這樣走的:
- 直接衝擊:航線改變,繞好望角航程拉長 7-12 天,運費與燃油成本上升。
- 間接傳導:運費成本反映到貨運成本,進而影響能源、農產品、工業品的到岸價。
- 市場預期:期貨市場提前反映,油價、LNG、農產品期貨短期波動。
- 緩衝因素:庫存水位、需求端變化、OPEC+ 產量決策、其他供應源填補,都可能抵銷傳導效應。
最後未必每個步驟都會順利傳下去。紅海危機中,油價的漲幅遠低於市場初期預期,因為全球需求放緩與庫存水位較高同時在起緩衝作用。這不是說地緣事件對商品沒影響,而是這種影響通常不是直線的,也不一定持續。
對台港散戶的實際意義是:不要把地緣新聞當作「立刻買能源股或黃金」的觸發器。先問傳導鏈中間有多少緩衝因素,再判斷自己是否真的有能力評估這個風險。
巴菲特賣出台積電的啟示:看不懂的地緣風險,不一定要硬扛
2022 年底巴菲特透過波克夏海瑟威買進台積電,隔一個季度就大幅賣出,讓整個市場錯愕。外界猜測很多,有人說他對台積電的技術優勢改觀,有人說他覺得估值太高。但巴菲特在股東會上說的話比較坦率:他不喜歡台灣的地緣政治風險,那不是他擅長評估的領域。
我比較在意的不是巴菲特賣了哪檔,而是他承認自己有些風險不想承擔,這是很多散戶做不到的事。大多數人的邏輯是「我這麼喜歡這家公司,不可能虧的」,然後把地緣政治、匯率、監管風險全部放在「以後再說」的那個抽屜裡。
台積電本身沒有問題,這件事跟台積電好不好無關。問題是:如果有一種風險你無法量化,甚至不知道它何時會發生,你要決定持有多少部位。巴菲特的答案是:放到他能接受的倉位,或者乾脆不持有。
這個邏輯同樣適用於原物料。地緣政治會推升商品?也許。但那個推升會持續多久、幅度多大、哪個商品受惠最多,這些問題的答案通常比直覺更複雜。
通膨、美元利率與黃金:影響金價走勢的四個因素
「通膨來了,買黃金。」這句話不是假的,但也不是全對的。黃金的表現受到至少四個因素同時影響:
| 因素 | 對黃金偏多 | 對黃金偏空 |
|---|---|---|
| 實質利率(名目利率 – 通膨) | 實質利率低(接近零或負) | 實質利率高(Fed 大幅升息) |
| 美元強弱 | 美元走弱(黃金以美元計價,美元跌金價漲) | 美元走強(持有黃金的機會成本上升) |
| 避險需求 | 市場恐慌、信用危機、戰爭 | 市場樂觀、風險資產上漲 |
| 央行買盤 | 各國央行增加黃金儲備(2022-2024 趨勢明顯) | 央行出售黃金 |
根據世界黃金協會(World Gold Council)黃金需求數據,2022-2024 年各國央行持續增持黃金。但 2022 年通膨飆高的那一年,黃金表現其實相當差。原因是 Fed 激進升息,實質利率從負轉正,持有黃金的機會成本大幅上升,加上美元強勢,黃金那年跌了約 2-3%(以美元計)。通膨創 40 年新高,黃金卻跌。這不是例外,而是黃金定價邏輯的一部分。
想理解通膨如何影響各類資產,可以參考通膨時代資產配置完整指南,那篇有更完整的跨資產通膨框架。利率政策的傳導機制則可以看升降息如何影響匯率與股市。
我會怎麼判斷自己要不要放原物料部位
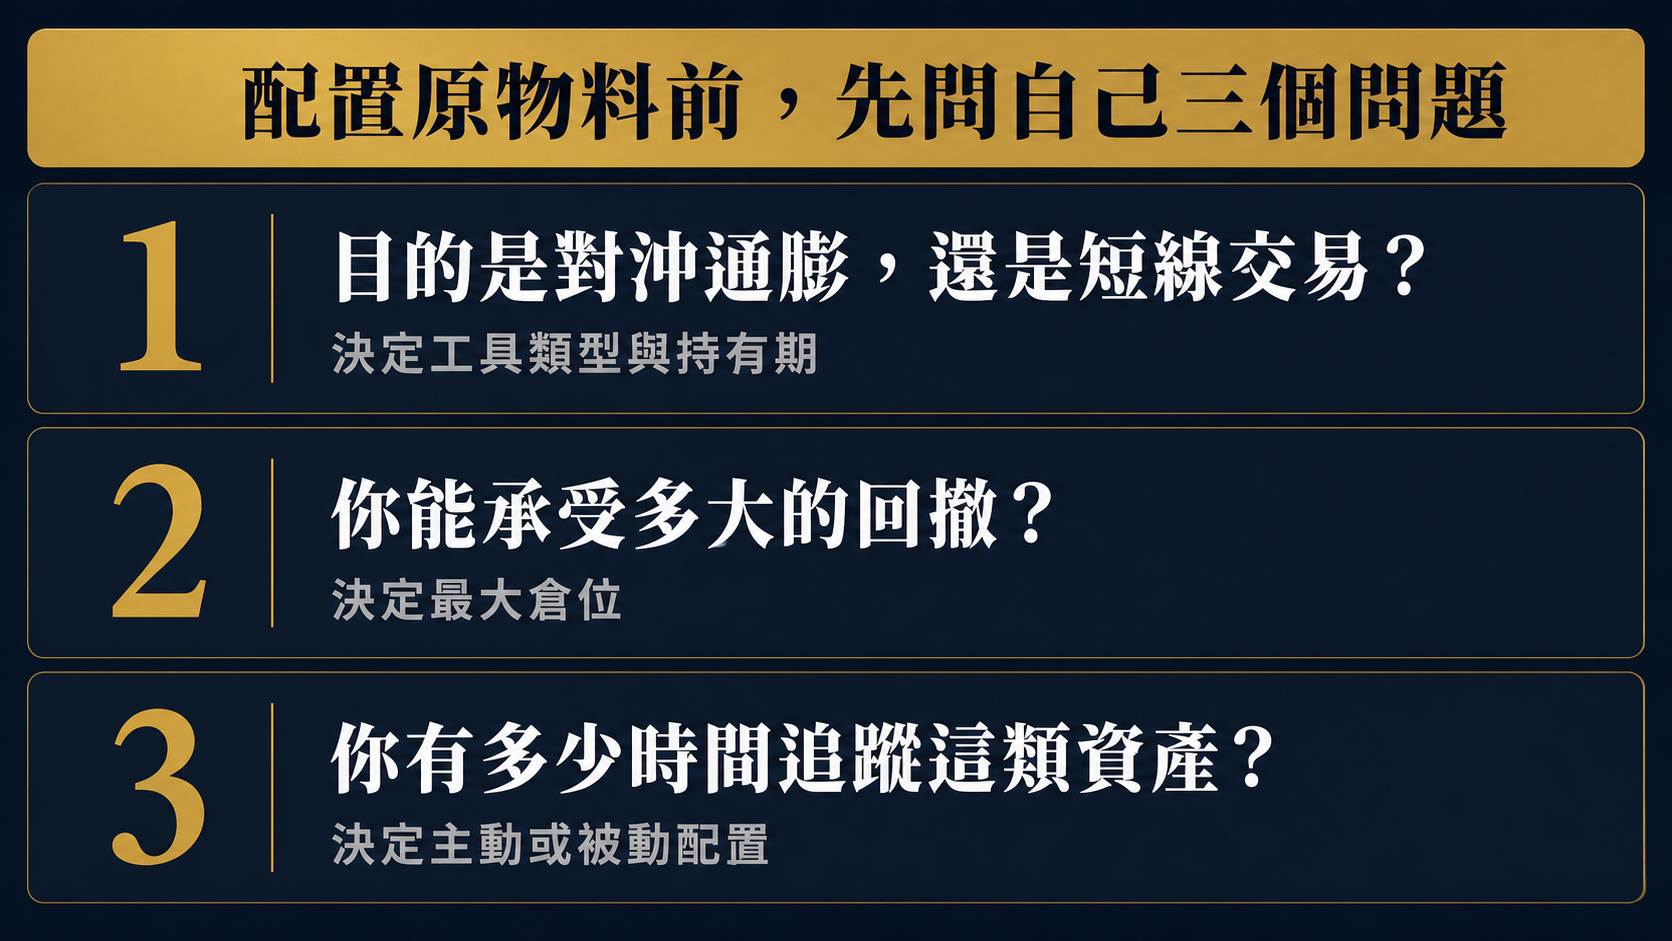
這是最多人問我的問題。我的回答通常從三個問題開始,不是直接給配置比例:
問題一:你的目的是對沖通膨,還是短線交易?
對沖通膨適合用費用低、底層穩定的工具(IAU、黃金存摺),持有期以年計,不看短期波動。短線交易則需要接受高波動,並且理解期貨型 ETF 的轉倉成本在多頭緩慢的市場裡會吃掉報酬。這兩種邏輯混在一起,是虧損最常見的來源之一。
問題二:你能承受多大的回撤?
黃金在 2011-2015 年跌了約 45%,GDX 礦業股 ETF 跌了約 80%。原油期貨 ETF 在 2020 年原油期貨價格變負值時,單週跌幅超過 70%。這些都不是極端黑天鵝,是歷史上真實發生過的事。如果你準備放 20% 資產在原物料,你能接受短期腰斬嗎?
問題三:你有多少時間和資訊能追蹤這類資產?
黃金受實質利率、美元、央行、地緣政治同時影響。能源股受油價、公司獲利、股市環境、政策監管同時影響。如果你沒有時間定期追蹤,用簡單的廣基 ETF(如全球股票指數)分散後搭配少量黃金 ETF,通常比精準配置各類商品更容易維持。
坦白說,如果這三題你都答不出來,我寧可先不要碰槓桿型或期貨型商品。全球指數 ETF 本身就包含能源、材料、礦業的曝險,只是比例分散化了。更多 ETF 配置框架,可以參考全球指數 ETF 完整指南。
原物料與黃金股票投資常見問題
原物料投資適合新手嗎?
可以先理解,但不一定要立刻配置。新手建議優先避開槓桿型與期貨型商品,因為轉倉成本、Contango 結構與波動特性比股票 ETF 更複雜。如果一定要接觸,黃金存摺或費用較低的實體黃金信託(如 IAU)是相對直接的起點。所有商品都有可能造成本金虧損。
黃金股票和黃金 ETF 差在哪?
黃金 ETF(如 GLD、IAU)追蹤金價曝險,持有人的報酬基本跟金價走。黃金股票(礦業股)追蹤的是礦商的獲利能力,受金價影響但還受成本、產量、管理層、股市估值與礦區政治風險影響。礦業股在金價上漲時通常放大漲幅,金價下跌時也通常放大跌幅。
黃金礦業股有哪些常見標的?
大型礦商包括 Barrick Gold、Newmont、Agnico Eagle;這些可以用 GDX 一籃子持有而不是選個股。小型礦商風險更高,適合能自行評估個別礦區的投資人。以上只是案例,不代表買進建議,礦業股持有均有本金虧損風險。
GLD 和 IAU 哪個比較好?
兩者都持有實體黃金,IAU 費用率約 0.25%,略低於 GLD 的 0.40%;GLD 流動性更高,買賣價差更小。長期持有者費用差距值得考慮;短期交易者流動性差距可能更重要。請以各自官方說明書上的當前費用率為準,本文數字可能隨時間更新。
台灣的 00635U 是不是等於買實體黃金?
不是。00635U 追蹤黃金期貨指數,持有的是期貨合約而不是金條,會有轉倉成本與追蹤誤差。在正向市場(現貨比遠期便宜)時,轉倉成本可能讓 00635U 長期跑輸金價。GLD / IAU 持有實體黃金,不受轉倉問題影響。
黃金存摺和金條哪個適合避險?
黃金存摺方便買賣但不持有實體,買賣價差通常在 2-3% 左右,且是銀行記帳系統的一部分。金條是真正的實體資產,但保管、流動性、買賣價差也是問題。你要防的是「價格通膨」,那黃金存摺或 ETF 成本更低;你要防的是「系統性金融風險」,才需要考慮實體黃金。
原油 ETF 適合長期持有嗎?
期貨型原油 ETF(如 USO)有 Contango 轉倉成本問題:當遠月期貨比近月貴時,每次轉倉都會小幅虧損。長期下來這個侵蝕效果相當可觀,USO 的 10 年表現通常遠落後油價本身。長期想持有能源曝險,考慮能源股 ETF(如 XLE)可能比期貨型 ETF 更有效率。
紅海危機一定會推高油價嗎?
不一定。傳導鏈需要多個條件:運費成本確實上升、供應真的受阻、庫存不足以緩衝、OPEC+ 不增產填補、全球需求維持強勁。這些條件同時成立才能持續推高油價。歷史上每次地緣危機的油價反應幅度與持續時間差異相當大。
通膨來時黃金一定會漲嗎?
不一定。2022 年美國通膨創 40 年新高,黃金全年以美元計算卻基本持平或小幅下跌,原因是 Fed 大幅升息讓實質利率從負轉正,持有黃金的機會成本大增。黃金還受美元強弱、避險需求與央行買盤影響,單靠通膨指標不足以判斷黃金走向。
原物料要放多少投資組合比例?
本文不給固定比例,因為每個人的時間軸、風險容受度、資金規模與持有工具都不同。需要先回答三個問題:目的是對沖通膨還是短線交易?能承受多大的回撤?有多少時間追蹤這類資產?答不清楚這三題,先用廣基 ETF 提供間接的商品曝險通常比直接配置原物料更穩健。
原物料與黃金股票投資沒有標準答案,工具多、底層差異大、宏觀影響因素複雜。你需要的不是「現在該買什麼」的答案,而是弄清楚自己持有的每一樣東西,追蹤的底層是什麼、成本是多少、在哪種環境下可能出問題。