
本益比就是股價除以每股盈餘(EPS),也叫市盈率,英文是 P/E Ratio。台灣投資人慣用「本益比」,香港散戶習慣叫「市盈率」,指的是同一個估值工具。我自己做台股超過十五年,判斷一檔股票貴不貴,本益比永遠是第一道篩選,但它從來不是唯一答案。這篇把計算公式、高低判讀、TTM 的意思與台股實戰用法完整整理,讓你下次看財經新聞說「本益比破三十倍」的時候,知道那個數字代表什麼。
什麼是本益比(市盈率)?投資入門的核心估值指標
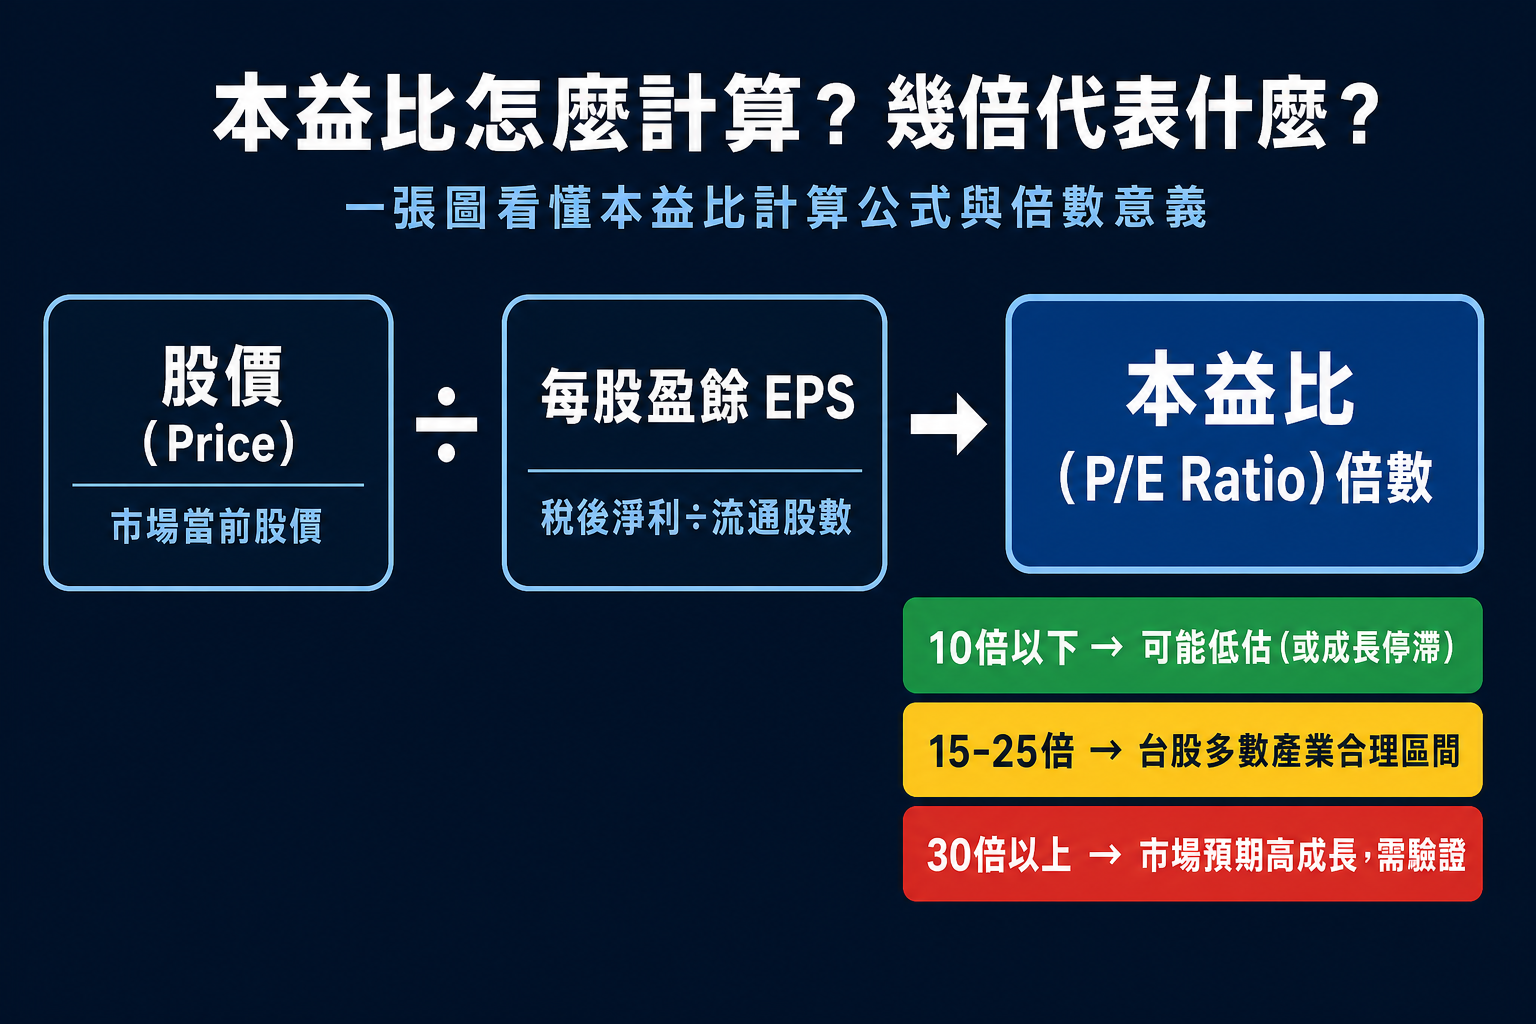
本益比(P/E Ratio)衡量的是「市場願意為這家公司每賺一元付出多少錢」。10 倍本益比代表按現在獲利能力算,十年可以回本;20 倍代表二十年。當然市場是動態的,沒人真的等二十年,這個倍數反映的是市場對成長性、穩定性與風險的集體判斷。
台灣與香港用語雖然不同,公式完全一樣。「本益比 = 市盈率 = P/E Ratio」,三個說法描述同一個概念,切換市場時不需要重新學習,直接換用就好。
本益比如何計算?掌握核心公式與實例演練
了解本益比的意義後,下一步就是學會計算。雖然公式看似簡單,但真正關鍵在於理解背後的數據來源與脈絡。
本益比計算公式:
本益比 = 股價 ÷ 每股盈餘(EPS)
其中兩個要素缺一不可:
- 股價:當前市場上該股票的成交價格,反映的是投資人的集體共識。
- 每股盈餘(EPS):企業在特定期間內,將稅後淨利分攤到每一股普通股的金額,代表公司的實際獲利能力。
實際例子:
以 A 公司為例,假設目前股價為 100 元,過去一年的每股盈餘為 5 元。
本益比 = 100 ÷ 5 = 20 倍
這代表市場願意為 A 公司每一元的盈餘,付出 20 元的代價。數字越高,往往意味著投資人對其未來的獲利成長有較高期待,或是認為其獲利模式更為穩健。但這是否合理?後續章節會進一步探討。
每股盈餘(EPS)是什麼?理解本益比的基礎
在本益比的計算中,EPS 是決定結果的關鍵變數。它不僅是財務報表上的數字,更是衡量企業營運成效的核心指標。
每股盈餘計算公式:
EPS =(稅後淨利 – 優先股股利)÷ 流通在外普通股總數
這項數據通常可在企業公布的損益表中找到。EPS 的穩定性與成長軌跡,往往比單一數值更重要。一家 EPS 逐年上升的公司,代表其獲利能力持續增強,市場自然願意給予更高的估值。
反過來說,若 EPS 波動劇烈或呈現下滑趨勢,即使股價不高,也可能導致本益比被解讀為「偏高」,因為市場預期未來獲利將走弱。因此,分析本益比時,務必回頭檢視 EPS 的品質,是來自核心業務的穩定賺錢能力,還是靠一次性收入支撐?這將直接影響估值的可信度。
本益比高低怎麼看?解讀高低本益比的投資意義
本益比的高低並無絕對標準。一個看似「貴」的數字,背後可能藏著高成長的潛力;而「便宜」的數字,也可能暗示潛在危機。重點在於解讀數字背後的市場預期與企業現實。
高本益比的解讀
- 市場高度期待:投資人預期公司未來盈餘將快速擴張,願意提前支付溢價。這常見於科技、生技或新興產業的領導者。
- 獲利穩定可靠:公司長期維持穩定的獲利表現,市場相信其模式可持續,因此願意給予較高評價。
- 競爭優勢顯著:擁有品牌、技術或市場壟斷地位,形成護城河,使競爭者難以動搖其地位。
然而,高本益比也伴隨著風險。一旦實際成長不如預期,股價可能因預期落空而大幅修正,這種「預期殺」在市場上屢見不鮮。
低本益比的解讀
- 市場信心不足:投資人對公司前景感到悲觀,可能擔心管理問題、產業轉型或短期衝擊。
- 產業成熟或衰退:所屬產業成長停滯,獲利空間有限,導致市場不願給予高估值。
- 價值被低估:基本面良好,但因市場情緒、消息面干擾或未被充分發掘,導致股價偏低。
低本益比看似吸引人,但也可能是價值陷阱。有些公司雖賺錢,但成長停滯、資本報酬率低,即使股價便宜,長期報酬仍不理想。因此,投資前務必深入探究低本益比背後的真正原因。
判斷本益比高低,必須放在產業脈絡中比較。例如,半導體股的平均本益比通常高於傳統紡織業,這是因成長潛力與資本報酬率的本質差異所致。脫離產業背景談本益比,容易產生誤判。想搞清楚這個誤判有多常見,可以參考股市趨勢分析裡整理的實際案例。
不只一種本益比:靜態、TTM 與動態市盈率的差異與應用
本益比並非單一指標,根據 EPS 的計算期間不同,可分為三種主要類型。了解它們的差異,才能更精準解讀企業價值。
| 本益比類型 | EPS 計算基礎 | 優點 | 缺點 | 適用情境 |
|---|---|---|---|---|
| 靜態本益比 | 前一年度已公告的年報 EPS | 數據明確、易取得 | 反應遲鈍,無法體現最新變化 | 長期趨勢分析、穩定型企業 |
| TTM 本益比 | 過去 12 個月累計 EPS | 即時反映近期獲利,涵蓋最新財報 | 可能受季節性或一次性損益干擾 | 基本面分析、日常評估首選 |
| 動態本益比 | 預估未來 12 個月 EPS | 反映市場未來預期,具前瞻性 | 數據為預測值,誤差風險高 | 評估成長型公司、新創企業 |
TTM 本益比是什麼?為何它更受分析師青睞?
在三種本益比中,TTM(過去十二個月)因其平衡了時效性與客觀性,成為專業分析師最常引用的指標。
TTM 本益比公式:
TTM 本益比 = 股價 ÷ 過去 12 個月累計 EPS
舉例來說,若在 2026 年 5 月分析一檔股票,其 TTM EPS 會加總 2025 年 Q3、Q4 與 2026 年 Q1、Q2 的 EPS。這種計算方式能涵蓋最新財務表現,避免僅依賴一年前的舊數據。
為什麼 TTM 更受歡迎?
- 即時性強:相較於靜態本益比,TTM 包含最近一季財報,更能反映企業當下的營運狀況。
- 數據客觀:雖然不如年報數據完整,但 TTM 仍基於已公布的財報,比動態本益比的預測更具可靠性。
- 平滑季節波動:透過一年的累計數據,可降低單季因淡旺季造成的盈餘起伏,提供更穩定的參考。
當然,TTM 也有其限制。若企業有重大資產處分或一次性損失,仍可能扭曲 EPS,進而影響本益比的解讀。因此,使用時仍需搭配財報附註審慎判斷。
本益比負數或虧損怎麼辦?解讀本益比的盲點
當企業處於虧損狀態時,本益比會出現負值或無法計算,這正是此指標的最大盲點。畢竟,本益比的本質是「為賺錢付出多少代價」,若公司根本沒賺錢,這個概念便失去意義。
當 EPS 為負時:
根據公式,股價除以負的 EPS 會得出負本益比。數學上成立,但投資上無參考價值。這時若仍用本益比評估,容易產生誤判。
面對虧損公司,該怎麼辦?
- 換指標:轉而使用其他估值方式:
- 市淨率(PB):適用於資產密集型企業,如銀行、保險或製造業,衡量股價相對於淨值的水準。
- 市銷率(PS):適用於營收快速成長但尚未獲利的新創公司,觀察市場願意為每元營收付出多少代價。
- 企業價值/EBITDA(EV/EBITDA):考量債務與非現金支出,適合資本密集或高槓桿產業。
- 分析虧損本質:區分是短期投入(如研發、擴張)還是長期結構性問題。許多科技新創在初期虧損,是為了搶市占、建生態,只要商業模式清晰,未來仍具爆發潛力。
因此,看到本益比為負,不該直接放棄,而是思考:這家公司是否處於成長早期?其現金流是否健康?未來轉盈路徑是否明確?這些才是關鍵。
本益比的局限性與常見誤區:避開投資陷阱
本益比雖是利器,但若使用不當,反而可能誤導決策。認識其限制,是邁向成熟投資者的必經之路。
本益比的局限性
- 不看負債:本益比只看盈餘,卻忽略公司背了多少債。兩家本益比相同的公司,負債高的風險自然更高。
- 會計數字遊戲:EPS 可能受折舊政策、庫藏股或一次性損益影響。例如,出售資產獲利會拉高 EPS,但這不代表營運改善。
- 不適用虧損企業:如前所述,虧損公司無法用本益比評估。
- 忽略成長速度:一家本益比 20 倍但成長 20% 的公司,可能比本益比 15 倍但僅成長 5% 的公司更值得投資。
- 產業差異大:科技股與水泥股的合理本益比本就不該相提並論,跨產業比較毫無意義。
投資者使用本益比的常見誤區
- 「越低越好」的迷思:低本益比可能是價值陷阱,投資人常忽略其背後的成長停滯或風險。
- 只看數字,不看品質:EPS 若來自非核心業務,如賣房獲利,則本益比會失真。
- 用過去預測未來:靜態或 TTM 本益比反映的是歷史,但股價反映的是未來。過度依賴過去數據,可能錯失轉變契機。
- 脫離同業比較:單獨看一檔股的本益比沒有意義,必須與競爭對手或產業平均值對照,才有參考價值。
本益比實戰應用:如何結合產業、成長性與股息率判斷投資機會
要真正發揮本益比的價值,必須將其融入完整的投資分析流程。結合產業、成長性與現金流,才能全面評估一檔股票的潛力。
如何比較同產業內不同公司的本益比
同產業公司面對相似的市場環境與競爭壓力,比較才具意義。例如,在台灣半導體業中,台積電(2330.TW)與聯電(2303.TW)的本益比可相互參照。若一家公司本益比明顯高於同業,可能是因技術領先或成長動能更強;若偏低,則需進一步釐清是低估機會,還是市場已反映其競爭劣勢。
結合公司成長潛力(PEG Ratio)來綜合評估
單看本益比無法反映成長速度,這時 PEG 比率就能補足缺口。
PEG 比率 = 本益比 ÷ 預期盈餘成長率(%)
一般認為,PEG 小於 1 可能被低估,1 至 2 為合理,大於 2 則偏高。例如,一家公司本益比 20 倍,預期成長率 20%,PEG 為 1;另一家本益比 30 倍但成長率達 40%,PEG 僅 0.75,反而更具吸引力。不過,成長率為預估值,準確性取決於分析師判斷,使用時需保持審慎。
本益比與股息率的關係
股息率 = 每股股息 ÷ 股價,是衡量現金回報的重要指標。
成長型企業通常將盈利用於再投資,因此股息率低、本益比高;成熟企業則傾向穩定配息,股息率高、本益比低。在台股與港股市場,許多電信、金融股如中華電信(2412.TW)、滙豐控股(0005.HK)便以高股息吸引長期投資人。
案例:A 公司為高成長科技股,本益比 40 倍,股息率 1%;B 公司為穩定傳產股,本益比 15 倍,股息率 5%。兩者無絕對優劣,端看投資人追求資本增值或現金流。
本益比合理區間:不同產業的參考標準
產業特性決定了合理的本益比範圍。以下為常見產業的參考區間:
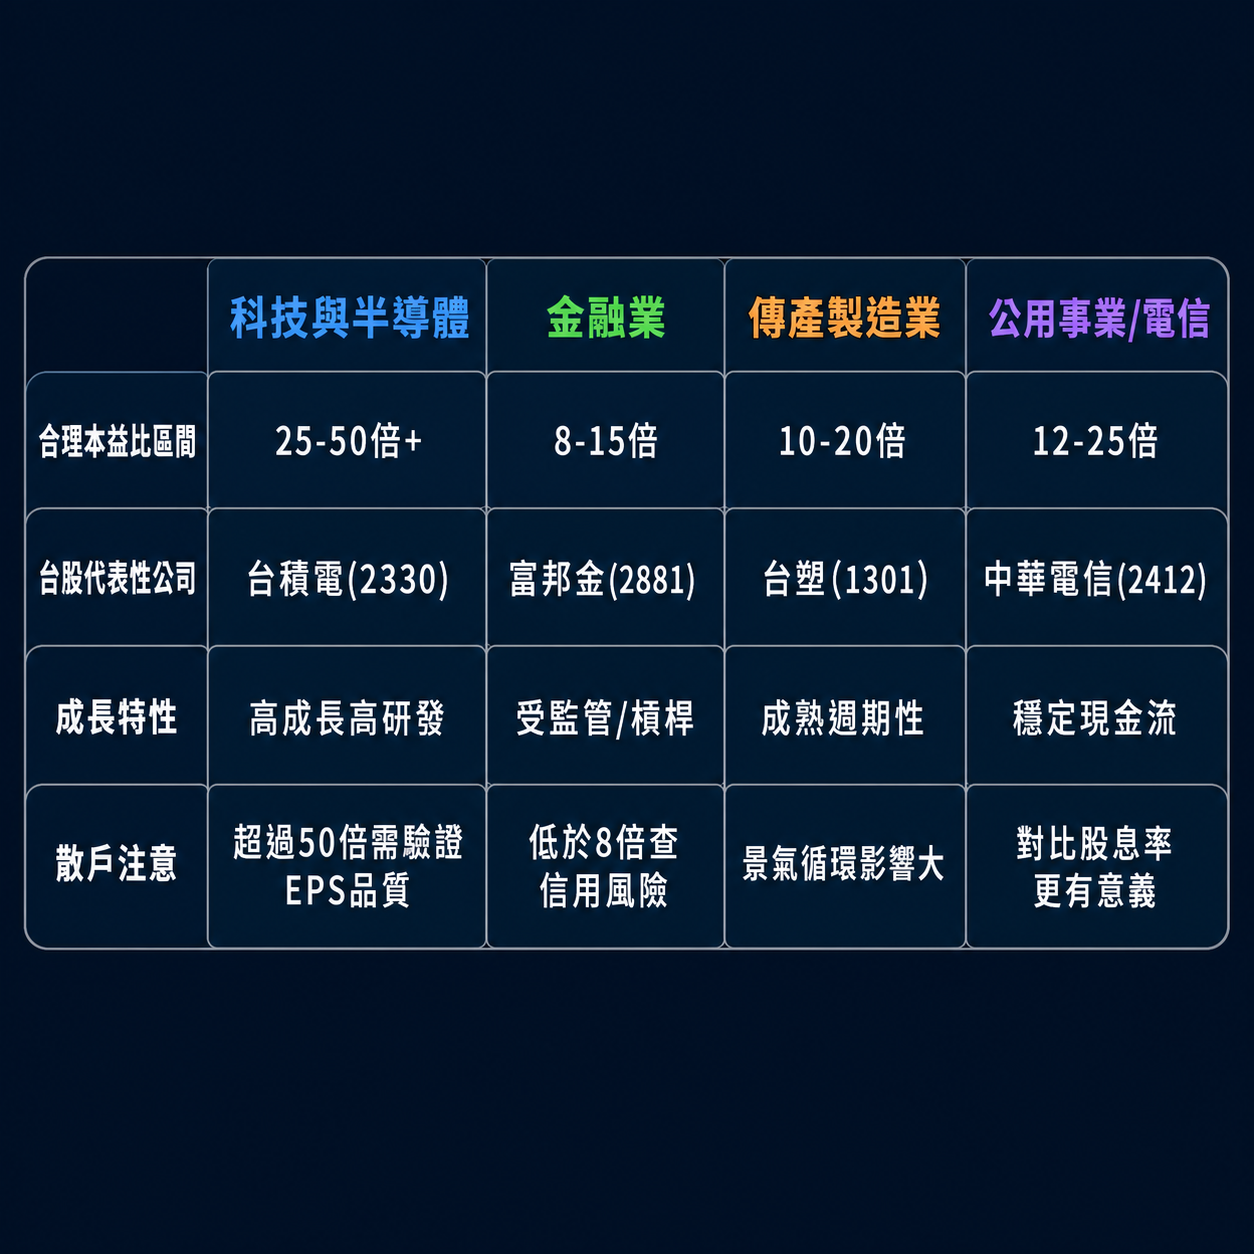
| 產業類別 | 特性 | 常見本益比區間(參考值) | 台灣/香港市場代表性公司(範例) |
|---|---|---|---|
| 科技與半導體 | 高成長、高研發投入、創新驅動 | 25-50+ 倍(甚至更高) | 台積電(2330.TW)、騰訊控股(0700.HK) |
| 金融業 | 受監管嚴格、槓桿經營、資產負債表為重 | 8-15 倍 | 富邦金(2881.TW)、滙豐控股(0005.HK) |
| 傳產製造業 | 成熟穩定、週期性、較低成長 | 10-20 倍 | 台塑(1301.TW)、長榮(2603.TW) |
| 公用事業與電信 | 穩定現金流、低成長、受政府特許 | 12-25 倍 | 中華電信(2412.TW)、香港電訊(6823.HK) |
這些數值僅供參考,實際會隨景氣循環與市場情緒波動。投資人可透過 台灣證券交易所的本益比統計 掌握各產業的平均本益比,作為判斷依據。
本益比與 PEG、PB:多指標聯合估值
單一指標有其盲點,多指標交叉驗證才是王道。
- 本益比(P/E):適用於獲利穩定的公司。
- PEG 比率:適用於評估成長股的估值合理性。
- 市淨率(P/B):適用於資產型企業或盈餘不穩的公司。
綜合估值流程建議:
- 初步篩選:用本益比找出同業中估值合理的標的。
- 成長評估:計算 PEG,確認成長動能是否支撐現有估值。
- 資產檢視:參考 P/B,確保股價未遠離淨值。
- 綜合判斷:加入股息、負債、管理品質等面向,完成全面評估。
唯有如此,才能穿透數字表象,真正理解企業的內在價值。更多關於估值框架的討論,可以參考投資新手完整指南的系列文章。
台股散戶怎麼用本益比?老兵的實戰三步驟
我這幾年看下來,大多數散戶用本益比的方式都不對。他們會說「這檔本益比 8 倍,很便宜」,但從來不問「跟同業比是高還是低?EPS 品質怎樣?成長率能不能支撐這個倍數?」這三個問題不問清楚,本益比只是一個孤立的數字,沒有意義。
本益比判斷三問
- 同業平均是多少?這檔的本益比是高於、低於還是接近同業均值?
- EPS 用哪一段?是靜態年報、TTM 近 12 個月,還是預測值?來源不同,結論可能相差一倍。
- 成長率能不能支撐這個倍數?算 PEG:本益比 ÷ 成長率(%)。PEG < 1 才值得深入研究。
步驟一:先查同業平均,避免跨產業比較。我個人習慣先去 TWSE 本益比查詢 看整個產業群組的平均值,再把個股對照進去。台積電本益比 22 倍,看起來不算貴;但如果你拿這個數字去比銀行股,就完全沒意義。
步驟二:搭配 TTM EPS 驗證,而不是只看年報。年報 EPS 可能是一年前的數字,若公司近兩季獲利已大幅下修,靜態本益比會嚴重低估風險。我自己都習慣用最新四季加總的 TTM EPS 作為基準,特別是在台股財報季前後。
步驟三:算 PEG,PEG 低於 1 才值得繼續研究。我見過太多散戶因為「本益比低就是便宜」這個邏輯買進,結果後來才發現是因為 EPS 預期被大幅下修,分母縮水讓本益比看起來高,才逼出這個低倍數。如果你問我,我寧願買一檔本益比 25 倍但 PEG 0.8 的成長股,也不要買一檔本益比 10 倍但 PEG 3 的成熟股。
本益比是選股的入口,不是終點。搭配外資動向和產業景氣循環一起看,才能避開「便宜陷阱」。
結論:精準運用本益比,做出明智的投資決策
本益比是投資世界中最基礎也最重要的指標之一,它提供了一個快速衡量股價與獲利關係的視角。然而,它並非萬能鑰匙。真正的價值在於理解其背後的邏輯、計算方式與限制。
要做出明智決策,不能只看數字高低,而要深入探究 EPS 的品質、產業的合理區間、公司的成長前景與財務結構。透過結合 PEG、P/B、股息率等指標,並進行同業與歷史比較,才能建構出穩健的分析框架。
精準運用本益比,意味著你不再只是數字的奴隸,而是能解讀數字背後的故事。在波動的市場中,這樣的洞察力,將成為你最堅實的投資資產。更多股票估值與交易技巧,可參考技術分析完整指南的系列文章。
本文內容僅供教育與資訊參考,不構成任何投資建議。股票交易具有風險,有可能損失本金,請評估自身風險承受能力後審慎決策。
市盈率和本益比是一樣的嗎?
是的,市盈率和本益比是完全相同的概念,只是不同的稱呼。市盈率是港台地區常用的翻譯,而本益比在台灣較為普遍,兩者都指的是 Price-to-Earnings Ratio(P/E Ratio)。台灣散戶慣用「本益比」,香港投資人習慣叫「市盈率」,切換市場時計算公式完全相同。
本益比越低越好嗎?
不一定。低本益比可能意味著公司被低估,存在投資價值;但也可能是市場對公司未來前景悲觀,或公司面臨經營困難的反映。投資者應深入分析低本益比背後的原因,以避免「價值陷阱」:EPS 預期下修前,本益比會看起來偏低,買進後才發現是陷阱。
本益比負數是什麼意思?還能投資嗎?
本益比為負數表示公司目前處於虧損狀態(每股盈餘為負)。此時本益比失去估值意義。這類公司仍可能值得投資,特別是對於新創公司或成長型公司,它們可能為擴張而犧牲短期利潤。但投資者需轉向其他估值指標,如市淨率(PB)或市銷率(PS),並深入評估其商業模式和未來成長潛力。
TTM 本益比跟靜態本益比有什麼不同?
主要的差異在於計算每股盈餘(EPS)的時間點:
- 靜態本益比:使用公司最近一個財政年度已公布的年報 EPS。數據客觀但時效性較差。
- TTM 本益比(Trailing Twelve Months):使用公司過去連續 12 個月的累計 EPS。這包含了最新的季度財報,因此更具時效性,能更即時地反映公司近期的獲利能力,是分析師常用指標。
如何判斷一家公司的本益比是否合理?
判斷本益比合理性需綜合考量:
- 與同業比較:比較同產業內其他公司的平均本益比。
- 與公司歷史本益比比較:了解該公司過去的估值區間。
- 結合成長性:參考 PEG Ratio,看其本益比是否與預期成長率匹配。
- 產業特性:不同產業有不同的合理本益比區間,如科技股通常高於金融股。
- 公司基本面:考慮公司的競爭優勢、獲利穩定性、財務狀況等。
本益比高低與公司成長性有什麼關係?
通常情況下,市場會給予成長潛力較大的公司更高的本益比,因為投資者預期其未來盈餘會快速增長。因此,高本益比可能反映市場對高成長的預期。相反,低本益比的公司可能成長空間有限。然而,這並非絕對,有時低本益比也可能是被市場低估的成長股。
除了本益比,還有哪些常用的股票估值指標?
除了本益比,常用的估值指標還包括:
- 市淨率(Price-to-Book Ratio,PB Ratio):衡量股價與每股淨資產的關係。
- 市銷率(Price-to-Sales Ratio,PS Ratio):衡量股價與每股營收的關係。
- 本益成長比(PEG Ratio):結合本益比和盈餘成長率。
- 股息率(Dividend Yield):衡量股息收益與股價的關係。
- 企業價值/EBITDA(EV/EBITDA):衡量企業價值與稅息折舊及攤銷前利潤的關係。
新股上市時,本益比該怎麼看?
新股上市時,由於缺乏足夠的歷史數據,其本益比通常會參考同行業可比公司的估值。市場對新股的熱情和其未來成長故事也會推高其上市初期本益比。投資者應特別關注其商業模式、所處行業的成長性以及募資用途,並對比行業平均水平,避免盲目追高。
香港股市和台灣股市的本益比有什麼特點?
香港股市(港股)相對國際化,受全球經濟影響較大,其估值通常較為保守,許多藍籌股和中資企業的本益比可能偏低。台灣股市(台股)則以電子、半導體產業為主導,這些行業的成長性較高,市場給予的本益比也普遍較高。兩地市場的產業結構和投資者偏好不同,導致其整體估值水平和各產業本益比區間存在差異,投資時應根據具體市場特性進行分析。
為什麼有些穩定獲利的公司本益比卻很低?
穩定獲利但本益比較低的公司,通常有以下原因:
- 成長性有限:公司已進入成熟期,未來盈餘增長空間不大。
- 產業前景不佳:雖然公司目前獲利穩定,但所屬產業面臨轉型或衰退風險。
- 市場偏好:某些傳統產業或週期性行業,即使盈利穩定,市場也可能不願給予高估值。
- 負面消息或風險:公司可能存在未被市場充分理解的隱性風險或負面消息影響。
這類公司可能適合追求穩定股息的投資者,但資本利得的空間可能較小。