
有個讀者跟我說,他看一家公司財報爛透了,毛利率連三季下滑,負債也在堆。判斷沒有錯,那家公司基本面確實很差。但他放空之後,股價不跌,反而漲了三個漲停,他在第二個漲停收盤前被迫回補,賠掉幾乎兩個月的保證金。
他問我哪裡出問題。我說:你沒有看融券餘額,不知道那時候市場空單已經很多,多頭一推,全部被嘎出來了。你看對了方向,但你不了解這個遊戲的機制。
放空比做多複雜得多。台股散戶要放空,多數需要信用帳戶,還要搞懂融券賣出流程、空單損益公式、停券規定、融券餘額查詢,以及軋空怎麼發生。這篇整理你在進場前必須知道的事。
放空、做空、空單、融券賣出差在哪
「放空」和「做空」是策略方向,預期價格下跌、打算從跌價中獲利。這是一個方向性判斷,不是工具。
「空單」是進場放空之後,帳上形成的部位名稱。融券賣出後帳上就有了空單,未回補前都算空頭部位。
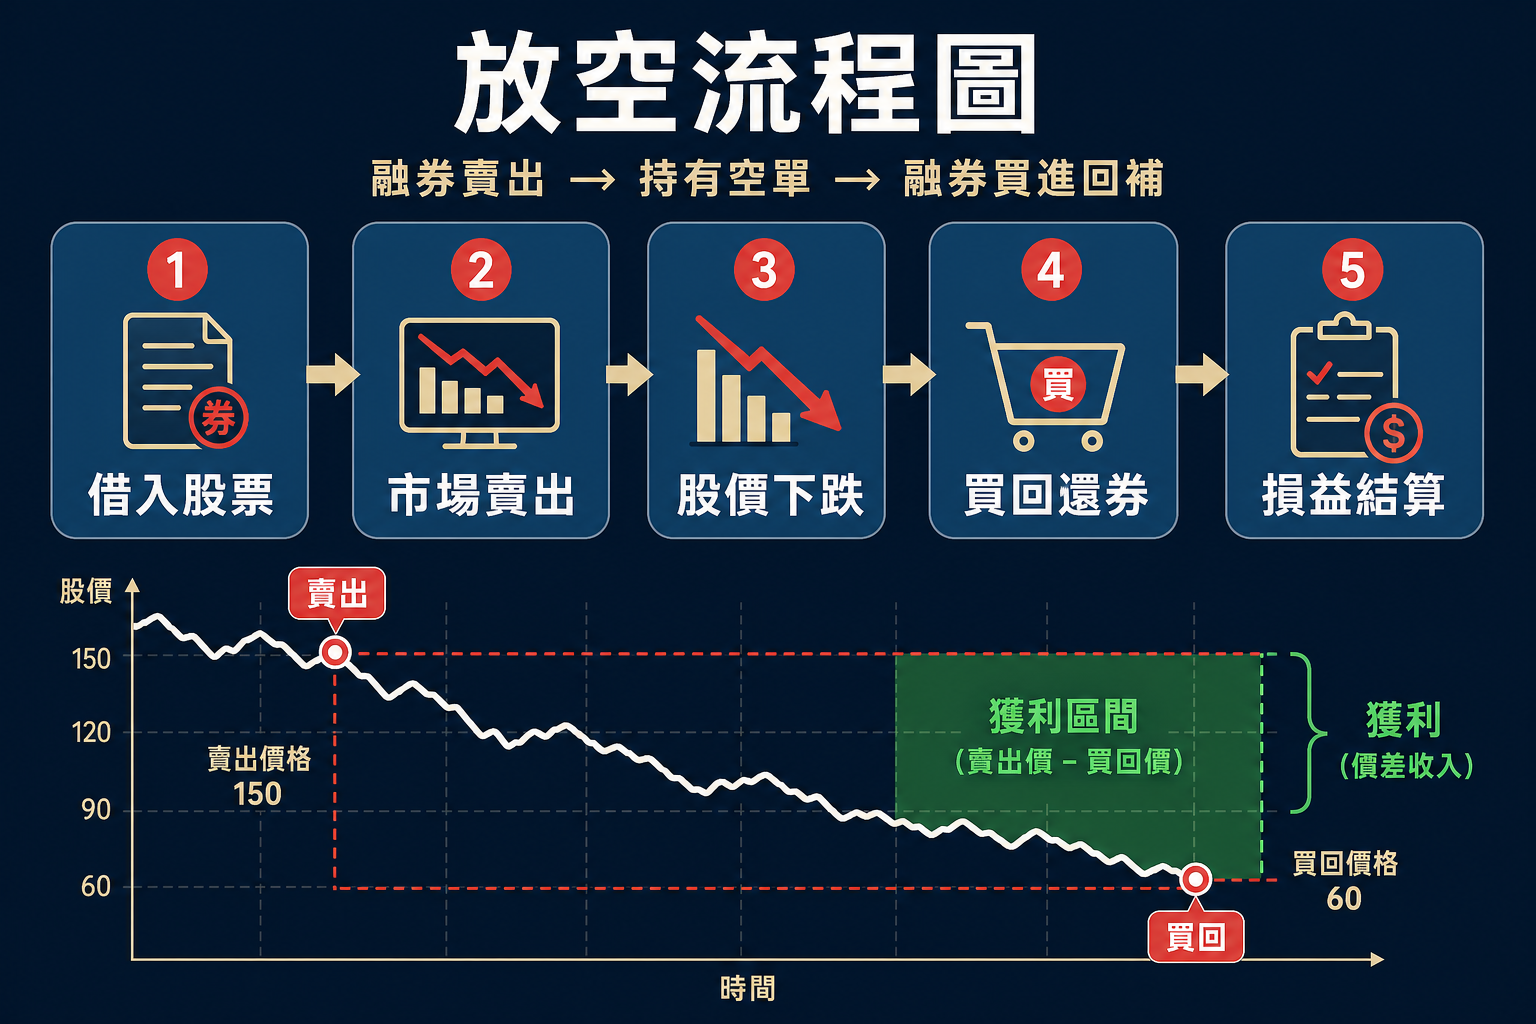
「融券賣出」是台股散戶最常用的放空工具,屬信用交易的一種。你向券商借入股票,在市場賣出,之後以「融券買進回補」買回還券,賺取股價差。
「借券賣出」多半是法人或透過集中借券系統操作,散戶較少直接走這條路。
「反向 ETF」是買進一個設計來反向追蹤指數的商品,本質上你是「買進」,不是融券賣出,風險結構完全不同,後面另說。
| 詞彙 | 屬性 | 台股常見用法 |
|---|---|---|
| 放空 / 做空 | 策略方向 | 預期某股票價格將下跌 |
| 空單 | 部位名稱 | 融券賣出後,帳上尚未回補的頭寸 |
| 融券賣出 | 下單指令 | 台灣散戶常見放空工具,需信用帳戶 |
| 借券賣出 | 另一工具 | 多屬法人或集中借券系統,散戶門檻較高 |
| 反向 ETF | 金融商品 | 買進反向追蹤指數的 ETF,不等於融券放空 |
台股散戶怎麼放空股票:信用帳戶到融券買進回補
要在台股融券放空,第一步是申請信用交易帳戶。這不是開完股票戶就自動有的,需要另外向券商申請,且須符合最低開戶年限、最低交割月數、最低帳戶資產等條件,各家規定不同,建議直接向開戶券商確認。
有了信用帳戶之後,流程如下:
- 確認標的可融券:並非每一檔股票都開放融券。全額交割股、注意股、處置股或已停止融券的標的,系統直接擋住。
- 查可融券額度:市場上融券有總量限制,額度用完時,就算標的開放融券也下不了單。可在 TWSE 或 TPEx 確認各股融券現況。
- 掛融券賣出:在多數券商 app 的信用交易頁面,選「融券賣出」,輸入張數與價格,成交後帳上出現空單。
- 維持保證金水位:空單持有期間,若帳戶維持率降到券商要求門檻以下,會被追繳。未補繳可能被強制回補。
- 回補了結:選「融券買進回補」,買入相同數量股票還券,空單了結,損益結算。也可在特定條件下用現券償還。
我見過太多人把融券放空想得和做多一樣簡單,結果第一次被停券或被追繳才知道這裡有多少眉角。建議正式操作前,先看完券商提供的信用交易說明文件。
信用帳戶申請前提與基礎下單流程,可參考台股新手入門完全指南中的帳戶與下單說明。
融券損益公式與放空風險:不要只算股價差
很多人只算「我放空在 100 元,跌到 80 元,賺了 20 元」,但真實的空單損益比這複雜。以台股融券為例:
損益 = 融券賣出價金 − 融券買進回補價金 − 融券利息 − 交易手續費 − 證券交易稅 − 配息補扣(若持有跨越除息日)
配息補扣是很多新手沒預料到的一塊。若在除息日前仍持有空單,你不僅沒有收到股息,還要補付相當金額給出借方。以下用簡化情境說明,數字僅供理解公式,不代表實際費率,亦不含所有費用:
| 情境 | 放空價 | 回補價 | 概略損益方向 |
|---|---|---|---|
| 股價如預期跌 10% | 100 元 | 90 元 | 賺差價,扣各項成本後為淨損益 |
| 股價小漲 3% | 100 元 | 103 元 | 含融券利息與手續費,實際可能虧損 |
| 股價急漲 30% | 100 元 | 130 元 | 虧損 30 元/股以上,加上成本壓力更大 |
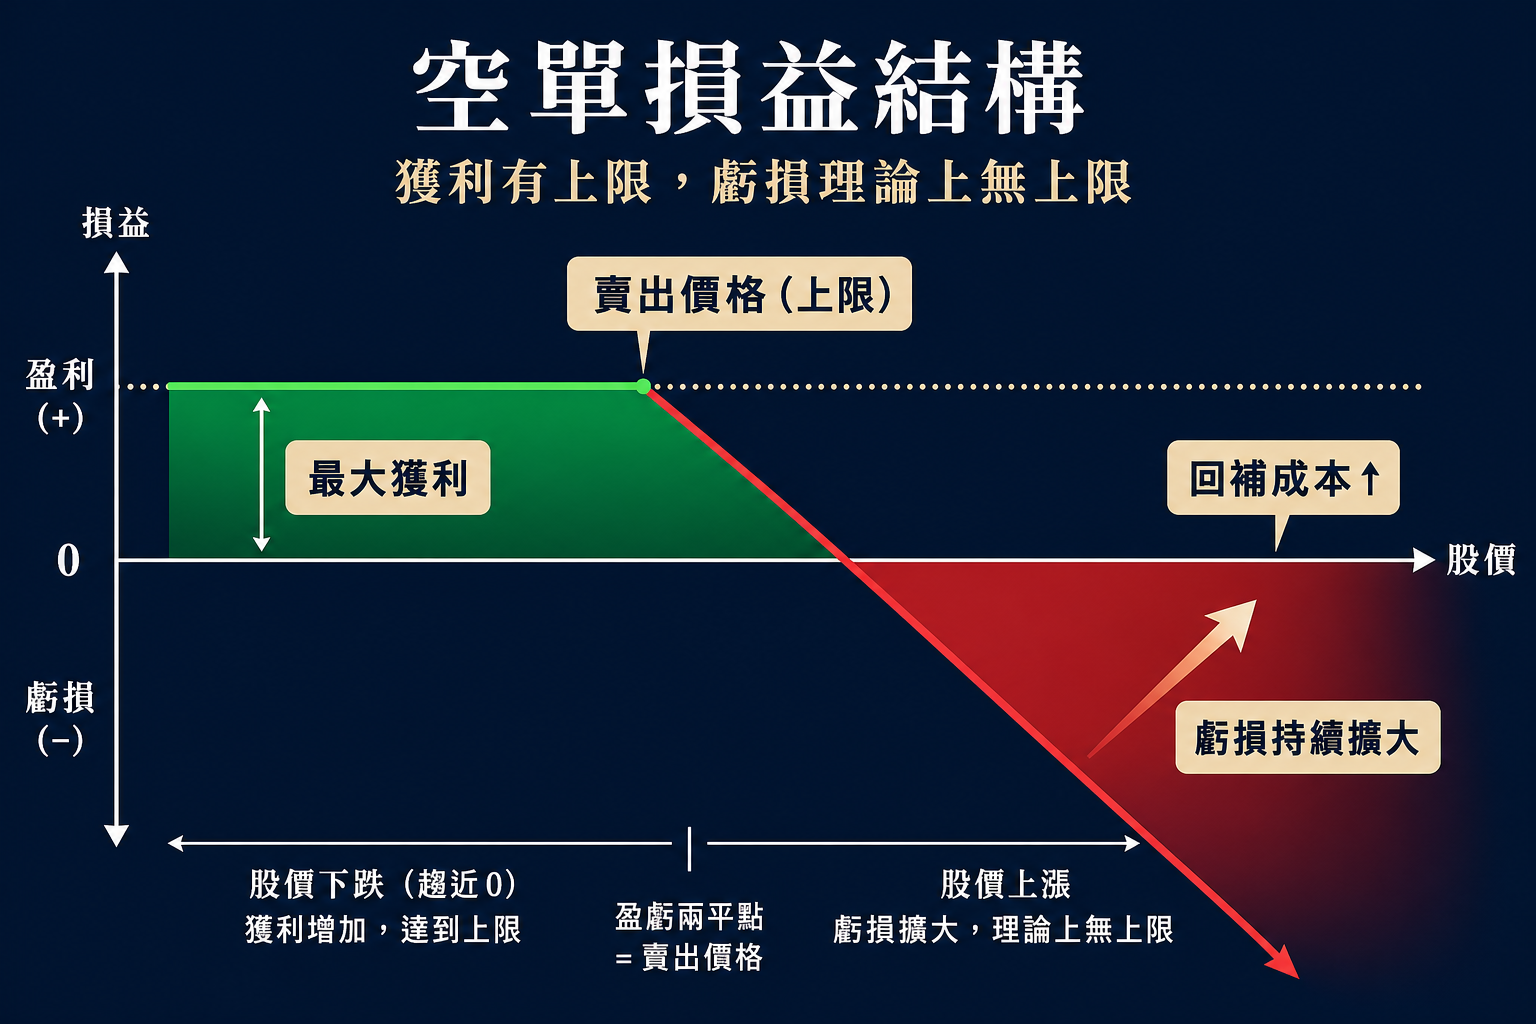
做多一檔股票,最壞是歸零,最大虧損就是你買入的金額。但融券放空不同:股價理論上沒有頂,空單損失因此沒有固定上限。你在 100 元放空,股價漲到 200,虧損就超過了你的賣出價金;漲到 300,繼續擴大。加上追繳與強制回補壓力,可能在最糟的時機強迫出場。
新手最痛的不是少賺,是看錯一次就在高點被迫回補,然後股價才在一個月後跌回來。融券操作可能虧損超過原先投入的保證金,進場前務必設好停損,並只用能接受全部虧損的資金部位。
關於全額交割股與注意股的特殊風險,可對照台股漲跌停與注意股手冊。
哪些股票不能融券:全額交割、停券、注意處置與券源不足
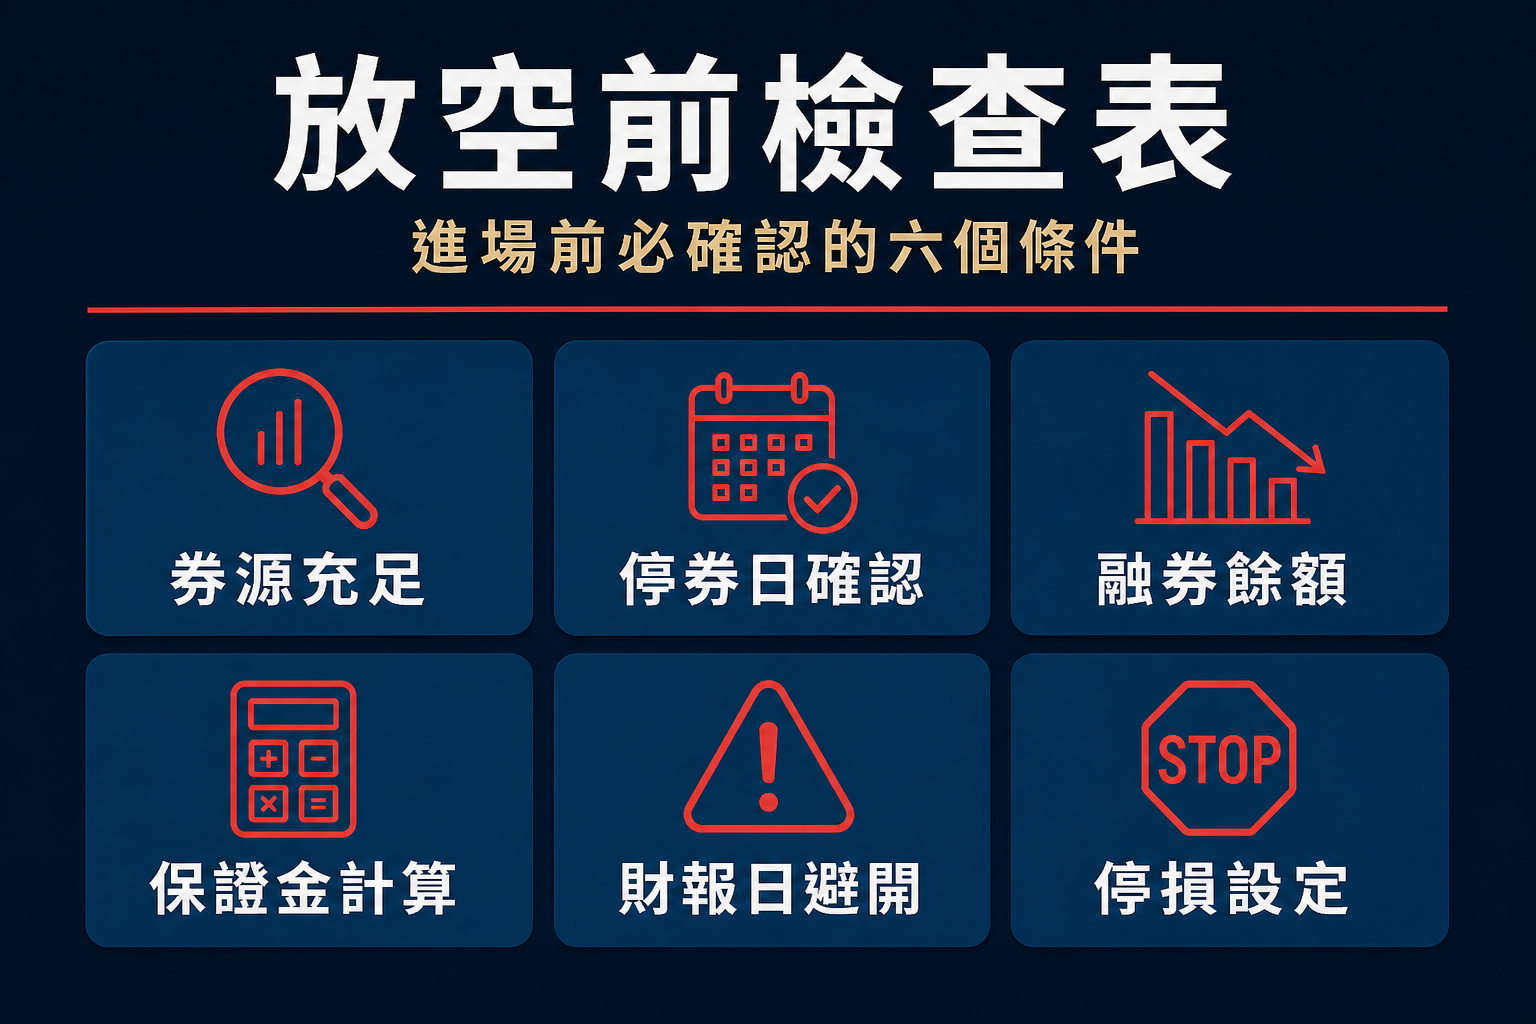
不是所有股票都能融券放空。以下幾種情況,下單時可能直接被系統擋住:
- 全額交割股:需先款先券,不適用信用交易,無法融券。
- 注意股、處置股:可能被暫停融券,或融券成數降低。
- 融券額度不足:市場融券有總量限制,額度用完時無法下單。
- 股東會停止過戶前停券:有空單的投資人需在停止過戶前完成回補,否則券商會通知強制回補。這個日期必須事先確認。
- 其他交易所或主管機關公告暫停融券:股價波動過劇、股權過度集中、成交量異常等情況下,有權暫停特定標的融券。
詳細可融券標準,可參考 TWSE 法規知識庫「有價證券得為融資融券標準」。
如果你看不懂停券日程,我建議先不要碰融券。這不是保守,是避免在不知情的情況下被強制回補,踩到最難看的出場時機。
融券餘額和借券賣出怎麼查:不要把借券成交看成放空
要判斷一檔股票目前的空方力量,最直接的方法是查融券餘額與借券賣出資料。但很多人搞混了兩個數字。
融券餘額:指市場上目前尚未回補的融券部位合計。餘額高代表放空人多。TWSE 融資融券餘額每日更新,可查各股的融券賣出、買進回補與餘額。上櫃股票在 TPEx(tpex.org.tw)另外查。
融券使用率:融券餘額除以融券限額,代表額度被用掉多少百分比。使用率越高,空方部位越「擁擠」,股價若反彈,回補壓力可能更大。
借券賣出:法人透過集中借券系統借入後實際賣出的數量,和散戶融券是不同資料。根據 TWSE 借券資訊 說明,借券可能用於放空、避險、套利、還券或履約,借券成交不等於那些股票全都被賣空了。
| 你想查什麼 | 去哪查 | 常見誤讀 |
|---|---|---|
| 台股融券部位 | TWSE 融資融券餘額 | 誤把融資餘額和融券餘額混在一起看 |
| 上櫃融券部位 | TPEx 融資融券餘額(tpex.org.tw) | 上市和上櫃分屬不同資料庫 |
| 法人借券賣出 | TWSE 借券資訊 | 借券成交 ≠ 全部被賣空 |
軋空怎麼發生:大量空單遇到股價不跌的時候
軋空(Short Squeeze,台股俗稱「嘎空」),指市場積累大量空頭部位,但股價沒有如預期下跌,反而開始上漲,迫使空方紛紛回補,回補買盤又推升股價,繼續把更多空單嘎出場。
幾個訊號通常同時出現:融券餘額高且使用率偏高、股價不跌反漲、成交量放大、法人方向逆轉、出現漲停鎖住。
我自己最不喜歡的空單,是大家都覺得一定會跌,但股價就是不跌的那種。市場上一旦形成「放空共識」,反而要更小心:你的停損點,可能也是別人的停損點,大家同一時間回補,股價漲得比預期快。
2021 年美股的 GameStop 軋空事件是常被引用的案例,但要注意台股和美股融券結構不同。台股散戶主要走融券,資料較透明;美股的 short interest 資料有延遲,且機構借券量更難追蹤。不要把美股軋空邏輯直接套用到台股操作。
| 燈號 | 狀態描述 | 建議動作 |
|---|---|---|
| 低風險 | 融券使用率低、股價穩定下跌、成交量正常 | 持有、正常監控 |
| 觀察 | 融券使用率偏高、股價跌勢變緩、成交量放大 | 不新增空單、提高停損警覺 |
| 危險 | 融券使用率高、股價不跌反漲、出現大量買盤 | 考慮減碼、收緊停損 |
| 停止放空 | 股價開始漲停、多個訊號同時亮 | 不追空、準備回補 |
我會怎麼避開軋空:停損、縮倉、分批與避開擁擠空單
設硬停損,不和市場賭氣:空單損失沒有上限,停損點到就出場,不要因為「基本面分析沒錯」就繼續撐。市場可以在你爆倉之前,維持不理性的時間比你想的長。
單一空單不超過可承受比例:控制每一個空單的最大虧損在你能接受的範圍,分散部位,不要一次把保證金全押在同一個標的。
分批進出,不一次押滿:分批放空可以在短期反彈時降低平均成本,也避免在一個節點押注過多。但不要把分批理解成「虧了再加碼」,那是截然不同的操作。
不碰高融券使用率的股票:使用率已經很高,代表你和一群站在同樣位置的人共擠一條出路。一旦股價反向,那條路非常擁擠。
幾個時間點要特別小心:財報公布前後(事件風險高)、除息日前(持有空單需補付配息)、股東會停止過戶前(強制回補風險)。這些節點不是不能有空單,而是要確認你知道後果。
放空 ETF、反向 ETF 和個股融券不是同一種風險
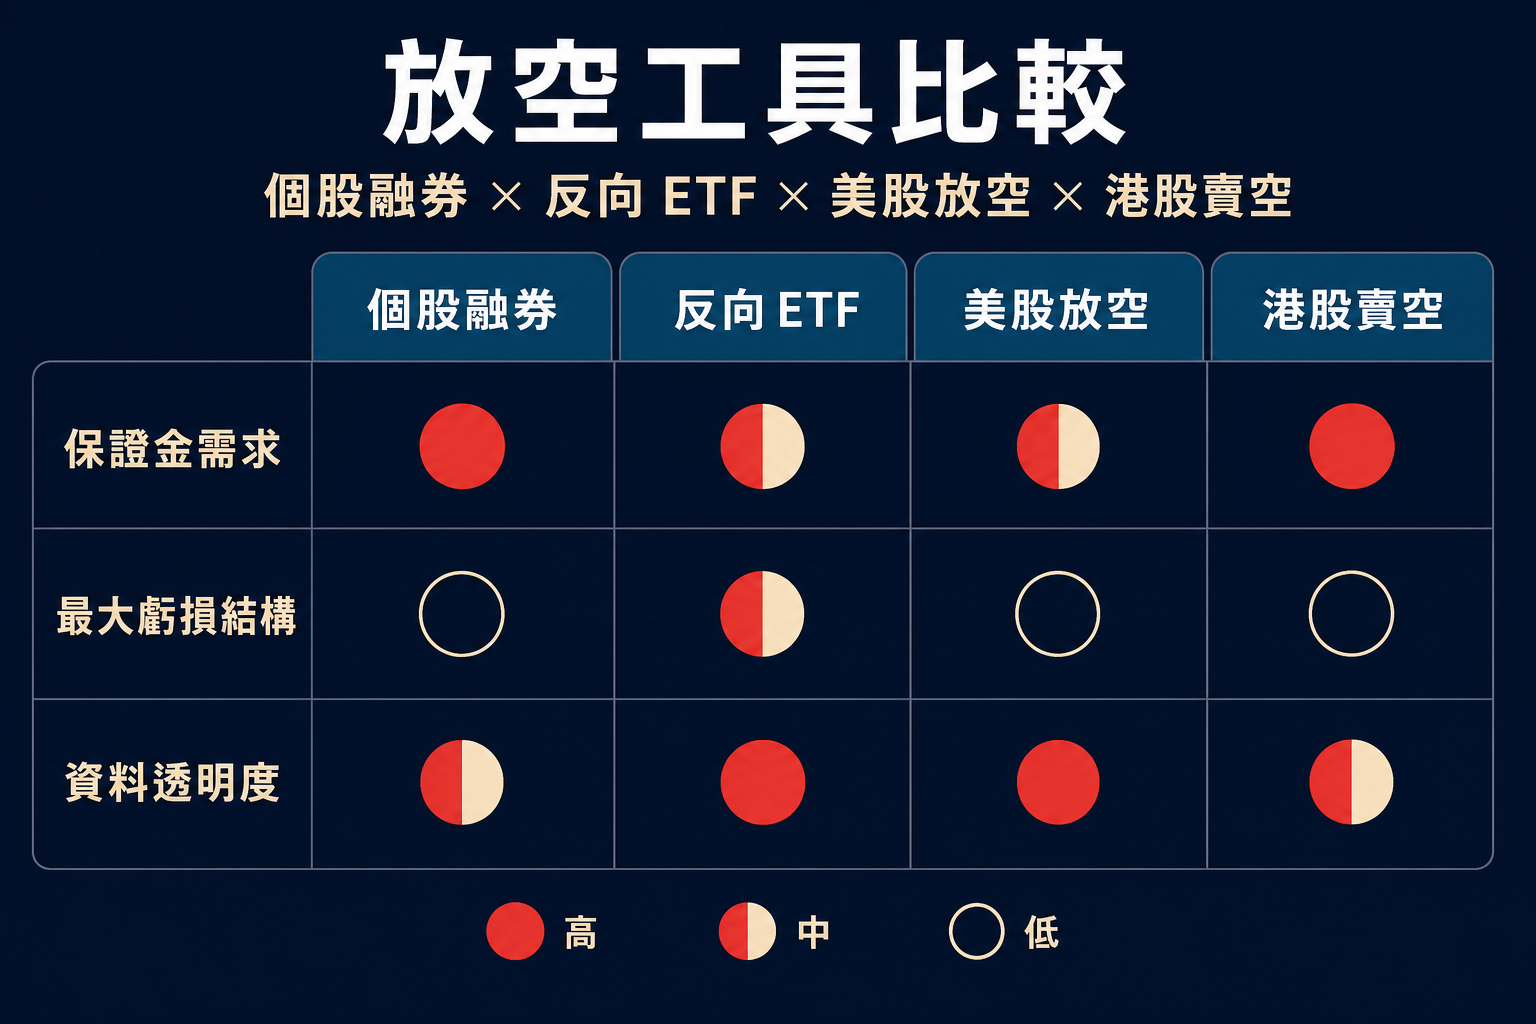
個股融券:損失理論上沒有上限,需保證金,有停券與強制回補風險。
放空 ETF(融券 ETF):操作方式和個股融券類似,但 ETF 由多股組成,個股漲停鎖住的軋空風險相對低。不過 ETF 融券也有額度與停券問題,成本(利息)可能高於個股融券。
買進反向 ETF:你「買進」一個設計來追蹤某指數反向表現的商品,最大虧損就是買入金額,不需保證金,也沒有強制回補風險。但有兩個隱藏成本:
- 每日重置:反向 ETF 每日重新計算,追蹤的是每日的反向報酬,不是長期累積的反向表現。在震盪市場中,長期持有可能出現比預期還大的損耗。
- 追蹤誤差:ETF 實際表現和指數純反向累積之間會出現差距,持有愈久差距可能愈大。
買反向 ETF 不是最安全的放空替代品,只是損失結構不同。使用前需理解每日重置的數學,不能以為「指數跌幾趴,反向 ETF 就漲幾趴」。延伸閱讀可參考全球指數 ETF 完全指南中關於 ETF 結構與追蹤誤差的說明。
台股、美股、港股放空制度差在哪
cevisub 有不少台港兩地都有帳戶的讀者,這裡把三個市場的放空機制做一個對照。
| 項目 | 台股 | 美股 | 港股 |
|---|---|---|---|
| 主要工具 | 融券賣出、借券賣出 | Margin short selling、Stock loan | 合資格可賣空證券 + stock borrowing |
| 監管架構 | 金管會、TWSE / TPEx 法規 | SEC Regulation SHO、FINRA | HKEX 裸賣空限制、可賣空名單 |
| 資料透明度 | TWSE / TPEx 每日公開融券餘額,相對即時 | Short interest 資料通常雙週更新,有延遲 | HKEX 每日公告賣空量 |
| 股利處理 | 除息持有空單需補付配息給出借方 | 須付 dividend equivalent payment | 類似補付機制 |
| 事件風險 | 股東會前停止過戶需強制回補 | 無強制回補,但 hard-to-borrow 費率可能暴漲 | 合資格名單調整可影響可賣空標的 |
台股融券機制相對透明,但停券規定有在地特色,需要台灣操作經驗。美股放空資料延遲更多,機構借券規模難以直接觀察。港股有可賣空名單制度,名單外不得裸賣空。
若對美股放空規範有興趣,可參考 SEC Regulation SHO 投資人說明。美股帳戶、稅務與交易制度可延伸閱讀美股投資完全指南 2026。
做多和做空是方向相反的策略,兩者機制、損益結構與風險完全不同。對照邏輯可參考做多意思完整說明。
常見問題
放空和做空是一樣的意思嗎?
大方向相同,都是預期價格下跌的策略方向。台股實際工具常見的是融券賣出,空單是進場後帳上形成的空頭部位。放空、做空是策略;空單是部位;融券賣出是下單指令,三個詞不完全同義,但常被混用。
台股新手可以直接放空股票嗎?
通常需要先向券商申請信用交易帳戶,且符合最低開戶年限、交割月數、帳戶資產等條件。不建議對保證金規定、維持率與強制回補機制還不了解的新手直接放空,建議向開戶券商確認信用交易申請資格與操作說明。
融券賣出後要怎麼回補?
符合條件時,可以用「融券買進回補」方式買入相同數量的股票還給券商,空單了結,損益結算。也可在特定條件下以現券償還。實際操作方式與可用選項,以各券商系統與規定為準。
放空股票最多可以賺多少?
理論上股票最低可跌到 0,放空最大獲利接近你的賣出價金扣除各項成本(融券利息、手續費、交易稅等)。放空不是無限獲利,獲利上限由進場賣出價決定。
放空股票為什麼虧損可能很大?
股票價格理論上沒有上限。你在 100 元放空,股價漲到 150 就虧 50,漲到 200 就虧 100,超過你的賣出價金,且隨股價上漲持續擴大。加上追繳壓力,融券操作可能虧損超過原先投入的保證金。
融券要付哪些成本?
可能包含融券利息、買賣手續費、證券交易稅,以及持有空單跨越除息日時需補付的配息(配息補扣)。各項費率與成數以券商公告及主管機關規定為準,下單前建議向券商確認當期成本。
哪些股票不能融券?
全額交割股、停止買賣或終止上市櫃的標的不能融券;股價波動過劇、股權過度集中、成交量異常或融券額度不足時也可能暫停融券。詳細標準可參考 TWSE 法規知識庫「有價證券得為融資融券標準」。
股東會前為什麼會停券?
股東會停止股票過戶期間前,融券戶需完成回補,否則券商會通知強制回補。目的是確保股東名冊結算時不出現出借方行使股東權的問題。持有空單的標的若即將召開股東會,務必事先確認停止過戶日期。
融券餘額越高代表一定會軋空嗎?
不一定。融券餘額高只代表空頭部位集中,軋空還需要股價不跌反漲、成交量放大、法人回補等多個條件同時出現。融券餘額是觀察指標之一,不是軋空的充分條件。
借券成交就是法人在放空嗎?
不一定。根據 TWSE 借券資訊說明,借券可能用於放空、避險、套利、還券或履約等不同目的。要看借券賣出與借券賣出餘額這兩個更細的數據才有參考價值,借券成交量不等於那些股票全部被賣空。
買反向 ETF 比融券放空安全嗎?
兩者風險結構不同,不能直接比較「哪個更安全」。反向 ETF 不需保證金,最大虧損是買入金額,但有每日重置效應與追蹤誤差,長期持有可能出現意料外的損耗。融券放空損失理論上沒有上限,但追蹤個股實際走勢。使用前需先理解各自的機制。
美股放空和台股融券差在哪?
美股需要 margin account,走 stock loan 機制,適用 SEC Regulation SHO 規範;short interest 資料有延遲,機構借券量難以直接觀察。台股散戶主要走融券,TWSE / TPEx 每日公開融券餘額,但有股東會停券與強制回補等台股特有機制。兩套制度不能直接套用,操作前需分別理解。