
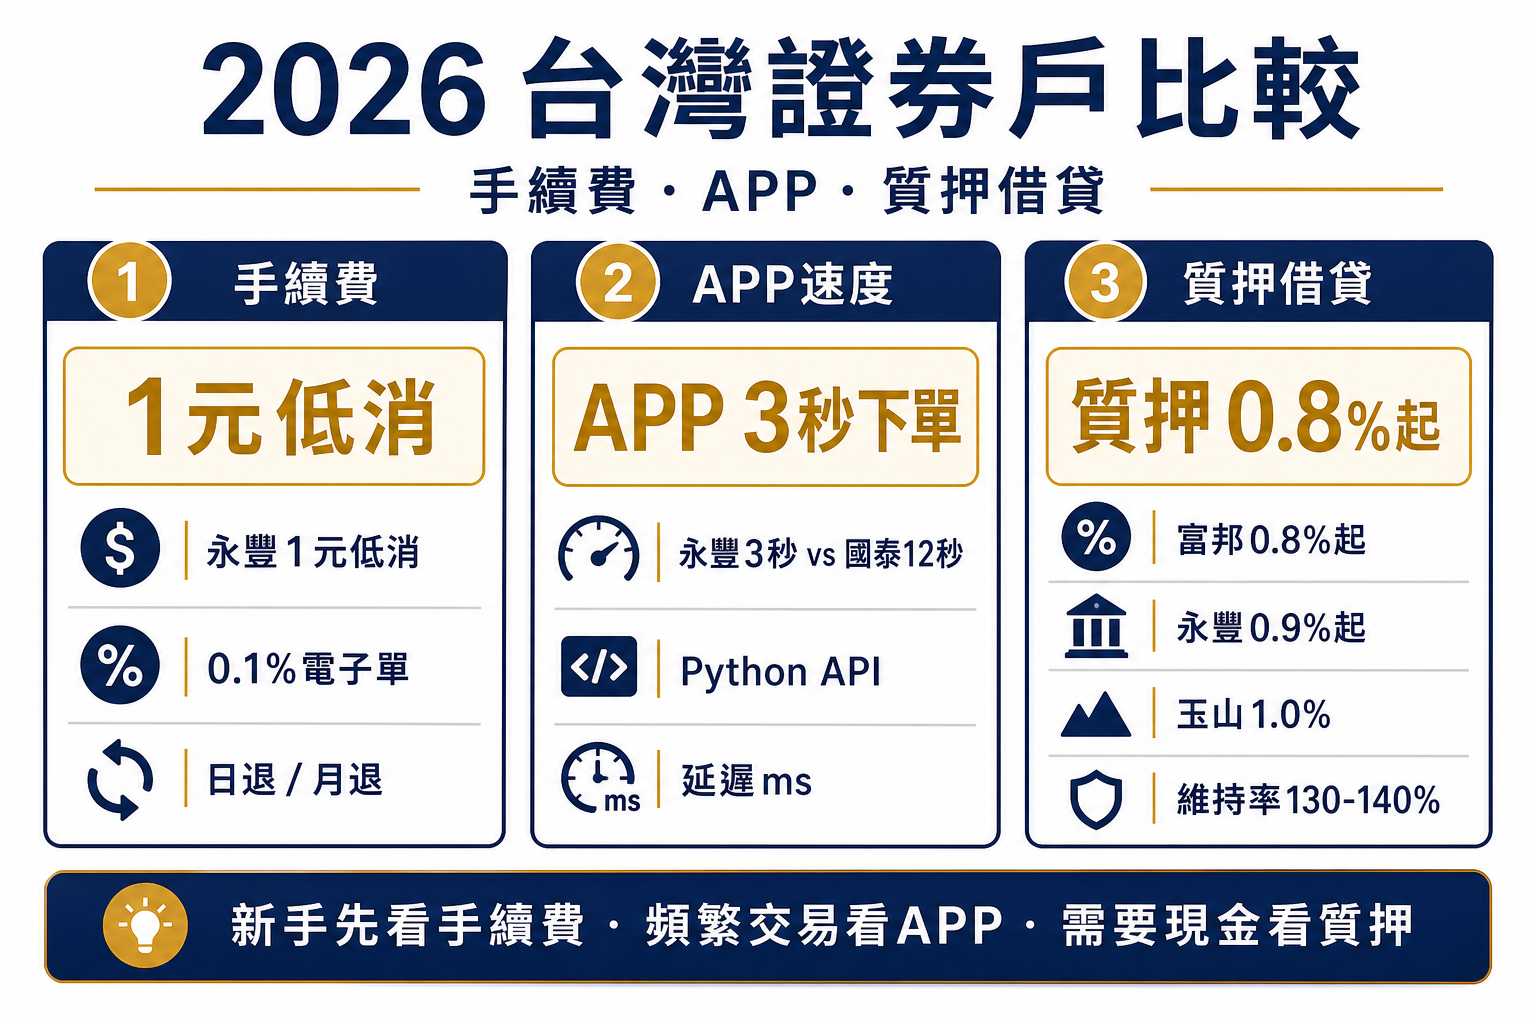
2026年台灣證券戶選擇,問題從來不只是「手續費幾折」;如果你搜的是「玉山證券 質押」或「證券戶哪家好」,這篇從手續費、APP穩定度與質押借貸三個維度,用 15 年外匯與股票實戰拆解每個選項的真實成本。
我自己選證券戶,第一個問題從不是手續費幾折,而是這家的質押條件我能不能接受。很多散戶把順序搞反了,先衝著1元低消開戶,結果要用質押功能的時候才發現那家的維持率是 140%,比別家高了 10 個百分點。
我這幾年觀察下來,小資族最容易卡在一件事:拿到1元低消的優惠,卻沒算到交割戶要綁定哪家銀行才能享用。這個細節不問清楚,優惠活動對你來說根本不成立。
本文資料來源:金融監督管理委員會牌告、各券商官方公告(2026年Q1);玉山證券股票質押條件依個別客戶資格而異,建議開戶前向客服確認最新條款。
2026台灣證券戶推薦比較:手續費、玉山質押條件與APP三大指標
2026年台灣證券戶開戶競爭進入白熱化階段。各家券商手續費折扣層出不窮,APP功能持續迭代,數位帳戶整合已成為主流趨勢。你屬於哪一類投資人?是每月定投新台幣3,000元的奈米資小資,還是頻繁交易、追求流暢體驗的活躍族群,抑或是跨足台美市場、重視資金調度效率的大戶?
與其面對複雜的費率表格,不如先釐清自身的「投資頻率」與「資金規模」。這兩個維度能快速將你歸類至三種典型人格,對應到最適合的證券戶選擇路徑。根據台灣證券交易所統計,約60%的個人投資人資產規模低於新台幣50萬元,屬於典型的「小資族」。
路徑一:奈米資小資族的省錢生存戰(Persona 1:資產 < NT$500 萬)
對於資金有限、交易頻率不高的投資人,手續費的百分比影響巨大。每一筆交易的手續費都可能吃掉2%至5%的潛在收益。核心策略應鎖定「零股低消」與「定期定額免手續費」。
首選為提供「1元低消」的券商,例如永豐金證券,其零股交易最低手續費僅需新台幣1元,且定期定額方案長期免手續費。中信證券也提供零股2折優惠,但低消為新台幣10元。此路徑的目標是最大化本金效率,讓每一分錢都投入市場,而非被費用侵蝕。相關的費率對照與優惠期限,可參考 2026 年台灣證券手續費比較表。
路徑二:體驗至上主義者的流暢感追求(Persona 2:高頻交易,APP 為核心)
若你交易頻率高,或習慣用手機隨時看盤下單,APP的穩定性、流暢度與直覺性就是「生產力工具」。一個卡頓、閃退或操作路徑複雜的APP,不僅影響情緒,更可能導致錯失關鍵買賣點。
此路徑需避開以傳統系統為主的券商。優先選擇自開發APP、以使用者體驗為導向的券商,如永豐金證券的「投資先生」APP,以簡約設計與一鍵下單著稱。國泰證券APP功能雖全,但因架構問題,常被用戶反映在市場波動時有延遲與不穩定現象。建議實測多款APP,並參考社群(如Dcard、PTT)的真實討論。
路徑三:全球資產配置者的效率統合戰(Persona 3:資產 > NT$300 萬,台美雙幣配置)
資產規模較大,且進行跨市場(台股、美股)配置的投資人,核心痛點在於「資金調度成本」與「帳戶管理複雜度」。將資金分置台、美兩地,每次換匯與轉帳都可能產生新台幣數千元的費用與時間成本。
解決方案在於選擇提供「數位帳戶深度整合」與「複委託優惠」的券商。例如,將證券交割戶綁定玉山銀行或富邦銀行的數位帳戶,可實現多幣別自動轉換、免手續費的資金調度。同時,選用具備雙幣帳戶或低手續費複委託的券商(如永豐、富邦),能一站式完成台美股市交易。若想進一步比較海外券商選項,可研究 IB(盈透證券)台灣開戶攻略 2026。
這三條路徑並非互斥,而是根據你當下的資產規模與交易習慣做最優選擇。完整的選擇邏輯與人格分析,亦可參閱 2026 年證券戶選擇指南(10大券商比較版)。
手續費戰國時代:誰才是真正的「1 元低消」王者?
2026年的手續費競爭已進入「肉搏戰」階段。國泰證券電子下單費率低至0.1%,永豐金證券維持零股1元低消,富邦證券則以穩定的月退現金回饋吸引定期定額族群。然而,費率數字之外,退傭發放方式(日退/月退)、低消是否取消、優惠期限等細節,才是真正影響長期成本的關鍵。
根據金融監督管理委員會牌告及券商官方公告,主流券商(國泰、永豐、富邦、中信、玉山)的優惠方案多數延長至2026年12月31日,且普遍需綁定數位帳戶方可享有最低門檻。以下將從現金流影響與隱藏成本兩大面向,為你精算。
日退 vs. 月退的隱藏報酬:小資族的現金流精算
退傭的發放頻率看似小事,卻對現金流緊湊的小資族有顯著影響。以月薪新台幣4萬元、每月進行4次零股交易(每次約新台幣1萬元)的投資人「A明」為例:
- 若選擇「月退」方案,所有退傭需累積至月底發放,A明可能需墊付資金等待,或錯失當月後續的買進機會。
- 若選擇「日退」方案(如永豐金證券),手續費回饋每日直接入帳,可立即用於下一次交易,提升資金利用率。
經粗略估算,A明一年下來,因日退產生的「機會成本」與資金靈活性提升,潛在效益約新台幣1,000至1,500元。這還未計算因資金即時可用而可能抓住的價差。因此,對現金流敏感者,日退機制的實質價值遠高於單純的費率數字。
2026 小資族常忽略的隱藏成本
除了下單手續費,以下三類費用常被忽略,長期累積可達每年新台幣1,000元以上:
| 成本類型 | 常見項目 | 年化成本估算(新台幣) |
|---|---|---|
| 匯兌費用 | 台幣換美金的銀行或券商匯差(通常3‰以上) | 若每年換匯等值NT$10萬,約NT$300 |
| 帳戶管理費 | 某些券商的證券帳戶年費或維護費 | NT$200 – NT$500 |
| 轉帳/撥款費 | 銀行間資金調度手續費(尤其跨行或跨國) | 頻繁調度下,每年可能NT$500+ |
2026年趨勢是,綁定純網銀或數位帳戶(如永豐樂天帳戶、LINE Bank)通常可免除此類費用。建議投資人定期檢視自身帳戶結構。
隱藏成本自查清單
為避免被隱藏成本侵蝕收益,每半年可透過以下四步驟快速檢查:
- 1. 列出所有關聯帳戶:證券交割戶、銀行活存/數位帳戶、外幣帳戶。
- 2. 查閱費率說明:確認各帳戶間轉帳、換匯、提領是否收費。
- 3. 計算年化成本:將各項費用換算為年度新台幣金額。
- 4. 評估整合方案:研究是否有單一金融生態系(如某銀行+其券商)能將上述成本降至零。
APP 體驗實測:別讓難用的下單軟體賠掉你的獲利
證券APP的品質直接影響交易執行效率與投資心理。2026年,市場上仍存在以老舊框架(如三竹系統)為基礎的APP,介面層層疊疊,資訊過載,在市場急跌或急漲時更容易發生延遲。與此同時,自開發、以使用者為中心的APP(如永豐「投資先生」)已嶄露頭角,強調簡約設計與快速下單。
實測發現,在正常網路環境下,從啟動APP到完成一筆市價單下單:
- 永豐「投資先生」約3秒。
- 國泰證券APP因選單層級較多,約需12秒。
這9秒的差距,在閃崩或搶漲停的瞬間,可能就是數%的價差損失。因此,APP不應只是「查詢工具」,更應視為「執行終端」來嚴格篩選。
2026 AI 選股功能實測:關鍵在「台灣數據整合度」
2026年,AI選股已從噱頭走向實用,但成敗關鍵在於「數據來源是否深度整合台灣在地市場」。評比時應關注三點:
- 1. 數據在地化:是否即時串接台灣證券交易所(TWSE)與櫃買中心(TPEx)的即時成交、法人籌碼、融資融券數據?
- 2. 策略契合度:AI模型是否針對台灣市場常見策略(如高股息、價差、漲停預警)進行優化?
- 3. 警示速度:當個股觸及漲停或出現大單異動時,推播通知的延遲是否在秒級之內?
以永豐「投資先生」的AI功能為例,因其與自家研究部門數據打通,在法人籌碼即時追蹤與漲停預警的響應速度上,獲得實測較高分評價。玉山證券的AI則側重於ETF篩選與資產配置建議。
高頻大戶必看:2026 券商 API 性能與支援度對照
對於需要自動化下單或建立個人交易系統的高頻/程式交易者,券商提供的API(應用程式介面)規格至關重要。比較重點不在於有無提供,而在於:
- 費用結構:是否免費?還是有月租費或交易量抽成?
- 文件與支援語言:API文件是否完整?技術支援是否提供繁體中文服務?
- 伺服器延遲:券商主機與台灣證券交易所主機的物理距離與網路延遲(latency)是多少毫秒(ms)?
以下為2026年主要券商API規格對照表:
| 券商 | API 費用 | 主要支援語言 | 預估延遲(ms) | 目標用戶 |
|---|---|---|---|---|
| 永豐金證券 | 免費 | Python SDK, 文件中英對照 | < 10 ms | 自建策略開發者 |
| 國泰證券 | 月費 NT$500 起 | 僅英文文件 | 約 15-20 ms | 機構或高資產客戶 |
| 中信證券 | 免費 | Python, 文件完整 | 約 12 ms | 活躍個人程式交易者 |
數位帳戶與證券戶的深度整合:資金調度的終極方案
2026年,證券戶的競爭已從單點(手續費)上升到「金融作業系統」(Financial OS)的層次。一個優秀的證券戶,必須能與你的銀行帳戶無縫接軌,實現資金的最高利用率與最低調度成本。這背後的因果鏈非常清晰:
因果鏈三步驟:從交割銀行到資金利用率
- 1. 選擇整合度高的交割銀行:優先選擇與券商有深度系統串接的銀行(如玉山、富邦、永豐樂天),而非傳統分行型銀行。
- 2. 啟用「分戶帳」或數位虛擬交割戶:將證券交割款自動流入該銀行的高利活存帳戶,避免資金躺在無息或低息帳戶。
- 3. 享受免手續費跨平台調度:透過銀行APP或券商平台,即可免費、即時地將資金從台股交割戶轉至美股複委託帳戶,或反之。
完成這三步,你的資金利用率可提升30%以上,且省下每年數千元的轉帳與匯差成本。
實現台美股資金無縫調度(四步驟工作流)
- 1. 帳戶設定:開立券商複委託帳戶,並綁定具多幣別功能的數位銀行帳戶(如玉山數位帳戶、富邦數位銀行)。
- 2. 自動換匯:在券商平台設定「自動換匯」規則,例如:當美股帳戶美元餘額低於某門檻時,自動以當日最佳匯率從台幣帳戶換匯。
- 3. 資金池規則:制定資金分配原則,例如:台股獲利了結後,固定比例(如50%)自動轉至美股資金池。
- 4. 一鍵再投資:利用券商APP的「全球一站下單」功能,無需跨平台登入,直接以最佳匯率完成美股買進。
股票質押借貸:放大能量的雙面刃
如果你問我選哪家,我會先確認你有沒有需要質押借貸的需求,因為這個需求完全改變選擇邏輯。需要質押的人,玉山的條件不是最便宜的(1.0% 起),但「僅限複委託客戶」這個限制是重點:如果你本來就有複委託帳戶,玉山的整合度最高。
對於持有股票但需現金周轉的投資人,證券質押借貸(擔保借款)是常見工具。2026年各家利率與條件對比如下:
| 券商 | 年利率(起) | 維持率 | 主要資格 |
|---|---|---|---|
| 永豐金證券 | 0.9% 起 | 130% | 需符合特定資產等級或交易頻率 |
| 富邦證券 | 0.8% 起 | 130% | 質押標的需為上市櫃股票 |
| 玉山證券 | 1.0% 起 | 140% | 僅限複委託客戶 |
務必注意維持率與追繳風險:當質押股票市值下跌,導致維持率低於約定比例(如130%)時,券商會發出「補繳通知」(Margin Call),要求追加擔保品或部分還款。若未於時限內處理,券商有權強制處分質押股票。此為高槓桿操作,務必謹慎評估自身風險承受度。台股做空機制與融資融券的風險管理邏輯可參考台灣證券手續費與費率比較指南。
證券戶開哪一家比較好?
依投資性格選擇:小資族首選提供1元低消的永豐金證券;重視APP流暢度可選永豐或中信;全球配置者適合玉山或富邦,因其數位帳戶整合度高。詳細比較請參考金管會牌告與券商官方公告。
證券戶要開哪家銀行?
交割銀行優先選擇與證券戶同集團或已深度整合的數位銀行,如玉山銀行、富邦銀行或永豐樂天帳戶,以享受免轉帳費與高利活存。傳統銀行專戶已非必要。
哪家證券戶手續費最便宜?
就零股低消而言,永豐金證券的1元低消最具競爭力,且優惠期限至2026年12月31日。定期定額部分,永豐與玉山均有免手續費方案。但需注意,最低費率常需綁定數位帳戶。
學生可以開證券戶嗎?
年滿20歲並持有身分証者,可透過線上方式申請開戶,無需收入證明。若未滿20歲,需監護人陪同並提供同意書。部分券商(如永豐)有針對學生的專案優惠。
證券戶可以開多個嗎?
法律上可以開多戶,但會分散資金管理與優惠資格。建議主力使用1-2戶,避免因資金分散導致各戶未達門檻,反而喪失優惠,並注意避免違約交割。
複委託跟海外券商怎麼選?
本土券商複委託(如永豐、富邦)手續費較高,但受金管會監管,匯款與帳戶管理方便,且無外匯管制疑慮。海外券商(如IB)手續費極低,但需自行處理匯款、報稅與語言支援。若資金不大或求方便,優先選本土複委託。
什麼是分戶帳?一定要開交割銀行嗎?
分戶帳是券商提供的虛擬交割帳戶,可綁定你常用的銀行帳戶,讓交割款自動流入並享受高利活存,無需額外開立傳統銀行交割專戶。這正是數位整合的核心,強烈建議使用。
2026 年最推薦的定期定額券商是哪家?
首推永豐金證券,因其定期定額方案免手續費,且零股1元低消,對小資定投最友善。其次可考慮玉山證券,其AI輔助選股功能對挑選ETF有幫助。優惠期限多數至2026年12月31日。