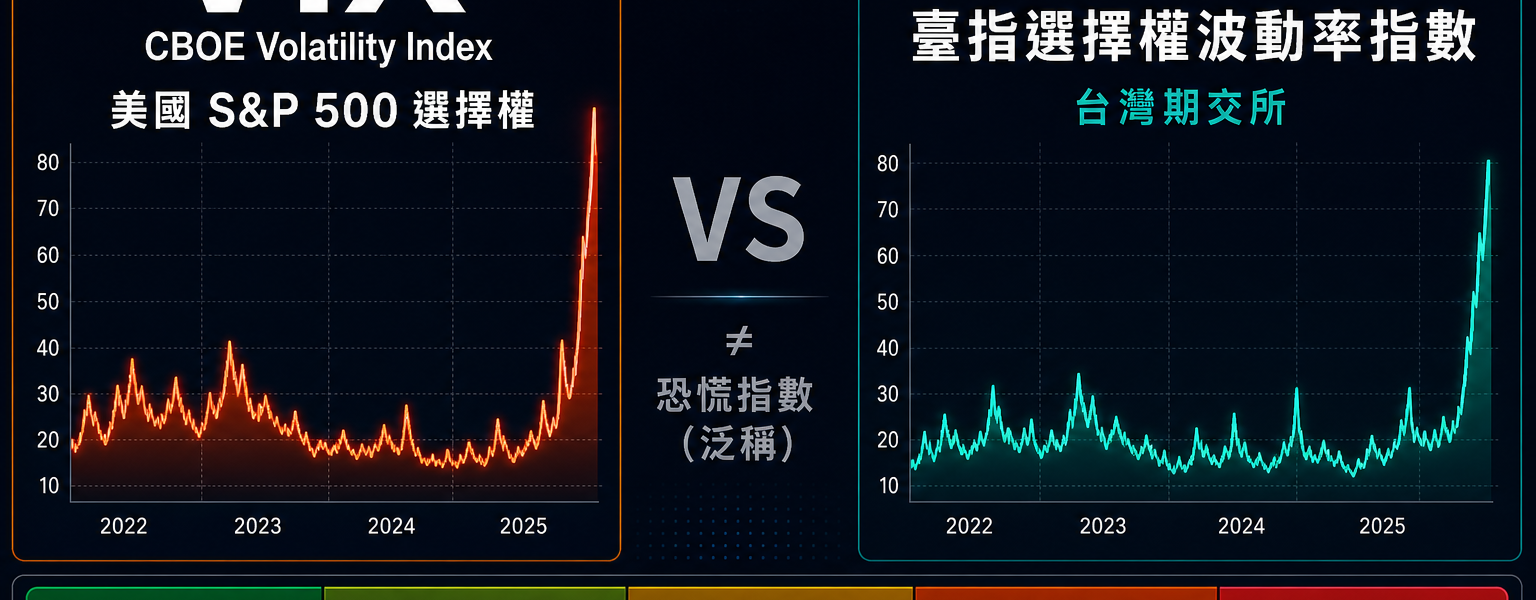

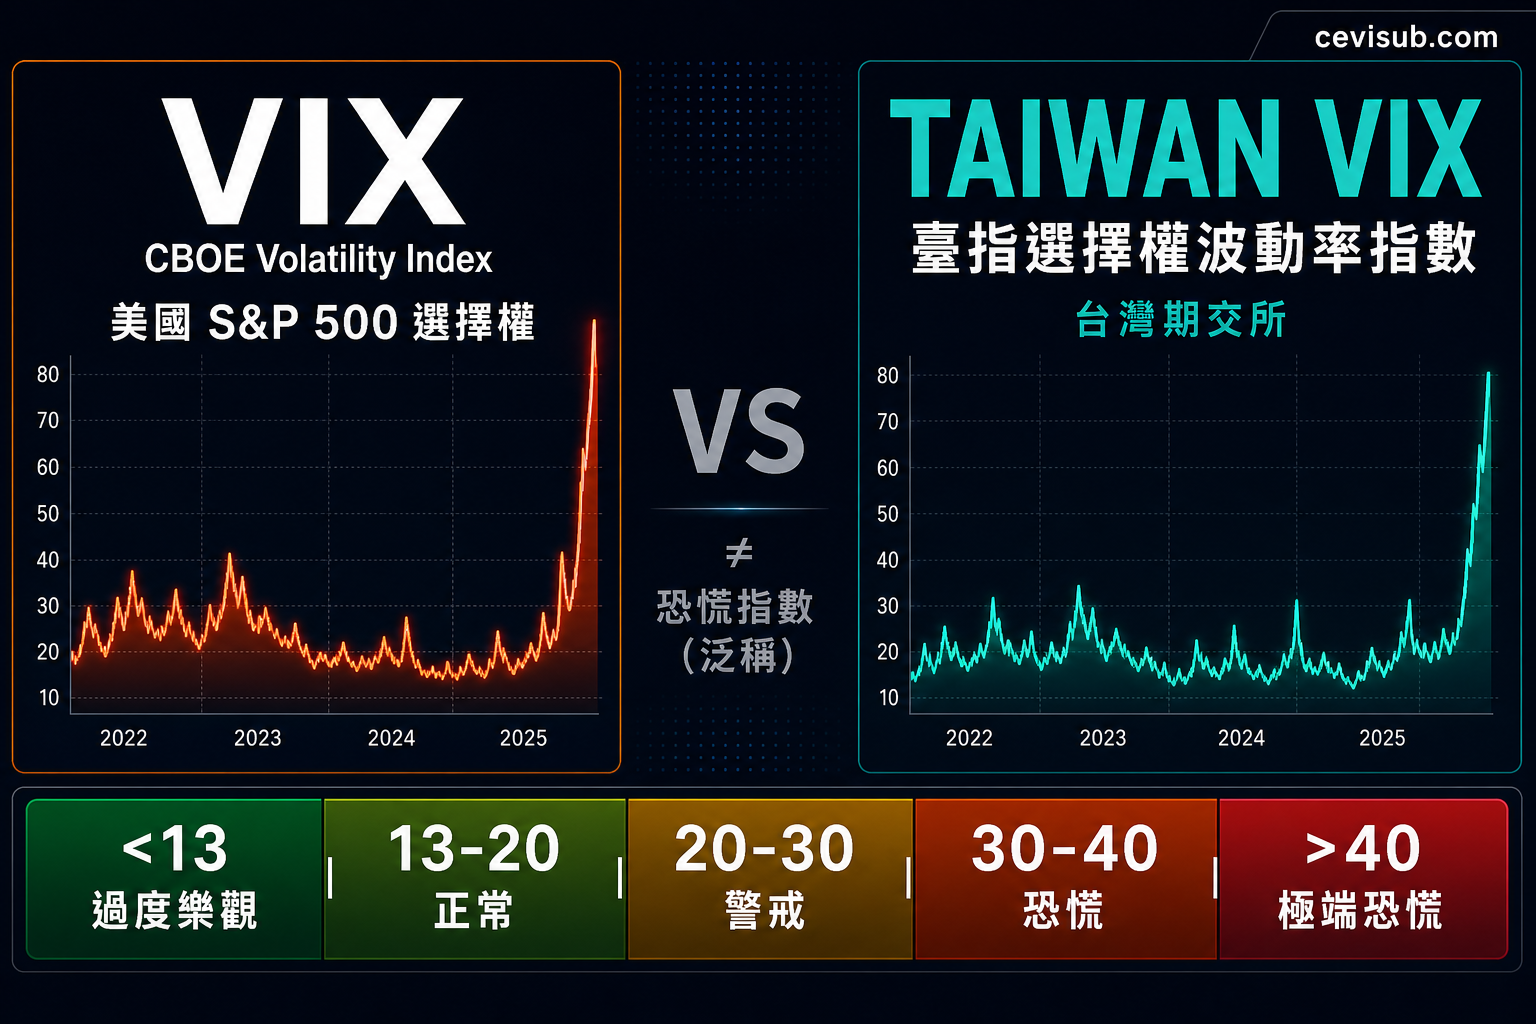
VIX 恐慌指數這個詞在台灣財經媒體出現的頻率,大概每逢美股大跌就會翻倍。問題是,很多散戶說的「VIX」,其實混進了三個不同的東西:美國 CBOE 的 VIX 指數、台灣期交所的 TAIWAN VIX,還有媒體泛稱的「恐慌指數」。這三個不一樣,搞混了看不出台股自己的風險訊號。
本文先把名字講清楚,再帶你看懂閾值、歷史高點與操作邏輯。
VIX、TAIWAN VIX、恐慌指數:先把名字講清楚
新聞說「VIX 飆到 40」,你要知道他在說哪一個:
| 名稱 | 發行方 | 追蹤標的 | 交易所 |
|---|---|---|---|
| VIX | CBOE(美國芝加哥期權交易所) | S&P 500 選擇權隱含波動 | CBOE |
| TAIWAN VIX / VIXTWN | 台灣期貨交易所 | 台指選擇權(TXO)隱含波動 | TAIFEX |
| 恐慌指數(泛稱) | 視脈絡而定 | 視脈絡而定 | 視脈絡而定 |
台灣期交所於 2006 年 12 月推出的官方名稱是「臺指選擇權波動率指數」,英文代號 TAIWAN VIX 或 VIXTWN。很多文章把它叫「TXO VIX」,這個稱呼沒有官方依據,容易造成混淆。
看台股風險,要看 TAIWAN VIX;看美股情緒,才看 VIX。兩個都有用,但不能用 VIX 代替 TAIWAN VIX 來判斷台股短線動態。
VIX 恐慌指數是什麼?它在量未來 30 天波動
VIX 的全名是 CBOE Volatility Index,由美國芝加哥期權交易所於 1993 年推出。它不看過去股價跌了多少,而是從目前 S&P 500 指數選擇權的買權與賣權定價,反推市場對「未來 30 天」預期波動幅度的估計值。
當市場參與者預期未來會劇烈震盪,不管是往上還是往下,選擇權買家願意支付的權利金就會升高。這個行為直接推升 VIX 數值。換個說法:VIX 高,代表市場集體願意花更多錢買「不確定性保險」。
VIX 每 15 秒更新一次,在美股交易時段(台灣時間晚間 10:30 至隔日早晨 5:00)可以即時查看。VIX 的計算原理與歷史詳見 CBOE VIX 指數說明(維基百科),數值每 15 秒更新一次。
我自己看 VIX,從來不只看當天的數字,我還會同步觀察美元走勢、日圓有沒有突然升值、美債期貨有沒有異常流量。這幾個指標一起變臉,VIX 的訊號才值得認真對待。
VIX 多少算恐慌?五個區間與台股散戶操作矩陣
VIX 沒有一個固定的「恐慌門檻」,但市場長期觀察形成了以下參考框架:
| VIX 區間 | 市場解讀 | 台股散戶建議操作 |
|---|---|---|
| 低於 13 | 過度樂觀,修正風險累積 | 逐步縮減部位,調低槓桿,別在這種時候加倉 |
| 13 至 20 | 正常波動,市場信心尚在 | 正常持有,不需特別調整 |
| 20 至 30 | 警戒區,波動預期升溫 | 部分減碼,降低融資成數,縮短持倉週期 |
| 30 至 40 | 恐慌升溫,外資開始避險 | 謹慎建立逢低分批單,但每次加碼不超過整體部位 10% |
| 高於 40 | 極端恐慌,流動性壓力顯著 | 可考慮分批逢低,但絕非全押,留足現金應付連跌 |
這個矩陣不是「VIX 超過 40 就買」的訊號,而是告訴你在不同恐慌程度下,整體部位管理的彈性空間有多少。台股散戶最常犯的錯誤,是把極端恐慌區當成「保證便宜」的時機,但市場真正的底部通常需要更多時間。
VIX 歷史高點有哪些?2008 到 2025 恐慌事件對照
| 時間 | 觸發事件 | VIX 高點 | 背景說明 |
|---|---|---|---|
| 2008 年 10 月 | 金融海嘯(雷曼倒閉後) | 96.40 | 史上最高,信用市場幾乎凍結,流動性危機 |
| 2020 年 3 月 | COVID-19 疫情爆發 | 89.53 | 停工預期 + 油價崩潰,市場歷史第二高恐慌 |
| 2022 年 10 月 | Fed 升息循環加速 | 34.53 | 利率預期快速上調,科技股大幅修正 |
| 2024 年 8 月 | 日圓套利交易強制平倉 | 65.73 | 日圓一日升值觸發全球風險資產拋售 |
| 2025 年 Q1 | 關稅戰恐慌升溫 | 約 60 | 政策不確定性推高波動率預期 |
從這張表可以看到兩個規律。第一,VIX 高點通常伴隨的是「流動性危機」而非單純的基本面惡化,2008 年與 2020 年都是如此。第二,VIX 很少一次就到頂,通常是第一波恐慌之後還有第二、第三波回測。
這幾年看下來,賺到錢的通常是那種在第一波恐慌來臨時沒有倉位的人,不是那種在 VIX 衝到 60 時急著抄底的人。
TAIWAN VIX 怎麼看?台股恐慌指數的正確用法
TAIWAN VIX(VIXTWN)由台灣期貨交易所編製,計算原理與 CBOE VIX 相同,追蹤的是台指選擇權市場的隱含波動率,測量市場對未來 30 天台加權指數波動的預期。即時數據可在台灣期交所 TAIWAN VIX 頁面查閱,更完整的說明可見官方問答。
TAIWAN VIX 的關鍵案例是 2024 年 8 月。
當時日圓套利平倉風暴觸發了全球股市同步下跌,VIX 當日飆升至 65.73,台灣加權指數單日大幅崩落,VIXTWN 逼近 40。這個案例的重要性在於:台股有自己的本地恐慌情緒,即使美股隔天反彈,台股未必同步。如果那天你只看 VIX 來判斷台股風險,你看到的是美國市場的恐慌,而 TAIWAN VIX 才是台股本地投資人實際恐慌程度的直接反映。
判讀 TAIWAN VIX 的基準:
- 低於 20:台股相對平靜
- 20 至 30:波動升溫,注意外資期貨動向
- 超過 30:台股本地恐慌情緒顯著,可搭配外資現貨買超賣超交叉判斷
VIX 急漲緩跌:散戶最容易踩的坑
VIX 有一個大多數人沒意識到的特性:急漲但緩跌。
當市場出現系統性恐慌,VIX 可以在 24 至 48 小時內翻倍。但當風險事件結束,VIX 從高點回落往往需要數週,甚至數月。這種不對稱性造成一個陷阱:投資人在 VIX 快速飆升後以為恐慌結束了,看到指數第一波反彈就急著加碼,卻沒想到 VIX 緩降的過程中,市場隨時可能再次回測低點。
我見過不少散戶在 VIX 衝高時急著抄底,問題不是看錯方向,而是倉位一次打太滿。第一根陽線進場、第二根陰線繼續跌、第三根急跌被迫停損,這個循環非常常見。
建議做法是:VIX 超過 40 才考慮開始分批,每批不超過整體部位的 10%,確認 VIX 從高點連續回落 10 點以上再加快建倉速度。如果不確定系統性風險是否解除,可以參考系統性風險的概念框架來評估市場的整體 beta 狀態。
VIX 可以拿來做什麼?減碼、避險與分批進場的邊界
VIX 能幫台股散戶做三件事,但每件事都有邊界:
一、部位管理參考(不是操作指令)
VIX 的閾值矩陣可以幫助你決定整體倉位水位,但它不告訴你哪一檔個股的買賣時點。VIX 高代表整體波動風險升高,你的部位水位應該跟著保守,不代表你要清倉。
二、避險工具的時機判斷
持有大量台股部位時,如果 VIX 進入 20 至 30 警戒區且還在上升,這時候可以考慮買入少量台指賣權作為短期對沖。但台指選擇權本身有時間價值損耗,拖太久反而侵蝕帳戶。VIX 工具要配合事件節點,例如 Fed 決策日或關稅政策公布前。事件驅動型的市場震盪,例如非農就業數據公布前後,VIX 往往在公布前一兩天先行上升,是使用避險工具的典型時機。
三、情緒溫度計,不是底部訊號
VIX 超過 40 甚至 60,代表恐慌已達極端。但歷史上 VIX 高點出現到市場真正底部,之間可能相差 1 至 3 個月。VIX 告訴你市場現在容不容許犯錯,不告訴你底部在哪。
VIX ETF、期貨與 contango:不要把恐慌指數當長期存股
想直接交易 VIX 行情,有幾種工具,但每種都有明顯限制:
- VIX 期貨與選擇權:直接連結 VIX 指數的衍生品。波動劇烈,適合短期投機或對沖事件風險,不適合缺乏衍生品交易經驗的投資人。
- VIX ETF(如 VXX、UVXY 等):透過持有 VIX 期貨部位來追蹤 VIX 行情。交易方便,但有一個重大的結構性缺陷:在正常市場環境下,遠期期貨合約價格高於近期合約(正價差,俗稱 contango)。ETF 每月轉倉必須「賣低買高」,長期下來淨值持續損耗。
VIX ETF 的設計初衷是短期波動對沖或事件性交易,不是長期持倉的工具。歷史上,即使 VIX 指數本身在某段期間並未大幅下跌,VIX ETF 的淨值也會因轉倉損耗持續縮水。這不是費用問題,而是期貨市場結構性問題。
VIX 常見迷思:高 VIX 不等於低點,低 VIX 不等於安全
迷思一:VIX 超過 40 就該買股
VIX 飆升說明恐慌情緒到達極端,但市場底部通常需要更多條件配合,例如流動性恢復、壞消息消化、技術面背離或基本面邊際改善。2008 年 10 月 VIX 衝到 96.40,但美股底部是 2009 年 3 月,中間還有超過 30% 的跌幅。把 VIX 當成「到了就買」的按鈕,風險非常高。
迷思二:VIX 長期低於 15 代表市場很安全
低 VIX 代表市場集體判斷未來風險很低,但這種判斷本身可能是系統性偏誤。2017 年 VIX 長期低於 12,2018 年初的 VIX 閃崩事件(”Volmageddon”)讓它在兩天內從 13 飆到 37,部分 VIX 逆向產品單日崩跌超過 90%。低 VIX 的環境反而是追求穩定不要追求高報酬的時候。
迷思三:VIX 等於股市的方向訊號
VIX 和 S&P 500 長期呈現負相關,但這是統計上的傾向,不是機械定律。特別是在 2024 至 2025 年,市場出現了多次 VIX 與股市同漲的情況,顯示負相關在特定市場結構下會減弱。
對台港投資人而言,VIX 更適合用來評估整體風險環境,而不是用來判斷單邊的多空方向。
1. VIX 恐慌指數是什麼?
VIX 是 CBOE Volatility Index 的縮寫,由美國芝加哥期權交易所根據 S&P 500 選擇權的買賣價格推算未來 30 天預期波動率。數值越高,代表市場對未來波動的預期越大,恐慌情緒越濃。VIX 本身不能直接買賣,但有相關的期貨、選擇權和 ETF 產品可以交易。
2. VIX 多少算恐慌?
一般市場參考:低於 13 為過度樂觀、13 至 20 為正常波動、20 至 30 為警戒、30 至 40 為恐慌升溫、超過 40 為極端恐慌。這個框架不是教條,而是幫你評估整體風險環境、調整倉位水位的參考基準。
3. VIX 越高,股市一定會跌嗎?
不一定。VIX 反映的是市場對未來波動的預期,不是股市方向的預測。VIX 和 S&P 500 長期負相關,但這個關係在特定市場條件下會弱化,甚至出現 VIX 升但股市同步漲的情況。把 VIX 當方向訊號操作,風險很高。
4. VIX 超過 40 可以抄底嗎?
VIX 超過 40 代表恐慌已達極端,可以開始準備分批建倉,但不代表市場已經到底。2008 年 VIX 高點出現在 10 月,美股底部在 2009 年 3 月,中間還跌了逾 30%。建議每批加碼不超過整體部位 10%,確認 VIX 從高點連續回落再加快建倉。
5. 台灣有自己的 VIX 指數嗎?
有。台灣期貨交易所於 2006 年推出「臺指選擇權波動率指數」,英文代號 TAIWAN VIX 或 VIXTWN,以台指選擇權市場的隱含波動率為基礎。台灣散戶判斷台股本地風險,應該看 TAIWAN VIX 而非直接使用美國 VIX。
6. TAIWAN VIX 和 VIX 有什麼不同?
計算原理相同,但追蹤標的不同。VIX 追蹤美國 S&P 500 選擇權,反映美股市場情緒;TAIWAN VIX 追蹤台指選擇權(TXO),反映台股市場情緒。兩者走勢有一定關聯,但不會完全同步,特別是台股本地事件(如選舉、匯率波動)會讓 TAIWAN VIX 有獨立的波動。
7. VIX ETF 可以長期持有嗎?
不建議。VIX ETF 追蹤的是 VIX 期貨,而非 VIX 現貨。在正常市場的「正價差」結構下,ETF 每月轉倉時必須賣低買高,長期持有的淨值會因轉倉損耗持續縮水。VIX ETF 的正確用途是短期對沖特定事件風險,不是長期配置工具。
8. 台股散戶看 VIX 最該注意什麼?
三件事。第一,分清楚 VIX(美股)和 TAIWAN VIX(台股)的差別,兩個都要看。第二,記住 VIX 是環境指標,不是買賣訊號。第三,注意 VIX 急漲緩跌的特性,高 VIX 期間不要一次全押,留足現金應對後續波動。