
法幣貶值、通膨與購買力侵蝕,聽起來像總體經濟學的詞,但前幾年台灣通膨走高那一段,這三件事同時壓進了每個人的生活:超市結帳多了一成多,薪水卻幾乎沒動。我身邊不少朋友問的問題是:「錢真的在縮水嗎,還是我自己太弱?」
都不是。購買力侵蝕是有數據支撐的現象,不是個人感受問題。但很多說法把「台幣通膨」「台幣匯率」「法幣崩潰」混在一起講,讀起來好像台灣下一步就是威瑪德國,其實台灣和香港都不是那種情況。
這篇的目的是把法幣貶值的兩條線分開,給你看 2020-2026 的台港數據,再比較每種抗貶值工具實際能防什麼。
法幣貶值讓錢變薄,通常不是錯覺
薪水帳面上每年漲一點點,但外食、租金、電費、停車費都在漲,到最後手頭的感覺還是越來越緊。這不只是心理問題,背後有兩種結構性力量在推:通貨膨脹(對內購買力下降)與外匯貶值(對外換匯價值下降)。
台灣行政院主計總處每月公布消費者物價指數(CPI),2022 年台灣 CPI 年增率一度達 3.08%,是 2008 年以來的相對高點。香港政府統計處的同期數據同樣顯示 2022 年通膨明顯加速。
薪資成長如果跟不上 CPI,實質購買力就是在縮水。你感覺到的那種「薪水不夠用」不是幻覺,是統計可以看到的現象。
貨幣貶值有兩種:買不到東西,或換不到外幣
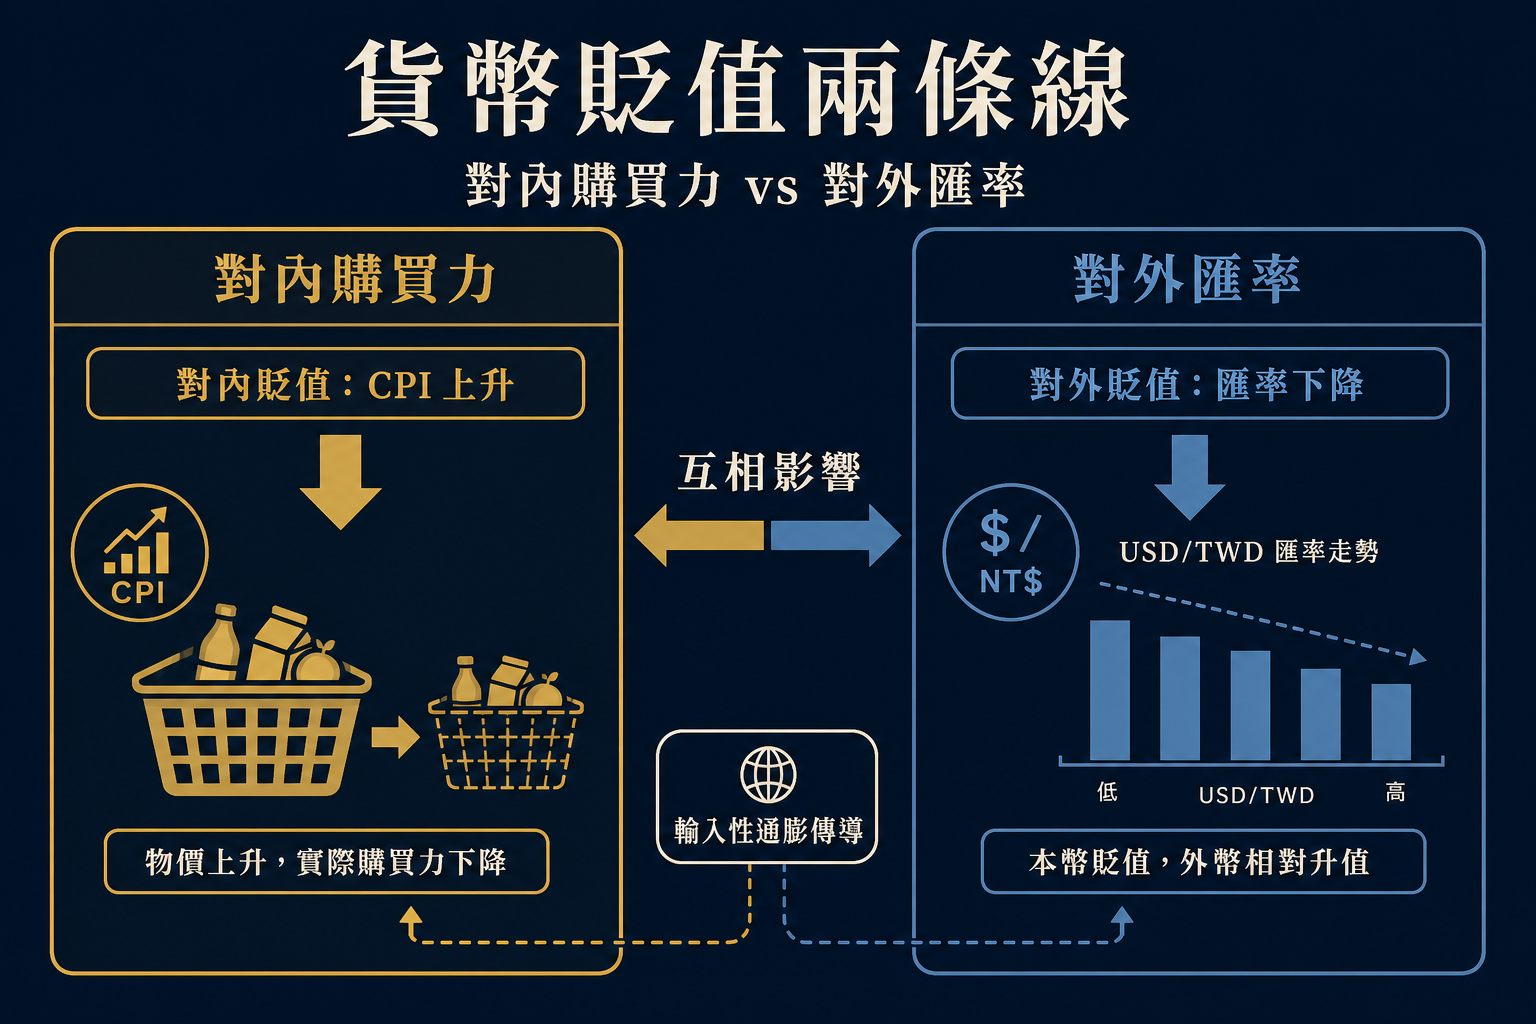
很多人把「台幣貶值」和「台灣通膨」混在一起說,這兩件事有關聯,但邏輯不一樣。
| 類型 | 定義 | 指標 | 台港讀者感受 |
|---|---|---|---|
| 對內貶值(通膨) | 同一張鈔票買不到同樣多的東西 | CPI、核心 CPI | 外食、租金、能源、日用品漲價 |
| 對外貶值(匯率) | 同一筆台幣 / 港幣換不到同樣多的美元 | USD/TWD、USD/HKD | 美元資產、海外旅遊、留學、進口品成本上升 |
兩者會互相傳導:台幣兌美元走弱,進口能源和原物料成本上升,廠商可能把成本轉嫁到售價,推高國內物價。但這個傳導鏈有時間差,也不是每次都完整傳遞。
區分這兩條線很重要,因為應對工具不同。黃金可以對沖部分貨幣信心問題,但對每個月的超市帳單效果有限。
法幣為什麼有價值:政府信用、稅收與央行制度
1971 年布列頓森林體系瓦解,美國取消美元與黃金直接掛鉤後,全球主要貨幣都進入了現代法幣時代。法幣的價值不靠黃金背書,靠的是:政府稅收制度(在境內消費、繳稅必須用本國貨幣)、央行利率政策管理通膨、金融體系的貸款與還款循環,以及社會對整套制度的持續信任。
這套制度的強度因國而異。台灣與香港都有成熟的法律體系、外匯存底管理,以及有信譽的央行機制,屬於現代法幣體系的穩定端。
法幣制度的弊端是政府有貨幣擴張的工具,過度使用會推高 M2 超過實質生產成長,從而侵蝕購買力。這是需要觀察的風險,不是必然崩潰的命題。
台灣 2020-2026:M2、CPI 和薪資要放在同一張表看
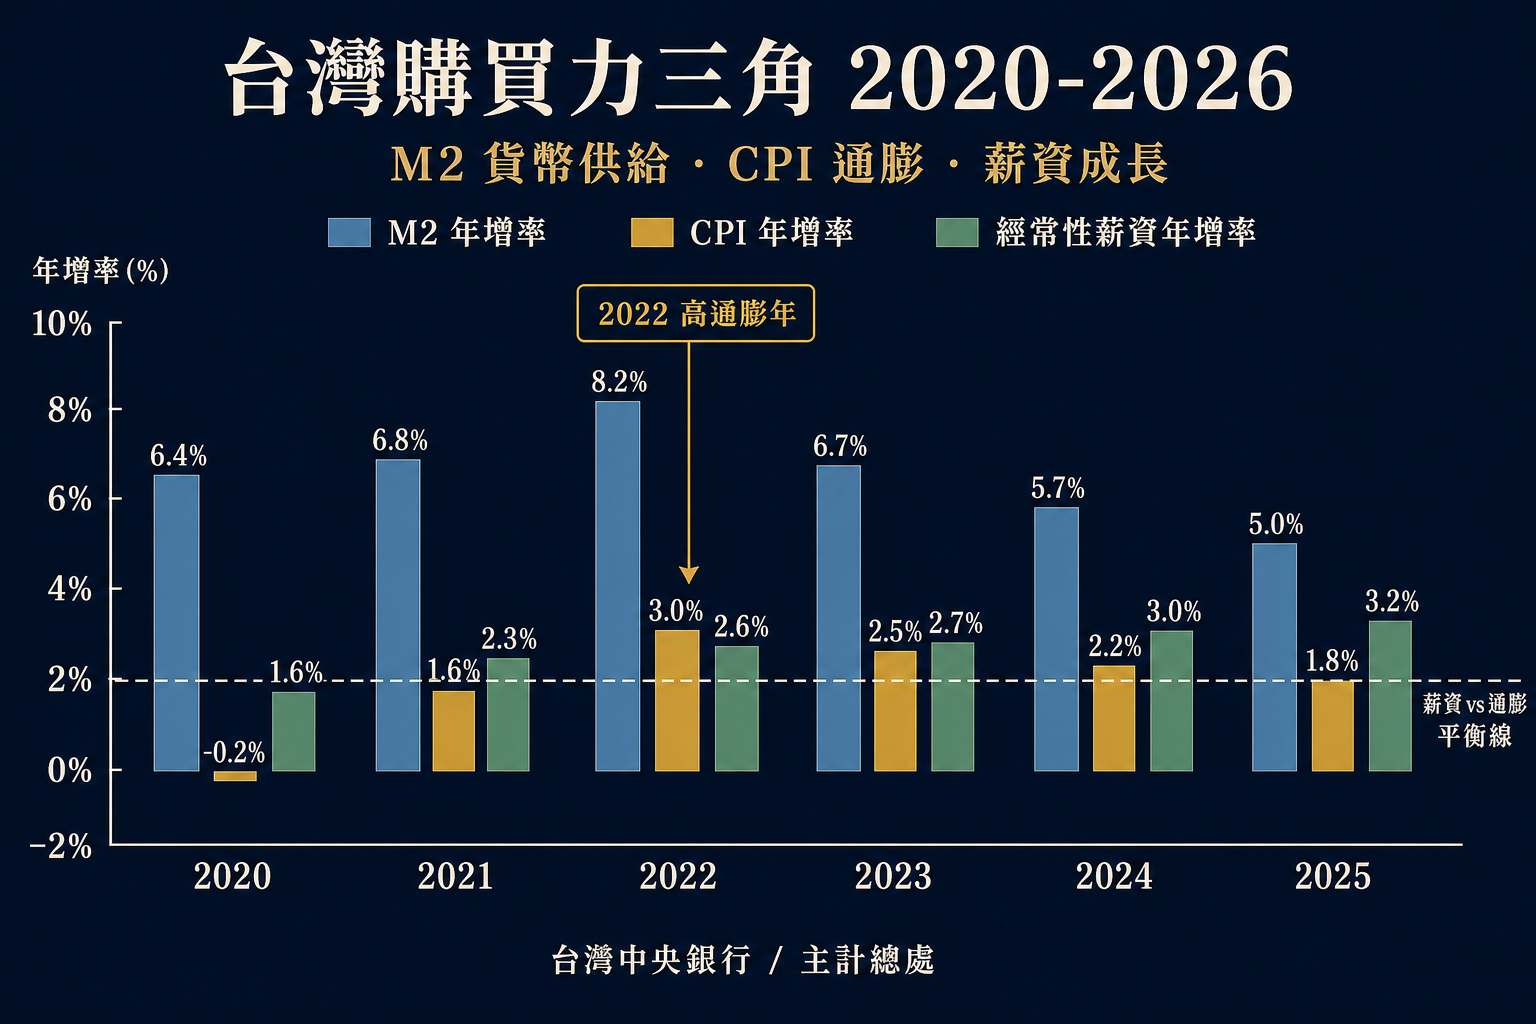
要評估購買力的實際狀況,只看 CPI 一個指標不夠。台灣中央銀行每月公布 M2 年增率,主計總處同步公布 CPI 與薪資資料,把三個數字放在一起,才能看出「錢在增加、物價也在增加、薪資是否跟上」這個三角。
| 年度 | CPI 年增率(約) | M2 年增率(約) | 經常性薪資年增率(約) | 老兵解讀 |
|---|---|---|---|---|
| 2020 | −0.23% | 6.4% | 1.9% | 疫情抑制需求,CPI 低,但 M2 大幅擴張 |
| 2021 | 1.97% | 8.6% | 3.3% | 供應鏈瓶頸推高物價,薪資還跟得上 |
| 2022 | 3.08% | 7.4% | 2.7% | 台灣戰後通膨高點;薪資實質成長轉負 |
| 2023 | 2.17% | 5.5% | 3.1% | 通膨開始回落,薪資追回一部分實質 |
| 2024-2025 | 2.2%(估) | 約 6% | 3-4%(估) | M2 仍高於實質 GDP 成長,購買力仍受壓 |
數據來源:台灣中央銀行 M2 年增率統計、行政院主計總處 CPI 年報及薪資統計。上表為概估參考,R5 核稿時請以官方最新月份數字為準。
M2 持續以高於 GDP 的速度成長,表示市場上的貨幣增加速度比生產的財貨和服務快。長期下來,貨幣的實質購買力就會緩慢稀釋。這不是緊急警報,而是長期要注意的背景訊號,完整的通膨資產配置策略可以參考這篇。
台幣貶值怎麼傳到你的生活:進口、旅遊、能源與設備成本
台灣是高度依賴進口的小型開放經濟體。能源、原物料、部分農產品、電子零組件,以及幾乎所有奢侈品和海外服務,都要用外幣購買。當台幣兌美元走弱,這些成本就會轉成更高的台幣支出。
一個具體情境:2020 年 USD/TWD 約 28-29,2022-2023 年升到 31-33 的區間。假設你每年有 3 萬美元的外幣需求(包含海外出差、學費、海外投資),幣率從 29 到 32,你的台幣成本就多了近 9 萬元,光是匯率變化就多支出這樣一筆。
台灣中央銀行每日公布新臺幣 / 美元銀行間收盤匯率,可直接查詢歷史走勢。輸入性通膨(imported inflation)的傳導不是線性的,但累積效果對高外幣支出的個人和家庭很明顯。
我個人認為,台灣讀者對外幣匯率的實際敏感度,往往比他們意識到的更高,因為能源、電子設備和旅遊都藏在每一筆支出背後。利率政策如何影響匯率,可以參考這篇升降息完整指南。
香港:港元掛美元,壓力會換一種方式出現
香港聯繫匯率制度(Linked Exchange Rate System)把港幣 / 美元維持在 7.75-7.85 的窄幅區間。這確實降低了對外匯率的直接風險,但並不代表香港居民不用面對購買力下降。
香港的通膨壓力主要來自幾個管道:進口食品、能源與消費品的美元計價成本(港幣跟著走)、租金(受本地土地供給與資金流向影響)、醫療服務與本地服務業工資成本。
香港政府統計處每月公布消費物價指數(甲類、乙類、丙類),並提供個人化通脹計算機工具,讓居民根據自己的消費籃估算個人體感通膨。甲類 CPI 代表月支出較低的家庭,乙類代表中等,丙類代表較高。
聯繫匯率的制度在極端情況下有維護壓力(需動用外匯基金),長期穩定性依賴香港的財政健全與貨幣管理局運作。一般讀者不需要把這件事視為立即風險,但理解機制本身是對的。
威瑪、辛巴威、委內瑞拉可以學,但不能用來嚇台灣人
惡性通膨(hyperinflation)的案例在財經媒體很常被引用,讀者有時看了會以為台灣或香港也有類似風險。這種推論有邏輯上的跳躍,需要拆清楚。
| 案例 | 主要發生原因 | 台灣 / 香港的差異 | 可學的風險管理原則 |
|---|---|---|---|
| 威瑪德國(1921-1923) | 戰爭賠款、外匯短缺、政府大量印鈔彌補財政赤字 | 台灣有外匯存底逾 5,500 億美元;香港有對應外匯基金;財政紀律有制度約束 | 財政赤字不可無限擴張;外匯存底和信用評級是穩定器 |
| 辛巴威(2007-2009) | 土地改革破壞農業出口,外匯短缺,政府印鈔補缺口 | 台灣出口多元且具全球競爭力(半導體);香港是國際金融中心 | 出口基礎和產業多元性是抵禦貨幣危機的重要因子 |
| 委內瑞拉(2016-至今) | 石油依賴、政府管制價格、外匯管制嚴格 | 台灣無資源依賴;港幣有自由兌換機制;兩地資本帳開放 | 單一出口依賴與外匯管制是高風險組合 |
拿這些案例說法幣必然崩潰,是把三個結構性脆弱國家的特殊路徑,錯誤套用在制度完全不同的地方。台港散戶不需要為這種場景做極端對沖,但需要為「溫水煮青蛙式的購買力侵蝕」做合理配置。
抗貶值工具矩陣:每種工具防的風險不同
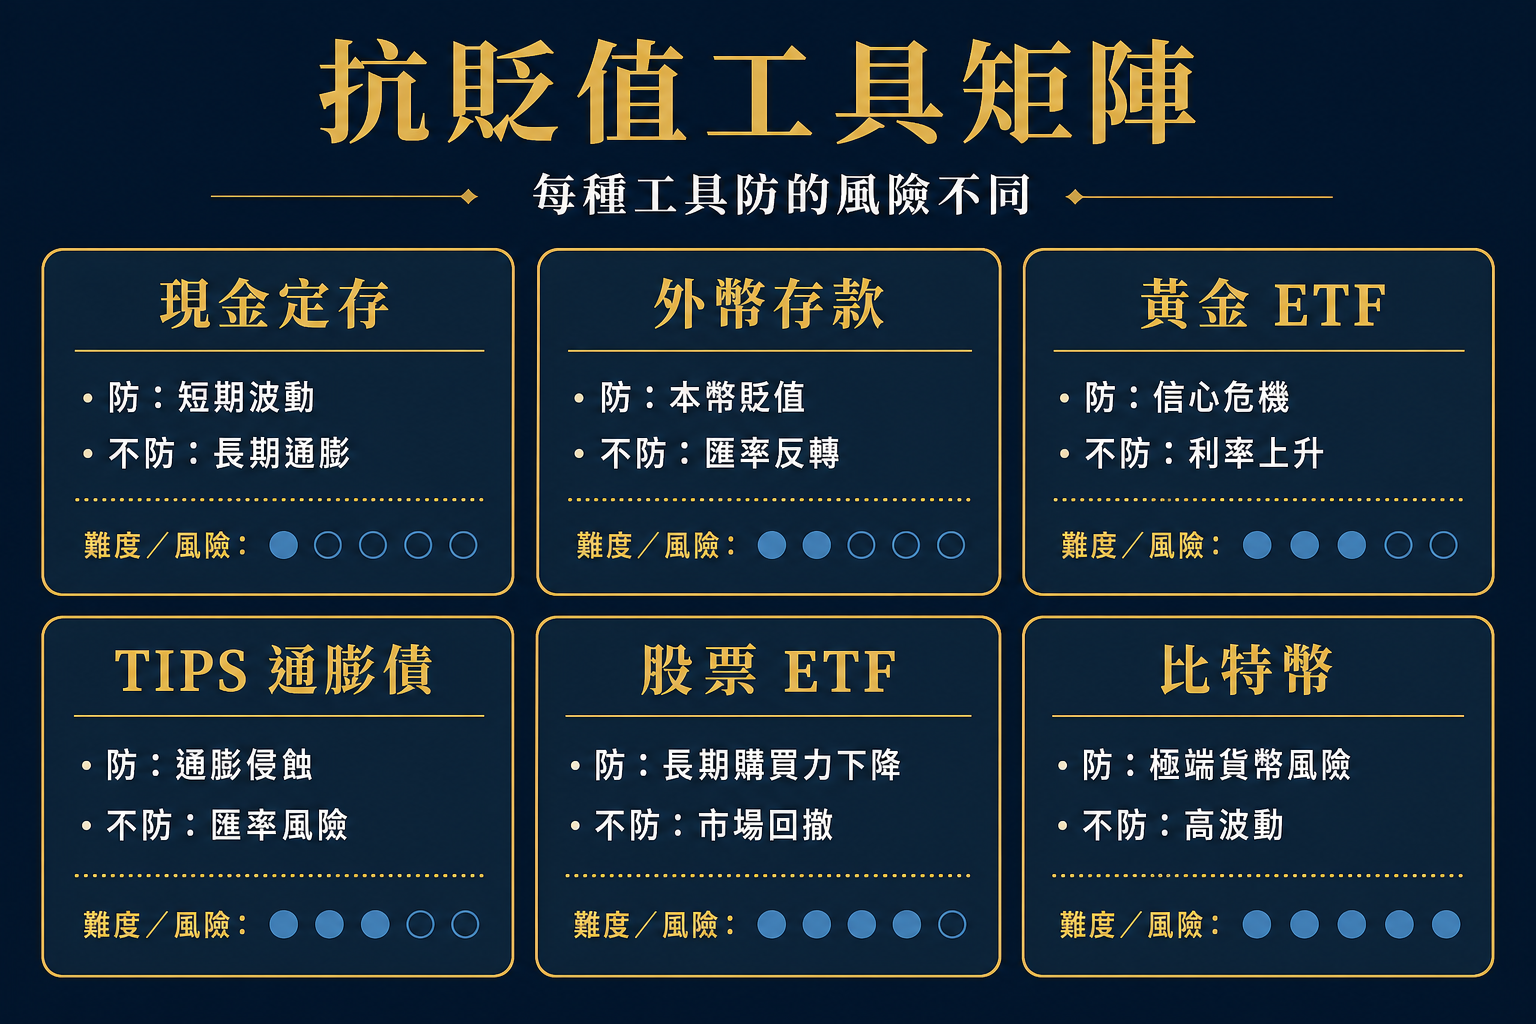
沒有一種工具能同時防所有的購買力風險。問題是:你現在最需要防的是哪一種貶值。
| 工具 | 主要防什麼 | 防不了什麼 | 主要成本 | 台港通路 |
|---|---|---|---|---|
| 台幣 / 港幣現金 | 流動性需求、短期支出 | 長期購買力侵蝕;匯率風險 | 無,但通膨侵蝕實值 | 銀行帳戶 |
| 台幣 / 港幣定存 | 名目利率收益(部分對沖 CPI) | 實質利率若為負則仍虧購買力 | 低,但資金鎖定 | 各大銀行 |
| 外幣存款(美元) | 台幣匯率貶值風險;保留美元計價資產 | 美元自身購買力侵蝕(美國通膨);匯率反向虧損 | 換匯價差 + 轉帳費 | 台灣各大行、香港銀行 |
| 短債 / 貨幣市場 | 利率上升環境下保本 + 收益 | 通膨超越名目利率時實質虧損 | 低,流動性好 | 複委託、IB 或港股券商 |
| TIPS(通膨連結債) | 美國 CPI 直接掛鉤的本金調整;實質利率保護 | 美元匯率風險;實質利率可能為負;流動性較低 | ETF 管理費 + 匯率成本 | 複委託、IB |
| 黃金 | 貨幣信任崩潰風險;極端事件對沖 | 不產生現金流;短中期價格波動大;買賣價差 | 買賣價差 + 保管費 / ETF 管理費 | 銀行存摺、00635U、香港黃金戶口 |
| 股票 ETF | 長期跟上名義 GDP 成長;部分抗通膨 | 短期市場波動;熊市可能大幅下跌 | 管理費、交易稅、匯率風險(若外國 ETF) | 台股、複委託、港股 |
| 比特幣 / 加密貨幣 | 供給稀缺敘事;去中心化資產 | 高波動;不適合作緊急預備金;法律框架不確定 | 交易費、保管風險、監管不確定 | 台灣合規 VASP;香港 SFC 持牌交易所 |
歷史報酬不代表未來,以上每種工具都可能大幅下跌或無法達到預期防守效果。資產配置涉及個人財務目標、流動性需求與風險承受能力,短債、TIPS 與美債的完整說明可參考這篇。
黃金、外幣存款與比特幣:通路成本與敘事邊界
黃金和外幣存款是台港散戶最常聽到的抗貶值建議,但很少有人把通路成本算清楚。
台灣黃金通路比較:
- 銀行黃金存摺:買賣價差約 1-1.5 克/公克(以台銀為例),無保管費,但追蹤的是台銀牌告價,不是即時國際金價,有一定的時滯與價差。
- 黃金 ETF(如 00635U):追蹤國際黃金 ETF(GLD),有管理費(約 0.6% / 年),加計台股交易稅與買賣價差,每年持有成本約 0.7-1%。優點是流動性高,每個交易日可在台股買賣。
- 實體金條 / 金幣:買賣價差最高,有保管問題,不建議作為流動性配置。
香港黃金通路比較:
- 銀行黃金戶口(紙黃金):匯豐、恆生等主要銀行提供,買賣價差視行情約 50-100 USD/oz 幅度,無管理費,但需注意最低交易量。
- 黃金 ETF(如 2840.HK SPDR Gold Trust):管理費 0.4% / 年,在港交所交易,流動性佳。
更詳細的黃金 ETF 與礦業股比較可以參考原物料與黃金股票投資指南。
外幣存款的實質報酬公式:
實質報酬 ≈ 外幣存款利率 + 匯率升值(或 – 匯率貶值)- 換匯買賣價差 – 電匯手續費 – 適用稅務
情境試算(30 萬台幣、1 年):
- 情境 A:換美元時 USD/TWD=31,年末台幣升值至 30,美元定存 5%。實際換回台幣後,5% 利息大部分被 3.2% 匯率損失抵銷,剩下實質報酬很少。
- 情境 B:換美元時 USD/TWD=31,年末台幣貶值至 32,加上 5% 利息,台幣換回後有明顯獲益。
- 情境 C:匯率持平,利息扣換匯成本後還有約 4-4.5% 的實質報酬。
美元定存利率再漂亮,也要先扣回匯率這一刀。如果你的消費完全在台灣,外幣存款的保值效果取決於未來台幣走向,這本身是一個匯率判斷,沒有標準答案。
比特幣與加密貨幣:稀缺性敘事與現實波動率的落差
比特幣總供給量上限 2,100 萬枚,這個「稀缺性」是許多人相信它能抗通膨的核心依據。這個敘事不是沒有道理,但實際走勢的數據說的是另一回事。
2022 年是美國二十年來通膨最高的一年(CPI 峰值 9.1%),聯準會大幅升息。按照「通膨升,比特幣漲」的敘事,2022 年應該是比特幣的好年。現實是,比特幣 2022 年從 48,000 美元跌到 16,000 美元,跌幅超過 65%。
比特幣更多時候的行為像高波動的科技股,而不是黃金或短債那樣的防守型資產。它可以作為配置的一小部分,但不適合作為主要的購買力防守工具,更不適合放入緊急預備金。
如果你把緊急預備金丟進比特幣,那不是抗通膨,是把流動性賣掉。加密貨幣入門的完整風險框架可以參考這篇。加密貨幣可能大幅下跌,投資人應做好虧損本金的準備。
我自己的抗貶值檢查表:先保流動性,再談配置
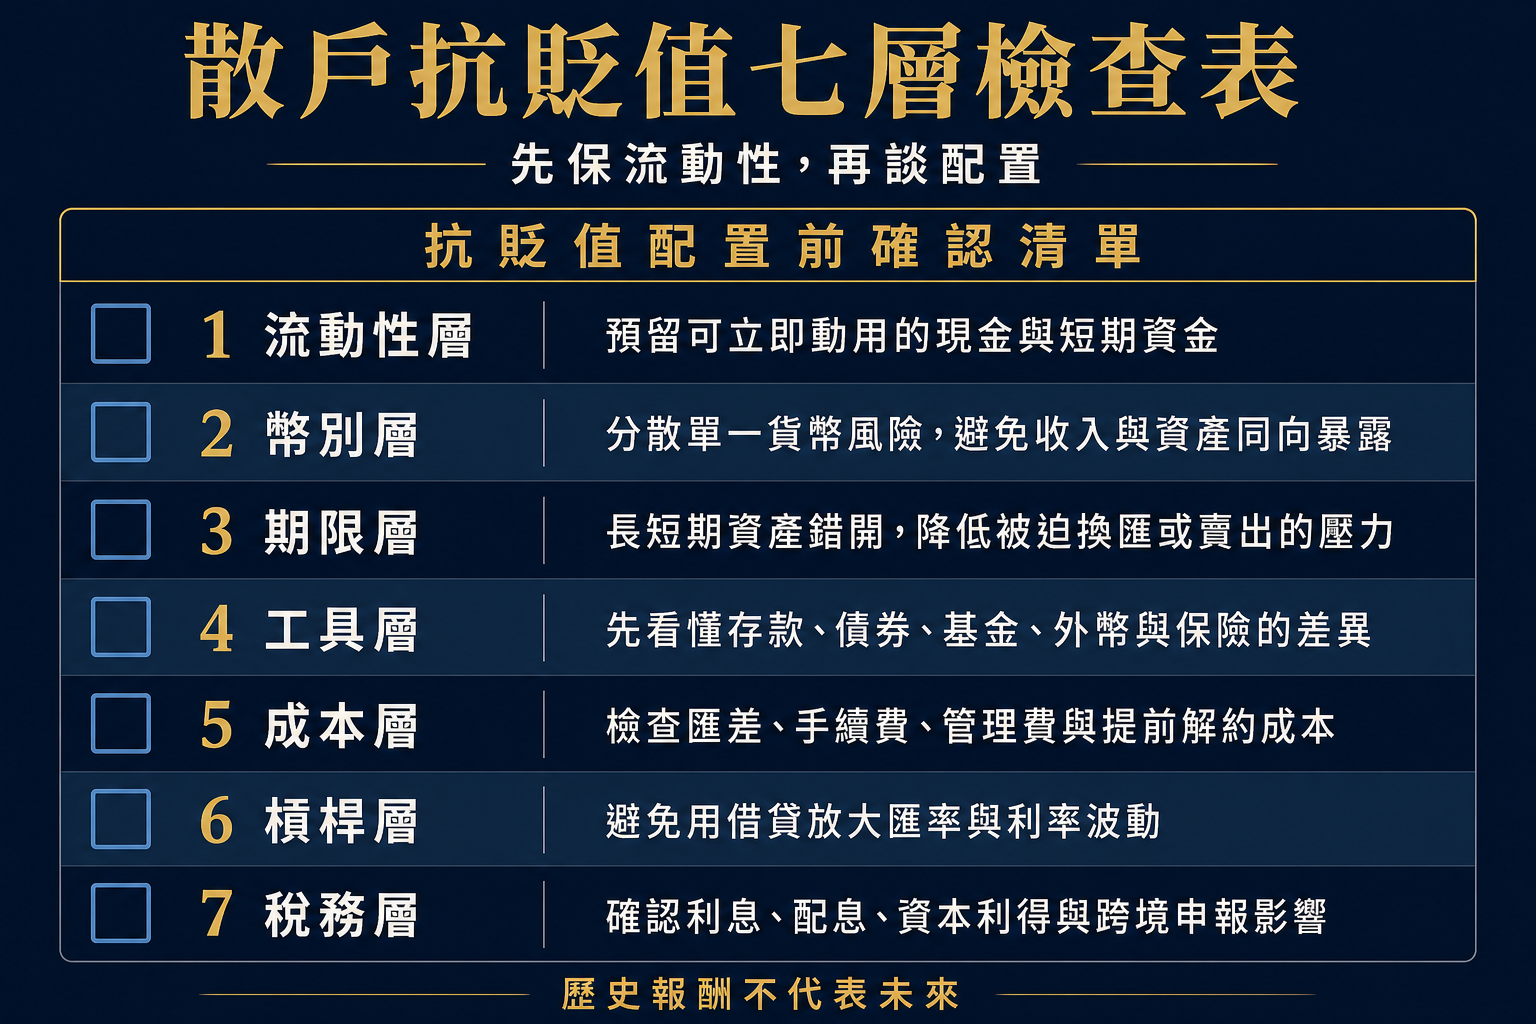
我看過不少人的問題不是沒有做配置,而是做了一堆操作,最後流動性不夠,在最需要用錢的時候被迫低點賣出,把帳面上的「配置」轉成實際虧損。
在動任何抗貶值配置之前,先過這個清單:
- 流動性層:3-6 個月月支出的台幣 / 港幣現金或等值定存,不能動用,這是緊急用的。
- 幣別層:確認自己未來 2-3 年有沒有固定的美元需求(留學、海外出差、外幣投資)。有的話,外幣存款或外幣資產有實際用途,不只是避險工具。
- 期限層:抗通膨配置是中長期的事。若你在 2-3 年內有明確的大額支出(買房首付、換車、創業),那部分資金不適合放進波動性高的資產。
- 工具層:照上面的矩陣選工具,不要把全部押在單一資產。黃金、外幣、TIPS、股票 ETF 各有自己的防守角色。
- 成本層:每個工具的管理費、買賣價差、稅務和匯率成本都要算進去,不要只看名目報酬率。
- 槓桿層:不要用槓桿或保證金去做抗通膨操作。用高槓桿外匯或 CFD 去「保值」,是把一個問題放大成另一個更大的問題。歷史上我見過很多人試圖用高槓桿對沖台幣貶值,結果跌幅遠超通膨本身。
- 稅務層:外幣利息、黃金買賣差價、海外所得的申報義務,請在配置前確認適用的稅率與申報規定。
把這七層確認清楚之後,才是討論配置比例的時候。
法幣貶值常見問題
法幣是什麼?
法幣(fiat currency)是政府依法規定為法定貨幣的貨幣。它的價值不靠黃金本身背書,而是靠政府稅收制度(在境內消費和繳稅必須使用)、央行貨幣政策管理通膨,以及社會對整套制度的持續信任。台幣、港幣、美元都是法幣。
貨幣貶值和通貨膨脹是同一件事嗎?
不完全一樣。通貨膨脹是對內購買力下降,反映在 CPI(消費者物價指數)上升;貨幣貶值通常指對外匯率下降,台幣 / 港幣能換到的美元變少。兩者會透過進口成本互相影響,但驅動因素不同,不能混用。
台幣貶值對一般人有什麼實際影響?
進口商品(食品、電子設備)、能源、海外旅遊、留學費用和美元資產成本都會上升。持有外幣資產或有美元收入的人則反而受益。影響程度因個人的外幣支出比例不同而差異很大。
港元跟美元掛鉤,香港人還需要擔心通膨嗎?
需要。聯繫匯率制度穩定的是港幣對美元的兌換區間,不代表香港本地物價不會上升。香港的租金、本地服務業工資、食品和醫療價格都有自己的漲價壓力,可以參考香港政府統計處的 CPI 資料追蹤。
長期持有現金是不是一定虧?
長期大量閒置現金確實會面臨購買力下降的風險,因為通膨會侵蝕實質價值。但緊急預備金(3-6 個月支出)仍建議以高流動性現金或定存持有,流動性優先。超出緊急預備金的部分,才討論是否配置其他工具。
美元定存可以抗台幣貶值嗎?
可以對沖部分台幣匯率風險,但仍有美元貶回台幣的可能,加上換匯買賣價差、電匯手續費與利息稅,實際報酬需要完整計算。若未來消費完全在台灣,外幣定存的保值效果取決於匯率走向,本身是一個匯率判斷。
黃金一定能抗通膨嗎?
不一定。黃金在極端貨幣信任危機和地緣政治風險時通常有支撐,但短中期價格波動很大,不等於穩定保值。買賣價差、管理費(若用 ETF)和保管成本也會影響實質報酬。黃金適合作為多元配置的一部分,不適合視為唯一答案。
TIPS 是什麼,適合台灣投資人嗎?
TIPS(Treasury Inflation-Protected Securities)是美國財政部發行的通膨保護債券,本金會根據美國 CPI 調整,提供實質利率保護。台灣投資人可透過複委託或 IB 等境外券商買 TIPS ETF(如 TIP),但需承擔美元匯率風險與 ETF 管理費,且實質利率在某些環境下仍可能為負。
比特幣真的是抗通膨資產嗎?
比特幣的稀缺性(上限 2,100 萬枚)是抗通膨敘事的基礎,但短期行為更接近高波動風險資產。2022 年美國 CPI 達 9.1% 的高通膨年,比特幣跌幅超過 65%。作為配置的一小部分可以討論,但不適合作為主要購買力防守工具,投資人需做好大幅虧損本金的準備。
面對法幣購買力侵蝕,散戶第一步該做什麼?
先確認自己的緊急預備金是否足夠(3-6 個月支出,維持高流動性)。再確認未來 2-3 年有沒有固定的外幣需求。然後根據自己的收入幣別、支出結構、投資期限與風險承受能力,逐步決定是否配置外幣、短債、TIPS、黃金或股票 ETF,並計算每種工具的真實持有成本。更多外匯市場與匯率分析可以在這裡查閱。