
當舖借款不是地下錢莊,也不同於信用貸款。利息多少、怎麼驗合法、還不出來會怎樣,這三個問題有老兵整理清楚,往下讀省你踩坑。
什麼人會去當舖借錢?2026 年當舖借款的 3 大核心優勢
當舖借款的核心客群,是信用瑕疵、急需短期頭寸,或無法通過銀行聯徵審核的民眾。2026 年,即使數位金融如 LINE Bank 或純網銀盛行,其貸款產品仍高度依賴信用評分與薪資轉帳證明,對自由職業者、小商家或暫時失業者門檻較高。實體當舖則以「資產抵押」取代「信用審查」,維持獨特生態位,提供免聯徵的現金解決方案。
中小企業主、臨時需要資金周轉的個人,或是持有實體資產(如黃金、名錶、機車)但不想賣掉的人,都是當舖的常見客戶。由於當舖撥款速度快、流程單純,且高度保護隱私(無需向家人或公司透露),成為處理緊急開支(如稅單、醫療費用)的熱門選擇。相較於銀行動輒數週的審核,當舖現場鑑價後往往一小時內就能拿到錢。
當舖在 2026 年的價值,更在於其風險定價邏輯:它不看你的「未來還款能力」,而是看你抵押品的「清算價值」。例如,一位住在台北信義區的經理,急需新台幣 20 萬周轉。她手上有母親傳給她的黃金項鍊,市價約 30 萬。她面臨抉擇:直接賣掉黃金,失去未來金價上漲的潛在收益;還是典當,支付利息但保留贖回權,等待資金回流後再取回。當舖給她 85% 折價,借出 25.5 萬,月息 2.5%,3 個月總成本約 1.9 萬。她選擇典當,因為預期 2026 年金價波動,希望保有資產。除了典當,她也評估過金票存款的使用方式,但需要更即時的流動性。如需了解月息計算方式、750算法費用拆解與公私當舖比較,可參考當舖合法月息計算與750算法拆解。
優勢一:免聯徵,信用紀錄不受影響
當舖業法規範,質押借款不查詢聯徵中心紀錄。借款人僅需提供身分證與抵押品,無需薪資證明或財力文件。這對信用曾有瑕疵、自由工作者或暫時無業者尤其友善。2026 年經濟波動下,信用評分受影響的民眾比例上升,當舖的「無信用門檻」特性更顯珍貴。
優勢二:快速撥款,解決短期週轉
從進門到拿到現金,通常 30 分鐘至 1 小時內完成。常見典當物如機車、黃金,鑑定流程標準化,速度極快。銀行貸款需審核、對保、撥款等多道程序,當舖則簡化為「現場鑑價、議價、簽單、放款」一氣呵成,適合處理當日急用。
優勢三:資產可贖回,彈性高
還本付息後即可取回抵押品,不像賣斷會永久失去所有權。這提供了一種「資產暫存」的彈性:短期周轉後,若市場價值回升(如黃金、名錶),贖回時甚至可能獲利。對於不願處分長期持有資產的民眾,這是關鍵優勢。
這些優勢讓當舖在 2026 年數位金融時代,仍佔據不可替代的 niche。銀行與數位帳戶雖便捷,但實體抵押借款提供了無信用門檻的備案,尤其適合需要快速、隱密的短期資金解決方案。
當舖借款利息怎麼算?破解「月息 2.5%」背後的收費真相
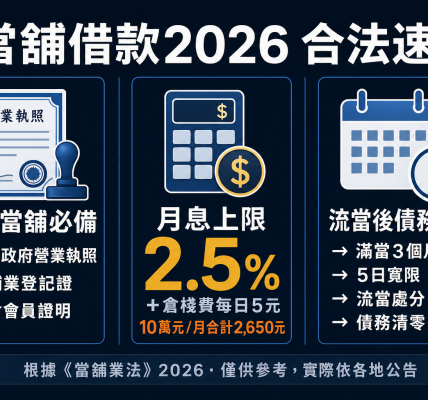
根據當舖業法第 11 條明文規定,2026 年合法當舖的月息上限為 2.5%(換算年利率最高 30%),且僅能額外收取每月最高 5% 的倉棧費。利息按實際典當天數計算,非整月計息;倉棧費則是保管抵押品的成本,必須在簽約前明確告知。關鍵在於,利息與倉棧費皆以「實際借款金額」為基準,而非抵押品的市場價值。
實際借款金額會先扣除「折價率」。例如,黃金市場價值 10 萬,折價率約 85%,實際借款額為 8.5 萬。利息與倉棧費皆以此 8.5 萬計算。以下舉例說明:
借 8.5 萬(黃金市值 10 萬)、典當 3 個月:
利息 = 8.5 萬 × 2.5% × 3 = 6,375 元
倉棧費 = 8.5 萬 × 5% × 3 = 12,750 元
總還款 = 8.5 萬 + 6,375 + 12,750 = 104,125 元
下表以不同借款規模,對比市場價值與實際可借額度(以黃金折價 85% 估算):
| 物品市值(黃金) | 折價率 | 實際可借額度 | 月息 (2.5%) | 3 個月利息 | 倉棧費 (5%/月) | 總還款 |
|---|---|---|---|---|---|---|
| 5 萬 | 85% | 4.25 萬 | 1,063 元 | 3,188 元 | 6,375 元 | 51,563 元 |
| 10 萬 | 85% | 8.5 萬 | 2,125 元 | 6,375 元 | 12,750 元 | 104,125 元 |
| 20 萬 | 85% | 17 萬 | 4,250 元 | 12,750 元 | 25,500 元 | 208,250 元 |
公營當舖利率通常較低,月息約 1.5% 至 1.8%;民營當舖接近法定上限 2.5%,但服務可能更彈性。簽約前務必確認當票上的利息與倉棧費計算方式,避免隱藏費用。根據行政院消費者保護委員會與警政署的指引,倉棧費僅能在實際保管期間收取,若採「免留車」等模式,當舖未實體保管物品,則不得收取倉棧費。
我這幾年看到不少人只看月息,三個月下來才發現倉棧費比利息更有感。黃金借 8.5 萬、典當 3 個月,月息共付 6,375 元,倉棧費卻是 12,750 元,整整多了一倍。這筆費用一定要一起試算,光算月息會低估實際成本。
黃金因流動性高,折價率與利率通常最優;名錶、汽車等折價較保守,實際成本相對提高。借款前建議比對多家報價,並參考2026 年台灣銀行定存利率比較,評估是否為最適融資選擇。
合法當舖 vs. 高利貸:5 分鐘辨識陷阱的「安全檢查表」
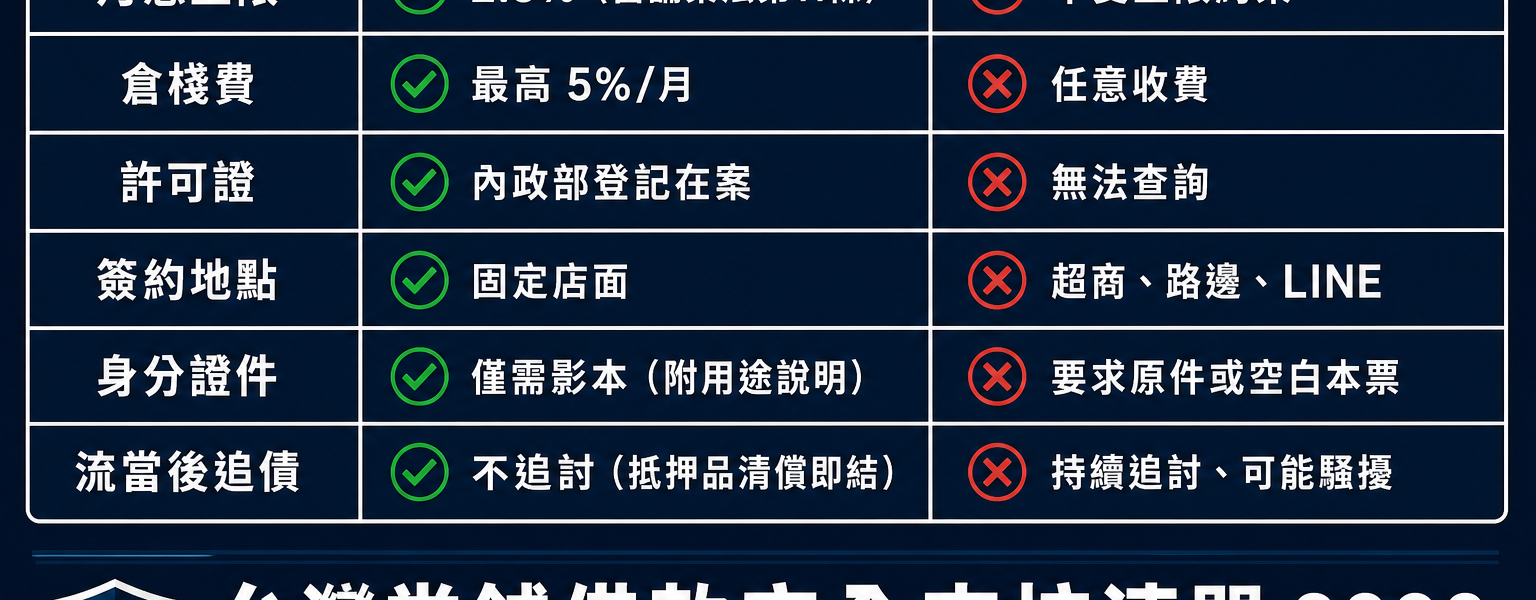
合法當舖與地下錢莊(高利貸)的差異,不在於利息高低,而在於經營模式與法律保障。高利貸常利用數位工具(如 LINE)進行詐騙,規避當舖業法的管制。以下提供「5 步驗證行動清單」,幫助你快速辨識:
- 查證許可證:上內政部全國當舖業資訊系統查詢業者是否登記在案,並確認店面懸掛之許可證號碼與網站一致。
- 實體店面檢查:合法當舖必有固定店面,招牌清晰。拒絕在超商、汽車旅館或臨時地點簽約。
- 拒絕空白文件:當舖業法禁止要求簽署空白本票或交付身分證、印章原件。僅需提供身分證影本,且應註明用途。
- 審視當票內容:當票必須為雙聯,載明抵押品詳細描述、借款金額、利率、倉棧費、贖回期限。若條款模糊或含「流當餘款歸當舖所有」等違法條款,立即拒絕。
- 交易地點限定:所有議價、簽約、撥款、贖回均應在店面內完成。拒絕透過轉帳或超商代收。
2025 年曾發生台中案例:民眾透過 LINE 認識「貸款專員」,被約至超商簽約,並被要求寄送身分證影本與空白本票,最終遭預扣高額手續費且無法取得款項。此類詐騙特點正是規避實體店面與當票制度。
坦白說,真正麻煩的不是月息高,而是空白本票、扣證件、逼你簽看不懂的文件。我看過有人被要求「事先轉手續費才放款」,那一刻應該直接走人。這些才是最該避開的坑,月息高低反而排第二。
內政部警政署與 165 全民防騙網多次提醒,要求預繳費用、交付證件原件、或在非店面簽約,都是高風險紅燈。選擇公營當舖或信譽良好的民營當舖,並使用上述清單篩選,能大幅降低風險。
當舖借錢流程全解析:從準備資料到拿現金要多久?
標準當舖借款流程簡單透明,全程約 30 分鐘至 1 小時。所需文件僅需身分證正本、行照(車輛抵押)與抵押品本身,無需薪資單或財力證明。
- 選定抵押品:常見為黃金、名錶、機車、汽車。確認物品狀態良好,附原廠盒或保證書可提升折價率。
- 攜帶證件:身分證正本必備;車輛抵押需行照正本,且車主本人需到場。
- 現場鑑價:當舖師傅根據市價、品相、配件,報出「折價後借款額」。可嘗試議價。
- 確認條件:雙方確認借款金額、利率(≤2.5%)、倉棧費(≤5%)、贖回期限(通常 3-6 個月)。
- 簽署當票:填寫雙聯當票,一聯交借款人保存,一聯當舖留存。當票是法定贖回憑證,務必核對內容無誤。
- 現場撥款:現金或轉帳立即完成。
若當票遺失,處理步驟如下:
- 立即向當地警察局報案,取得報案證明。
- 攜帶身分證、報案證明,回到原當舖申請補發。
- 若當舖拒不配合,可向當地政府社會局或內政部申訴。
根據當舖業法第 20 條,當票是贖回權的唯一法律憑證。2026 年越來越多合法當舖導入電子當票與 QR Code 查詢系統,方便備份與防偽。
常見錯誤與陷阱:
- 車輛抵押:若借款人非車主本人,或行照未過戶,當舖可能拒收或折價率極低。務必確認所有權文件齊全。
- 奢侈品(名錶、珠寶):缺少原廠盒、保證書或維修記錄,折價率可能下降 10-20%。
- 非法條款:當票中若出現「流當後餘款不退還」、「逾期每日加收 10% 違約金」等條款,均違反當舖業法,應要求刪除。
法律專家指出,當舖業者依法有保密義務,不得洩露客戶資料。若遇違法情事,可向內政部或當地當舖公會投訴。如需了解其他台灣短期資金工具的合法風險,可參考台灣當舖借款合法風險整理。
當舖借錢還不出來怎麼辦?流當程序與法律責任終極解答
還不出款項時,抵押品將進入「流當」程序。這正是當舖作為「有限責任融資工具」的核心價值:你的債務責任僅限於抵押品本身,不會像銀行循環信用或信用卡那樣,因利息複利滾存而陷入無限負債螺旋。
流當 vs. 銀行逾期:你的債務如何「斷尾」?
銀行貸款或信用卡逾期,會產生循環利息、違約金,且債務持續累積,個人信用紀錄受損,甚至面臨訴訟追討。但當舖借款不同:
- 有限責任:逾期後,當舖僅能就抵押品行使權利,不得向你或家人追討剩餘債務。
- 債務清償:依當舖業法第 20 條,逾期 3 個月(加 5 日寬限期)後,當舖公告拍賣抵押品。拍賣所得清償借款本息與費用後,若有餘額需退還你;若不足,也不需補償。
- 信用無礙:流當過程不會通報聯徵中心,不會影響你的信用評分。但為求安心,可向當舖索取「流當證明書」,作為未來澄清依據。
如果你問我,流當其實比很多人想的友善,最壞就是抵押品被處分,債務隨之清除。我見過更慘的是跟地下錢莊糾纏不清,債務越滾越大,家人也被騷擾。合法當舖的有限責任機制,是這個工具真正的護城河。
根據產業觀察,多數合法當舖流當率維持在 10% 以下,顯示多數借款人能在寬限期內贖回物品。若真面臨流當,建議主動與當舖協商展期或部分贖回,避免物品被低價拍賣。
流當步驟
- 逾期通知:當舖會以書面(當票留存地址)寄發催贖通知,提醒你在寬限期內補款。
- 公告期:逾期後,當舖需在報紙或網站公告 3 個月,期間你仍可補足欠款贖回物品。
- 公開拍賣:公告期滿未贖回,當舖依法公開拍賣,所得優先清償債務。
- 債務終止:拍賣完成後,債務關係消滅,無後續追討。
台灣常見案例如 Dcard 網友分享,流當機車後未遭騷擾,與高利貸的暴力討債形成鮮明對比。若對流當程序有爭議,可向金融消費評議中心諮詢,或參考貸款還款期限說明,提前規劃資金以避免逾期。
2026 台灣當舖借款常見問題 FAQ
當舖借 10 萬利息多少?
若實際借款 10 萬,月息 2.5%,3 個月利息為 7,500 元。另加倉棧費(每月 5%)15,000 元,總還款 122,500 元。但實際借款額會先扣除折價率(如黃金 85%),若物品市值 10 萬,實際借約 8.5 萬,總成本會更低。利率與費用皆受當舖業法第 11 條上限管制。
沒工作可以去當舖借錢嗎?
可以。當舖不看工作證明或信用分數,只驗證身分證與抵押品價值。無業者、自由職業者或信用曾有瑕疵者,只要提供足值資產,均可申請。
當舖借錢會被家人知道嗎?
不會。當舖業法強制業者保密,不得向第三人洩露客戶資料。2026 年合法當舖均採用加密系統管理客戶資訊,無需擔心家人知悉。
欠當舖錢還不出來會被告嗎?
不會。流當後,債務隨抵押品拍賣而清償,當舖不得對你提出民事訴訟或刑事追討。這與銀行債務的無限追蹤有本質差異。
機車借款需要留車嗎?
多數合法當舖提供「免留車」服務,簽署當票後即可騎走。少數老店可能要求留車,建議優先選擇有許可證且標榜免留車的業者。免留車額度通常為市值 60% 左右。
公營當舖跟民營當舖哪個好?
公營當舖(如台北市公營當舖)利率較低(月息 1.5%-1.8%)、流程透明,適合新手或低風險需求,但可能排隊較久。民營當舖撥款更快、額度彈性高,利率接近法定上限。可依自身需求與地點選擇。
當舖借錢經驗 Dcard 網友最常踩的坑?
Dcard 熱門討論中,常見陷阱包括:1. 忽略倉棧費每月複利累積,3 個月後總成本暴增;2. 選擇無許可證的非法當舖,遭遇暴力討債或扣留證件;3. 逾期後不主動處理,導致物品被低價拍賣。建議借款前先查內政部許可名單,並詳讀當票條款。
倉棧費可以每個月都收嗎?
可以,但每月不得超過 5%,且僅在實際保管期間收取。若採免留車模式,當舖未實體保管物品,則不得收取。所有費用必須在當票上明載,不得重複或隱藏收取。