
當舖利息怎麼算?2026 法律規定的合法利率上限
借一萬元,拿到手只有九千五,差額被說是「先扣利息」,這在台灣是違法的。合法月息上限是 2.5%,加上業界慣行的倉棧費 5%,才會有「750」這個數字,年化成本直逼 90%。法條、判例、公私比較,以下整理起來拆給你看。
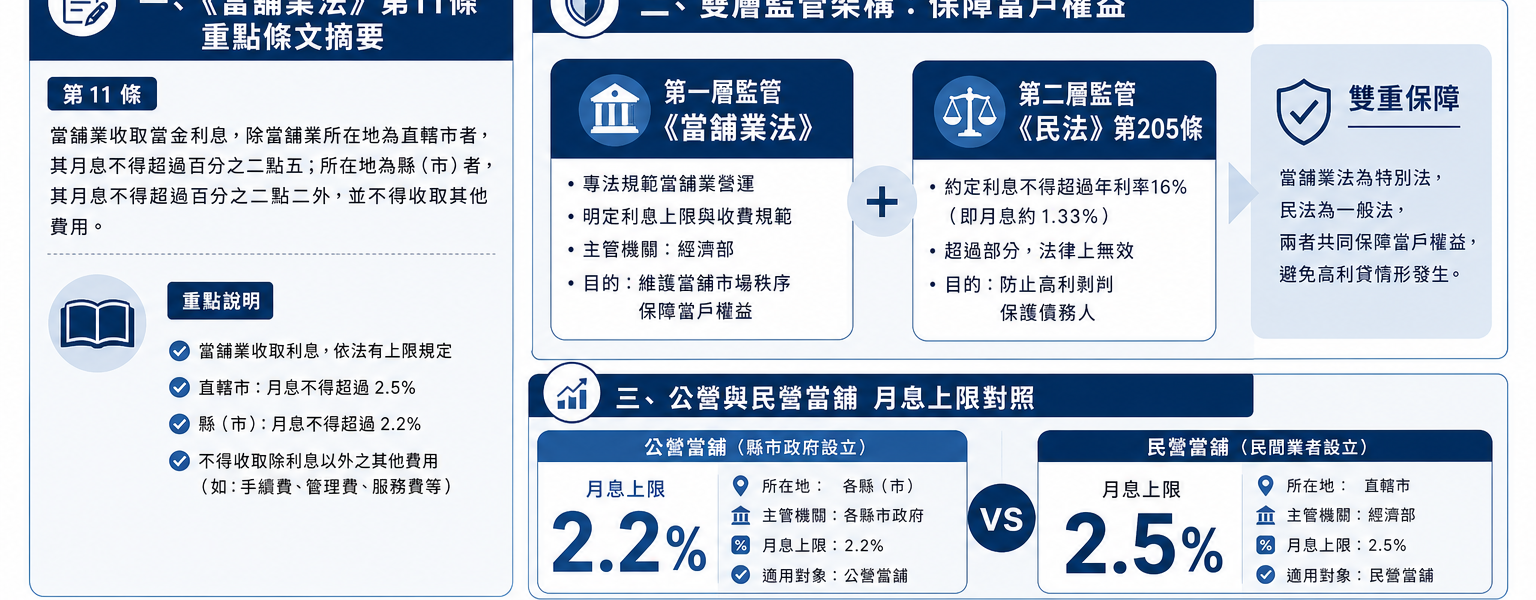
台灣當舖利息合法上限為月息 2.5%(年息 30%),源自《當舖業法》立法,旨在平衡當舖經營風險與借款人保護。此上限受雙層監管:《當舖業法》第 11 條直接規定,並由《民法》第 205 條禁止預扣利息,確保實際利率不超法定上限。
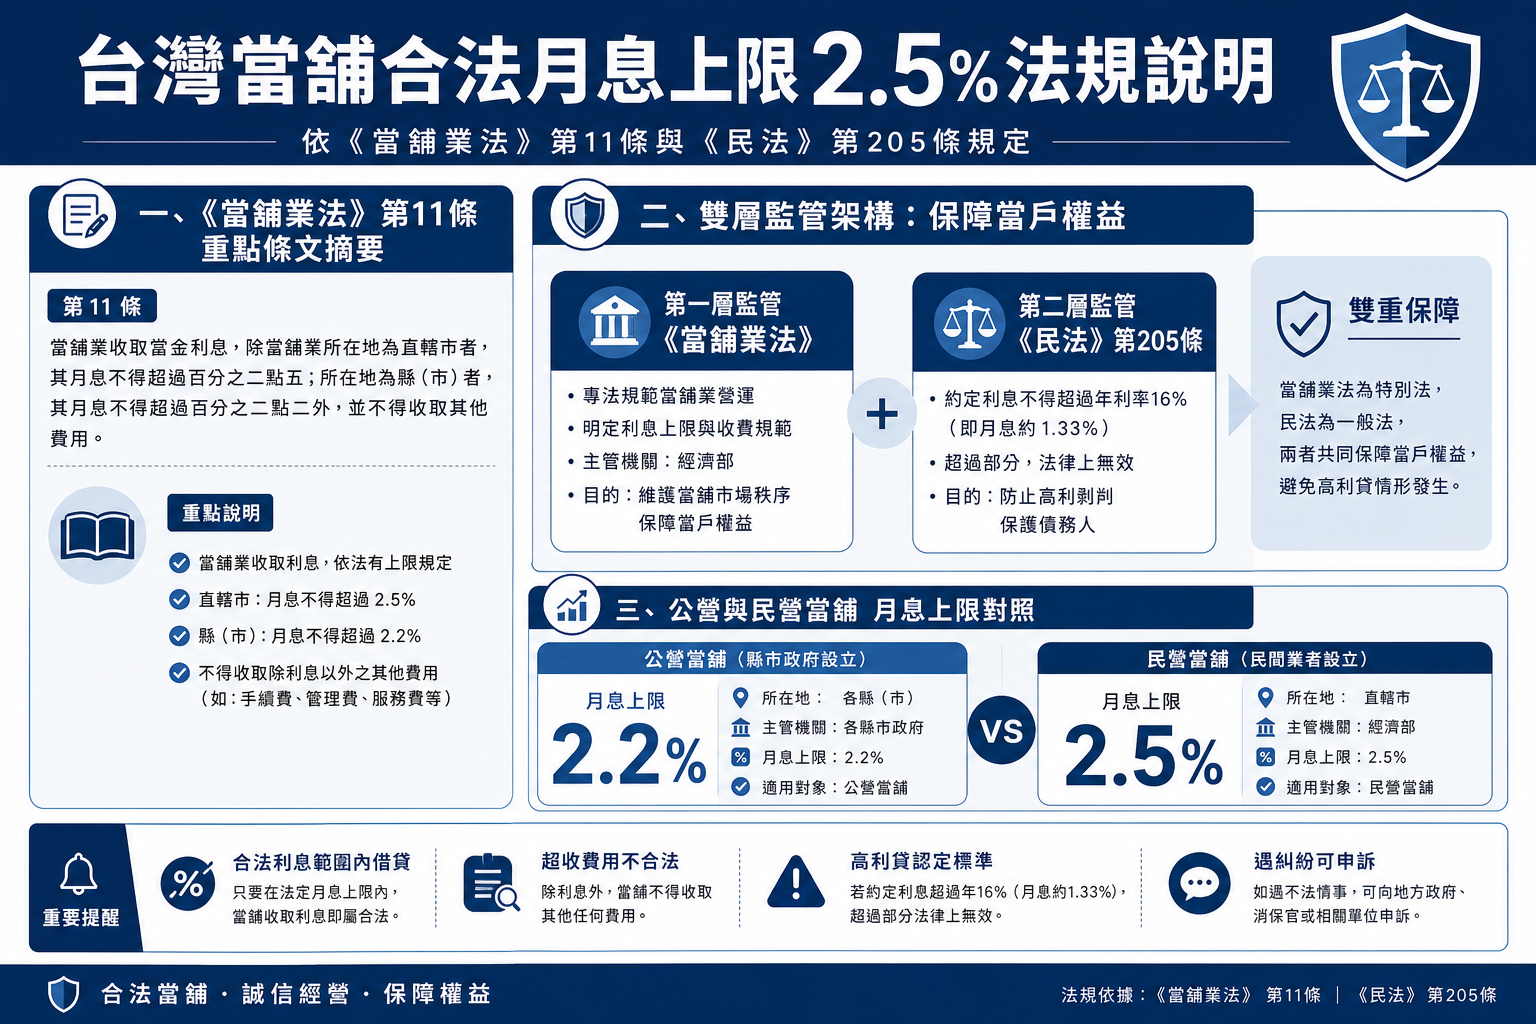
法規區分「利息」與「倉棧費」,前者是使用資金的代價,後者是保管質當物的費用。實務上,當舖常將兩者合併報價,倉棧費上限通常為月息 5%,但關於收費頻率,內政部行政指導傾向一次性收取,且若無實際保管成本增加而每月重收,將視為變相加息。內政部強調,總費用不得變相超過法定利率,否則視為高利貸。
- 月息計算公式:本金 × 2.5%(單利,不複利)。
- 年息換算:2.5% × 12 = 30%,但借款多為短期,不滿一年按日計。
- 法條依據:當舖業法第 11 條。
借款前確認當票載明利率,避免口頭承諾。公營當舖如台北市動產質借處,目前月息僅 2.2%,高雄市動產質借處月息 2.3%,遠低於法定上限;民營則需多比價。
了解合法利率後,你可能會好奇業界慣例的「750」到底怎麼算,又是否合法?
揭秘「當舖利息 750」:這 7.5% 到底包含什麼?
「當舖利息 750」源自業界慣例,指借 1 萬元一個月總費用 750 元,拆解為月息 2.5%(250 元)加倉棧費 5%(500 元)。這不是法定利率,而是實務操作,常見於機車借款或黃金典當。
倉棧費可以每月收嗎?
根據內政部營建署常見問答,倉棧費最高不超過收當金額 5%,但關於收費頻率,行政指導傾向一次性收取。台灣高等法院 109 年上字第 567 號判決明確指出,若無實際保管成本增加而每月重收,即屬「變相加息」而無效。實務上,合理的倉棧費應為一次性,金額約為實際保管成本,例如機車存放每月約 300-500 元,黃金等貴重物品保管成本更低。因此,每月收取 5% 倉棧費常超過合理範圍,屬於高利貸手法。
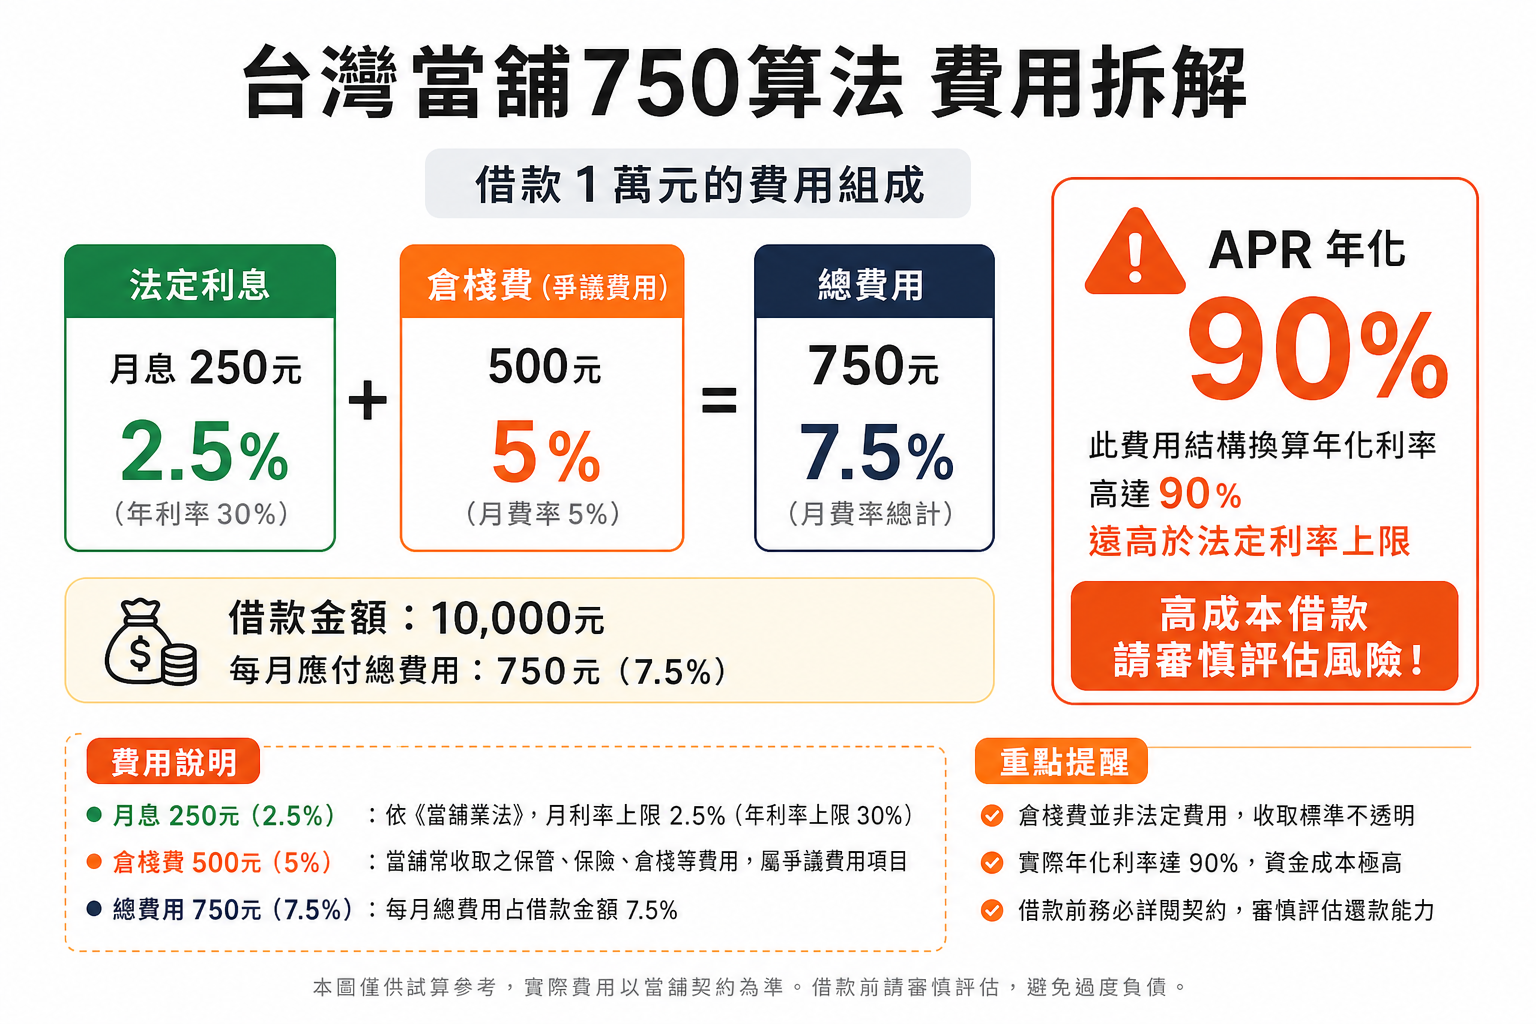
| 費用項目 | 比例(借 1 萬元) | 金額 | 年百分率(APR) | 合法性 |
|---|---|---|---|---|
| 利息 | 2.5% | 250 元 | 30% | 法定上限 |
| 倉棧費 | 5% | 500 元 | 60%(若每月重收) | 慣例,爭議大 |
| 總計(750) | 7.5% | 750 元 | 90% | 總費用年化高,易被坑 |
- 機車借款實例:借 3 萬元,750 規則下每月 2,250 元,保管機車停放倉庫。
- 黃金典當:保管成本極低,收 5% 倉棧費明顯過高。
- 風險:倉棧費若每週重收,即非法超收,可依判例爭取。
- 查證:內政部當舖管理。
知道了 750 的組成與風險,接下來要看的是:同樣的算法,不同典當物的實際成本差在哪裡。
不同典當物的估值折扣:機車、黃金、名牌包差在哪?
很多人只盯著月息 2.5%,卻忽略了一件事:當舖給的估值決定你能借多少,而估值成數才是第一筆看不見的成本。我見過不少人帶著一台市值 8 萬的機車進去,拿到的估值只有 3.5 萬,然後再付 750 的月費,實際資金成本早就不是帳面上那樣。
| 典當物 | 估值成數(參考) | 常見可借金額 | 保管成本 | 倉棧費合理性 |
|---|---|---|---|---|
| 機車 | 殘值 5-6 折 | 3-5 萬元 | 需停車空間,月 300-500 元 | 合理(有實際保管成本) |
| 黃金 / 珠寶 | 依金重成色,7-8 折 | 依克重 | 極低(保險箱) | 爭議大(收高倉棧費易被判違法) |
| 名牌包 / 精品 | 主觀估價,折扣深 | 市值 3-5 折 | 低 | 爭議大 |
| 3C / 電子設備 | 殘值 3-4 折 | 低 | 低 | 當舖多不愛收,成數低 |
同樣的月息 2.5%,黃金的「實際借款成本」可能遠比機車划算,因為黃金估值接近市價、保管成本低,收高倉棧費最難站穩腳跟。相反地,名牌包和 3C 的估值折扣最大,借到手的金額可能只有預期的一半,等於一進門就損失了。
當舖借 10 萬利息多少?不同金額試算表(5 萬 / 10 萬 / 20 萬)
當舖借錢總成本依「利息 + 倉棧費」計算,假設 750 規則(月 7.5%),一個月為主。純利息僅 2.5%,但實務多含倉棧費。以下試算一個月總支出,借款人可據此評估負擔。
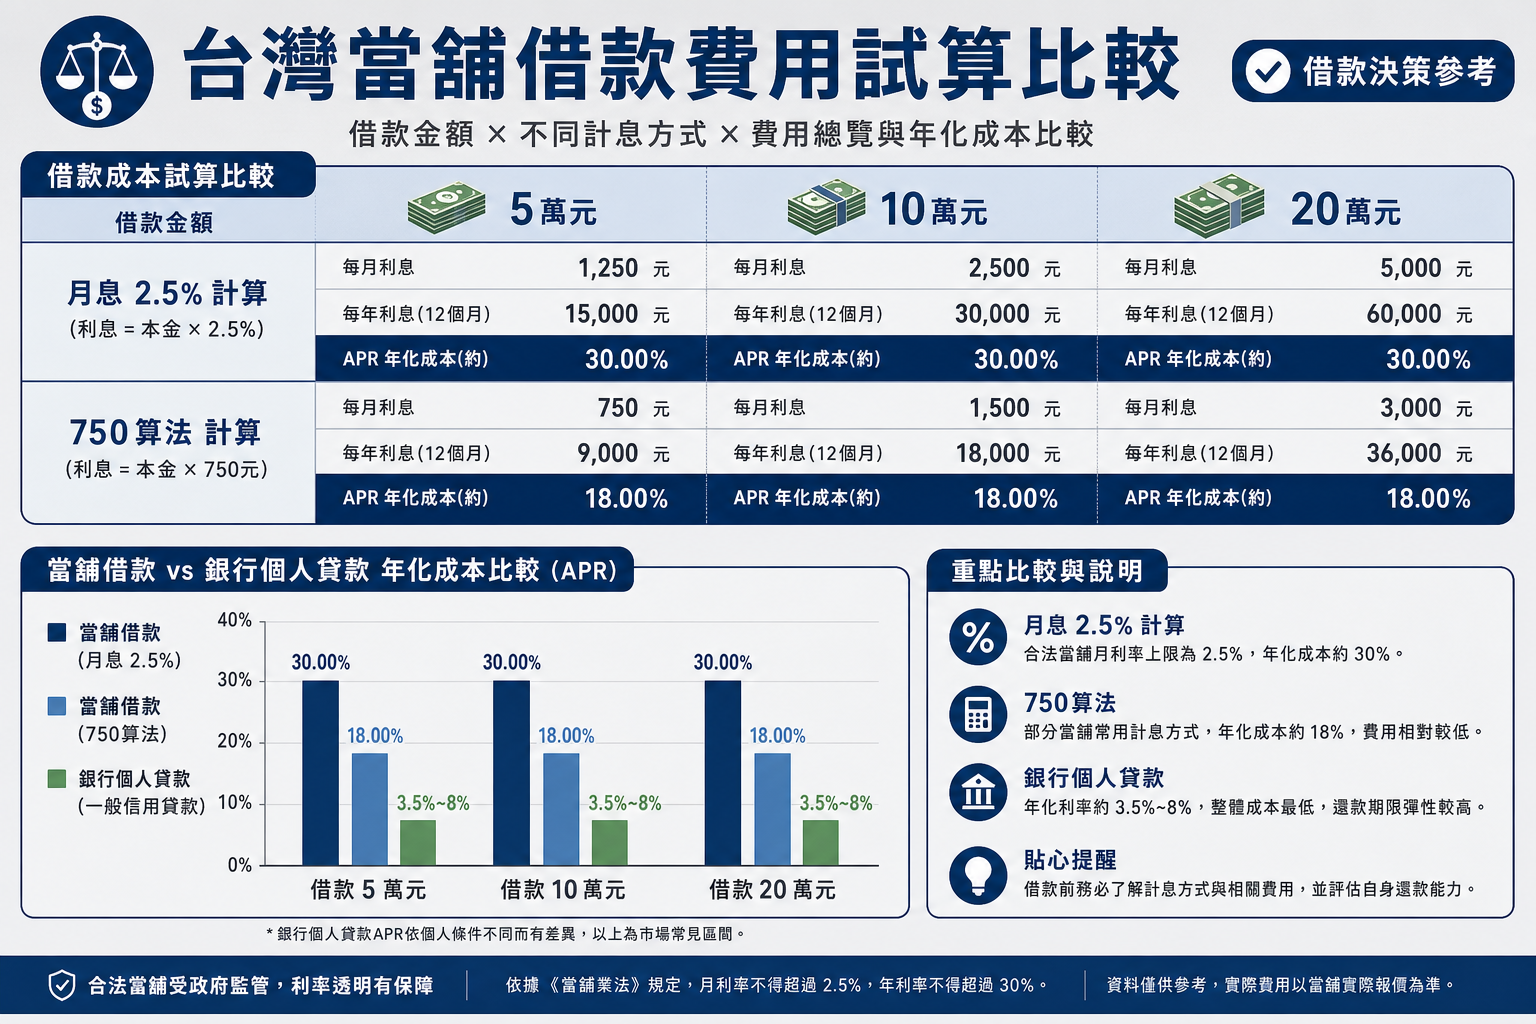
| 借款金額 | 純利息(2.5%) | 利息 + 倉棧費(7.5%) | 3 個月總計(含倉棧) | 年百分率(APR) |
|---|---|---|---|---|
| 5 萬元 | 1,250 元 | 3,750 元 | 11,250 元 | 90% |
| 10 萬元 | 2,500 元 | 7,500 元 | 22,500 元 | 90% |
| 20 萬元 | 5,000 元 | 15,000 元 | 45,000 元 | 90% |
| 金融管道 | 年百分率(APR) | 特點 |
|---|---|---|
| 當舖(含倉棧費) | 60-90% | 不查信用、速度快,但成本極高 |
| 信用卡循環 | 約 15% | 法定上限 15%,但易陷入循環利息 |
| 銀行個人貸款 | 2.1-16% | 依信用評分,利率較低但審核嚴 |
還款計畫多為「只繳利息延期」,本金到期一次清償。比銀行信貸貴 3-5 倍,但不查信用、速撥款。精打細算的話,建議比對總 APR,當舖常達 60-90%。
- 本利攤還選項少,多為展期繳息。
- 風險:長期只繳息,成本暴增至本金 2 倍。
- 場景案例:一位台北上班族借 10 萬元,若只繳利息延期 6 個月,總成本高達 4.5 萬元,幾乎等於一個月薪水,長期負擔沉重。
成本清楚了,但如果你借的是黃金,有時候直接找銀樓反而更簡單。以下比較兩者差異。
銀樓 vs 當舖:黃金急用錢哪個更划算?
這個問題我被問過很多次。說真的,黃金類資產最怕的不是月息,而是你拖到第三、第四個月才發現成本追不上本金,卻又捨不得賣。
| 比較項目 | 銀樓(買斷) | 當舖(典當) | 銀行貸款(有擔保) |
|---|---|---|---|
| 是否保留贖回權 | 否(直接賣出) | 是(期滿可贖) | 是 |
| 月利息 / 費用 | 無(一次性結清) | 月 2.5-7.5% | 月 0.2-1.3%(年 2.1-16%) |
| 年化成本(APR) | 0%(無利息) | 30-90% | 2.1-16% |
| 速度 | 當天 | 當天 | 3-7 個工作天 |
| 適合情境 | 確定不想再持有 | 短期急用,確定會贖回 | 金額大,不急 |
選擇框架:
- 確定不想再持有黃金:找銀樓直接賣,免掉每月倉棧費,不用賭贖回時機。
- 短期急用且確定一個月內贖回:當舖合理,但要確認倉棧費收法。
- 不確定何時拿回、金額超過 20 萬:先問銀行有無黃金質押貸款,APR 差異懸殊。
如果你考慮的是其他類型的借款管道,台灣2026年各類貸款年化成本比較有整理銀行、信用合作社、消費金融公司的利率區間,借之前值得對照一眼。
如何辨識高利貸?3 個當舖利息超收的危險信號
當舖超收常隱藏在當票細節,留意日息報價或預扣。法定月息 2.5%,若聽到「日息 0.1%」卻月收超 3%,即違法變相高利。
- 預扣利息:借 10 萬只撥 9.5 萬,稱「扣一個月利息」,這是《民法》第 205 條禁止,視為超收。
- 倉棧費無上限重收:每週或每日收費,法院判為非法(如台北地院 110 年判例)。
- 當票模糊:未載明利率分拆,總額超 7.5%,或附加「服務費」。
| 合法 | 非法 |
|---|---|
| 月息 2.5% + 倉棧 5% | 日息 0.15% 或預扣 |
| 當票詳載費用 | 口頭加收「保管險」 |
3 步驟自救流程
- 蒐證:立即拍照或影印當票、合約,保存所有轉帳紀錄與通訊記錄。
- 申訴:向當舖所在地的縣市社會局當舖業管理科提出正式申訴,檢附證據。
- 法律行動:若申訴未果,委請律師提起訴訟,依據《當舖業法》第 20 條及《民法》第 205 條請求返還超收費用。
實務上,台中一位小吃店業者曾遇到當舖以「服務費」名目每月加收 3%,這實際上是變相加息,屬於高利貸手法。他透過蒐證與申訴,最終成功退還超收款項。詳細法規內容與風險辨識,建議參考台灣當舖借款法規與風險說明,確保自身權益。
發現超收,立即蒐證並向縣市社會局當舖業管理科檢舉,情節重大可依法提起訴訟。
當舖利息繳不出來怎麼辦?流當與延期的處理流程
我這幾年看過的糾紛,很多不是一開始借錯,而是繳息日拖過去之後才開始慌,等到進入流當程序才想處理,這時候談判籌碼已經很少了。
逾期前的搶救時間點
當舖滿當期(通常 5 個月)未還,即進入流當程序,質當物拍賣,本金扣除後多退少補。但展期繳息可延 3-6 個月,避免流當。時間節點很重要:
- 到期前 7 天:主動聯繫當舖申請展延,繳清當期利息與費用,取得新的到期日。
- 到期後、流當前:部分當舖允許補繳後續費用,但需視當舖政策而定,機率較低。
- 流當後 20 天內:質當物進入拍賣前,借款人仍可補繳全部欠款贖回。超過 20 天即進入拍賣,若拍賣所得超過借款本金及費用,差額應退還借款人。
轉當降息實戰技巧
最後提醒,轉當時務必注意文件卡關風險。以下是具體策略:
- 談判腳本:
- 對民營當舖:「我目前在某當舖借錢,月息 7.5%,聽說你們利率較低,能否幫我評估轉當,並降低倉棧費?」
- 對公營當舖:「我是低收入戶或身分特殊,請問是否有利率優惠?台北市動產質借處目前只收 2.2% 利息,無倉棧費。」
- 最後一刻搶救清單:
- 確認流當倒數日期。
- 準備足夠資金贖回。
- 檢查當票是否有額外費用條款。
- 主動聯繫當舖協商延期或轉當。
- 若轉當,務必取得新當票並確認舊當舖已解質。
- 警告文件卡關:轉當時,舊當舖可能以「系統問題」或「主管不在」拖延釋放質當物或證件,務必在轉當合約中明確約定釋放時間,並要求簽收文件。
台北市動產質借處目前月息僅 2.2%,且不收取倉棧費;高雄市動產質借處月息 2.3%,同樣無倉棧費。轉當至公營當舖可大幅降低成本,但審核較嚴、速度較慢。根據台北地方法院 111 年度簡上字第 89 號判決,借款人成功主張倉棧費過高,依《消費者保護法》第 12 條不公平條款無效,獲退還超收費用。這顯示司法機關對變相加息採取嚴厲態度。若資金缺口持續存在,也可評估其他有擔保貸款的延期方案,理解寬限期設計後,再決定是否轉向銀行融資。
當舖利息 750 合法嗎?
750(月息 7.5%)是民營當舖常見慣例,包含法定利息 2.5% 和倉棧費 5%。但根據台灣高等法院判例,倉棧費若每月重收且無實際保管成本增加,即屬變相加息而無效。因此,總費用若超過合理範圍,可依《當舖業法》檢舉,法院通常判決退還超收部分。
當舖借 10 萬利息多少?
純利息一個月 2,500 元;若含倉棧費(750 算法),一個月約 7,500 元。三個月總計含倉棧費約 22,500 元,APR 約 90%。實際依當票與倉棧費條款而定,建議親算確認。
當舖利息可以議價嗎?
月息法定上限固定,無法往上議價。倉棧費有談判空間,轉當時可要求降低倉棧費或改為一次性收取。公營當舖利率更低(2.2-2.3%),且通常不收倉棧費,可考慮轉當。
倉棧費可以每個月收嗎?
實務上部分當舖每月收取,但若無合理保管成本依據,法院視為變相加息而無效(台灣高等法院 109 年上字第 567 號)。內政部行政指導傾向一次性收取,總費用不得變相超過法定利率精神。
當舖利息超收怎麼辦?如何檢舉?
保留當票,向縣市社會局當舖業管理科或內政部檢舉。訴訟依《民法》第 205 條請求退還超收,流程:書面申訴 → 行政處分 → 法院求償。
公營當舖與民營當舖利息差多少?
公營約 2.2-2.3%(台北市動產質借處 2.2%、高雄市 2.3%),且多不收倉棧費。民營通常月息 2.5% 加倉棧費 5%(750 算法)。公營服務速度較慢但費用透明穩定。
當舖利息計算機準嗎?
線上計算機僅供參考,實務依當票條款、倉棧費計算方式和期間長短而變動。建議對照本文試算表親自驗算,並在借款前確認當票載明的所有費用項目。
沒還利息會被暴力討債嗎?
合法當舖不會採用暴力討債,到期未還的結果是進入流當程序,質當物依法拍賣。違法地下錢莊才有追債風險,因此選擇合法當舖(確認當舖執照)才是根本保障。