
互助會(合會)在台灣原則上合法。《民法》第 709 條之 1 明定合會為私人財務安排,不需要金融機構中介,也不需要政府許可。但合法不等於安全,也不等於沒有刑事風險;合法的邊界取決於招募方式、是否承諾固定高利,以及資金流向是否透明。
互助會、標會、合會在台灣指的是同一類民間資金安排,只是叫法不同。合會是《民法》正式用語,標會是台灣民間俗稱,互助會比較口語。三個名稱可以混用,但合不合法不是名稱決定的,是招募方式和是否承諾固定高利決定的。依《民法》第 709 條之 1,合法合會本身受民法保障;但少了「特定人、無固定高利承諾、有書面會單」三個條件的任何一個,就可能觸犯《銀行法》第 29 條,刑責最高 3-10 年。
本文整理民法速查、IRR 計算、數位平台風險標準,以及倒會後 24 小時行動 SOP,讓你自己判斷這筆帳划不划算、這個風險值不值得。本文不提供法律、稅務或投資建議;涉及個案請諮詢律師或會計師。
我這幾年看過最麻煩的標會糾紛,通常不是一開始就想騙,而是現金流一斷,所有人都變成債權人。
互助會合法嗎?2026 先看三個條件
台灣《民法》第 709 條之 1 明定「合會」為合法的私人財務安排,不需要金融機構中介,也不需要政府許可。合法的前提是三件事同時成立:
- 招募對象是「特定人」:親友、同事、鄰居、特定社群成員,不是透過廣告廣撒的陌生人
- 沒有「保證固定高利」的承諾:不能說「一定有 8% 月利率」或「保證穩賺」
- 有書面會單,且全體成員簽名
少了以上任何一條,就可能踩到以下三條違法紅線:
- 向「不特定人」公開招募 → 違反《銀行法》第 29 條,依第 125 條可處 3 年以上 10 年以下有期徒刑,得併科罰金
- 承諾固定高利回報 → 違反《銀行法》第 29 條之 1,依第 125 條之 3 可處相關刑事責任
- 犯罪所得達 1 億以上或吸收資金規模重大 → 加重刑責,可處 7 年以上有期徒刑
近年台灣多起「LINE 群互助會」詐騙案,正是以合法標會名義向不特定人招攬,依《銀行法》第 29 條遭起訴。「特定人」這三個字,是合法和非法之間最細的一條線。
標會、跟會、合會是同一件事嗎?專有名詞速查
台灣標會有一套獨特術語,搞清楚這些名詞再跟會,是最基本的自我保護。
| 名詞 | 正式用語 | 說明 |
|---|---|---|
| 互助會 | 合會(民法用語) | 民間口語,廣義指所有標會型資金安排;有時被拿來包裝非法吸金 |
| 標會 | 合會標息方式 | 台灣最常見俗稱;用競標方式決定誰先拿到會款 |
| 跟會 | 加入合會 | 指加入一場已啟動或即將啟動的標會 |
| 會首(會頭) | 合會管理人 | 負責召集、主持標會、收款、撥款;第一期自動取得會款 |
| 會腳(會員) | 合會成員 | 除會首外的所有參與者 |
| 會款 | 合會金 | 每期每位成員應繳的固定金額 |
| 死會 | 已得標狀態 | 已經標到會款的會員;後續每期只繳固定會款,不再參與競標 |
| 活會 | 未得標狀態 | 尚未標到的會員;每期可參與競標,且每期繳款略高於死會(含標息分攤) |
| 內標 | 會員間競標 | 只有未得標的活會會員可以競標,標金從會款中折讓 |
| 外標 | 開放外部競標 | 非會員也可以出價;溢價部分由全體未得標活會分攤 |
| 倒會 | 合會破產 | 會首或會腳無力支付,造成後續會員無法取得應得的會款 |
| 會單 | 合會契約 | 民法要求必須以書面為之,記載會首、會員、會款金額、標息方式等基本資訊 |
民法第 709 條之 1 到 709 條之 9 速查
很多人知道標會受《民法》保障,但問到第幾條就答不上來。下表是合法合會的完整法源速查,用來評估自己的標會是否合規,也是遇到糾紛時跟律師溝通的基本語言:
| 條號 | 核心規定 | 適用對象 |
|---|---|---|
| 第 709-1 條 | 合會定義:輪流標取合會金的互助性財務安排 | 全體成員 |
| 第 709-2 條 | 會首及會員限自然人;法人不得加入合會 | 全體成員 |
| 第 709-3 條 | 合會應以書面為之(會單),記載會首、會員名單、合會金額、標息方式及會期 | 全體成員 |
| 第 709-4 條 | 首期合會金由會首取得;後續各期由出標金額最高者(願付標息最高者)得標 | 全體成員 |
| 第 709-5 條 | 得標後成「死會」,後續每期繳固定會款,不再競標;未得標者為「活會」繼續出標 | 會腳 |
| 第 709-6 條 | 出標方式:依會單約定;未約定者依民法準則辦理 | 會腳 |
| 第 709-7 條 | 會首代收代付義務:若有會員拒繳,會首仍須先墊付未得標會員應得款項 | 會首 |
| 第 709-8 條 | 合會期間不得任意退出;會員債權義務原則上不得移轉第三人 | 全體成員 |
| 第 709-9 條 | 連帶責任:倒會後,已得標會員與會首對未得標會員負連帶清償責任 | 全體成員 |
完整條文可在法務部全國法規資料庫查閱。第 709-7 條尤其重要:會首對全體未得標會腳的代付義務是無條件的,哪怕是因為某個會腳拖款造成資金缺口,會首也得先墊付;若整場倒會,第 709-9 條更進一步規定已得標會員與會首對未得標會員負連帶清償責任。
標會完整流程:12 步從召集到結束
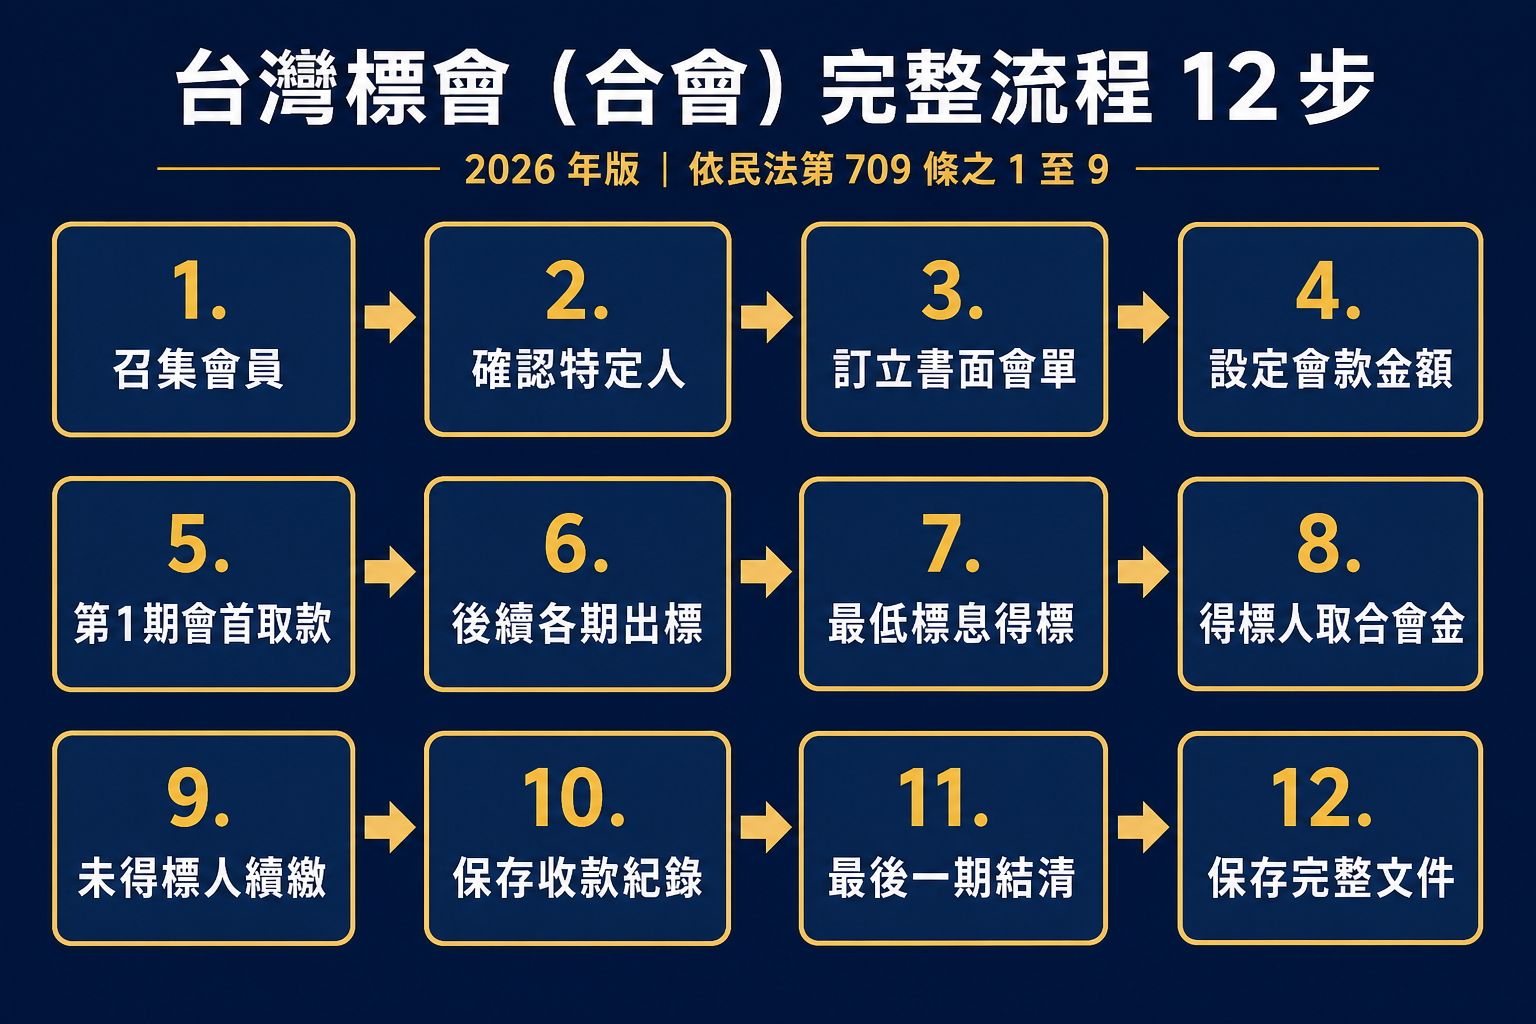
很多倒會糾紛源於對流程的誤解,或者某個環節根本沒有白紙黑字。下表是一場標準合會的完整 12 步流程,每一步都有可能是日後求償的關鍵:
| 步驟 | 動作 | 關鍵文件 | 風險提醒 |
|---|---|---|---|
| 1. 召集 | 會首邀集特定對象組會 | 邀請名單、說明文件 | 有無保證利率說明? |
| 2. 確認會員 | 確認人數、身分、信用 | 會員名單(含聯絡方式) | 是否有不認識的陌生人? |
| 3. 設定會期 | 決定總期數、每期金額、競標方式(內標或外標) | 口頭或書面說明 | 外標需注意溢價稅務 |
| 4. 寫會單 | 簽署書面合會契約 | 會單(全員簽名) | 未簽書面會單,合會仍可能依首期付款視為成立,但舉證風險大幅升高,求償難度增加 |
| 5. 約定會款 | 確認每期繳款金額與截止日 | 繳款表(可 LINE 截圖存檔) | 截圖所有確認訊息 |
| 6. 第一期會首取款 | 全員繳款後,款項撥給會首 | 匯款紀錄 | 保留轉帳收據(不接受現金) |
| 7. 後續各期出標 | 活會成員競標,出最低標息者得標 | 競標紀錄(書面或截圖) | 核對每期得標紀錄與金額 |
| 8. 得標會員取款 | 全員繳款後,款項撥給得標者 | 匯款紀錄 | 確認到帳日期與金額 |
| 9. 未得標會員續繳 | 活會成員每期繳款直到自己得標 | 每期繳款紀錄 | 追蹤是否有拖款會員 |
| 10. 收款留紀錄 | 會首記錄每期收款,並保存得標清單 | 完整期別帳冊 | 最重要的倒會防護文件 |
| 11. 末期結清 | 末位未得標的活會成員取得末期會款 | 最終清算確認 | 確認全員帳目結清 |
| 12. 保存文件 | 保留全部會單、匯款紀錄、競標紀錄至少 5 年 | 完整文件歸檔 | 追訴期 5 年,文件是求償的命根子 |
內標、外標怎麼算?20 人標會 IRR 比較
內標和外標是標會最核心的利息結構差異,直接決定你實際的資金成本或報酬。統一用「1 萬元會、20 人、每月繳標金 1,000 元」這個台灣最常見的小資族範例計算:
| 項目 | 內標 | 外標 |
|---|---|---|
| 運作方式 | 僅會員競標,標金由得標者支付 | 開放外部標客競標,溢價由全體未得標會員分攤 |
| 計算公式 | 每月繳款 = 標金(固定) | 每月繳款 = 標金 +(溢價 ÷ 未得標人數) |
| 範例計算 | 每月繳 1,000 元,輪流取 1 萬元 | 外部標客出價 1,100 元,溢價 100 元。19 位未得標會員每人分攤約 5.26 元,每月實繳約 1,005 元 |
| 年化報酬率(IRR) | 早標者:約 -1.8%(等同低成本借貸);晚標者:約 0%(等同無息儲蓄) | 晚標者(末位得標):約 6.3%;早標者:約 2.1% |
| 適合對象 | 急需資金、想以低成本借錢者(選早標) | 追求收益、可長期鎖定資金者(選晚標) |
我自己看標會,第一眼不看誰標到,先看現金流斷掉時誰最沒有退路。外標的晚標者年化報酬率可達 6-8%,但前提是市場夠競爭(溢價夠高),而且你能撐到末期都不需要那筆錢。計算之前,先以銀行信貸(約 3.2%-5.5%)和定存(約 1.5%)作為基準。若你急需 10 萬台幣周轉,早標內標的隱性利率往往比信貸便宜,但前提是整場標會不會倒。
精確算法:用 Excel 的 IRR 函數,把每月現金流排出來,一欄一欄代入。不要口算,口算有意外。如果你想了解台灣民間借貸的合法利息上限,可以參考當舖合法利息計算與法規上限的說明,兩者在「民間錢的成本」評估上可以互相對照。
外標溢價要課稅嗎?2026 報稅風險怎麼看
標會的稅務問題,很多人完全沒想到,或者想到了也搞不清楚。財政部的立場是:外標溢價本質上是一種利息收入。
基本原則:
- 外標溢價由未得標的活會成員分攤,這筆溢價對得標人而言是「利息支出」,對分攤者而言是「利息收入」
- 依財政部解釋,分攤取得的溢價收益,應併入年度綜合所得申報,屬「利息所得」
- 若外標是由外部非會員競標,外部標客的溢價收益屬「其他所得」,申報標準不同
- 每筆具體認定因個案而異,建議保留每期繳款紀錄備查;如金額較大,事先向稅務機關或會計師確認
本文不提供稅務保證。稅務認定因個案而異,2026 年報稅規則以財政部當年度公告為準。如有疑問,建議諮詢稅務顧問或各地區國稅局。
私人互助會、數位平台、儲蓄互助社差在哪?
很多人把「儲蓄互助社」和民間標會混為一談,兩者的安全等級差很遠。也有人搞不清楚數位互助會平台受不受監管。下表把三種常見型態的關鍵差異整理出來:
| 類型 | 監管與安全性 | 預期報酬 | 資金流動性 | 主要風險 |
|---|---|---|---|---|
| 傳統私人標會 | 無公權力保障,全靠人情與會單 | 外標晚標 5-15% | 低(固定會期) | 倒會、會腳拖款、無透明資金流向 |
| 銀行或儲蓄互助社 | 受《銀行法》或《儲蓄互助社法》監管,資金專戶 | 2-4%(固定) | 中(部分可轉讓) | 收益較低、參與資格有限制 |
| 合規數位 P2P 平台 | 已完成公司登記、KYC、AML、資金銀行托管 | 4-8% | 高(可轉讓債權) | 平台倒閉、信用評分失真、個資外洩 |
| 未登記 LINE 群互助會 | 灰色地帶,可能違反《銀行法》 | 8-20%(宣稱) | 低 | 資金挪用、詐騙、無法追討 |
| 比較項目 | 私人互助會(民法合會) | 儲蓄互助社 |
|---|---|---|
| 法律依據 | 《民法》第 709 條之 1-9 | 《儲蓄互助社法》 |
| 監管機關 | 無(純民事契約) | 金管會銀行局 |
| 資金安全 | 全靠會首信用 | 必須存入專戶,由合作社統一運用 |
| 成員限制 | 特定人即可 | 必須是社員(特定社區或職業團體) |
| 預期報酬 | 競標決定(外標晚標約 5-15%) | 固定約 2-3% |
| 退出機制 | 需全體同意 | 可辦理提款 |
| 倒閉保障 | 無(只能循民事或刑事求償) | 有合作金融體系保障 |
特別需要警惕打著「區塊鏈互助」「去中心化標會」旗號的項目。金管會與警政署多次公開警示:此類項目多為龐氏騙局。判斷一個數位互助會平台的最快方式:上金管會官網查公司登記,看資金是否有銀行專戶托管,不信任口頭承諾。若你想了解台灣正式貸款管道的條件,可參考2026 台灣青年貸款條件與各銀行比較,評估哪個資金管道的成本和風險比例最划算。
倒會怎麼辦?24 小時、7 天、30 天 SOP
我見過幾個倒會現場,最常出現的錯誤是:第一時間大家去打電話質問會首,或者在 LINE 群裡吵架,而不是先截圖、保存紀錄。情緒宣洩完,證據都消失了。
| 時間節點 | 行動 | 目的 |
|---|---|---|
| 0-6 小時 | 截圖所有通訊(LINE 群組、私訊、標會排程);保存會單、本票、轉帳紀錄;不刪除任何訊息 | 證據保全 |
| 6-12 小時 | 通知全體會腳,推派 2-3 人為代表;統一對外協商;記錄每位會腳已繳金額與損失 | 組成債權人會議 |
| 12-24 小時 | 攜帶完整證據至地方法院或鄉鎮市調解委員會諮詢;評估是否聲請支付命令(20 日無異議即具執行力) | 評估法律途徑 |
| 7 天內 | 向會首住所地郵局寄存證信函(保留掛號回執);若懷疑詐欺,向警察局刑事大隊報案 | 啟動正式程序 |
| 30 天內 | 評估民事訴訟(小額訴訟或普通訴訟)、聲請假扣押(保全會首財產);刑事告訴可同步提起附帶民事 | 民刑事雙軌 |
追訴期 5 年,但證據保全時效是黃金 24 小時。若懷疑詐欺或非法吸金,建議向警政署 165 反詐騙專線通報,向司法院網站了解支付命令與假扣押聲請流程,並向法院申請凍結會首財產。關於台灣整體財務壓力與槓桿風險的更大框架,可參考系統性風險 2026:台灣 Beta 值與避險策略,互助會倒會屬人際與資金流動風險,和市場系統性風險的應對邏輯不同,但資金配置的原則是相通的。
哪些標會可能碰到刑事責任?
民事求償是一條路,但如果會首的行為構成刑事,刑事附帶民事訴訟往往能提高實際拿回錢的比例。下表整理台灣實務上最常見的四種刑事案型:
| 案型 | 觸犯法條 | 刑責上限 | 構成要件 |
|---|---|---|---|
| 詐欺取財 | 《刑法》第 339 條 | 5 年 | 招募時主觀上已知無力支付;招募時即計畫捲款挪用 |
| 侵占 | 《刑法》第 335 條 | 5 年 | 收到標金後未依約支付,且有明確挪用、購置財產紀錄 |
| 偽造文書 | 《刑法》第 210 條 | 5 年 | 塗改會單、冒簽他人名字、捏造得標紀錄 |
| 非法吸金 | 《銀行法》第 29 條 | 3-10 年 | 透過廣告或社群公開招攬不特定人,承諾固定利率或保證本金 |
我自己的觀察是,刑事告詐欺的案子,能拿回錢的,通常是那些保留了完整匯款紀錄和 LINE 聊天截圖的人。那些全靠口頭協議的,往往在「有沒有故意詐欺」這一關就卡住了,因為很難證明主觀意圖。不是有倒會就一定成立犯罪,也不是有犯罪就一定拿得回錢;刑事、民事路徑要分別評估,不可混為一談。
誰適合跟會?誰不適合?
加入前先對照下表做一次壓力測試。適合與不適合的分界,主要在於你的現金流穩定度和對會首的掌握程度:
| 條件 | 適合跟會 | 不適合跟會 |
|---|---|---|
| 現金流 | 固定薪資或可預測收入,月繳壓力低於月收入 10% | 收入不穩定、借錢跟會、已有多筆貸款在還 |
| 對會首的了解 | 認識 2 年以上、清楚其職業與財務狀況 | 透過朋友介紹、不認識或認識不深 |
| 資金需求時程 | 可接受標會的流動性限制(無法中途提款) | 半年內可能需要動用這筆資金 |
| 會員組成 | 全是熟悉的特定人,且成員財務狀況穩定 | 有陌生人加入,或成員間有財務壓力跡象 |
| 文件完整性 | 有書面會單、全員簽名、匯款收據 | 口頭約定、不願意簽書面、現金繳款 |
| 目的 | 低成本週轉(早標)或長期強制儲蓄(晚標) | 把標會當「投資」或期望「保證收益」 |
我見過不少人把標會當成比定存聰明的工具,最後真正出問題的不是利息,而是人情壓力讓他不敢停損。現金流已經拉緊、家庭支出不穩、或跟會的人有你不熟悉的財務狀況,這三種情境,跟會的風險都遠高於帳面計算。
台灣城市與生活壓力:為什麼標會風險在 2026 更敏感?
台灣的住宅成本壓力在 2026 年仍持續偏高。台北市平均房貸還款佔家庭月收入比例超過 50%,新北、桃園、台中等都會圈房租也持續上升。這個背景下,標會在很多家庭的現金流管理中扮演「非正式緊急資金」的角色。
但現金流壓力本身就是標會風險的放大器。當一個 20 人標會裡,有 3 到 4 個會員同時面臨房貸或租金壓力,倒會機率就不是個別信用問題,而是整體生活成本壓力的連鎖反應。2026 年多個城市出現的倒會糾紛,許多都能在「參與者現金流本就脆弱」這個背景下找到脈絡。
這不是說標會有問題,而是提醒:評估一場標會的風險,不只要看會首信用,也要看其他會員的整體財務狀況是否能支撐全程。農地購置或農業資金周轉有興趣的讀者,也可以參考台灣農地貸款 2026 申請條件指南,農會貸款通常比民間標會有更完整的契約保障。
替代方案比較:標會、信貸、當鋪、青年貸款、農地貸款
標會不是唯一的民間資金工具。下表把幾個常見的替代方案放在一起比較,讓你根據自己的需求和資格選擇:
| 方案 | 實質利率(年) | 擔保品 | 資格要求 | 主要風險 |
|---|---|---|---|---|
| 標會(內標早標) | 約 1-4%(視競標情況) | 無 | 熟人邀約、可繳整期 | 倒會風險、資金不可提前取回 |
| 標會(外標晚標) | 6-8%(收益方) | 無 | 熟人邀約、資金可長期鎖定 | 倒會風險、流動性低 |
| 銀行信貸 | 約 3.2%-5.5% | 無 | 正職收入、信用紀錄 | 核貸條件嚴、金額上限 |
| 當鋪借款 | 依法上限月息 1.5%-3% | 抵押品(黃金、3C、機車等) | 有可抵押物品 | 當期未還款抵押品可能被處分 |
| 青年貸款 | 約 1-1.5%(政府補貼) | 無或保證人 | 年齡、收入、用途限制 | 審核時間長、用途限制多 |
| 農地貸款 | 約 1.5-3%(農會優惠利率) | 農地或農業設備 | 農民資格、農地所有權 | 資格限制嚴、用途限農業 |
| 親友借款 | 0%-個案議定 | 無 | 無 | 人際關係風險、無法律保障 |
如果急需短期資金且信用紀錄良好,銀行信貸通常是比標會更安全的選擇,因為沒有倒會風險且有契約保障。當鋪借款的合法利率上限及計算方式,可參考當舖合法利息計算與法規上限。更多青年貸款的細節,可參考2026 台灣青年貸款條件與各銀行比較。
互助會合法嗎?簡短版答案
合法,但有三個條件:招募對象限特定人(不是社群廣告拉來的陌生人)、沒有保證固定高利的承諾、有書面會單且全員簽名。三個條件同時成立,符合《民法》第 709 條之 1 的合法合會定義。少了任何一條,可能觸犯《銀行法》第 29 條,刑責最高 3-10 年。
互助會一定要簽本票嗎?
法律上非強制,但實務上極度重要。本票具「執行名義」,若會首不付款,持票人可直接聲請強制執行,無需再訴訟,大幅節省時間與成本。台灣法院普遍認可會首於得標時交付本票給其他會腳,作為未來給付標金的擔保。沒有本票,你就只有會單,求償速度慢很多。
會首倒會跑路,會腳可以告詐騙嗎?
可以,但需要證明會首「招募時即無力支付,或意圖不法所有」。若會首只是暫時資金周轉困難,屬民事債務不履行,較難構成詐欺罪。實務上,多數會腳先依《民法》提起民事訴訟,並於刑事程序一併提起附帶民事訴訟,兩條路同時走,以爭取最大賠償機率。
標會的利息(外標溢價)要課稅嗎?
需要。財政部解釋,標會產生的「外標溢價」本質上屬於利息收入,應併入年度綜合所得總額申報。但具體認定因個案而異,建議保留繳款紀錄,以備稅務查核,並諮詢會計師或國稅局確認。
內標還是外標比較划算?
完全取決於你的資金需求。內標適合急需現金者:早標者以極低成本取得資金,等同於一筆免抵押小額借貸;晚標者則等同無息儲蓄,收益接近零。外標適合追求收益者:晚標者年化報酬率可達 6-8%,但資金鎖定期長且有倒會風險。計算前,先以銀行信貸利率(3.2%-5.5%)為基準,確認標會的「隱性成本」或「實質收益」是否划算。
沒有書面會單,倒會還可以求償嗎?
可以嘗試,但難度大幅提高。沒有會單,須以其他方式補強證明合會關係存在,例如銀行匯款紀錄、LINE 對話截圖、錄音等。法院會綜合判斷是否確有合意成立合會。建議保留所有金流和通訊紀錄,並向律師評估可行性。
儲蓄互助社跟一般標會有什麼不同?
最大差異在監管與法律地位。儲蓄互助社依《儲蓄互助社法》設立,受金管會銀行局監督,資金必須存入專戶,社員資格受限。一般民間標會屬《民法》私人契約,無任何公權力保障,完全依賴會首信用。前者安全性高但報酬低(2-3%),後者報酬可能更高但倒會風險無任何制度性保障。
如果會腳不繳錢,會首要負責嗎?
要。依《民法》第 709 條之 7,會首作為合會管理人,若因部分會腳拖款導致無法依序支付後續得標的會腳,會首必須先以自有資金墊付。這個墊付責任是無條件的。會首事後可向拖款會腳求償,但對後續得標的會腳先履行義務,是不能推諉的。所以會首在招攬時篩選成員信用,是自我保護的最重要步驟。
數位互助會平台受什麼法律管?
取決於平台是否完成公司登記、實施 KYC(客戶身分確認)與 AML(反洗錢)機制,並將資金交由銀行專戶托管。已依規範登記的平台受主管機關約束;未登記平台若向不特定人招攬,仍可能違反《銀行法》第 29 條。參加前,先到金管會官網查詢該平台是否有登記紀錄。
網路上的「全球互助會」是真的嗎?
幾乎可以確定是詐騙。金管會與警政署多次發布警示:此類項目宣稱「跨國參與、保證高利、USDT 結算」,完全違反《銀行法》第 29 條「向不特定人吸收資金」的禁止規定。特徵包括:要求將款項匯至海外帳戶或虛擬貨幣錢包、LINE 群洗腦式宣傳、宣稱「政府背書」。台灣合法標會,參與者必為「特定人」,且絕不會出現固定收益或固定高利承諾。