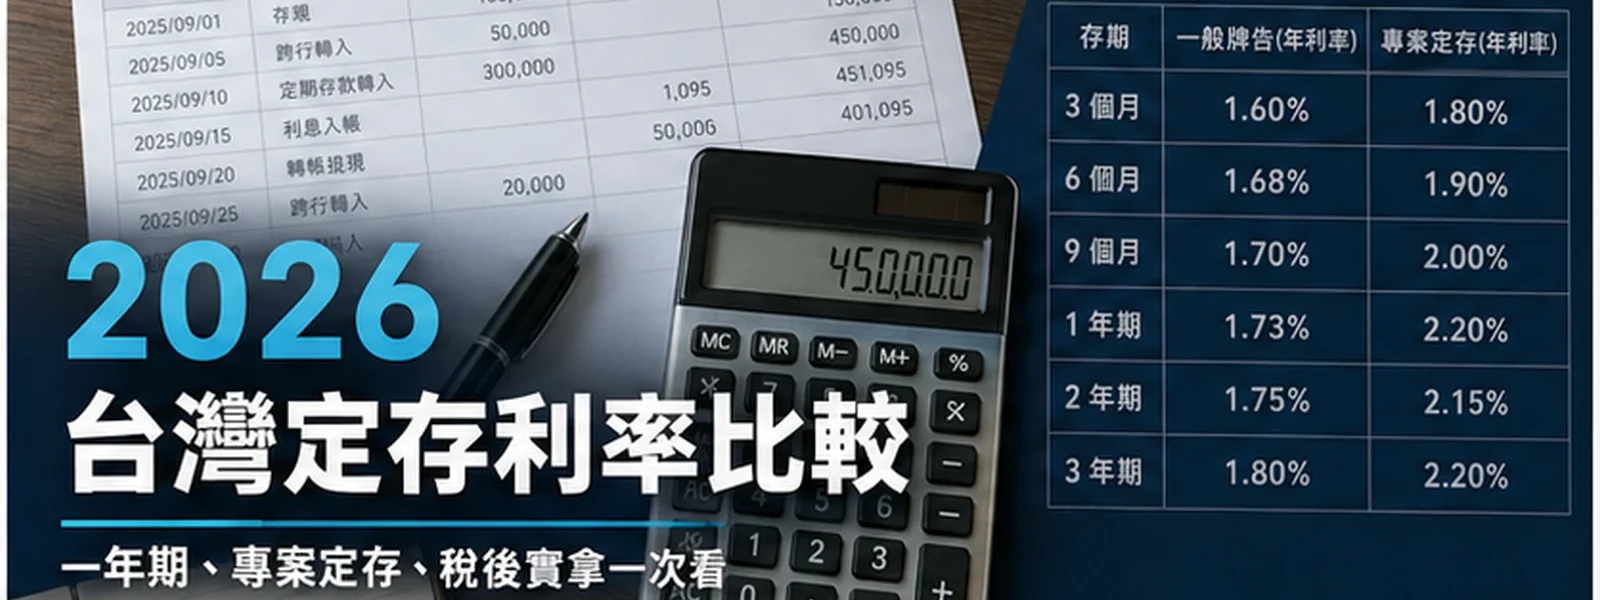

2026 台灣定存利率先看這張表
如果只要一個快答案,2026 年台幣一年期一般牌告定存大多落在 1.68% 到 1.81% 附近,專案定存常見會拉到 1.8% 到 2.2%,但通常有金額上限、任務、期限或新資金條件。讀定存利率,先分清楚「一般牌告」和「專案利率」,再算稅後實拿。
我看這類表最怕一件事:第一名看起來很香,點進去才發現只能放 5 萬、只收新戶、還要綁任務。那種高利率不是不能用,但不能拿來代表全部現金部位。
| 比較項目 | 2026 常見區間 | 適合怎麼看 |
|---|---|---|
| 一年期一般牌告 | 約 1.68% 到 1.81% | 適合放主要現金部位,穩定但不一定最高 |
| 6 個月一般牌告 | 約 1.43% 到 1.48% | 保留半年後重定價彈性 |
| 專案定存 | 約 1.8% 到 2.2% | 先看上限、任務、截止日、是否新資金 |
| 高利活存 | 通常有級距與任務 | 適合緊急預備金,不一定適合大額長放 |
本文的利率區間是依 2026 年 4 月底公開銀行牌告與 SERP 研究整理,實際承作前仍要回銀行公告頁確認。利率每天都可能改,我會把判斷方法寫清楚,避免讀者只追一個會過期的排名。
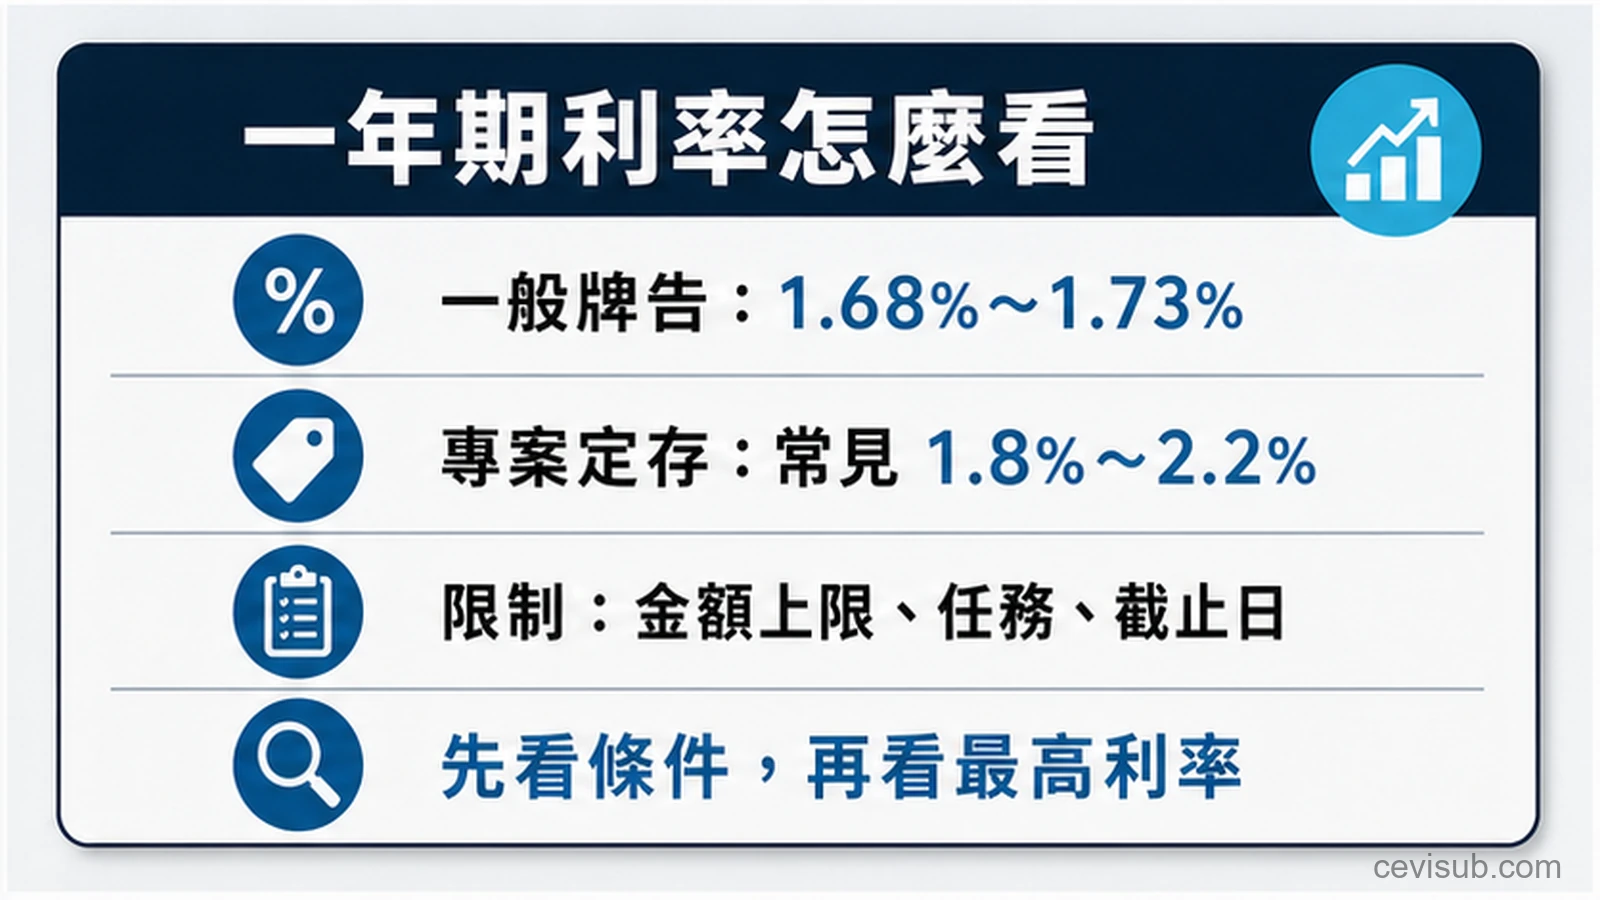
一年期定存利率怎麼看
一年期定存利率要分三層看:第一層是銀行牌告利率,第二層是專案定存利率,第三層才是你真的放得進去的可用利率。一般牌告比較像基準,專案利率比較像活動價。
以台幣一年期來說,很多大型銀行的牌告數字差距不大,真正拉開差距的是數位帳戶、網銀專案、新資金專案或薪轉戶專案。問題是,這些專案通常不是「任何人、任何金額、任何時間」都能用。
所以比較表不要只排「最高利率」。更實用的排序是:先看你的本金能不能完整放入,再看天期是否符合現金計畫,最後才比較利率。100 萬要放一年,某個 2.2% 專案如果上限只有 10 萬,剩下 90 萬仍要回到一般牌告或其他工具。
如果只想看官方牌告,可從 台灣銀行台幣牌告利率 當基準頁開始,再對照你實際會承作的銀行公告。
專案定存高利率的限制
專案定存的利率比較高,常見代價是條件比較多。金額上限、任務、截止日、新資金認定、是否限定數位通路,這些都會影響實拿結果。
我自己的檢查順序很固定:先看能放多少,再看要放多久,接著看任務成本,最後才看最高利率。假設 2.1% 專案只讓你放 10 萬,1.8% 一般定存可以放 100 萬,兩者不是同一個決策。
| 限制 | 你要問的問題 | 為什麼重要 |
|---|---|---|
| 金額上限 | 最高利率能套用多少本金 | 決定整筆資金的加權利率 |
| 新資金 | 舊存款轉入是否符合資格 | 不符合就不能拿專案利率 |
| 任務條件 | 是否要刷卡、薪轉、扣款或開戶 | 任務成本可能吃掉利差 |
| 活動截止 | 到期後是否能續存同利率 | 影響長期現金規劃 |
| 提前解約 | 利息是否打折或改活存計算 | 影響緊急用錢時的損失 |
如果資金不大,專案定存值得逐項比;如果是大額現金,先求可承作與可管理,再追利率。這是很多排名表不會直接講的地方。
100 萬定存一年稅後實拿多少
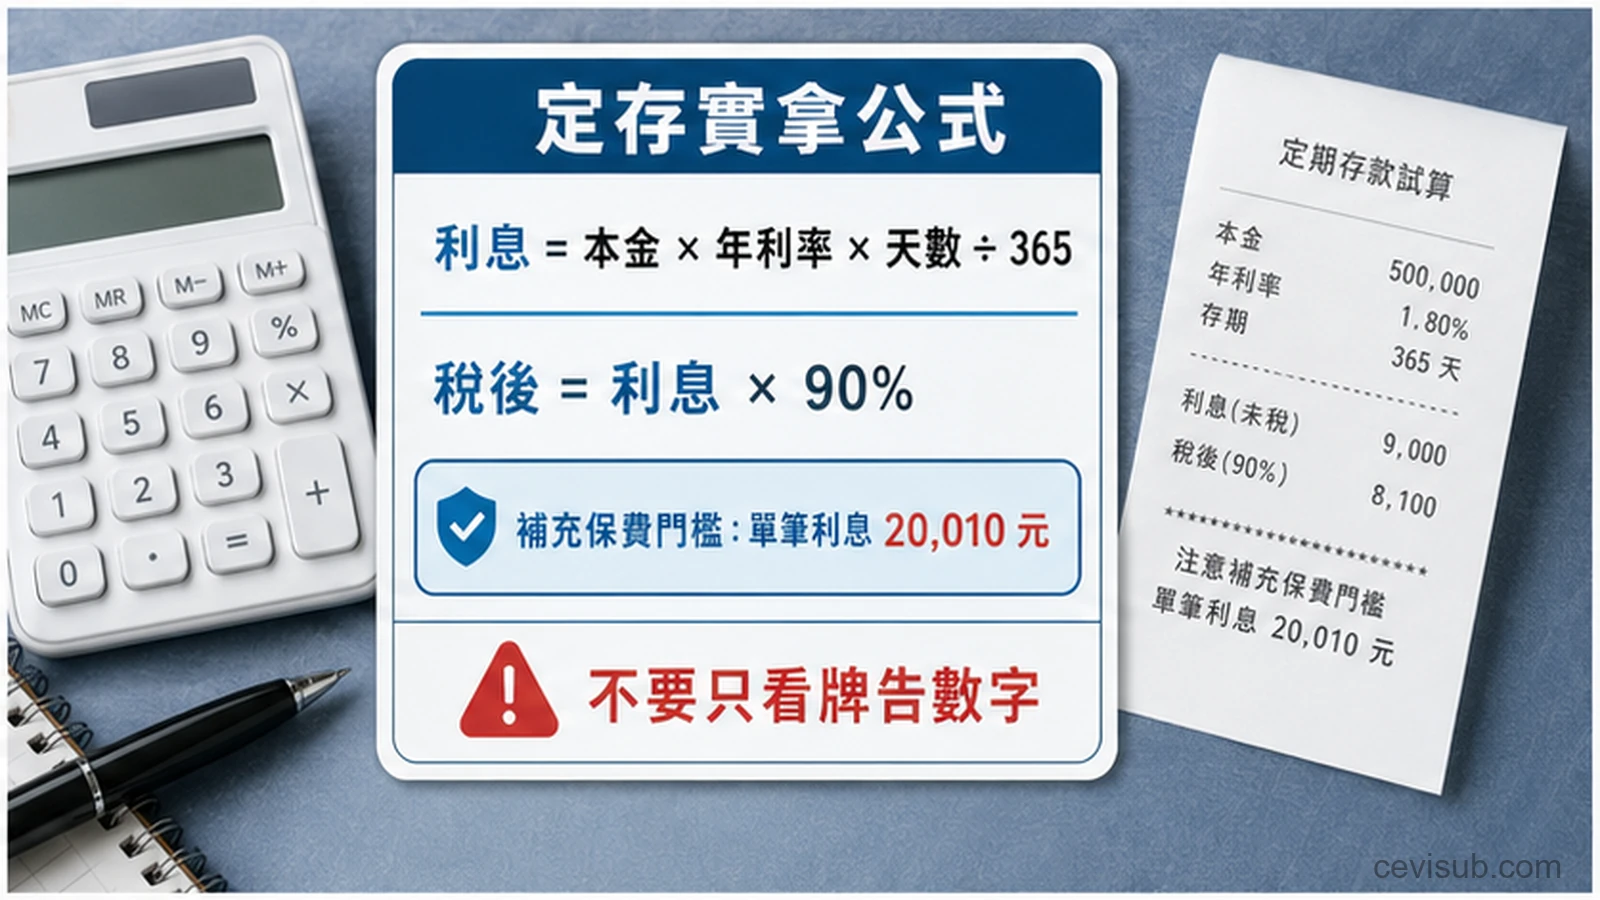
定存利息可以先用一個簡單公式估算:利息 = 本金 × 年利率 × 天數 ÷ 365。台灣利息所得通常會先扣繳 10%,所以粗估稅後可用 利息 × 90% 來看現金入帳。
假設本金 100 萬,放一年 365 天,年利率 1.8%,稅前利息約 18,000 元,扣繳 10% 後約 16,200 元。若利率 2.0%,稅前約 20,000 元,稅後約 18,000 元。這兩個數字看起來差 0.2%,但一年實拿差約 1,800 元。
| 本金 | 年利率 | 一年稅前利息 | 扣繳 10% 後約 |
|---|---|---|---|
| 100,000 元 | 1.8% | 1,800 元 | 1,620 元 |
| 500,000 元 | 1.8% | 9,000 元 | 8,100 元 |
| 1,000,000 元 | 1.8% | 18,000 元 | 16,200 元 |
| 1,000,000 元 | 2.0% | 20,000 元 | 18,000 元 |
| 1,000,000 元 | 2.1% | 21,000 元 | 18,900 元 |
補充保費要另外注意。依健保署說明,利息所得若單筆給付達門檻,可能涉及補充保費,門檻細節以 健保署補充保費規則 為準。實務上,大額資金常會用拆單、分天期或分銀行來降低單筆入帳過大的問題,但這不是節稅保證,只是現金流管理。
我不會把 20,010 元當成唯一決策點。利率、天期、提前解約、銀行穩定性、管理麻煩都要一起看。多拿幾百元,但要開三個戶頭、做四個任務,對很多人不划算。
固定利率、機動利率怎麼選
固定利率適合想鎖住一段時間的人,機動利率適合願意承受銀行調整利率的人。當市場利率有下降風險,固定利率比較直覺;當你認為還有升息或調升牌告的可能,機動利率才比較有彈性。
2026 年的台灣定存,不該只看銀行活動。央行利率環境也會影響銀行牌告,讀者可以用 中央銀行利率資料 觀察基準方向。這不是叫你預測利率,而是避免在利率方向明顯變動時,把全部現金鎖太久。
我的看法比較保守:如果你只是放緊急預備金,不要為了 0.1% 到 0.2% 把流動性鎖死。如果你是已經確定 12 個月不會用的資金,才適合認真比一年期固定利率。
3 個月、6 個月、一年期怎麼搭配
天期不是越長越好。3 個月適合等利率變化,6 個月兼顧彈性,一年期適合鎖定確定不用的現金。真正穩的做法,是把大額資金拆成不同到期日。
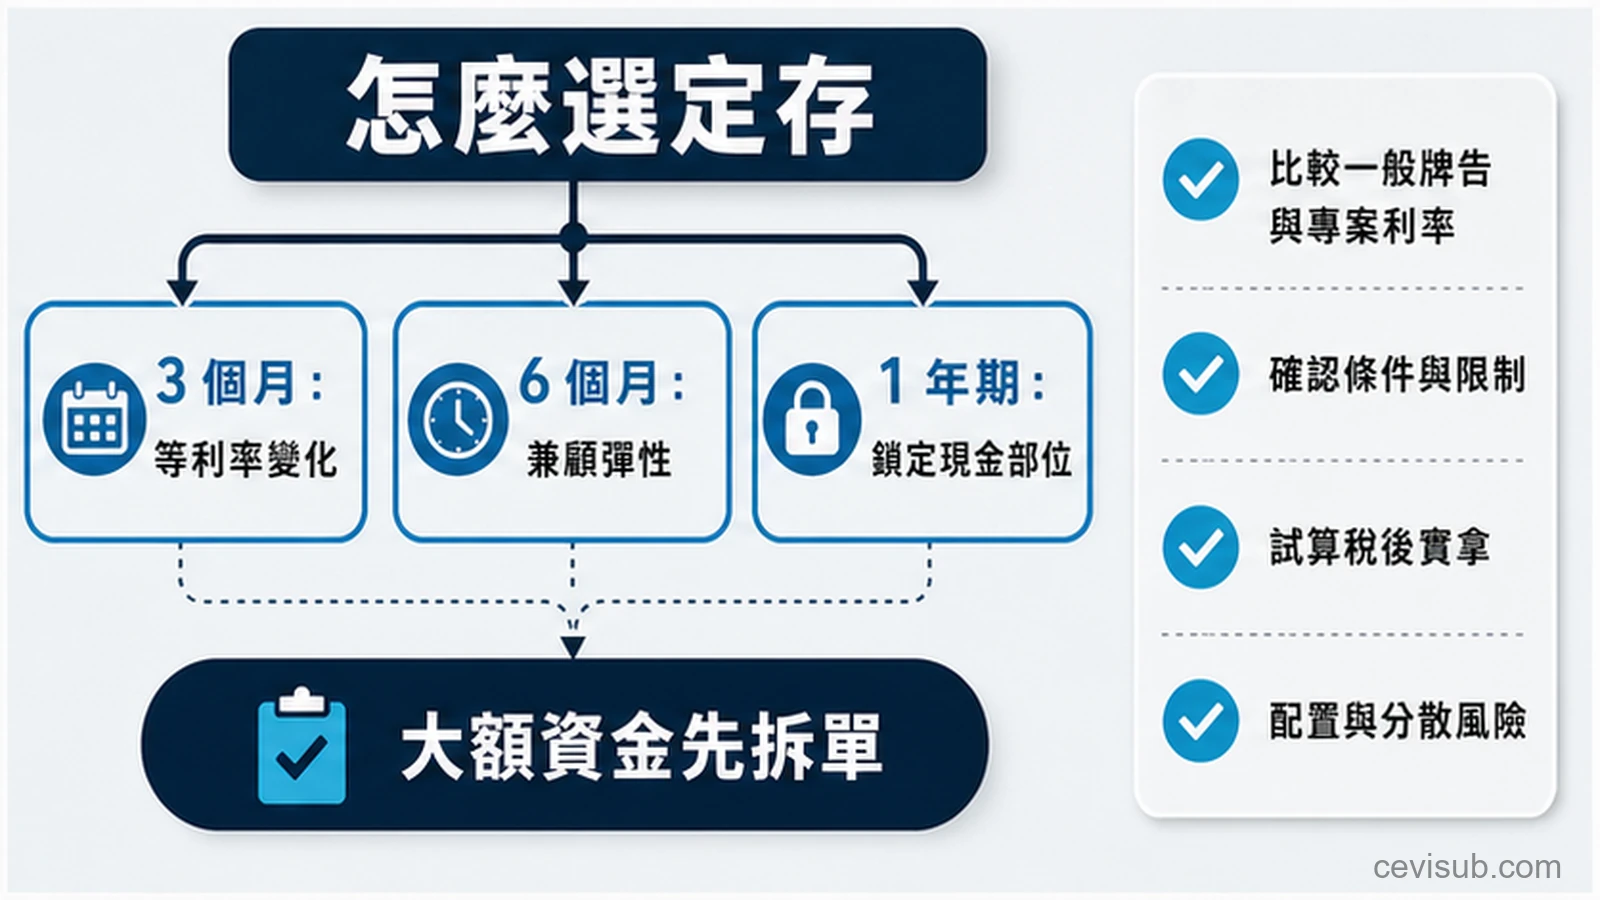
舉例來說,100 萬現金可以分成三份:20 萬保留活存或短期定存,40 萬放 6 個月,40 萬放一年期。這樣做的利率不一定最高,但到期節奏比較好管,也比較不會在需要用錢時被迫提前解約。
如果你每月都有固定支出,定存不要做得太滿。利率多 0.2%,但中途解約被打折,最後未必比較好。這種小地方,比排行榜第一名更影響實拿。
定存、活存、貨幣市場基金怎麼分工
定存適合放「確定一段時間不用」的錢,高利活存適合放「可能隨時要用」的錢,貨幣市場基金則是介於兩者之間的現金管理工具。三者不是互相取代,而是分工。
如果你還在比較不同銀行活存利率,可以看站內的 2026 台灣銀行活存利率比較。如果想追逐目前最高的定存活動,再看 哪間銀行定存利息高 這類支援頁會更有效率。
至於不想鎖定天期、又能接受淨值波動和商品規則的人,可以延伸讀 貨幣市場基金 vs 定存。那一頁的角色不同,不應該和本篇互相搶「台灣定存利率」這個主詞。
更新利率時要查哪裡
定存利率最容易過期,所以查資料時要回到銀行官方頁。比較網站可以幫你縮小範圍,但真正承作前,至少要查三件事:牌告利率、專案條件、提前解約規則。
- 先用官方牌告頁確認一般 3 個月、6 個月、一年期利率。
- 再看專案頁是否限定新資金、薪轉戶、數位帳戶或指定通路。
- 最後用本金乘年利率算稅前,再扣掉 10% 扣繳估稅後。
- 若單筆利息可能接近 20,010 元,另查補充保費規則。
- 如果全年利息所得很高,再讀 利息所得超過 27 萬怎麼課稅,避免把扣繳和綜所稅混在一起。
這篇會保留現在的 slug,先做內容與圖片更新。另一篇 2026 台灣定存利率比較 後續應該改成更窄的活動追蹤或最高利率支援頁,避免兩篇同時搶同一個查詢。
2026 台灣定存利率常見問題
2026 台灣一年期定存利率大約多少?
一般一年期台幣牌告利率多落在約 1.68% 到 1.81% 附近,專案定存常見可到 1.8% 到 2.2%。但專案利率通常有金額上限、任務、截止日或新資金條件,承作前要看銀行公告。
定存利率最高的銀行一定最划算嗎?
不一定。最高利率如果只適用小額本金,或需要額外任務,整筆資金的加權利率可能不高。應先看可放金額、天期、任務成本,再比較利率。
100 萬定存一年 1.8% 稅後大約拿多少?
100 萬放一年,年利率 1.8%,稅前利息約 18,000 元。若先以 10% 扣繳粗估,稅後約 16,200 元。實際入帳仍以銀行計息天數與扣繳方式為準。
定存利息會被扣補充保費嗎?
利息所得若單筆給付達健保署規定門檻,可能涉及補充保費。常被討論的門檻是單筆利息 20,010 元,實際規則與例外仍要以健保署公告為準。
固定利率和機動利率哪個好?
如果你想鎖住一段時間的收益,固定利率比較直覺。如果你願意接受銀行調整利率,或認為未來牌告可能提高,機動利率才有彈性。緊急預備金不宜為了小利差鎖太久。
3 個月、6 個月、一年期定存怎麼選?
3 個月適合等利率變化,6 個月適合兼顧彈性,一年期適合確定不會用的現金。大額資金可以拆成不同天期,減少提前解約與單筆入帳過大的問題。
專案定存要注意哪些條件?
至少要看金額上限、最低承作金額、是否限定新資金、是否要指定通路、是否要薪轉或扣款任務、活動截止日,以及提前解約時利息怎麼計算。
高利活存可以取代定存嗎?
高利活存適合放可能隨時要用的錢,但常有級距、任務或上限。定存適合放確定一段時間不用的錢。兩者可以搭配,不必只選一種。
利率表多久要重新確認一次?
承作前一定要重新確認。一般牌告可能隨銀行調整,專案定存更常因額滿、截止或條件變動而失效。比較網站只能當篩選,最後以銀行官方公告為準。
作者觀點:定存是現金管理,不是投資績效比賽。我會先確認這筆錢多久不能動,再看利率。若為了多 0.1% 多開兩個帳戶、做一堆任務,通常不是一般家庭最省心的做法。