
貨幣型基金是什麼?為什麼它是 2026 年最穩健的「資金避風港」?
多數人以為定存利率跟貨幣基金差不多。2026年台幣貨幣基金年化仍有1.5%-2%,贏定存0.5個百分點。5檔主流基金的完整收益率與費用率比較如下。做這行十五年,太多人把錢鎖在定存裡,急用時才發現解約利息被打八折,划不來。
貨幣型基金主要投資於短期貨幣市場工具,包括國庫券、商業本票(CP)、銀行本票(BA)及附買回協議(RP),這些資產的到期日通常不超過一年,因此提供極高的流動性與穩定的淨值表現。依據中華民國證券投資信託暨顧問商業同業公會(SITCA)的分類,貨幣型基金屬於貨幣市場基金,其淨值波動極小,通常每日僅在0.01%以內,等同於現金的流動性與穩定性。
為什麼淨值能維持極度穩定?
關鍵在於「攤銷成本法」的會計評價機制。這種方法讓基金以取得成本加上應計利息來計算淨值,而非按市價每日重估,因此能有效平滑短期利率波動。同時,法規要求投資標的的加權平均到期日通常不得超過60至90天,大幅降低利率風險。舉例來說,若您投入100萬元,單日淨值波動0.01%,實際影響僅約100元,幾乎可以忽略,這正是貨幣型基金被視為「類現金」資產的原因。
流動性階梯:資金配置的穩健基石
在2026年股市高檔震盪、數位高利活存額度縮減的環境下,我們建議採用「流動性階梯」模型來管理資金。最底層正是貨幣型基金,提供每日申贖、近乎現金的流動性,適合作為短期資金的避風港;中間層可配置數位銀行的高利活存,追求稍高收益;上層則為定期存款或短期債券,用於長期鎖定利率。這種分層配置,既能應對不確定的用錢時機,又能兼顧收益性。
想像一位波段交易者等待股市回檔時,將閒錢放入貨幣型基金,不僅保有本金完整,還能賺取微薄收益(通常高於銀行活存),遠勝於將資金閒置。相較於傳統定存,它無綁約壓力,特別適合用錢時機不確定的族群。
在了解貨幣型基金的穩定機制後,我們進一步與銀行定存進行實際比較,看看哪種工具更符合您的資金需求。
貨幣型基金 vs. 銀行定存:一張表看懂誰更適合你
許多保守儲蓄族習慣定存,但往往忽略提前解約所帶來的隱形成本。貨幣型基金無綁約限制,隨時可贖回且不傷本金,對於資金調度需求較高的族群更為靈活。
台灣實例:定存提前解約的隱形成本
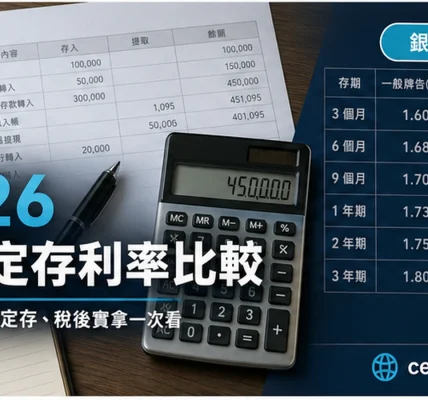
以台灣銀行一年期定存為例,假設年利率1.6%,您存入50萬元。若僅3個月後因急需用錢而提前解約,根據銀行規定,利息將按「實存期間」對應利率打八折計算。實存3個月對應利率約為0.4%(1.6%÷4),打八折後為0.32%,則3個月利息僅約400元;若未解約,3個月應得利息約2,000元,隱形損失高達1,600元。反觀貨幣型基金,年收益率約1.8%,且無解約限制,資金可隨時動用,完全避免此類損失。
以下多維度對比,參考台灣主流銀行如台灣銀行、國泰世華2025年數據:
- 收益率:貨幣型基金7日年化約1.5-2%(視市場),定存1年期約1.2-1.8%,但貨幣基金因每日計息,複利效應更強。
- 流動性:貨幣型基金申購後T+1個工作日贖回到帳;定存若提前解約,利息將按實存期間利率打八折計算,甚至可能損失本金的機會成本。
- 門檻:貨幣型基金最低1,000元起跳,定存多需10萬元以上。
- 起息點:貨幣基金申購當日即起息計算,定存則需滿期後才開始計息。
台幣貨幣市場基金 2026 年化收益率速查表
挑基金跟挑兵器一樣,先看數據再出手,這張表就是起手式。以下根據SITCA公開資料估算2026年主流台幣貨幣市場基金表現,收益率會隨市場利率浮動,非保證報酬。
| 基金名稱 | 2026年化收益率估計 | 經理費+保管費 | 最低申購金額 |
|---|---|---|---|
| 台新1699貨幣市場基金 | 1.7%-2.0% | 0.09% | 1,000元起(基富通) |
| 群益安穩貨幣市場基金 | 1.6%-1.9% | 0.12% | 1,000元起(基富通) |
| 元大得利貨幣市場基金 | 1.5%-1.8% | 0.10% | 1,000元起(基富通) |
| 復華貨幣市場基金 | 1.6%-1.9% | 0.15% | 1,000元起(基富通) |
| 富邦吉祥貨幣市場基金 | 1.5%-1.8% | 0.135% | 1,000元起(基富通) |
| 野村貨幣市場基金 | 1.5%-1.7% | 0.04% | 1,000元起(基富通) |
| 第一金台灣貨幣市場基金 | 1.5%-1.8% | 0.09% | 1,000元起(基富通) |
注意:貨幣型基金仍有損失可能,極端市場可能暫停贖回。以上收益率為預估值,實際報酬依市場變動。
結論:若您的資金可能中途動用,貨幣型基金明顯勝出;若為純長期鎖定且不動用,定存的複利效應略優。但2026年數位帳戶高利活存額度縮減後,貨幣型基金已成為新的平衡點,兼具流動性與收益。若想進一步了解國債等低風險工具的風險收益特性,可參考國債與貨幣型基金的風險與收益比較。
在釐清定存與貨幣基金的差異後,2026年的稅務規劃成為高資產族群必須關注的課題。
2026 台灣稅務全攻略:貨幣型基金如何幫你省下二代健保費?
高資產族群在理財時最重視稅負效率。貨幣型基金的配息屬於「分離課稅」,稅率為10%扣繳,且不併入綜合所得總額計算,因此不會觸發累進稅率,對高所得者尤其有利。高資產客戶最常忽略的就是二代健保這條,利息超過兩萬就被咬一口,提前算好本金門檻才能閃。
關鍵差異在於境內與境外貨幣基金的稅務處理:
- 境內貨幣基金:收益視為「短期票券利息所得」,適用10%分離課稅,扣繳後通常不併入綜合所得稅。但全年利息收入若超過2萬元,將觸發二代健保補充保費(2026年起徵點維持2萬元,費率2.11%)。此外,此收益不計入27萬元的儲蓄投資特別扣除額。
- 境外貨幣基金:收益屬於境外所得,2026年基本所得額(含境外所得)免稅額度為750萬元。若全年總所得未超過此門檻,通常無需課稅,但贖回時需主動申報,法律追索權相對較弱。
2026年實戰節稅決策樹
您可以依以下流程選擇:先估算全年預期利息收入。若預期超過2萬元,境內貨幣基金因10%分離課稅且不併綜所,通常較為優惠;若預期利息低於2萬元,則可考慮境外貨幣基金,利用750萬元的基本所得額免稅門檻,進一步降低稅負。但需注意境外基金的申報義務與流動性風險。
本金與二代健保門檻速查
以常見的1.8%年收益率為例,觸發二代健保補充保費的門檻約為:200,000 ÷ 0.018 ≈ 1,111,111元。也就是說,投入本金約111萬元以上,全年利息便可能超過2萬元,需額外繳納2.11%的補充保費。透過分散持有或搭配數位帳戶,可有效避免單一觸發。
實戰試算:投入500萬元,年收益2%,約10萬元。境內扣繳10%稅後為9萬元;若您的綜合所得稅級距低於12%,節稅效果明顯。即使觸發二代健保補充保費(約2,000元),總稅負仍遠低於將利息全數併入綜所計算的邊際稅率。對比純定存利息全數併入綜所,高資產族群可省下更多稅金。這種收益計算方式與現金殖利率如何提升小資族的收益的概念相通,有助於規劃現金流。
參考金管會最新稅務規定,建議搭配數位帳戶分散持有,避免單一帳戶利息集中觸發門檻。在掌握稅務優勢後,下一步是學會如何挑選優質的貨幣型基金。
如何挑選優質貨幣型基金?三大關鍵指標解析
股市波段交易者需要快速配置資金,挑選貨幣型基金時,規模是首要考量。規模逾百億元者,流動性佳,即使在市場極端波動時也不易發生贖回延遲。
為什麼「規模」是指標?
大型基金(規模>200億元)通常能分散投資於多家銀行的存款或短期票券,降低集中度風險。反觀小型基金(規模<50億元),可能將較高比例資金集中於單一金融機構,一旦該機構出現問題,將直接衝擊基金資產。2023年美國矽谷銀行(SVB)倒閉事件便是深刻教訓:過度集中於單一銀行的存款,即使標的本身風險低,也可能因機構危機而導致流動性中斷。因此,選擇規模龐大、投資標的多元的基金,是保障資金安全的重要原則。規模不到五十億的基金,連看都不看,集中度風險太高,2023年SVB就是血淋淋的例子。
三大關鍵指標:
- 基金規模:優先選擇規模200億元以上,以降低信用風險與流動性溢價損失。
- 費用率:經理費加保管費合計應低於0.3%,長期持有才能避免費用侵蝕收益。例如費用率0.2%,一年100萬元本金將被侵蝕2,000元。
- 7日年化收益率與信用評等:收益率穩定在1.5%以上為佳,標的信用評等應在AA級或以上,避開高收益但高風險的商業本票。
各平台申購截止時間速查卡
規模是安全指標,但截止時間直接影響資金起息日,後者是多數初次買家不知道的實務陷阱。截止時間這種細節,新手通常忽略,但老手都知道差一小時就是差一天起息。
| 平台 | 申購截止時間 | 起息日 |
|---|---|---|
| 基富通 | 15:00前 | 當日起息 |
| 鉅亨買基金 | 15:00前 | 當日起息 |
| 傳統銀行臨櫃 | 各分行不同,多為15:30 | 依各分行規定 |
規模遠比短期績效重要,因為貨幣型基金的本質是避險與流動性,而非追求高回報。查詢鉅亨基金平台或SITCA,每季報告會揭露持倉明細,確認基金無過度集中於單一銀行存款。學會篩選後,我們進一步了解在台灣如何實際購買與贖回。
實戰操作指南:在台灣如何購買與贖回?
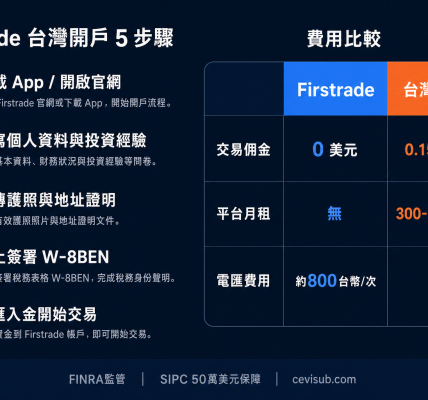
保守族群與交易者入手貨幣型基金相當簡單,從專業基金平台起步是首選。多數貨幣型基金申購手續費為0%,遠優於銀行通路。
台灣購買管道深度比對
以下比較主要平台特性:
| 平台 | 申購手續費 | 贖回速度 | 申購截止時間 |
|---|---|---|---|
| 基富通 | 0% | T+1個工作日(通常隔日10:00前入帳) | 約15:00 |
| 鉅亨買基金App | 0% | T+1至T+2 | 約15:00 |
| 傳統銀行(如國泰世華) | 約0.5% | T+2個工作日 | 各銀行不一,通常較早 |
操作步驟:
- 開戶:透過基富通或鉅亨網,線上約5分鐘完成,使用自然人憑證或金融憑證即可。
- 申購:轉帳入金,T+0計算淨值日期即起息,最低金額1,000元。
- 贖回:T+1或T+2個工作日到帳,視平台而定(如基富通多為T+1)。銀行通路速度較慢,且可能收取手續費。
重要規則:為享受當日計息,申購需在平台截止時間(通常為下午3-4點)前完成。避開月底淨值日,可確保資金效率。
隱形風險:在極端市場流動性危機時,基金可能暫停贖回。因此,選擇規模大、有SITCA追索保障的基金至關重要。透過貨幣型基金建立穩健的現金流基礎,是財務規劃的第一步,詳細方法請見打造類似貨幣型基金的穩健現金流。
貨幣型基金會虧錢嗎?
風險極低,但損失可能性不等於零。淨值波動通常小於0.01%,資本利得近乎無,但存在利率風險:若市場利率上升,舊標的的市場價值可能微幅下降。信用風險則靠高評等標的(如AA級)控制。歷史紀錄顯示,台灣境內貨幣基金尚未發生過導致本金大幅虧損的系統性違約事件,適合短期資金停泊,而非長期增值。
貨幣型基金排名哪裡看?
可至SITCA官網或基富通平台查詢,每週更新7日年化收益率與規模排名,提供客觀比較依據。
跟 ETF (如 0050) 相比哪個好?
兩者用途截然不同。貨幣型基金以保本與流動性為核心,適合避險或等待進場時機;0050追蹤台股指數,波動大,長期年化8-10%但可能短期虧損20%以上。建議將貨幣型基金作為資金金字塔的底層,上層配置ETF等成長資產。波段操作時,空窗期放貨幣型基金,進場時再轉換。
2026 年利率調降對貨幣基金有什麼影響?
市場普遍預測2026年可能進入降息循環,貨幣型基金的收益率將隨之下降,但仍會高於銀行活存。此時,更應選擇規模大、標的分散的基金,以維持穩定。在流動性階梯模型中,貨幣型基金作為底層,即使收益率降低,其隨時變現的特性仍是資金避風港的首選,幫助您在利率下行期保持彈性。
贖回要多久錢才會入帳?
境內基金通常為T+1或T+2個工作日。使用基富通等平台,多數情況次日(T+1)即可入帳。建議避開月底或季末淨值計算日,以確保最快速度到帳。
有配息嗎?還是累積在淨值裡?
多數貨幣型基金採用「每日配息、累積淨值」方式,將收益直接反映在淨值成長中,無需手動領息。少數基金提供「月配息」選擇,可依需求選購。詳細內容請參閱基金公開說明書。
境內基金配息要繳稅嗎?
需要。境內貨幣基金配息屬於「分離課稅」,由基金公司扣繳10%稅款,且不併入綜合所得總額,也不計入27萬元的儲蓄投資特別扣除額。全年利息若超過2萬元,另需繳納2.11%的二代健保補充保費。對高所得者而言,此稅制仍優於定存利息全數併綜所計算。
小資族幾千塊也能買嗎?
完全可以。貨幣型基金申購門檻低,許多平台只要1,000元即可起購,且無需負擔手續費,非常適合小資族將閒錢進行靈活配置,賺取比活存更高的收益。