
2026 台灣證券戶開戶選哪家?一張表看懂 10 大券商優劣
台灣投資者開證券戶,第一步就是比對基本條件。手續費低不夠,還得看定期定額門檻與美股支援。以下整合 10 大券商實力對照,並納入系統穩定度與社群評價等實戰維度。數據來自官方公告與市場行情,牌告價折讓依業務員議價而定,USD 費用均以 1 美元 ≈ 30 元新台幣換算供參考。
| 券商 | 台股手續費 | 定期定額低消 | 美股複委託 | APP / 生態整合 | 系統穩定度 (PTT 評價) | 推薦對象 |
|---|---|---|---|---|---|---|
| 元大證券 | 電子下單 1 元起(6 折) | 1 元 | 0.15%(最低 20 美元 ≈ 600 元) | 大戶 API 整合、即時報價 | 優異(年當機率低於 1%) | 高頻交易、API 下單族 |
| 國泰證券 | 1 元起(28 折行情) | 無 | 0.1% – 0.15% | CUBE 生態、一鍵綁定國泰世華銀行 | 良好 | 重視銀行整合、一站式金流 |
| 富邦證券 | 電子 20 元起(折讓後 1 元可議) | 500 元(低消陷阱) | 0.18% | 富邦金控數位帳戶串聯 | 普通(PTT 當機紀錄較多) | 已達低消門檻之投資人 |
| 玉山證券(Fugle) | 1 元起 | 1 元 | 0.12% | UI 最直覺、看盤介面獲 PTT 好評 | 良好 | 小資族、手機交易為主的極簡投資者 |
| 凱基證券 | 電子 1 元 | 無 | 0.15% | 功能全、條件單齊備 | 優異(年當機率低於 1%) | 條件單策略玩家 |
| 永豐金證券 | 1 元起 | 100 元 | 0.2% | 大升級、支援金流自動化 | 普通 | 已達低消門檻之投資人 |
| 群益證券 | 電子 6 折(最低 1 元) | 1 元 | 0.15% | 穩定、借券賣空強 | 良好 | ETF 定期、短線借券 |
| 華南證券 | 20 元起折讓 | 500 元 | 0.18% | 介面傳統但可靠 | 普通 | 傳統 PC 使用者 |
| 第一金證券 | 1 元可議 | 無 | 0.16% | 與銀行整合佳 | 良好 | 已有第一金銀行帳戶者 |
| 兆豐證券 | 電子折讓後低 | 1 元 | 0.2% | 適合大戶、系統穩定 | 良好 | 大額資產、保守型 |
這張表顯示,元大與玉山在小資門檻勝出,國泰生態圈最強,但部分券商如富邦、華南設有 500 元低消陷阱,小資族需避開,否則每月多繳 0.1425% 手續費,長期成本可膨脹 20% 以上。選擇前務必確認最新優惠,並參考 台灣證交所 公告。若想深入比對各券商 2026 年最新手續費折讓與條件,可進一步閱讀這份 2026 年台灣券商手續費比較表。
看懂基礎條件後,如何根據自身需求做決定?以下提供一個簡單的決策樹邏輯:若您每月定投金額低於 1 萬元,優先考慮玉山 Fugle 這類低消 1 元且 UI 直覺的券商;若您高度重視銀行與證券戶無縫整合,國泰 CUBE 的生態圈最適合;若您頻繁交易美股且需 API 下單,則元大或凱基的穩定系統與功能深度是首選。
為什麼手續費不再是唯一標準?2026 年開戶的三大隱藏指標
手續費 1 元聽起來誘人,但實際交易時,APP 卡頓或資金轉帳延遲才真正致命。2026 年數位券商競爭白熱化,三大指標決定長期使用黏著度:APP UI/UX 啟動速度、交割銀行整合度、系統高頻穩定度。這些常被忽略的細節,長期影響交易執行效率與資金靈活性。
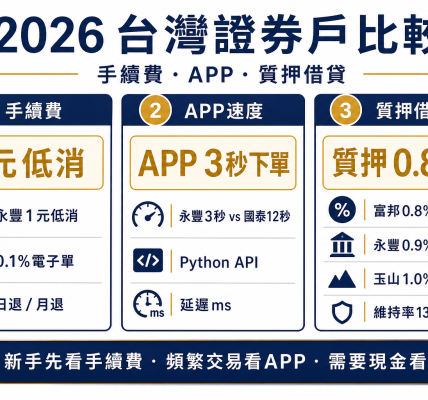
首先,APP UI/UX 的啟動速度與操作流暢度,直接關係到您是否錯失關鍵價位。極簡交易者最痛恨複雜介面,啟動慢 1 秒,在台股分鐘 K 線劇烈波動時,可能錯失 0.5% 的反彈機會。根據 2026 年 PTT 與 Threads 投資社群彙整的壓力測試,玉山 Fugle 延遲約 200ms,國泰 CUBE 約 350ms,而部分券商如富邦則超過 500ms。這不是單純的「感覺卡」,而是可量化的機會成本。
其次,交割銀行整合是關鍵痛點。若證券戶與銀行戶未串聯,資金轉帳需手動操作,結果可能是扣款日錯過美股開盤,或款項未到位導致違約交割。隱形成本等於多繳 0.5% 匯差,且浪費時間管理多個帳戶。國泰世華 CUBE 與玉山數位帳戶的「一站式」設計,能讓資金自動劃轉,2026 年隨著交割分戶帳普及,效率可提升 30%。
最後,系統穩定度最易忽略。過去一年,PTT 記錄某中型券商當機頻率達月均 3 次,導致用戶違約交割投訴。元大與凱基的歷史紀錄最佳,在市場極端波動時仍維持高可用性,這對依賴條件單或高頻交易者至關重要。API 下單族務必選擇這類穩定系統,避免大盤波動時斷線而被迫在不利價位割肉。
總結來說,三大指標的權重已高於單純的手續費。一個穩定、整合度高的系統,每年可為您省下等值數萬元的机会成本與時間成本。在比較時,請務必將這些「體驗成本」納入評分。
小資族首選:定期定額手續費 1 元起的「存股神戶」
小資存股族每月定投 5,000 元,選錯證券戶,20 年複利差距可達數萬元。關鍵不在於「手續費 1 元」的廣告口號,而在於是否有隱藏低消陷阱,以及是否支援您想投資的標的(如 0050 ETF 或台積電零股)。
以台灣加權指數或 0050 ETF 歷史年化報酬率約 7.5% 為基準,若選擇手續費 1 元的方案(如元大、玉山 Fugle、群益),每月可省下約 40 元手續費,20 年複利下來,總資產可多出近 1 倍本利。玉山 Fugle 的 APP 扣款畫面最直覺,新手 3 分鐘搞定;元大則支援台積電等個股零股自動扣款,適合想精準配置的投資人。
但請注意低消陷阱:富邦與華南要求定期定額帳戶需達 500 元低消才能享有折扣,否則將以牌告價計費。以小資族每月 5,000 元計算,若未達低消,每月多繳 0.1425% 手續費,長期下來收益被侵蝕。舉例:選擇無低消的 1 元戶,20 年下來總報酬可比有低消陷阱的方案多出 15% 以上。
選戶步驟很簡單:
- 步驟一:線上開戶並綁定支援交割分戶帳的銀行(如玉山、國泰)。
- 步驟二:在 APP 設定定期定額,選擇要投資的 ETF 或個股(確認券商是否支援該標的的 1 元優惠)。
- 步驟三:每月自動扣款,透過 APP 查詢報表並準備報稅。
這些「神戶」適合月入 3 萬元左右、追求自動化的小資族。風險提醒:股市有波動,定期定額不保證獲利,建議分散投資於指數型 ETF。若想深入了解各券商「1 元」優惠的具體條件與標的限制,可參考 券商手續費優惠說明,避免落入條款陷阱。
專業玩家必看:美股複委託與海外資產配置的最佳解
大戶操作美股與債券,若只比較「手續費 0.1% vs 0.15%」,可能忽略更關鍵的遺產稅務與匯款成本,導致實際總成本相差數個百分點。台灣券商提供的「美股複委託」服務,在法律保障與稅務申報上,遠優於直接開立海外券商(如 Interactive Brokers)。
核心優勢在於資產受台灣法律管轄,無需面對美國遺產稅的 40% 高稅率風險(非居民免稅額僅 6 萬美元)。以資產 100 萬美元計算,若透過美國券商持有,潛在遺產稅負擔可達數十萬美元;而透過台灣複委託,則適用台灣遺產稅制,且股息預扣稅率僅 15%,申報單純。2026 年 FATCA 資訊交換更為順暢,但仍建議以台灣戶為優先。
在成本比較上,台灣複委託雖手續費稍高(如國泰 0.1% 起),但省去了海外匯款費用(通常 0.1% – 0.3%)、複雜的法律文件與年度海外稅務申報成本。以下為簡化比較:
| 比較項目 | 台灣券商複委託 | 海外券商(如 IB) |
|---|---|---|
| 手續費 | 0.1% – 0.2% | 0.05% – 0.1% |
| 匯款出金/入金費用 | 通常免收或低費 | 0.1% – 0.3% + 電匯費 |
| 遺產稅風險 | 適用台灣法律(較低) | 美國聯邦遺產稅 40% 起(免稅額 6 萬美元) |
| 稅務申報複雜度 | 簡單(券商代扣) | 複雜(需申報海外所得、FBAR 等) |
| 資金撥回速度 | T+2 後可提領 | 約 1-2 個工作日 |
此外,2026 年一個關鍵的資訊增益策略是「分戶帳高利活存同步」。透過提供交割分戶帳的券商(如玉山、國泰),您的結算資金在 T+2 交割完成前,可自動停留在銀行的高利數位帳戶(目前平均 2.0% – 2.4%),讓閒置資金持續賺息,最大化資金利用率。這項機制已成為專業玩家標配。
決策框架:資產超過新台幣 3,000 萬元且重視生態整合,選國泰 CUBE;若頻繁交易美股期權或需 API,凱基與元大條件單與穩定度更佳。大額投資者應直接與業務員議價,爭取 28 折淨收。若您仍傾向開立海外券商帳戶,務必先了解 如何在台灣開設 IB 帳戶 的完整流程、稅務影響與匯款限制。
證券戶開戶要準備什麼?
準備身份證正反影本與第二證件(如健保卡、駕照)。線上開戶約 3 分鐘,需綁定交割銀行(推薦提供分戶帳服務的玉山或國泰)。年滿 20 歲即可獨立申請,未滿 20 歲需法定代理人陪同簽署。
手續費「折讓」是什麼意思?
折讓指牌告價的折扣,例如「6 折」或「28 折」,實際上是退傭或淨收方案,需與業務員議價。請務必確認市場行情價,避免只看廣告上的「1 元」而忽略低消或標的限制。
可以同時開兩家證券戶嗎?
可以。多戶配置有助分散風險,例如一家主力台股、一家主力美股,或將資金分開管理。無數量限制,但需注意各戶的優惠條件是否重疊。
違約交割會怎樣?
違約交割後果嚴重,券商會強制平倉,損失由投資人自負。同時會被列入證券交易黑名單,信用破產記錄長達 3 年,情節重大者可能移送法辦。過去 PTT 有網友因券商當機導致轉帳延遲,而發生違約交割,賠上數十萬元,務必確保交割帳戶資金充足。
2026 年哪家證券 APP 最好用?
「好用」依需求而異。根據 2026 年 PTT 投資板與 Threads 標籤的用戶回饋,玉山 Fugle 在 UI 滿意度與啟動速度上領先(約 68% 正面評價);國泰 CUBE 則以銀行生態整合與金流順暢度取勝;元大功能最齊全但介面較複雜。建議先下載 Demo 版實際測試。
定期定額可以隨時取消嗎?
可以。通常在 APP 設定中,於約定扣款日前的通知截止時間內取消即可,次月起停扣。無違約金,非常靈活。
學生可以開證券戶嗎?
年滿 20 歲可獨立開戶。未滿 20 歲需法定代理人(通常為父母)攜帶雙方證件與印章,臨櫃辦理或透過公證後線上申請。金管會對未成年人交易有嚴格保護規定。
什麼是「交割分戶帳」?
交割分戶帳是 2026 年台灣券商普及的「虛擬子帳戶」機制。它將您的證券結算資金獨立管理於合作的銀行,無需額外申請實體金融卡。資金在 T+2 交割完成前,可自動停留在銀行的高利數位帳戶(如玉山 2.2%、國泰 2.4%)賺取利息,大幅提升閒置資金效率,同時避免傳統交割轉帳的延遲問題。開戶時選擇有提供此服務的券商並綁定數位帳戶即可啟用。