
航運股投資最難的不是找高殖利率,而是判斷貨櫃運費、景氣循環與股價預期的位置。2021 年台股貨櫃三雄最熱的那段時間,我見過不少人看到長榮殖利率衝上兩位數就衝進去。他們的邏輯很直接:「運費這麼高,公司這麼賺,不買要等到什麼時候。」結果隔年 SCFI 從高點跌了七成多,股利快速縮水,股價跟著腰斬。
航運股的陷阱不是新聞,而是時機。很多人買在週期的最後一段,那個時候財務數字最漂亮、殖利率最誘人,但那也是最危險的位置。
這篇文章不會跟你講哪一檔值得買,也不推薦任何券商。我要做的是把航運股投資決策真正需要的幾件事放在一起:全球航運股圖譜(馬士基、中遠海運、長榮、陽明、萬海)、BDI 與 SCFI 指數分工、航運景氣循環四象限、財務指標判讀,以及台灣和香港散戶實際買進的三條路。
全球航運股有哪些:馬士基、中遠、長榮、陽明、萬海不是同一種生意
「航運股」這個詞蓋了太多不同的東西。丹麥的馬士基(A.P. Moller-Maersk)主要做貨櫃,但同時也涉足港口、陸運與物流整合;中遠海運(COSCO Shipping Holdings)是中國國企,主做貨櫃與乾散貨;台灣的長榮(2603)、陽明(2609)、萬海(2615)都是貨櫃航運,但航線配置、船隊規模與財務結構差很多。
台港散戶常問的買進通路如下:
| 公司 | 代號 | 上市地 | 幣別 | 主業 | 台港散戶買進通路 |
|---|---|---|---|---|---|
| A.P. Moller-Maersk | MAERSK B / AMKBY | 哥本哈根 / 美股 ADR | DKK / USD | 貨櫃運輸+物流 | 海外券商(Interactive Brokers、Firstrade),或複委託買 ADR AMKBY |
| COSCO Shipping Holdings | 港股 1919 / A股 601919 | 香港 / 上海 | HKD / CNY | 貨櫃+乾散貨 | 香港券商或港股複委託;A股需有滬港通 |
| 長榮海運 | 2603 | 台灣 | TWD | 貨櫃 | 台股證券戶直接買,最方便 |
| 陽明海運 | 2609 | 台灣 | TWD | 貨櫃 | 台股證券戶直接買 |
| 萬海航運 | 2615 | 台灣 | TWD | 貨櫃(近洋航線為主) | 台股證券戶直接買 |
| ZIM Integrated Shipping | ZIM | 紐約交易所 | USD | 貨櫃 | 美股券商 |
台灣投資人最直接的路是長榮、陽明、萬海,不需要開海外帳戶,手續費也最低。如果想買馬士基或 ZIM,可以透過美股帳戶或複委託,但需要注意幣別風險與股利預扣稅。香港讀者買中遠 1919 的通路最順,但港股的流動性與波動性不同,後面會另外說明。
數值部分(P/E、P/B、殖利率、市值)會隨景氣快速變化,讀者查閱時請以台灣證交所個股資訊頁或各公司 IR 頁面最新資料為準。本文數據以 2026 年初資料為基礎。
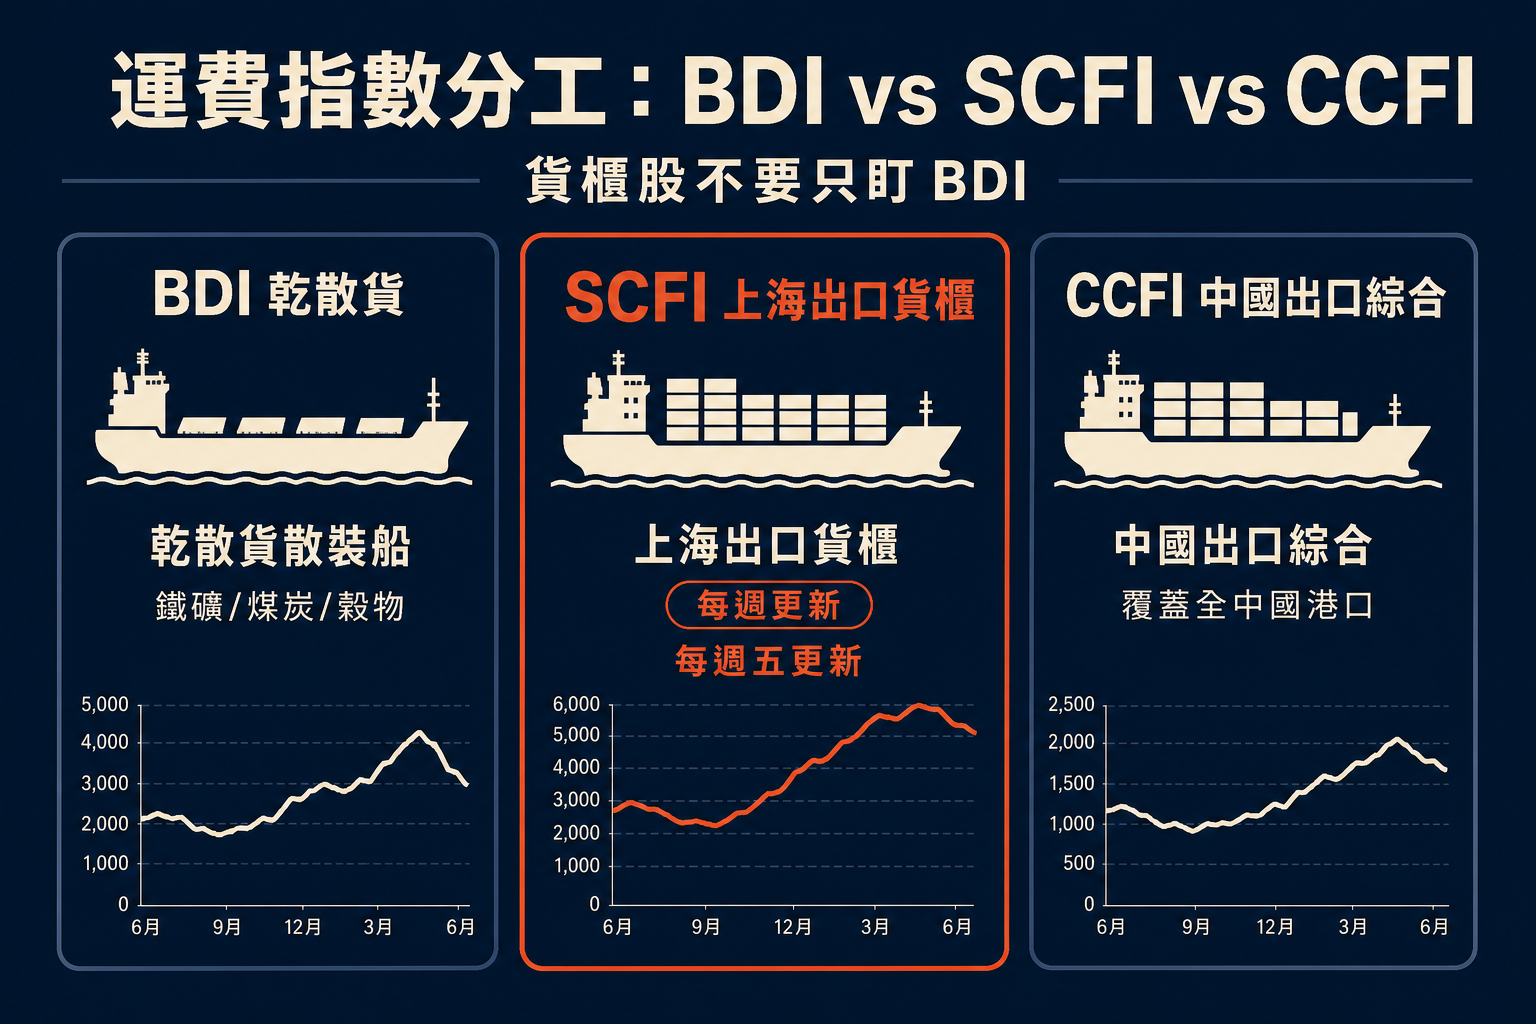
BDI、SCFI、CCFI 怎麼分:貨櫃股不要只盯 BDI
很多散戶一聽到「運費指數」就想到 BDI,但 BDI(波羅的海乾散貨指數)追蹤的是鐵礦、煤炭、穀物等乾散貨的散裝船運費,和長榮、陽明這種專做貨櫃的公司關係不大。
貨櫃航運股要看的是:
- SCFI(上海出口集裝箱運價指數):反映從上海出口到各主要航線的即期貨櫃運費。每週五更新,由上海航運交易所公布,是最常被引用的貨櫃即期運費指標。
- CCFI(中國出口集裝箱運費指數):覆蓋中國全部出口港,比 SCFI 範圍更廣,但更新頻率相似。
- FBX / WCI:Freightos 和 Drewry 發布的全球貨櫃綜合運費指數,常被西方財媒引用。
如果你看到 BDI 在漲就去追長榮,方向從一開始就歪了。這是新手最容易犯的一個基本錯誤,我自己第一次接觸航運股時也搞錯過。
運費指數到航運股股價,中間有一段時間差
運費上漲不等於股價立刻跟漲,這個「時間差」很多人沒有概念,結果買在最後一波追漲。
簡化的因果鏈是這樣:現貨運費先反應(每週更新),公司季報落後約 2-3 個月,EPS 公布後市場修正估值,股價通常比運費早一步或晚一步,取決於市場預期。
2020 年底到 2021 年,SCFI 從 1,000 點出頭一路飆到 5,000 點以上,長榮、陽明股價在運費上漲的前幾個月就已經大幅拉升,市場在定價「預期獲利」。等到 2022 年運費開始跌,這些股票也比 SCFI 回落得更早、更快。
這段觀察帶出一個實用原則:如果你等到 SCFI 已經明顯見頂才進場,市場很可能早就在你之前跑掉了。
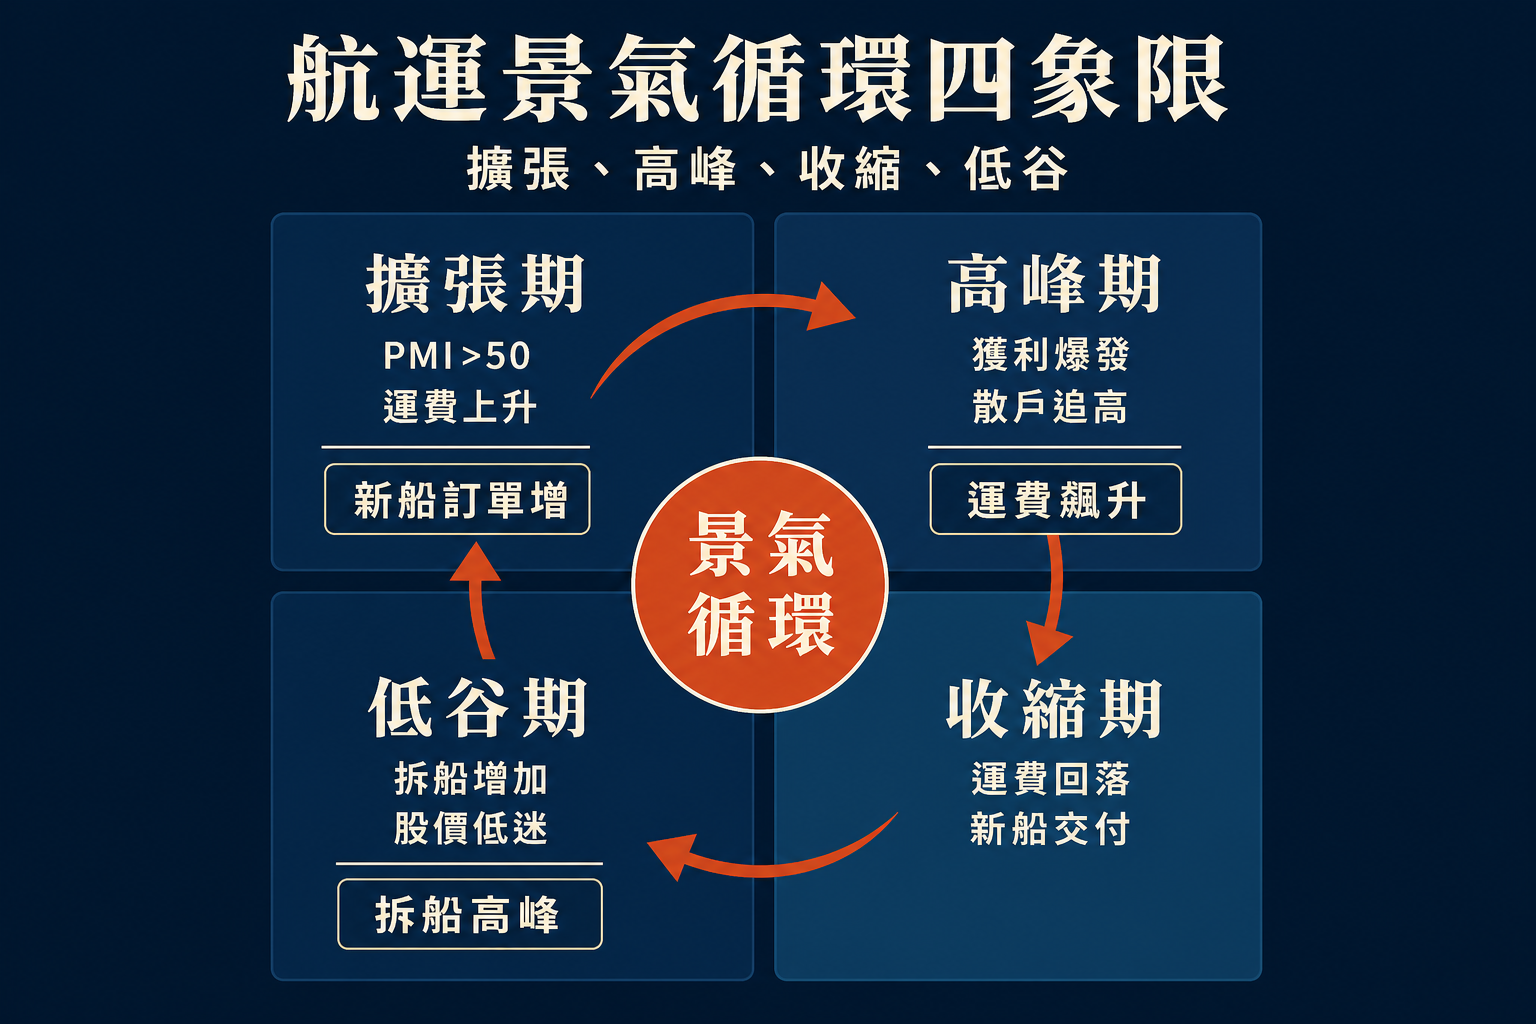
航運景氣循環四象限:擴張、高峰、收縮、低谷
航運業是典型的景氣循環產業,但它的週期有自己的節奏,不能用一般消費股的思維套進來。
擴張期:全球製造業 PMI 超過 50,出口需求上升,運費逐漸走強,船公司開始恢復投資,新船訂單增加。這個階段股票剛開始有人注意,估值還合理。
高峰期:運費飆升,季報 EPS 爆發,殖利率看起來很高,媒體大量報導,散戶追進。新船訂單激增。這個位置進場的風險最高,因為你看到的財務數字反映的是已經過去的高峰,不是接下來的能力。
收縮期:PMI 下滑,運費從高點回落,新船訂單的交付開始陸續增加供給,公司毛利率收縮。很多還在看殖利率的散戶這個時候才發現股利縮了一大半。
低谷期:拆船高峰,船隊閒置比例上升,股價跌到 P/B 低於 1 的位置,市場悲觀。但對於能看清楚供需的投資人,這反而是最好的觀察點。
每個象限的散戶常見錯誤:高峰期看殖利率追高、收縮期還在等反彈、低谷期因為股價低迷而不敢看。這三個錯誤我都在市場上見過太多次了。
六個會讓航運股突然變臉的因子
航運股的波動性高,不只因為運費,還有幾個容易被忽略的變數。
| 因子 | 對收入的影響 | 對成本的影響 | 貨櫃或乾散貨較敏感 |
|---|---|---|---|
| 全球製造業 PMI | 高 PMI 帶動貿易量與運費 | 無直接影響 | 兩者皆有 |
| 油價(燃油) | 無直接影響 | 燃油佔營運成本 15-20%,油價高壓縮毛利 | 兩者皆有 |
| 紅海危機(繞航非洲) | 短期運費上漲,有效運能收縮 | 航程延長,燃油、船員成本增加 | 貨櫃為主 |
| 港口擁堵 | 有效運能降低,短期推高即期運費 | 港口費用與停靠時間增加 | 貨櫃為主 |
| 新船交付週期 | 供給增加壓低運費(滯後 2-3 年) | 資本支出與折舊增加 | 兩者皆有 |
| 環保監管(IMO 2020、CII) | 老舊船隻減速或提前退役,短期收縮供給 | 合規成本、燃料升級費用 | 兩者皆有 |
2023-2024 年的紅海危機是一個典型案例:胡塞武裝攻擊讓大量貨輪繞過好望角,延長了歐亞航線約 10-14 天,有效運能因此減少,SCFI 短期反彈。但這種繞航同時拉高成本,船公司的毛利率增幅沒有運費增幅那麼大。IMO 的環保監管規定(IMO 2020 低硫燃油、CII 碳強度指標)則是對老舊船隻的長期壓力,影響船隊組成與資本支出計畫。
台灣和香港散戶怎麼買航運股:台股、港股、美股 ADR 三條路
路線一:台股直接買長榮、陽明、萬海
對台灣投資人最直接。不需要海外帳戶,手續費依各家券商折扣,一般在 0.1425% 以下。股利課稅依台灣所得稅規定(現金股利計入綜合所得)。缺點是這三家都是純貨櫃,無法透過台股接觸乾散貨或物流整合型的馬士基。如果想分散到不同子業種,需要另外找通路。更多台股投資通路說明可參考台股新手入門完全指南。
路線二:港股買中遠海運 1919
香港讀者最直接;台灣投資人可透過複委託或開香港券商帳戶。注意港幣計價、港股印花稅(0.1%)、以及中遠的額外風險因子(後面有專段說明)。
路線三:美股買 AMKBY 或 ZIM
AMKBY 是馬士基的美國 ADR,ZIM 在紐交所上市(以色列航運公司)。透過 Interactive Brokers 或 Firstrade 等平台可以直接買入。股利有美國 30% 預扣稅(已簽 W-8BEN 後通常維持 30%),台灣投資人需注意海外所得申報。具體操作可參考美股投資完全指南。
三條路之間沒有哪一條一定最好,取決於你已有的帳戶、預期持有的標的與對應幣別成本。我不推薦任何特定券商,費用請以各平台官網公告為準。
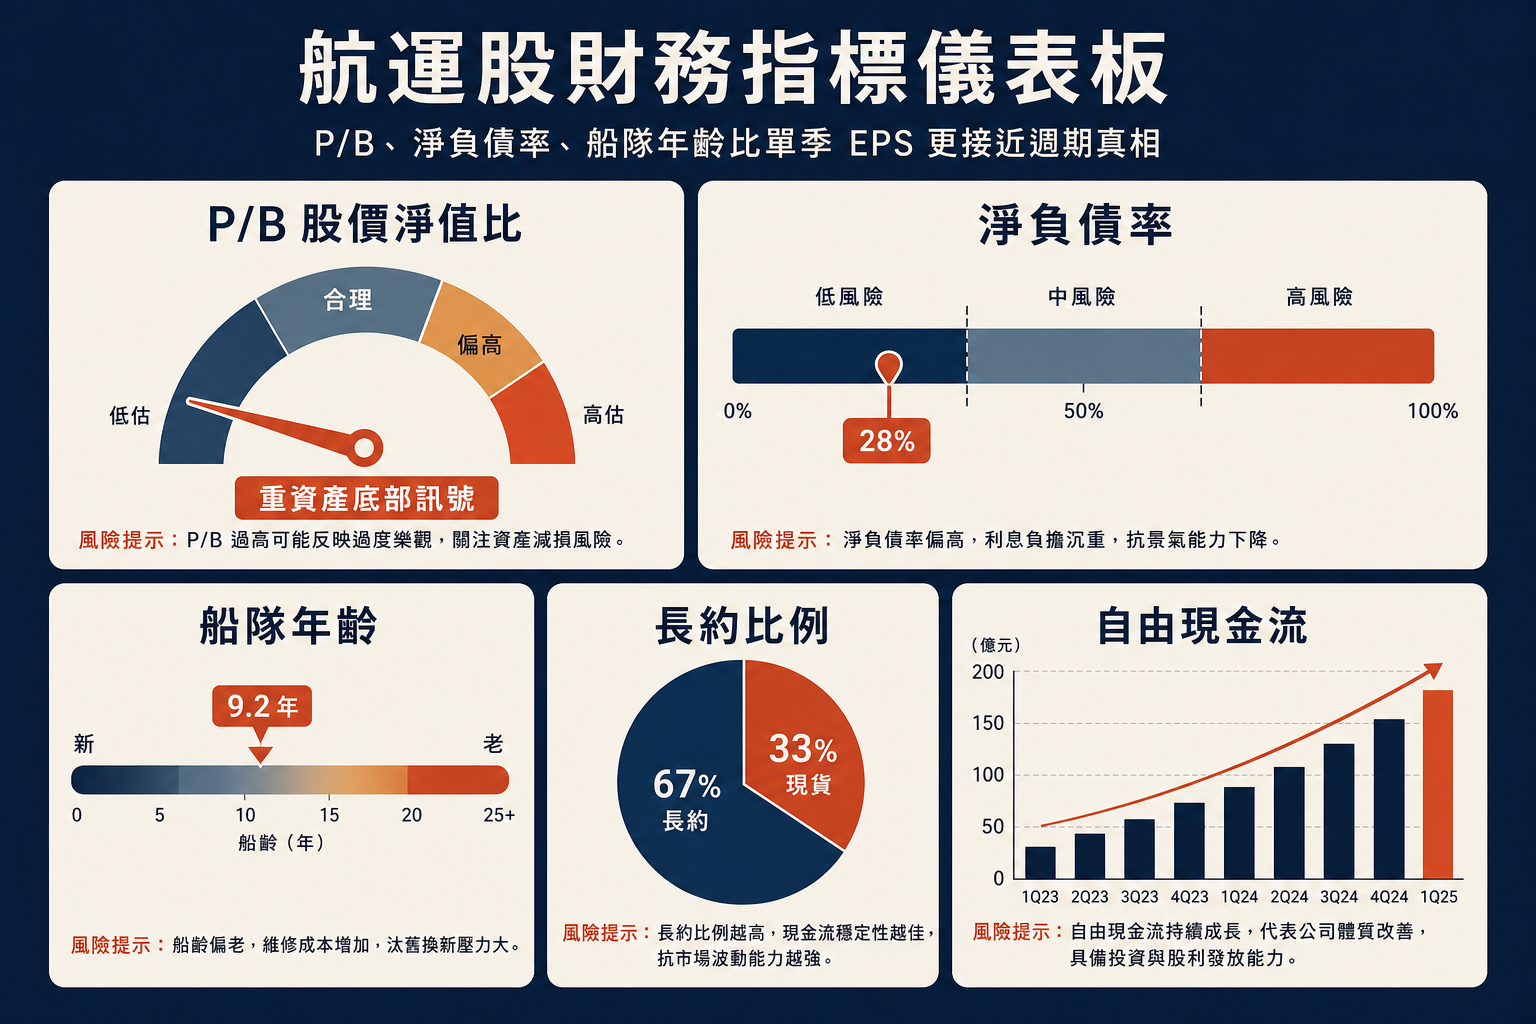
航運股財務指標怎麼看:P/B 和淨負債率比單季 EPS 更重要
航運股最容易騙人的不是故事,而是景氣高峰時漂亮到不合理的財務比率。低 P/E、高殖利率,看起來超便宜,但那個數字是建立在運費高峰獲利上,一旦景氣轉向,EPS 可以在兩個財季內蒸發大半。
對重資產的航運業來說,更接近週期真相的是這幾個指標:
- P/B(股價淨值比):航運業有大量固定資產(船隊),P/B 低於 1 代表市場在用低於資產重置成本在定價,可作為景氣底部的參考訊號。但需確認船隊資產沒有嚴重老化。
- 淨負債率:航運業資本密集,高峰期公司容易過度舉債,低谷期財務壓力大。淨負債率高的公司在景氣下行時更危險。
- 船隊年齡:老舊船隊的折舊快,又面臨環保合規成本,資本支出壓力相對高。
- 長約比例:現貨曝險高的公司在運費上漲時獲利彈性大,但在下行週期也跌得快;長約比例高的公司收入更穩定,但也更難受益於運費急升。
- 自由現金流:判斷高峰期股利是否能持續的核心依據。如果股利主要靠高峰獲利支撐,而非長期穩定的現金流,則後續縮水的可能性高。
更多財務比率判讀框架可參考本益比、毛利率與 ROE 的散戶選股指南。
一家在景氣高峰期的航運公司,P/B 可能超過 3、EPS 漂亮、股利豐厚,但這個財務快照的有效期可能只有一兩個季度。我的習慣是:看航運股先看運費在哪個循環位置,再看財務數字,而不是倒過來。
馬士基每年發布詳細的年報與投資人說明,可透過Maersk 官方投資人關係頁面查閱 Ocean business 的財務分拆、運費曝險與船隊資訊。
中遠海運要另外看:港股折價、國企背景與貿易戰風險
中遠海運(COSCO Shipping Holdings)是全球最大的綜合航運集團之一,港股代號 1919,A 股代號 601919。對很多香港讀者來說,1919 是最方便接觸的航運股,但它的風險結構與台灣貨櫃三雄不同,不能一概而論。
幾個需要單獨考量的因素:
國企背景與政策風險:中遠是中國國有企業,業務決策、資本配置與擴張方向受政策影響的程度,與上市民企不同。在景氣不好時,政府有可能提供支持,但這也意味著公司治理的獨立性有其侷限。
港股估值折價:中遠 1919 和 A 股 601919 是同一家公司在不同市場的上市,兩者的估值長期存在折溢價差異。港股通常比 A 股便宜,但港股市場整體的估值折價也需要考量在內。
中美貿易戰與出口結構:中遠的貨量高度依賴中國出口,在中美貿易緊張、關稅升高或出口需求萎縮時,受到的衝擊比航線更分散的馬士基要直接。
這不是說中遠不值得研究,而是它的風險因子與台股三雄或馬士基有本質差異,不能混為一談。更廣泛的全球市場配置思維可參考全球指數 ETF 投資指南。
2025-2026 航運業展望:新船交付壓力和紅海繞航拉扯同時存在
2024-2025 年,航運業面對兩個方向相反的力量同時作用,讓短期展望變得特別難預判。
新船交付壓力:2021-2022 年景氣高峰期下的大量新船訂單,在 2024-2026 年陸續交付,增加了市場的有效運能。當供給成長快於需求成長時,運費承壓是正常結果。
紅海繞航的有效運能消耗:胡塞武裝的攻擊迫使大量貨輪改繞好望角,歐亞航線的航行時間延長,從原來約 23-25 天拉長到 35-38 天左右,等同短期減少了約 10-15% 的有效運能,支撐了部分航線的即期運費。
電商快船與近岸外包:Temu、Shein 等電商平台的直郵海運對傳統集裝箱結構有新的需求,但同時也有平台特有的波動性。製造業近岸外包(nearshoring)的趨勢如果繼續,會改變遠洋長程航線的需求結構。
這些力量的結果不是單向的,我不會給明確的「2026 航運股該買還是不買」的判斷,因為那不是這篇文章能做到也不應該做的事。能做的是把框架給你,讓你在看到下一個航運股新聞時,知道要放進哪個象限去評估。
對通膨環境下的資產配置更廣泛的思考,可參考通膨時代資產配置完全指南。
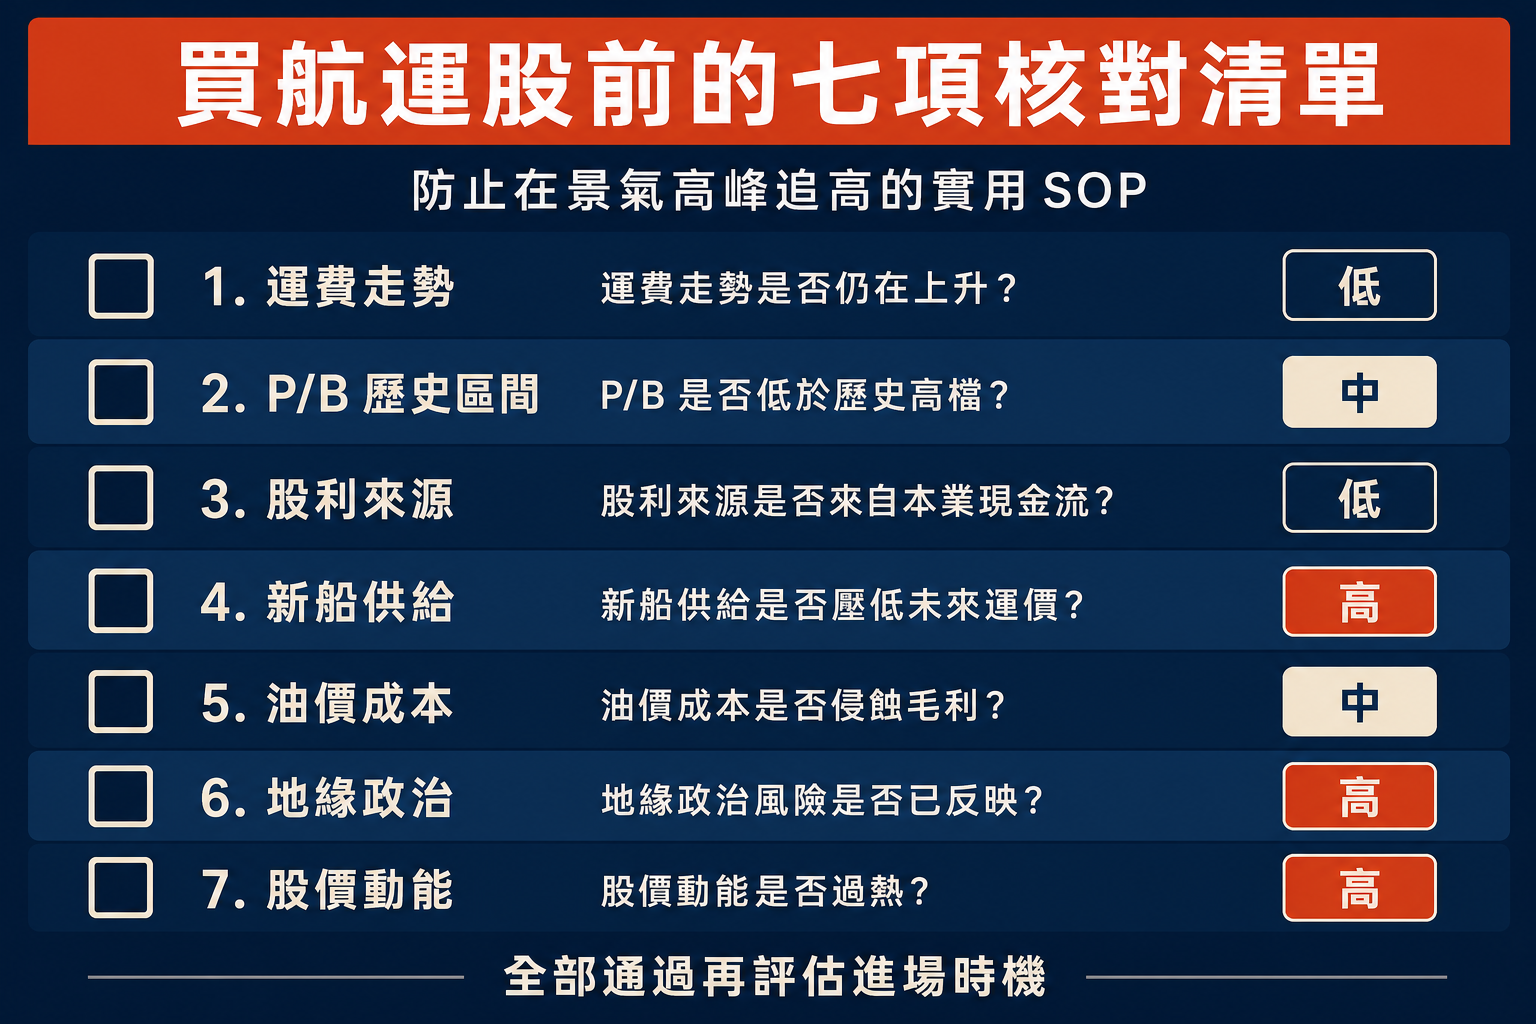
我會怎麼檢查一檔航運股能不能碰
以下是我看航運股前習慣走一遍的幾個核對點,不是投資建議,是用來阻止自己在高峰期衝動進場:
- SCFI 或對應指數最近 3 個月走勢是在高位持平、開始回落,還是仍處於上升趨勢?
- P/B 相對該公司歷史區間是高估、低估還是正常?(不是跟別家比,是跟自己的歷史比)
- 最近 2 個財季的股利來源是正常營業現金流,還是高峰獲利的一次性釋放?
- 新船交付的供給量在接下來 12-24 個月是否明顯增加?
- 油價走勢是否正在壓縮公司的燃油成本優勢?
- 如果是中遠海運,有沒有中美貿易政策或港股整體市場的壓力?
- 股價在過去 6 個月是否已大幅上漲並開始大量見諸媒體?(散戶追進的動能通常在這個時候最強,但這也是週期高峰的特徵)
這份清單沒有分數,也沒有「通過幾項就能買」的答案。它的用途是讓你在決策前停下來問幾個問題,而不是被新聞或殖利率數字帶著走。
航運股波動劇烈,歷史上曾多次在一至兩個財季內出現大幅虧損本金的情況,請確認自己能承擔對應風險後再做決策。
航運股常見問題
航運股是景氣循環股嗎?
是的。航運股高度受全球貿易量、運費、船隊供給、油價與地緣政治影響,與一般消費股或科技股的週期節奏不同。景氣高峰的獲利常無法線性外推,高殖利率可能是高峰期的特殊狀態,而非常態。
馬士基股票台灣人可以買嗎?
可以,透過海外券商或複委託買丹麥上市股票(MAERSK B)或美股 ADR(AMKBY)。需注意幣別風險(丹麥克朗或美元)、流動性差異、股利 15% 丹麥預扣稅,以及台灣海外所得申報。
長榮、陽明、萬海差在哪?
三家都是台灣貨櫃航運股,但航線配置不同(長榮有較多歐美遠洋,萬海以近洋為主)、船隊規模不同、財務結構與股利政策也不同。不能只比殖利率或股價,要看船隊年齡、負債率與長約比例。
中遠海運 1919 和 A 股 601919 是同一家公司嗎?
都對應 COSCO Shipping Holdings 在不同市場的掛牌。港股 1919 以港幣計價,A 股 601919 以人民幣計價,兩者估值長期有折溢價差異,受不同市場的投資人情緒影響。
BDI 上漲,航運股一定會漲嗎?
不一定。BDI 追蹤乾散貨的散裝船運費,對長榮、陽明這類純貨櫃公司關聯性有限。貨櫃股應該看 SCFI 或 CCFI,而且運費上漲到反映在股價上有時間差,不能直接用 BDI 看貨櫃股的短線方向。
SCFI 是什麼?
上海出口集裝箱運價指數(Shanghai Containerized Freight Index),由上海航運交易所每週五公布,反映從上海出口到主要航線的即期貨櫃運費。是市場最常引用的貨櫃即期運費基準指數之一。
航運股看 P/E 還是 P/B?
兩個都看,但重資產的週期性航運業,P/B 通常比 P/E 更能反映底部訊號。景氣高峰的低 P/E 可能是落後財務數字,並不代表便宜;P/B 低於 1 才是相對可以對照歷史的定錨點。還需搭配淨負債率與船隊年齡才有完整畫面。
航運股高殖利率可以長期領息嗎?
不能直接假設。航運股的高股利通常與景氣高峰的高獲利相關,當運費下滑、EPS 縮水,股利可能快速大幅縮水。需要看股利來源是否為穩定的現金流,還是特殊獲利的一次性分配。
紅海危機對航運股是利多還是利空?
短期可能因繞航延長航程、收縮有效運能而支撐運費,對運費收入有正面影響。但同時帶來燃油成本、保險費率、航程時間增加,對毛利的拉抬效果未必與運費漲幅等比。中長期若危機持續,地緣政治不確定性也是折扣因子。
新船交付潮為什麼會壓航運股?
船舶從下訂單到交付通常需要 2-3 年。景氣高峰期的大量訂單,在景氣回落後才陸續交付,造成供給增加但需求未同步成長,進一步壓低運費與公司獲利。這也是航運週期難以線性預測的原因之一。
買航運股和買全球指數 ETF 哪個比較好?
這不是好壞題,是曝險類型的選擇。航運股是單一景氣循環產業,波動幅度遠大於分散型 ETF,但在景氣上行週期也可能有更直接的報酬。全球指數 ETF 的分散性更高,較適合不想追蹤單一產業週期的投資人。可參考全球指數 ETF 投資指南。