
2022 年的那段行情,我跟不少台灣和香港的散戶朋友聊過。大多數人都知道 Fed 在升息,但不太清楚同時還有另一件事在推進:縮表,也就是量化緊縮(QT)。升息是讓借錢變貴,QT 是把市場上多餘的錢直接抽走。這兩件事同時撞在一起,才是那一年資產市場全面重挫的完整原因。
搞清楚 QT 是什麼,比你想像的更值得花時間。
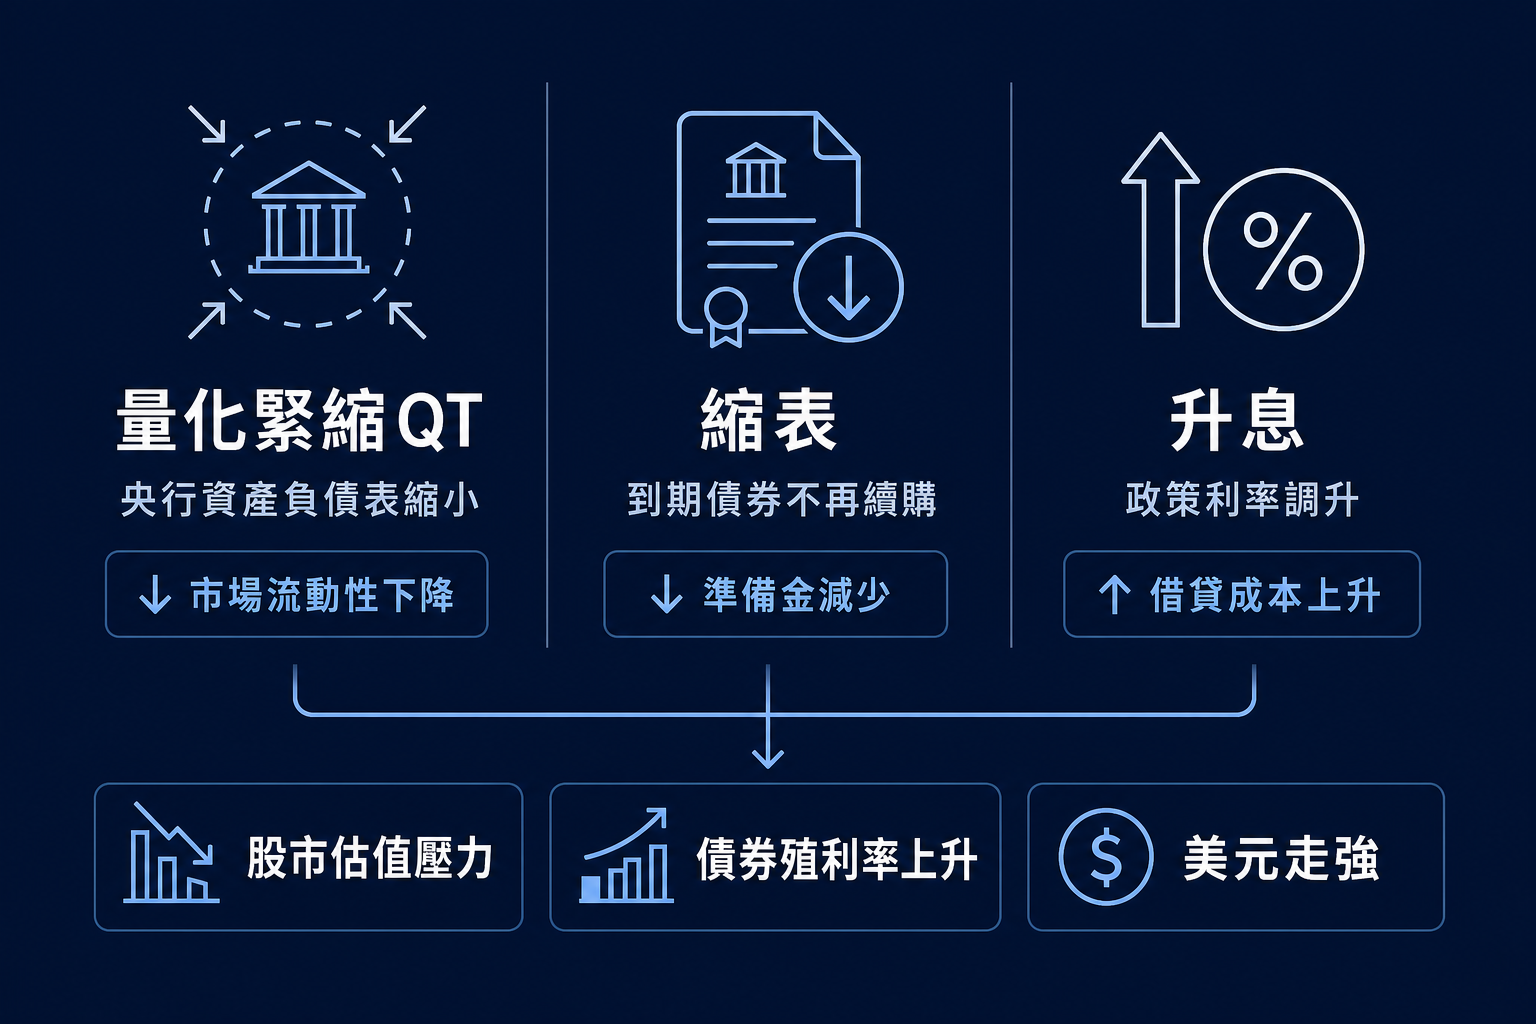
量化緊縮 QT 是什麼?先分清 QT、縮表、升息
這三個詞在財經新聞裡常常混著用,但它們不是同一件事。
| 工具 | 操作對象 | 主要效果 |
| 升息(Rate Hike) | 政策利率(Fed Funds Rate) | 短期借貸成本上升 |
| 縮表(Balance Sheet Reduction) | 央行持有的債券資產 | 市場準備金減少、流動性收縮 |
| 量化緊縮 QT(Quantitative Tightening) | 央行資產負債表整體規模 | 長期利率上升、市場流動性系統性緊縮 |
一句話說清楚:QT 是央行用來縮減其資產負債表規模的政策操作,是量化寬鬆(QE)的反向行動。升息調的是短端利率,QT 影響的是整個流動性環境,兩者可以同時使用,也可以分開執行。
要理解 QT 對投資組合有什麼影響,先要弄清楚它在做什麼。這也是為什麼談到鴿派與鷹派政策差異時,我都要把 QT 和升息拆開來談,而不是混在一起說。
QT 怎麼運作?被動縮表與主動賣債
Fed 縮表主要有兩種方式。第一種是被動縮表(Run-off):債券到期後,Fed 收回本金,不再重新買入新債,準備金自然減少。這是最常見的做法,市場衝擊較小。2022 年 6 月 Fed 啟動 QT,初期月度縮減上限設在 475 億美元,後來提高到 950 億美元(國債 600 億加 MBS 350 億)。
第二種是主動縮表(Active Selling):Fed 在債券到期前,直接在公開市場出售持有資產。這種做法速度快,但容易引發市場對政策急轉彎的恐慌,Fed 通常把它當備用選項,以被動縮表為主。
無論哪種方式,結果都是商業銀行在 Fed 的準備金餘額下降,可放貸資金縮減,信貸條件收緊,企業和個人的融資成本跟著上升。
QT 與 QE:一張比較表看完
| 特性 | 量化寬鬆(QE) | 量化緊縮(QT) |
| 啟動時機 | 經濟衰退、通縮風險、金融危機 | 經濟過熱、通膨壓力大、資產泡沫風險 |
| 主要目的 | 刺激成長、壓低長期利率、提振信心 | 抑制通膨、回收流動性、貨幣政策正常化 |
| 央行動作 | 大量買入政府公債與 MBS,擴大資產負債表 | 停止到期再投資或出售資產,縮減資產負債表 |
| 流動性影響 | 增加市場流動性 | 減少市場流動性 |
| 利率影響 | 壓低長期利率 | 推升長期利率 |
| 股市影響 | 資金充裕推升估值,成長股受惠 | 估值折現率上升,成長股承壓 |
| 美元影響 | 可能導致美元貶值 | 通常伴隨美元走強 |
Fed 2022 至 2026 QT 時間線:從 8.9 兆到約 6.7 兆美元
這一輪 QT 的規模比 2017 年那次大得多。了解這條時間線,才能看懂過去幾年資產市場走勢背後的資金邏輯。
| 時間 | 事件 | Fed 資產負債表規模(約) |
| 2022 年 4 月 | QE 結束,資產負債表達到峰值 | 8.9 兆美元 |
| 2022 年 6 月 | 正式啟動 QT,月縮上限 475 億美元 | 約 8.8 兆美元 |
| 2022 年 9 月 | 月縮上限提高至 950 億美元 | 約 8.6 兆美元 |
| 2023 年底 | 縮表持續,Fed 同期停止升息 | 約 7.7 兆美元 |
| 2024 年 6 月 | 月縮上限調降(國債從 600 億降至 250 億),主動放慢縮表節奏 | 約 7.2 兆美元 |
| 2025 至 2026 年 | 縮表持續,視通膨與市場狀況調整節奏 | 約 6.7 兆美元(估) |
最新的 Fed 資產負債表數據可以在 Fed 官方資產負債表趨勢頁面即時查看,每週四更新。
我個人觀察這輪 QT,有一個現象讓我印象深刻。2024 年 6 月 Fed 把月度縮表上限從 600 億美元大砍至 250 億美元,當時市場反應相當平靜,幾乎沒有什麼波動。這說明市場已經把 QT 的影響定價進去了,不像 2018 年那樣,聯準會每一次鷹派發言都能在市場上引發明顯回響。
量化緊縮如何影響股市、債券、匯率與房市
對股市的影響:估值折現壓力與流動性退潮
QT 對股市的打擊路徑有兩條。第一條是估值路徑:股票的理論價格是未來現金流的折現值,當折現率(即長期利率)上升,未來現金流的現值就下降。S&P 500 指數在 2022 年跌了約 19%,科技股比重高的那些跌幅更深,這個估值折現機制是主要原因之一。
第二條是流動性路徑:市場上的錢少了,資金從高波動的成長股向防禦型資產移動,投資人的風險偏好下降。剛開始盈利、靠低利率融資維持擴張的新創類股,在這種環境裡特別脆弱。
對債市的影響:供過於求推升殖利率
央行縮表的直接效果是市場上債券供給增加(或需求降低),導致債券價格下跌、殖利率上升。長期債券對這個變化尤其敏感。2022 年美國 10 年期公債殖利率從 1.5% 附近一路攀升至接近 4%,是這個機制的直接體現。
對匯市的影響:美元走強與新興市場壓力
Fed QT 通常伴隨美元走強。更高的美元利率吸引國際資金回流,美元需求上升。對持有大量美元計價負債的新興市場國家來說,這是雙重打擊:本幣貶值,加上以美元計算的負債規模膨脹。這一輪 QT 對台幣的壓力在 2022 至 2024 年很明顯,後面台灣段落會再細談。
對房市的影響:房貸利率上升壓制需求
房市與利率環境的連動通常有 6 至 12 個月的時間差。房貸利率上升後,月付壓力增加,首購買方負擔加重。台灣這幾年房市有自住需求支撐,但抵押貸款成本的上升仍是影響買氣的重要因素。
台灣投資人要怎麼看 QT:央行升息、台幣與台股估值
台灣中央銀行(CBC)的貨幣政策和 Fed 並不完全同步,但外在壓力仍然很大。2022 至 2024 年間,CBC 把政策利率從 1.125% 逐步調升至 2.0%,理由是通膨壓力加上維持台幣匯率穩定的需要。
台幣在這段期間走弱,一度從約 28 元兌 1 美元貶值至接近 32 元。對持有美元資產的台灣投資人來說,這是帳面收益;但對進口成本較高的企業而言,壓力不小。台股的科技類股比重高達六成以上,其中半導體相關更是核心。這類成長型資產對利率環境的變化特別敏感,在 QT 週期裡估值壓力會比較明顯。
我這幾年觀察台股,有一個規律:每次 Fed 發出鷹派信號,台股的第一反應往往是外資賣超,台幣也跟著跌一波。但持續時間通常不長,兩到三個交易日後市場就消化了。真正的問題是累積效應,不是單次的衝擊。台灣中央銀行知識專區對 QT 的政策說明,可以參考台灣中央銀行 QE/QT 官方說明。
香港投資人要怎麼看 QT:港元聯繫匯率與港股壓力
香港採用聯繫匯率制度(Currency Board),港元與美元掛鉤在 7.75 至 7.85 的區間。這個設計讓香港金融管理局(HKMA)沒有獨立的利率政策空間,Fed 升息,HKMA 就必須跟著調整,否則資金會套利流出。
Fed 的 QT 加升息,會全數傳導到香港的借貸成本。2022 至 2024 年間,香港銀行同業拆息(HIBOR)從接近 0 上升到 5% 以上,直接推高了房貸利率。港股的估值壓力,也部分來自這個資金成本上升的傳導鏈。
對持有港股或港元資產的投資人而言,這套傳導機制值得理解。不是說港股因此不值得持有,而是要知道它的利率風險敏感度比台股更直接,更接近美股的利率節奏。HKMA 官方說明對聯繫匯率制度的利率傳導機制有詳細解說。投資港股需承擔港元資產的利率風險,投資前請評估自身風險承受能力。
歷史案例:2017 至 2019 與 2022 至 2024 有何不同
第一輪 QT(2017 至 2019)
2008 年金融危機後,Fed 的資產負債表從不到 1 兆美元擴張至近 4.5 兆美元。2017 年 10 月,Fed 啟動縮表,初期每月縮減上限為 100 億美元(國債 60 億加 MBS 40 億),之後逐步提升至 500 億美元(國債 300 億加 MBS 200 億)。
初期市場反應平靜。但到 2018 年第四季,縮表累積效應加上貿易摩擦與全球成長放緩,美股出現顯著回檔。Fed 最終在 2019 年 7 月停止縮表,比原定計劃早結束。
第二輪 QT(2022 至今)
這輪規模更大、速度更快。月度縮減上限最高達 950 億美元,是第一輪峰值的近兩倍。起步時通膨已達到 40 年高點,Fed 沒有放慢的空間。2024 年 6 月主動放慢縮表節奏,把月縮上限從 600 億降至 250 億,背後有 2023 年出現的短暫貨幣市場流動性緊張信號的提醒。
坦白說,這兩輪 QT 對散戶的啟示是同一件事:縮表初期通常不是市場問題最大的時候,累積效應到中後期才是比較容易被打到的時間段。
QT 觀察雷達:台灣與香港散戶該盯的 5 個信號
以下是我認為實際看盤時最有用的 5 個指標,全部是公開資料,不需要訂閱昂貴資訊服務。
- Fed 資產負債表週報(H.4.1):每週四發布,追蹤 Total assets 和 Securities held outright 兩個數字,判斷縮表節奏有沒有加快或放慢。
- 美國 10 年期公債殖利率:QT 的直接傳導指標。殖利率飆升是 QT 加市場恐慌的疊加信號;若快速回落,通常代表市場在 price in 縮表放緩或暫停。
- 美元指數(DXY):QT 伴隨美元強勢,DXY 走高對台幣、港股、新興市場都是壓力信號。若 DXY 開始走弱,可能是 Fed 態度轉鬆的先行指標。
- VIX 恐慌指數與 TAIWAN VIX:QT 加速或流動性緊張時,VIX 容易跳升。VIX 超過 30 通常代表市場進入防禦模式,系統性風險開始上升。
- 台幣隔夜拆款利率或港元 HIBOR:這兩個本地資金成本指標,是 QT 影響傳入台灣和香港金融體系的在地終端。本地資金利率持續攀升,對中小企業融資和房市的壓力才算真正到位。
系統性風險不是可以完全預測的,但這 5 個信號可以幫你建立一個動態的風險框架。更詳細的系統性風險評估方法,可以參考系統性風險與 beta 對沖策略的分析。
如果你問我,面對 QT 週期最應該避免的一個錯誤是什麼,我的答案是:過早認為「QT 的影響已經 price in 了」。市場確實會適應,但累積效應的發作時間點往往比大多數人預期的晚,而且常在不預期的地方爆出來,2023 年矽谷銀行事件就是一個例子。
量化緊縮和升息是同一件事嗎?
不是。升息是調高政策利率(如 Fed Funds Rate),直接影響短期借貸成本;量化緊縮是縮減央行資產負債表,影響的是市場流動性和長期利率。兩者都是緊縮工具,可以同時使用,但作用機制不同。2022 年 Fed 就是同時升息加 QT,雙管齊下,才造成那一年資產市場的廣泛重挫。
量化緊縮會導致經濟衰退嗎?
不一定,但過度緊縮確實會增加衰退風險。2022 至 2024 年這輪 QT 配合升息,美國雖然避免了衰退,但也引發了 2023 年矽谷銀行等中型銀行倒閉事件,顯示流動性收縮在邊緣機構的壓力是真實的。央行在實施 QT 時,需要持續評估數據,不是設定上限就放著不管。
量化緊縮對台灣投資人的直接影響是什麼?
主要有三條傳導路徑。一是台幣貶值壓力(美元走強時台幣相對走弱,進口成本上升);二是台股科技股估值承壓(高估值成長股在利率環境收緊時折現率上升);三是台灣中央銀行的跟進升息(2022 至 2024 年 CBC 把利率從 1.125% 升至 2.0%,影響本地借貸成本)。投資有風險,台幣匯率波動幅度無法事先預測,以上僅供參考。
量化緊縮對香港有什麼特別影響?
香港採用聯繫匯率制度,HKMA 的利率政策幾乎自動追隨 Fed。Fed 升息加 QT,港元銀行同業拆息(HIBOR)跟著上升,香港房貸利率也跟進。2022 至 2024 年間,HIBOR 從接近 0 升至 5% 以上,直接影響了香港的資產市場,尤其是房地產。持有港股及港元資產前,請評估自身利率風險承受能力。
QT 期間股市一定會跌嗎?
不是必然。2023 年美股在 QT 持續進行的情況下反而大漲,主要是 AI 題材的資本投入抵消了流動性收縮的壓力。QT 對股市是逆風,不是絕對的熊市信號。但在科技股估值偏高的環境下,QT 確實讓殺估值的風險放大。分散投資、避開過度依賴低利率融資的高槓桿成長股,是比較穩健的因應方式。投資有風險,以上僅供參考,不構成投資建議。
量化緊縮什麼時候會結束?
沒有明確的結束標準,通常取決於以下幾個條件:通膨回到目標區間(如 Fed 的 2%)、金融市場出現流動性危機,或 Fed 資產負債表縮回認為合適的水平。2024 年 Fed 已主動放慢縮表節奏,2019 年那次 QT 也是在市場流動性出現壓力信號後提早停止。
量化緊縮對加密貨幣有影響嗎?
有明顯影響。加密貨幣在流動性充裕的 QE 時期往往大漲,在 QT 時期則隨整體風險資產下跌。2022 年比特幣從高點約 6.8 萬美元跌至不到 1.7 萬美元,與 Fed QT 加升息週期高度重疊。加密貨幣的本質更接近高風險資產,而非避險工具,對流動性環境的變化比傳統資產更敏感。投資加密貨幣風險極高,請審慎評估自身風險承受能力。
在量化緊縮期間,散戶應該怎麼調整投資策略?
沒有一個適合所有人的標準答案,但幾個方向值得考慮:降低高估值、高槓桿成長股的曝險;考慮增加短天期高評等債券或現金比例;不要在 QT 初期就認為最壞情況已過,累積效應通常在 6 至 18 個月後才完整顯現。投資有風險,以上僅供個人參考,不構成投資建議。
量化緊縮對新興市場的衝擊為什麼比成熟市場更大?
主要原因是美元走強和資本流向的雙重打擊。Fed QT 通常伴隨美元升值,國際資金從新興市場回流美元資產,導致新興市場貨幣貶值、外匯儲備下降、本地利率被迫跟進上升。對負債以美元計算的新興市場國家,還意味著償債成本上升。台灣和香港在這波衝擊中相對有韌性,部分原因是台灣外匯儲備規模大、香港有聯繫匯率緩衝,但並非完全免疫。
如何從公開資料判斷現在 QT 的進展?
最直接的方式是看 Fed 每週四發布的 H.4.1 報表,追蹤 Total assets 這個欄位就夠了。每月 FOMC 會議聲明也會說明縮表計劃的調整。台灣中央銀行和 HKMA 的官方網站有相關政策說明,可對照了解本地政策的對應方向。
量化緊縮是貨幣政策的常規工具之一,不是末日信號,但確實代表資金環境正在縮緊。根據世界銀行全球經濟展望的分析,全球進入高利率低成長新常態的可能性已是多數經濟機構的主流預期。對台灣和香港投資人而言,理解 QT 的傳導機制,不是為了預測市場,而是為了在市場波動時不被情緒牽著走。