
2026 台灣證券手續費行情總整理:用「總擁有成本(TCO)」框架聰明比價
2026 年台灣券商電子下單手續費主流折數落在 2.8 折至 3.5 折之間,但「低消門檻」才是決定實質費率的關鍵。許多鄉民只看折數,卻忽略低消拉高的小額交易成本,導致每月不知不覺多付數十至數百元。本文將以「總擁有成本(Total Cost of Ownership, TCO)」模型,為您拆解交易費用、資金機會成本與錯誤成本三大維度,並提供前十券商的完整對照表,助您精準算清 2026 年最省方案。
根據金管會與臺灣證券交易所(TWSE)2026 年 1 月最新牌告基準,標準手續費率為成交金額的 0.1425%,但電子下單折扣由各券商自訂。以下整理主流券商優惠(優惠期限依官網公告為準):
| 券商 | 電子下單折數 | 低消門檻 | 零股/定期定額優惠 | 2026 優惠期限 | 數位帳戶整合 |
|---|---|---|---|---|---|
| 國泰證券 | 2.8 折 | 1 元 | 零股、定期定額皆適用 | 2026/12/31 | 國泰世華 KOKO/Cube |
| 元大證券 | 3 折 | 20 元 | 定期定額 20 元低消 | 常態 | 元大銀行 |
| 富邦證券 | 2.9 折 | 1 元 | 定期定額免手續費至 2026 年底 | 2026/12/31 | 富邦數位帳戶 |
| 凱基證券 | 3 折 | 1 元 | 大戶退傭可談 | 常態 | 凱基銀行 |
| 永豐金證券 | 2.8 折 | 20 元 | 零股 20 元低消 | 常態 | 永豐金流數位帳戶 |
| 玉山證券 | 3.2 折 | 1 元 | 玉山 Wallet 整合 | 常態 | 玉山銀行 |
| 群益證券 | 3 折 | 20 元 | 定期定額 20 元低消 | 常態 | 群益金控 |
| 福邦證券 | 2.9 折 | 1 元 | 新戶優惠 | 2026/06/30 | 合作銀行 |
| 新光證券 | 3.5 折 | 1 元 | 新光銀行整合 | 常態 | 新光銀行 |
| 街口證券 | 2.8 折 | 1 元 | App 功能較基礎 | 常態 | 無 |
備註:以上牌告數據彙整自各券商 2026 年 1 月官網,實際退傭需視成交量議價。若您想了解更完整的全台券商對照,可參考 2026 年台灣證券帳戶推薦與手續費比較,該資源提供更詳盡的費率結構分析。
小資族 vs. 交易大戶:你的交易頻率決定「最省」方案
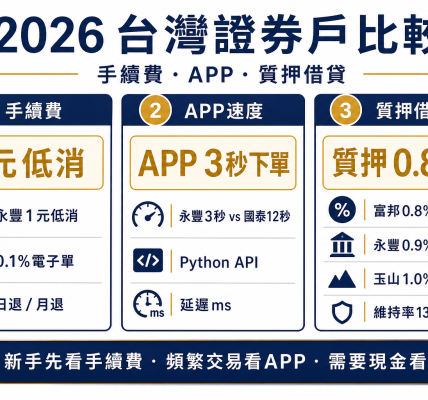
總擁有成本(TCO)告訴我們:低消門檻對小額交易的衝擊遠大於折數。以每月定期定額 5,000 元為例,若使用元大證券(低消 20 元),實質費率約 0.4%;換成國泰證券(低消 1 元),費率僅 0.02%。一年下來,僅低消差距就多支出 228 元。但對於單月成交額破千萬的大戶,牌告折數已非重點,營業員提供的額外退傭才是省錢關鍵。
小資族每月 5,000~20,000 元情境:1 元低消是王道
定期定額族應優先選擇「1 元低消」券商,且確認優惠適用於零股與定期定額。以每月 5,000 元投資計算:
- 國泰證券:1 元低消 + 零股全額適用,每月手續費約 1 元,年度總成本約 12 元(優惠期至 2026 年底)。
- 元大證券:20 元低消,每月實付 20 元,年度多支出 228 元,實質費率 0.4%。
- 富邦證券:1 元低消 + 定期定額免手續費優惠至 2026 年底,成本最低。
Dcard 與 PTT 用戶實測反饋指出,元大小額交易常因低消吃虧,轉至國泰或富邦後可省下八成以上費用。國泰證券的 1 元低消政策詳情,可進一步參考 國泰證券 2026 年手續費與低消門檻 的完整說明。
大戶單月千萬成交量議價邏輯與實戰步驟
大戶的省錢關鍵不在牌告折數,而在「退傭談判」。券商提供退傭的商業邏輯是:將部分佣金返還給客戶,以換取更高的交易量與客戶黏著度。以下是經過實測驗證的 5 步議價流程:
- 累積成交量:先累積連續三個月千萬以上成交紀錄,建立談判籌碼。
- 備齊對帳單:向目前券商索取詳細對帳單,並蒐集競爭券商(如凱基、永豐金)給大戶的優惠方案作為參考。
- 聯繫營業經理:致電或親訪營業經理,表明意願,並提出對帳單與競爭方案,要求提高退傭比例。
- 書面確認:務必將談成的退傭條件(例如:成交金額 0.0425% 退還 0.01%,即等於 2.35 折)以郵件或書面確認,避免口說無憑。
- 每季稽核:退傭通常按季或半年結算,主動確認款項是否如期入帳。
案例對比:假設「交易者 A」每月交易 5,000 元,選對 1 元低消券商,年省約 228 元;而「交易者 B」每月成交 1,500 萬,牌告 2.8 折,但透過議價可壓至 2.2 折,每月退傭金額可達數千至上萬元,絕對金額遠比折數重要。
除了手續費,隱藏成本與「交割戶利息」才是關鍵:多數人忽略的 SERP 盲點
多數比價網站只比較手續費,卻忽略更大的成本:資金機會成本。交割戶資金若躺在傳統證券帳戶,利率僅 0.01%,一年 100 萬機會成本近 3 萬元;若轉入數位高利帳戶(如台新 Richart 或國泰世華銀行數位帳戶),活存利率可達 3%,年息 3 萬元,淨獲利相差 29,900 元。這才是小資族與大戶最該關注的「決策附加值」。
一年持有成本量化對比:傳統帳戶 vs. 數位交割戶
以下以 30 萬閒置資金(常見於交割戶)模擬一年成本:
| 帳戶類型 | 年利率 | 年利息收入 | 資金靈活性 | 年度淨影響(vs. 3% 帳戶) |
|---|---|---|---|---|
| 傳統證券交割戶 | 0.01% | 30 元 | 低(T+2 結算) | -29,970 元 |
| 台新 Richart 交割戶 | 3.0% (2026 Q1 公告上限) | 9,000 元 | 高(即時轉帳) | 0 元 |
| 國泰世華數位帳戶 | 2.8% (定存或活存方案) | 8,400 元 | 高 | -600 元 |
PTT 投資板討論串顯示,許多用戶因忽略此點,導致資金長期閒置在低利帳戶。2026 年趨勢是「一站式數位帳戶」整合:買股前資金停在高利帳戶,賣出後自動匯回,無需手動轉帳,避免錯失隔日利息。永豐金與玉山證券已推出此類「分流帳戶」服務,正是因應台灣開放銀行(Open Banking)法規下的創新。
2026 證券 App 好用度評測:下單速度、穩定性與 AI 工具系統化評分
App 好壞不僅影響下單體驗,更直接關聯「錯誤成本」——當 App 閃退或延遲時,可能導致無法及時停損或錯失進場點,單次交易損失可能達 0.3% 以上(以百萬交易計,即 3,000 元)。我們以社群實測數據,建立三維度評分表:
App 穩定性與速度:量化「不穩定成本」
| 券商 | 下單速度 (秒) | 2025-2026 維護/故障次數 (PTT 統計) | 閃退率 (社群反饋) | 不穩定成本估算 (每百萬交易) |
|---|---|---|---|---|
| 國泰證券 | ~1.2 | 2 次 | 低 | 極低 |
| 元大證券 | ~2.5 | 12 次 | 高 (PTT 負評 30%) | 高 (可能達 3,000 元/次) |
| 凱基證券 | ~1.5 | 5 次 | 中 | 中 |
| 永豐金證券 | ~3.0 | 8 次 | 中 | 中 |
| 富邦證券 | ~1.8 | 4 次 | 低 | 低 |
數據來源:彙整 PTT 投資板、Dcard 理財板 2025 Q4 至 2026 Q1 用戶回報。元大證券因使用三竹系統,維護頻率較高,當沖族抱怨最多;國泰證券 App 以穩定快速著稱,Dcard 用戶讚譽其美股複委託無延遲。
AI 工具與美股複委託功能對比
- 國泰證券:支援觸價單、智慧單一鍵下單,AI 選股工具內建,美股即時報價延遲低於 500ms。
- 元大證券:AI 選股功能較基礎,美股夜盤常發生斷線,影響積極交易者。
- 凱基證券:API 串接穩定,大戶投介面支援高度自訂,適合程式交易者。
- 投資先生 / 大戶投:AI 選股準確率獲用戶正面評價,但整合度不如國泰。
若您重視下單速度與美股交易,國泰與凱基是首選;若預算有限且交易頻率低,元大雖有低消缺點,但功能仍夠用。關於各券商 App 的深度評測,可參考 元大證券 2026 年手續費與折數詳解 中的功能分析章節。
證券手續費最便宜是哪一家?
沒有絕對最便宜,需依您的交易型態計算總擁有成本(TCO)。小資定期定額族首選國泰或富邦(1 元低消);頻繁交易大戶則應與凱基、永豐金協商退傭,可壓至牌告 2.8 折以下。關鍵是算清「低消」對小額交易的實質費率拉高效果。
2.8 折是常態嗎?如何談到更低?
2.8 折為 2026 年電子下單主流。要談更低,需掌握「佣金分享」機制:券商將部分佣金返還給客戶以換取成交量。步驟如下:1. 累積三個月千萬成交紀錄;2. 備妥對帳單與競爭券商優惠方案;3. 聯繫營業經理提出議價;4. 將達成條件(如:退還 0.01% 成交金額)以書面確認;5. 每季主動稽核退傭款項。大戶可談至 2.2 折甚至更低。
定期定額手續費 1 元優惠到什麼時候?
根據各券商 2026 年公告,國泰證券與富邦證券的 1 元低消定期定額優惠延長至 2026 年 12 月 31 日;永豐金證券則延至 2027 年中。但優惠可能調整,開戶前請務必至官網確認最新公告。
零股交易手續費跟整股一樣嗎?低消怎麼算?
計費方式相同,但低消門檻「適用全額」。例如買 3,000 元零股,若券商低消 1 元,手續費為 1 元(費率 0.03%);若低消 20 元,則需付 20 元(費率 0.67%),差距極大。選擇時務必確認低消是否適用於零股。
什麼是「退傭」?什麼時候會拿到?
退傭是券商依您的成交量,額外返還的部分佣金,屬於「佣金分享」機制。通常按季或每半年結算一次,款項會直接匯入您的交割戶或指定銀行帳戶。大戶需主動與營業員協調條件並書面確認。
交割戶利息會因為買股票變低嗎?
會。當您下單買進股票,交割戶資金會暫時轉入「證券子帳戶」,此期間利率通常降至 0.01% 甚至無息。賣出股票後,資金回到交割戶本戶,若該帳戶連結高利數位帳戶(如 Richart),即可恢復較高利率。建議將交割戶與高利活存帳戶綁定,以最大化利息收益。
換券商要重新開戶嗎?股票可以匯撥嗎?
需要重新開立新戶。但原有股票可辦理「股票匯撥」,免費轉至新券商,流程約 3~5 個營業日,持股數量與成本不變。開戶前可先準備身分證與存摺,多數券商支援線上開戶。
2026 年美股複委託手續費有調降嗎?股息扣稅如何計算?
有調降。主流券商如國泰降至 2.8 折、凱基 2.9 折,低消多為 1 元。美股手續費通常為成交金額的 0.15% 起,另加交易所費用。股息需扣繳 30% 外國稅,但可於台灣綜所稅抵繳。注意:美股即時報價需付費,部分券商(如國泰、凱基)對大戶免費提供。
總結,選擇券商不能只看手續費折數。請根據自身交易頻率與資金規模,運用「總擁有成本(TCO)」模型,綜合評估交易費用、資金利息與App穩定性。開戶前建議先試用各券商App模擬帳戶,並追蹤至少一個月的實際成本。投資有風險,入市需謹慎,最新數據可參考 CMoney 或各券商官方公告。