
2026 IB 開戶前必看:台灣投資人的 3 大核心優勢
在台灣用複委託買美股,手續費通常落在 0.25% 到 0.5% 之間,最低還要從 25 美元起跳。相比之下,盈透證券(Interactive Brokers,簡稱 IBKR)單筆交易最低只要 0.35 美元,這種成本落差大到讓專業投資人和長期存股族忍不住轉向 IB。到了 2026 年,IB 對台灣用戶的服務已經很完善,從稅務優惠到資金運用效率,都跟本地券商有明顯不同。
手續費斷層式差異:最低 1 美元 vs. 25 美元起跳
最大優勢之一就是手續費分成固定式和階梯式兩種。交易量少、每月不到 10 筆的人,用固定式(Fixed Pricing)每股只要 0.005 美元,最低 1 美元,上限 1% 成交金額,算起來很清楚。比如買 100 股蘋果,手續費可能才 0.5 美元,本地複委託卻常常超過 30 美元,這差額夠付好幾次電匯費。高頻交易的話,階梯式(Tiered Pricing)月交易超過 30 萬股後,每股成本壓到 0.0005 美元,本土券商根本比不上。
2026 年的新政策,IB 正式取消帳戶最低活動費(Inactivity Fee),不管你交易多寡或帳戶餘額多少,都不用付定期管理費,這對小資族或長期持有者來說是好消息。
閒置資金自動增值:階梯式利息與保險費扣除
另一大亮點是閒置資金能自動生利息。IBKR 給美元餘額的利率接近聯準會基準,2026 年大概 4.83%(會跟聯邦基金利率浮動)。小提醒:前 1 萬美元通常不計息,還要扣 10% 保險費。不過就算這樣,帳戶裡沒投股市的現金,也不會只是躺在那,而是能持續產生收益。台灣複委託帳戶多半不計息,或只給 0.1% 左右的活存利率,長期複利下來,這差距會拉開不少報酬。
全球市場無縫接入:單一帳戶交易 150+ 交易所
再來是全球市場一帳戶搞定。台灣投資人用單一帳戶,就能直買美股、港股、日股、歐股、新加坡股市,涵蓋 150 多個交易所。不只股票,債券、選擇權、期貨、外匯都行。想跨市場配置資產或持避險貨幣的人,這整合度遠勝開多個本地帳戶。記得掌握各市場交易時間,建議看 美股開盤時間與台灣時差攻略 來安排策略。
| 比較項目 | 台灣複委託(2026 平均) | IBKR 盈透證券 |
|---|---|---|
| 美股手續費 | 0.3% – 0.5%,低收 25-40 美元 | 每股 0.005 美元,低收 1 美元 |
| 閒置資金利息 | 約 0.01% – 0.1% | 約 4.83%(美元,隨 Fed 利率浮動,前 1 萬美元不計息) |
| 可交易市場 | 主要為美股、港股 | 全球 150+ 交易所 |
| 帳戶管理費 | 通常無 | 0 元(2026 年已無最低活動費) |
想看本地和海外券商的費率細節,可以點 台灣券商手續費大比較,數據更齊全。
這三點加起來,IB 不只是便宜的複委託,而是有成本優勢、資金效率和全球流動性的專業平台。每年買超過五筆美股,或閒置資金常過 3,000 美元的人,開 IB 帳戶經濟上幾乎非選不可。
IB 開戶準備清單:這 2 樣東西沒準備好千萬別開始
開戶最常失敗,就是文件拍太模糊,或地址證明格式不對。資料準備好,審核通常 24 小時內過;不然來回補件,輕則拖一週。以下是給台灣用戶的清單,照做一次過關。
身分證明文件規範
準備台灣身分證正反面照片,加上有效護照資料頁。IB 主認身分證,但護照能加快跨境驗證,尤其系統比對國籍時。拍攝要四角全入、文字清楚不反光,檔案 5MB 內的 JPEG 或 PDF。身分證有效期至少三個月,過期近的直接被刷掉。
地址證明文件規範
這關台灣人最易出包。IB 接受以下任一,日期在六個月內:
- 公用事業帳單:水電瓦斯或電信費單,要有姓名和詳細地址。
- 銀行或信用卡對帳單:要有銀行印章,或官方電子格式。
- 數位帳戶證明:國泰 KOKO 或中信 Home Bank 的電子單也行,但要正式 PDF,下載版,手機截圖不行。PDF 上要有銀行信頭和日期。
健保卡加戶口名簿如果地址是最新的也能用,但比較少過,建議先用水電或銀行單。
雙重認證與聯絡資訊
手機號碼用 +886 國際格式,像 +886912345678。這是用來收 2FA 簡訊,也是 IB 客服緊急聯絡用。挑能穩收國際簡訊的門號,有些預付卡驗證會卡。
開戶時系統要設 2FA,建議裝 IB Key App(IB 專屬)或 Google Authenticator。別用簡訊 2FA,國際訊息易延遲或被擋。提前裝好 App,手機電要夠,因為流程中可能要輸好幾次碼。
- 身分證:正反面清晰照片,有效期間大於三個月
- 地址證明:六個月內的水電瓦斯帳單、銀行對帳單或信用卡帳單(含姓名與地址,數位帳戶需 PDF)
- 護照:個人資料頁照片(作為輔助身分驗證)
- 手機:可接收國際簡訊的門號,需以 +886 格式輸入
- 電子郵件:可正常收發國際信件的主要信箱
- 認證 App:IB Key 或 Google Authenticator 預先安裝
文件齊了後,先建個「IB 開戶」資料夾放掃描檔。實測資料全的申請,填表到過關平均 4 小時;缺漏的就得補好幾天。
5 分鐘圖解 IB 開戶流程(2026 網頁/App 雙版本)
2026 年 IB 介面優化完畢,網頁 Client Portal 或 App IBKR GlobalTrader 流程差不多。以個人現金帳戶為例,拆解每個步驟。想看更細的,可以上 IB 開戶完整教學(2026 版)。
步驟一:帳戶類型與稅務居住地
進申請頁,選「Individual」帳戶類型,稅務居住地設「Taiwan」。常錯選「United States」,後面稅表和規定全亂,得找客服改,延 3 工作天起跳。基礎貨幣建議 USD,當主要結算幣,雖然支援多幣,但新手用美元最順。
步驟二:W-8BEN 稅務表格填寫
這步最關鍵,關股息稅率。W-8BEN 證明你是非美稅務居民,能用台美租稅協定降稅。「稅務識別碼」填台灣身分證字號(如 A123456789),別加符號。地址要跟證明一模一樣,包括縣市郵編。簽名用電子,直接畫就好,不用印掃。正確填,股息預扣從 30% 降到 10%。
步驟三:投資經驗與交易許可
系統問收入、淨值、經驗年數。別太保守也別亂填。建議經驗 3-5 年,知識「Good」,這樣拿基本股票 ETF 權限,不會被當菜鳥。若填 0 年,就限基本品,期貨選擇權得後補測驗解鎖。
步驟四:雙重認證綁定
強推 IB Key App,最安全。下載掃 QR Code,輸 6 碼配對。之後登入都要手機確認,多一步但防駭好。別長期用簡訊,國際訊易卡交易。
步驟五:提交與審核
全確認後電子簽送出。官方說 1-3 工作天,台灣資料齊的通常 24 小時內信到。信有 U 開頭帳號和臨密,馬上登改密碼,確認 2FA OK。
網頁版與 App 選擇
開完戶,愛簡單買賣用 IBKR GlobalTrader App,像台灣股市 App 好上手。複雜條件單、融券或深度數據,用 TWS 桌面或 Client Portal。兩邊同憑證隨換。想抓時機,再看 美股盤前交易要點 優化策略。
台灣銀行入金 IB 實測:如何省下電匯手續費?
開戶 OK 後,把錢從台灣匯進去。這步台灣人最煩,跨境電匯、中轉費、匯率損失一大堆。用對銀行和方式,單筆成本壓到 600 台幣以下,不然隱藏費超 2,000 台幣。
電匯路徑與隱藏成本
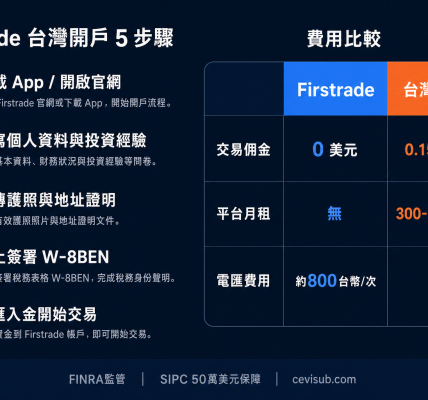
流程是台灣銀行 → 中轉行(通常 Citibank 或 HSBC)→ IB 客戶帳戶。每段都收費。本地銀行固定匯費 300-800 台幣,中轉 10-30 美元,選 OUR 還多 25-35 美元保全額到。
2026 數位帳戶優惠策略
省錢關鍵用 2026 數位帳戶優惠。國泰 KOKO 每月一次免跨行(外幣也便宜 200-300 元)。中信網銀外幣電匯打 5-7 折,300-500 元。富邦 eRich 匯率優惠,價差壓到 0.5% 內,換匯少虧。
SHA 與 OUR 費用負擔決策
看金額選負擔方式:
- 匯款金額小於 3,000 美元:選「SHA」(共擔),收方吃中轉費,別預付 OUR。
- 匯款金額大於 5,000 美元:選「OUR」(全額到),付清中轉,保 IB 收全,避免補匯。
最佳路徑:國泰或中信開外幣數位帳,換美元後網銀匯。填 IB 帳戶資訊(受益人你名,Citibank NY,附言 U 帳號)。單筆超 5,000 美元,固定成本(600 匯費 + 600-800 OUR)佔比低於 0.5%,勝小額多匯。
| 銀行名稱 | 數位帳戶電匯手續費 | 全額到行 (OUR) 加收 | 2026 換匯/手續費優惠 |
|---|---|---|---|
| 國泰世華(KOKO) | 約 300-500 元 | 約 700-900 元 | 中等 |
| 中國信託(數位帳戶) | 約 400-600 元 | 約 700-900 元 | 較優 |
| 台北富邦(eRich) | 約 500-700 元 | 約 800-1,000 元 | 優惠匯率 |
| 傳統臨櫃平均 | 600-1,000 元 | 約 1,000-1,200 元 | 無特別優惠 |
錢通常 1-3 工作天到。在 IB「交易歷史」或「存款」頁追蹤。超 3 天,備 MT103 水單找客服。記住,IB 不收第三方匯,姓名要一模一樣,不然退回虧費。
IB 安全嗎?拆解 SIPC 保障與資產隔離機制
入金後很多人擔心海外券商安不安全,尤其大錢。重點看監管、保護計畫、資產隔離。
監管實體差異:IBLLC vs IBSG
台灣帳戶屬 Interactive Brokers LLC(IBLLC),美國註冊,受 SEC 和 FINRA 管。IB 集團 NASDAQ 上市(IBKR),財務揭露嚴格。雙監管讓它天天被頂尖機構盯。
台灣用戶注意,IBLLC 有完整 SIPC 和美規。若錯開 IBSG(新加坡),保障不同。開戶設 Taiwan 通常導 IBLLC,帳管頁確認 SEC/FINRA。
SIPC 保障與資產隔離
SIPC 保每客戶最高 50 萬美元(現金 25 萬),針對券商倒閉,非股市跌。IB 倒了,SIPC 清算還你資產(限額內)。超額有 Lloyd’s 等商業險,單戶 3000 萬美元(現金 90 萬),但條件嚴。
更重要是資產隔離。美法規定,客戶證券現金獨立託管銀行。即使 IB 破產,債權碰不到,你的股以 Street Name 登記(IB 名下但你權益),放 Deutsche Bank 等,不在 IB 資產表。
美國遺產稅風險警示
最後提遺產稅。非美居民持美股超 6 萬美元,死後課 18-40%。跟券商安全無關,但資產規劃要顧。IB 有受益人服務,但避不了稅。高資產找專家,用信託等規劃。
常見問題
IB 開戶要多少錢?
完全免費。2026 年 IB 取消帳戶維護費和最低活動要求,不管入不入金,都不收費用。零餘額長期放著也不收年費。
IB 開戶後多久要入金?
沒硬性期限,但建議 45 天內首次入金。這樣啟動全權限,避免被標休眠。有些進階功能如期權,也要入金後開。
台灣人開 IB 帳戶安全嗎?
監管和資產保護很穩。台灣開 IBLLC,受 SEC/FINRA 管,有 SIPC 50 萬美元保障,加上資產隔離,跟大國際銀行差不多。設好 2FA 保管密碼就行。但不保投資跌,也不防釣魚。
IB 帳戶管理費是多少?
2026 年零收。取消每月 10 美元 inactivity fee,不管交易多寡餘額多少,都不收管理費。只付交易費或自選數據費,純持股現金免費。
開戶時「投資經驗」填太少會被拒絕嗎?
不會拒開戶,但限權限。填 0 年或無收入,可能只給股票 ETF,期貨選擇權得後補。保護機制而已,後來經驗夠可在帳管更新測驗開通。
IB 支援台幣入金嗎?
不直收台幣。通常設美元基礎,先在台灣銀行換美元電匯。IB 收後轉美元。有內建換匯,但入金只國際電匯,不收本地台幣。
忘記雙重認證 (2FA) 怎麼辦?
手機沒或 App 刪,得打 IB 客服重置。安全嚴,不能自助。驗身分(安全題、資料、證件照),1-3 工作天,期間鎖帳。設 2FA 時存備用碼或綁兩手機避險。
IB 適合長期存股嗎?
超適合。低手續費不吃定投報酬,還有 DRIP 股息自動再投(免交易費,限資格標的)。閒錢還生高息。但美股息預扣 30%(W-8BEN 降 10%,視標的),稅務問題。想用時差,可看 美股盤後交易操作指南。