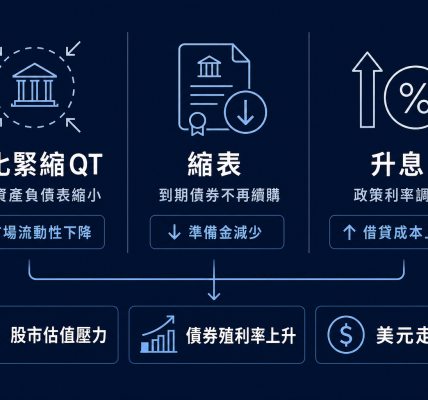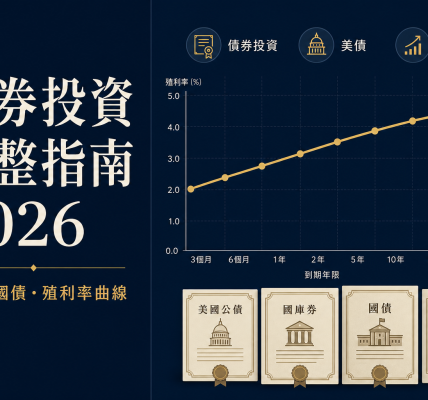

QE 傳導路徑:央行 → 商業銀行(準備金增加)→ 資本市場(股債價格上漲)→ 實體經濟(融資成本下降)
| 概念 | 定義 | 一句話速記 | 對散戶的意義 |
|---|---|---|---|
| QE 量化寬鬆 |
央行在利率降至零附近後,大規模購買公債與MBS,擴大資產負債表以注入流動性 | 央行親自下場買資產,壓低長期利率 | 風險資產全面上漲,但退場時可能劇烈回調 |
| QT 量化緊縮 |
央行停止將到期債券本金再投資,或主動出售資產,縮減資產負債表規模 | QE 的逆向操作,回收市場資金 | 流動性收緊,風險資產承壓,美元可能轉強 |
| 擴表 | 央行資產負債表規模擴大,可能因QE、外匯干預或其他資產購買造成 | 資產負債表變大的結果,不是政策名稱 | 擴表不等於QE,需看央行購買的是什麼資產 |
| 直升機撒錢 | 央行直接對政府或民眾發放資金,不經過銀行體系,不產生存款準備金對應債權 | 直接送錢給民間,而非買資產 | 極端理論情境,目前主要經濟體未曾真正實施 |
QE 是什麼?從 Fed 資產負債表說起
2026 年,美國聯準會(Fed)的資產負債表規模仍在約 7.5 兆美元的高位。這個數字遠高於 2008 年金融海嘯前的 9,000 億美元,也高於多數分析師在 2019 年預期的正常化水準。讓資產負債表走到這個規模的主要工具,就是量化寬鬆(Quantitative Easing, QE)。
QE 的核心定義是:央行在政策利率已降至零或接近零、傳統降息工具失效時,轉而透過大規模購買政府公債與不動產抵押貸款證券(MBS),直接向金融體系注入流動性。與降息調節「資金價格」不同,QE 調節的是「資金數量」。Fed 在 2008 年首次啟動 QE1 時,重點收購房利美、房地美等機構發行的 MBS;2010 年的 QE2 轉向長期國債;2012 年的 QE3 則採取開放式購買,承諾持續購債直到就業市場出現實質改善。三輪 QE 結束後,Fed 資產負債表已超過 4 兆美元。
這個機制的關鍵運作環節在於準備金帳戶。央行購債時並非實體印鈔,而是在商業銀行的準備金帳戶增加一筆電子紀錄。銀行獲得這筆準備金後,理論上可擴大放款,但實務中更多資金流向資本市場,推升股債價格,而非直接刺激消費。這也解釋了為什麼 QE 對資產價格的拉抬效果往往比對實體經濟更顯著。
判斷一國央行是否在實施 QE,可觀察兩個訊號:政策利率是否已降至零附近,以及央行是否公開宣布大規模資產購買計畫並設定明確的購買金額或期限。
QE 不是 QT,不是擴表,不是直升機撒錢
量化寬鬆這個詞常被誤用為任何「央行買資產」行為的代名詞,但它與幾個相近概念之間有明確界線。
擴表(Balance Sheet Expansion)是結果而非政策名稱。央行購買外匯、進行附買回操作(Repo)都可能使資產負債表擴張,但目的與 QE 不同。例如台灣央行在外資大量流入時進場調節匯率,也會造成擴表,但這不是量化寬鬆。
QT(Quantitative Tightening)是 QE 的逆向操作。央行停止將到期債券的本金再投資,或直接出售持有資產,使資產負債表縮減,市場資金趨於緊俏。自 2022 年起,Fed 啟動 QT 至今,已從資產負債表高點 8.9 兆美元縮減超過 1 兆美元。詳細的 QT 定義與操作機制可參考 QT 完整說明。
直升機撒錢(Helicopter Money)則是央行直接對大眾或政府發放資金,不經過銀行體系,也不產生存款準備金對應的債權。這在現代主要經濟體中極少被實際採用,多停留在理論討論階段。實務上,央行如果只是買資產,就是 QE 或類似操作;如果直接發錢給民眾,才接近直升機撒錢的範疇。
QE 如何影響台灣投資人的資產?
Fed 啟動 QE 的影響力從不局限在美國本土。對台灣投資人來說,這條傳導鏈至少有五個環節:
- Fed 購債。Fed 每月買入數百億至上千億美元的公債與 MBS,向市場注入流動性。
- 全球資金泛濫。超額準備金從美國流向全球,追逐較高收益的資產。
- 熱錢湧入亞洲。新台幣面臨升值壓力,外資大舉買超台股。2019 至 2021 年 QE 期間,外資在台股的累計淨買超曾創下歷史高點。
- 出口業匯損。新台幣升值直接侵蝕電子代工廠的營收與毛利,台積電、聯發科等權值股的美元計價獲利受壓縮。
- 資產價格 reflation。資金推升台股、台灣房價與債券價格,持有金融資產的投資人財富明顯增長。
這條鏈對台灣散戶的影響是雙層的:持有股票的投資人在 QE 期間看到帳面獲利增加,但若重壓出口類股且未避險匯率,實際報酬可能不如指數表現。央行面對熱錢流入,主要透過外匯干預與發行可轉讓定存單(NCD)回收過剩流動性,同時搭配選擇性信用管制(例如調高多戶房貸風險權數)防止房市過熱。這些是台灣特有的政策應對,而非 QE。 若想透過追蹤美國 S&P 500 指數的工具參與美股上漲行情,散戶可選擇 CFD(代號 US500)或 ETF(如 VOO、00646),兩者成本結構與稅務差異的詳細比較見:US500 是什麼?2026 CFD代號 vs S&P 500 指數完整解析。
QE 結束後轉向 QT 的階段,對台股的壓力則是反向的:外資匯出、新台幣貶值、資金行情退潮。關於 QT 對各類資產的具體衝擊,可進一步參考 QT 對投資的影響分析。
QE vs QT:一張表看懂差異
| 特性 | 量化寬鬆 (QE) | 量化緊縮 (QT) |
|---|---|---|
| 目標 | 刺激經濟、對抗通縮、降低長期利率 | 抑制通膨、回收市場流動性、使貨幣政策正常化 |
| 背景 | 經濟衰退、零利率下限、通縮風險 | 經濟復甦、通膨壓力、資產泡沫疑慮 |
| 操作方式 | 央行購買公債、MBS,擴大資產負債表 | 停止再投資到期資產,或主動出售資產,縮減資產負債表 |
| 對市場的影響 | 增加貨幣供給、壓低長期利率、推升資產價格 | 減少貨幣供給、推升長期利率、可能壓抑資產價格 |
| 主要風險 | 資產泡沫、貧富差距擴大、未來通膨失控 | 經濟成長放緩、市場流動性危機、資產價格劇烈修正 |
從 QE 轉向 QT 的過程被稱為政策正常化,但執行難度極高。2018 年 Fed 嘗試縮表時曾引發市場劇烈波動,被迫放緩腳步;2019 年更因回購市場資金緊縮,重新擴表。這段歷史顯示,退場操作的困難度不亞於啟動 QE。將 QE 與 QT 放在一起理解,能幫助投資人掌握貨幣政策的完整循環,詳細比較可參考 QE 與 QT 綜覽。
三次 QE 改變世界:2008、2020、日本先行
量化寬鬆雖非全新概念,但真正成為全球關注焦點始於 2008 年。當時美國房市泡沫破裂,雷曼兄弟倒閉引發市場恐慌,Fed 在 2008 年底啟動 QE1,重點收購 MBS 與機構債,直接為房貸市場注入流動性。Fed 資產負債表從危機前的約 9,000 億美元暴增至超過 4 兆美元。根據聯準會官方資產負債表資料,這項行動穩定了金融體系,為後續復甦奠定基礎。
日本是更早嘗試的先驅。2001 年面對長期通縮與經濟停滯,日本央行便開始實施量化寬鬆,將利率降至零並大量購入日本國債。此後二十餘年,日本持續擴大購債規模,甚至在 2016 年推出收益率曲線控制(YCC),主動設定 10 年期公債殖利率目標區間,展現極度寬鬆的立場。
歐洲央行在 2015 年正式加入 QE 行列。當時歐元區從主權債務危機中掙扎走出,面臨通膨持續探底的威脅。ECB 啟動資產購買計畫(APP),每月購入數十億歐元的政府公債與機構債,緩解通縮壓力。
2020 年新冠疫情爆發,Fed 在 3 月緊急宣布無限 QE,取消購債上限,承諾不計代價買進國債與 MBS。此舉迅速穩定市場信心,但也讓 Fed 資產負債表一度觸及 8.9 兆美元。在這波寬鬆中,比特幣價格突破 6 萬美元,全球股市、房市同步大漲。資金行情之猛烈,遠超過 2008 年後的任何時期。
散戶的 QE 對策:三步驟實戰 SOP
從過去三輪 QE 週期可以歸納出一個可重複使用的行動框架。掌握這三步驟,能幫助散戶在 QE 啟動時不錯過布局機會,在退場前提早調整部位。
- 識別啟動信號。Fed 會議紀錄中出現「額外寬鬆」「購買機構 MBS」「補充流動性」等關鍵詞,搭配政策利率已降至 1% 以下的環境,是 QE 即將啟動的典型前兆。不是等到 Fed 正式宣布才行動,而是在市場預期升溫階段就開始留意。
- 決定布局方向。QE 期間的資金流向有明確偏好:股市中以科技與金融類股優先受惠,因低利率環境降低資金成本,成長型公司估值獲得支撐;債市中長天期國債與投資級公司債受益於利率下降;避險資產中,黃金在 QE 初期表現亮眼,因市場對法幣貶值的擔憂升溫。房地產則因房貸利率下降而增值,但需留意各國央行是否同步啟動選擇性信用管制。
- 掌握退出時間窗。當 Fed 開始釋放 QT 的討論訊號時,距離實際縮表約有 6 至 9 個月的 pre-exit 窗口。這段時間是流動性相對充裕的窗口期,適合逐步將風險資產比重調回中性水位,並增加現金與短天期債券的部位。2013 年的「縮減恐慌」(Taper Tantrum)就是最典型的預警案例。
這個 SOP 的關鍵不在於精準預測 QE 的起點與終點,而在於建立一套系統性的判斷依據,避免在資金行情最狂熱時追高,或在流動性退潮時才發現部位來不及調整。
2026 年:QT 還剩多少?QE 會回來嗎?
截至 2026 年中,Fed 的資產負債表規模約在 7.5 兆美元,相較 2022 年高點 8.9 兆美元已縮減約 1.4 兆美元。目前的縮表速度約為每月 600 億美元(國債 300 億、MBS 300 億),但仍遠高於疫情前的水準。
市場對 Fed 是否可能重啟 QE 存在明顯分歧。一方認為通膨尚未完全回到 2% 目標,此時討論寬鬆為時過早;另一方則認為,若經濟成長放緩幅度超出預期,Fed 可能在不降息的情況下先透過停止 QT 甚至重啟購債來穩定市場。從 Fed 最近的會議紀錄來看,多數官員傾向維持現有縮表路徑,但保留調整空間。實務上,判斷 Fed 是否轉向的信號不在於單次數據,而在於連續兩至三個月的就業與通膨趨勢是否明顯偏離預測。
對台灣投資人而言,Fed 若停止 QT 或重新擴表,意味著新台幣可能再次面臨升值壓力,外資回補台股的時間點可能提前。反之,若 QT 持續推進直到資產負債表降至 6 兆美元以下,則資金行情將進一步退潮,出口導向的台股需要更長的調整期。
歐洲 QE 與日本 QQE 的失敗教訓
QE 不是只有美國版本。歐洲與日本的經驗提供了截然不同的參考素材,值得台灣投資人留意。
歐洲央行在 2015 年啟動 QE 時,面臨的是主權債務危機後的殘局與通縮威脅。ECB 不僅購買政府公債,還購買公司債,並在 2016 年將存款利率降至負值。但負利率疊加 QE 的副作用相當明顯:銀行獲利空間被壓縮,壽險業的資產負債管理陷入困境。歐洲 QE 雖避免了通縮,卻未能顯著拉抬經濟成長,形成「有寬鬆無復甦」的尷尬局面。
日本的 QQE(Quantitative and Qualitative Easing)始於 2013 年,規模比美國更大(購債目標為每年 80 兆日圓)。2016 年更導入 YCC,直接釘住 10 年期公債殖利率於 0% 附近。日本的經驗顯示,長期 QE 會使市場失去價格發現功能,央行成為最大的國債持有人,一旦試圖退出就面臨劇烈波動。2022 年至 2024 年間日銀在 YCC 調整過程中的市場動盪,正是前車之鑑。
兩者的教訓對台灣散戶的啟示是:不要將美國 QE 的經驗直接套用到其他市場。不同經濟體在實施 QE 時的制度環境、銀行體系結構與政策目標差異極大,照搬美國經驗可能導致錯誤判斷。
散戶最常見的 QE 錯誤認知
在與讀者互動的過程中,有幾個關於 QE 的誤解反覆出現,值得釐清。
- 誤解一:擴表就是 QE。央行擴表的原因很多,包括外匯干預、Repo 操作、甚至因為金融危機中提供緊急貸款。只有當擴表的主要目的是在利率近零時壓低長期利率,才算 QE。
- 誤解二:QE 一定會讓貨幣貶值。美元在 QE 期間確實常走弱,但若其他國家也同步寬鬆,匯率的相對變化就不明顯。此外,資金回流效應可能使美元在特定階段反而走強。
- 誤解三:QT 宣布後股市立刻大跌。歷史經驗顯示,從 QT 宣布到實際縮表對市場產生顯著壓力,通常有 6 到 12 個月的時滯。2018 年的市場大跌發生在 QT 啟動後數月,而非當下。
- 誤解四:QE 結束後股市一定暴跌。QE 退場的方式與速度才是關鍵。若經濟基本面已穩固復甦,退場對股市的衝擊有限;若在經濟脆弱的狀態下被迫退場(如 2018 年),則波動劇烈。
- 誤解五:比特幣完全獨立於 QE 循環。比特幣在 2020 年無限 QE 期間大漲,在 2022 年 QT 期間腰斬,顯示加密資產與全球流動性的關聯遠比號稱的去中心化敘事更深。
FAQ:量化寬鬆 8 問(含台灣視角)
QE 是印鈔票嗎?
不是。QE 是央行透過電子系統在商業銀行的準備金帳戶加記一筆數字,並非印製實體紙鈔。這筆準備金是基礎貨幣的一部分,但不直接等於流通中的現金。
QE 和 QT 哪個對股市比較好?
就短期資金動能而言,QE 對股市的拉抬效果明顯,因流動性充裕且利率低;QT 則因資金收緊而對股市形成壓力。但長期來看,如果 QE 持續過久導致資產泡沫,後的價格修正可能抵消先前的漲幅。好壞取決於所處的經濟循環位置。
台灣央行為什麼不像 Fed 一樣實施 QE?
台灣是小型開放經濟體,匯率穩定是政策優先目標。CBC 的重貼現率多年維持在 1.5% 至 2% 之間,從未陷入零利率困境,因此無需啟動 QE。央行主要透過調整利率、附買回操作(Repo)與外匯干預等傳統工具調節市場資金。此外,台灣銀行體系對政府公債的持有結構與美國不同,大規模購債的傳導效果有限。根據中央銀行官網說明,其政策核心在於維護物價穩定與金融穩定,而非模仿大型經濟體的非常規手段。
QE 對房貸利率有什麼影響?
QE 壓低長期利率,使房貸利率(尤其是固定利率房貸)跟隨下降。台灣的房貸利率雖以浮動為主,但在全球低利率環境下,央行維持較低的貼放利率,也間接壓低了房貸成本。不過,台灣央行同時透過選擇性信用管制(如多戶房貸的成數限制)來抑制投機需求。
Fed 停止 QT 算不算重新 QE?
不算。停止 QT 僅代表央行不再縮減資產負債表,但不表示重新擴張。真正的 QE 需要央行主動購買資產、擴大資產負債表規模。停止 QT 是中立操作,不該視為寬鬆訊號。
比特幣是否受益於 QE?
歷史數據顯示比特幣與全球流動性高度相關。2020 至 2021 年的無限 QE 期間,比特幣從約 7,000 美元上漲至超過 60,000 美元。但在 2022 年 Fed 轉向升息與 QT 後,比特幣價格腰斬。加密資產的價格波動與全球資金環境的關聯性比市場宣稱的更高。
QE 期間散戶該如何配置美元資產?
QE 期間美元通常偏弱,直接持有美元的實質報酬有限。但若預期 Fed 將轉向 QT,美元可能反彈。配置美元資產的關鍵不在於持有現金,而在於選擇適當的工具:美元計價的投資級債券 ETF 在 QE 初期表現良好,而美元計價的科技股則需留意估值過高的風險。分散持有美元與新興市場貨幣資產是較穩健的做法。
QE 結束後股市一定會跌嗎?
不一定。股市的長期走勢由企業獲利與經濟基本面決定,而非單純的貨幣政策方向。如果 QE 退出的原因是經濟已穩健復甦,企業獲利成長可以抵消流動性收緊的負面影響。只有在經濟尚未站穩就被迫退場的情況下,股市才可能大幅修正。
量化寬鬆不是萬靈丹,但它已是現代央行在危機時刻的標準工具箱之一。從 2008 年金融海嘯到 2020 年疫情衝擊,它多次扮演止血的角色。理解它的運作邏輯、識別啟動信號、掌握退場節奏,能幫助你在資金行情中做出更清醒的判斷。若要進一步了解 QE 的逆向操作對各類資產的實際影響,可參考 QT 對投資的影響分析。
免責聲明:本文僅供教育與資訊參考,不構成任何投資建議。投資涉及風險,包括可能虧損本金。在做出任何投資決策前,應審慎評估自身財務狀況與風險承受能力,必要時諮詢專業財務顧問。