
從 2022 年外資大逃殺說起
時間回到 2022 年,台灣加權指數全年下跌超過 22%,外資累計淨賣超 1.2 兆台幣,創下歷史紀錄。同一時間,新台幣兌美元從 27.6 元一路貶值到 32.4 元。這不是偶然的市場波動,而是聯準會啟動量化緊縮(QT)後,資金從新興市場大規模回流美國的典型路徑。
要理解為何一項美國貨幣政策能對台股與新台幣產生如此巨大的衝擊,必須先掌握量化寬鬆(QE)與量化緊縮(QT)的核心運作機制。本文以台灣投資人的視角,解析兩者的差異、當前聯準會的縮表進度,以及散戶在不同週期下的資產配置邏輯。
什麼是量化寬鬆(QE)?
量化寬鬆(Quantitative Easing, QE)是央行在政策利率已降至接近零、傳統降息工具失效時,所啟動的非常規貨幣政策。央行透過直接創造準備金,在公開市場大規模購買政府公債與抵押貸款證券(MBS),向金融體系注入大量流動性。操作目的在於壓低長期利率、推升資產價格,避免經濟陷入通縮螺旋。
對台灣這類高度依賴出口與外資的新興市場而言,Fed 啟動 QE 意味著充沛的美元資金外溢。外資取得低成本資金後,大舉流入台股與科技產業,推升加權指數與新台幣匯率。與此同時,台灣央行面臨熱錢湧入,需透過發行定存單等沖銷工具,防止新台幣過度升值對出口產業造成衝擊。
什麼是量化緊縮(QT)?
量化緊縮(Quantitative Tightening, QT)是 QE 的反向操作,聯準會透過停止將到期債券的本金再投資,或者在極端情況下直接出售持有的 MBS,逐步縮減資產負債表規模,從市場中回收過剩流動性。與升息(調整聯邦基金利率)不同,QT 是直接移除市場的資金數量。
QT 的執行方式主要有兩種:第一種是被動縮表,也就是讓持有的債券到期後不續買,讓資金自然流出銀行準備金體系。第二種是主動賣出,雖然去化速度快,但容易引發市場恐慌,因此聯準會在 2022 年以來主要採用第一種方式。當美國執行 QT,全球資金流向逆轉,過去流入台股的熱錢反手賣超,導致台幣貶值、台股承受賣壓。可進一步了解 聯準會鷹派與鴿派政策對台影響。
QE vs QT 比較矩陣
| 比較項目 | 量化寬鬆(QE) | 量化緊縮(QT) |
|---|---|---|
| 政策目的 | 刺激經濟,對抗通縮與衰退 | 抑制通膨,讓貨幣政策回歸常態 |
| 執行工具 | 大規模購買國債與 MBS | 停止再投資或出售資產 |
| 資產負債表 | 快速擴張(放水) | 逐步縮減(收水) |
| 對長期利率影響 | 壓低長天期殖利率 | 推高長天期殖利率 |
| 對美元匯率影響 | 增加供給,傾向貶值 | 回收資金,傾向升值 |
| 對新台幣影響 | 資金湧入,升值壓力 | 外資匯出,貶值壓力 |
| 對台股影響 | 外資買超,指數上漲(科技股受惠) | 外資賣超,指數承壓(權值股首當其衝) |
| 對台股產業偏好 | 成長型、科技、半導體 | 防禦型、高股息、公用事業 |
| 對房貸利率影響 | 美國低利率外溢,台灣房貸利率趨低 | 美債殖利率走高,台灣房貸利率跟進上升 |
| 實施時機 | 經濟衰退、通縮風險、利率已觸零 | 經濟過熱、通膨高漲、資產泡沫疑慮 |
| 台灣央行角色 | 沖銷操作穩定匯率,管制熱錢 | 應對資金外流,必要時穩定外匯市場 |
台灣投資人如何感受 QE 與 QT
台股與外資買賣超
2020 至 2021 年 QE 期間,台股受惠於全球資金氾濫與科技業強勁需求,加權指數從 8,500 點左右一路攀升至 18,000 點以上。進入 2022 年 QT 啟動後,外資單年淨賣超 1.2 兆台幣,台積電更屢次出現單月歷史級別的外資賣超,加權指數最低回測 12,600 點附近。從市場紀錄來看,當時出現的非理性恐慌,反而為長期投資者提供了優質公司的中長期布局契機。
新台幣匯率
新台幣是反映資金流向最敏感的指標之一。QE 尾聲階段(2021 年),新台幣一度升值至 27.6 元附近。QT 啟動後,隨著外資將資金匯出,新台幣在一年內快速貶值至 32.4 元,貶值幅度超過 17%。這段經驗顯示,單押某一貨幣的資產配置,在政策轉向時會面臨極大的匯兌損失風險。
房市與房貸利率
台灣的房貸利率雖然不完全跟隨 Fed 步伐,但全球利率走升的趨勢迫使台灣央行逐步調升政策利率,重貼現率從 1.125% 的歷史低點升至 2% 以上。房貸利率從 1.3% 左右拉升到 2.2% 以上,購屋負擔明顯增加。台灣央行並未完全跟隨 Fed 的緊縮幅度,而是依據國內通膨與經濟成長狀況採取相對溫和的升息循環。
2026 年 Fed 縮表最新進度
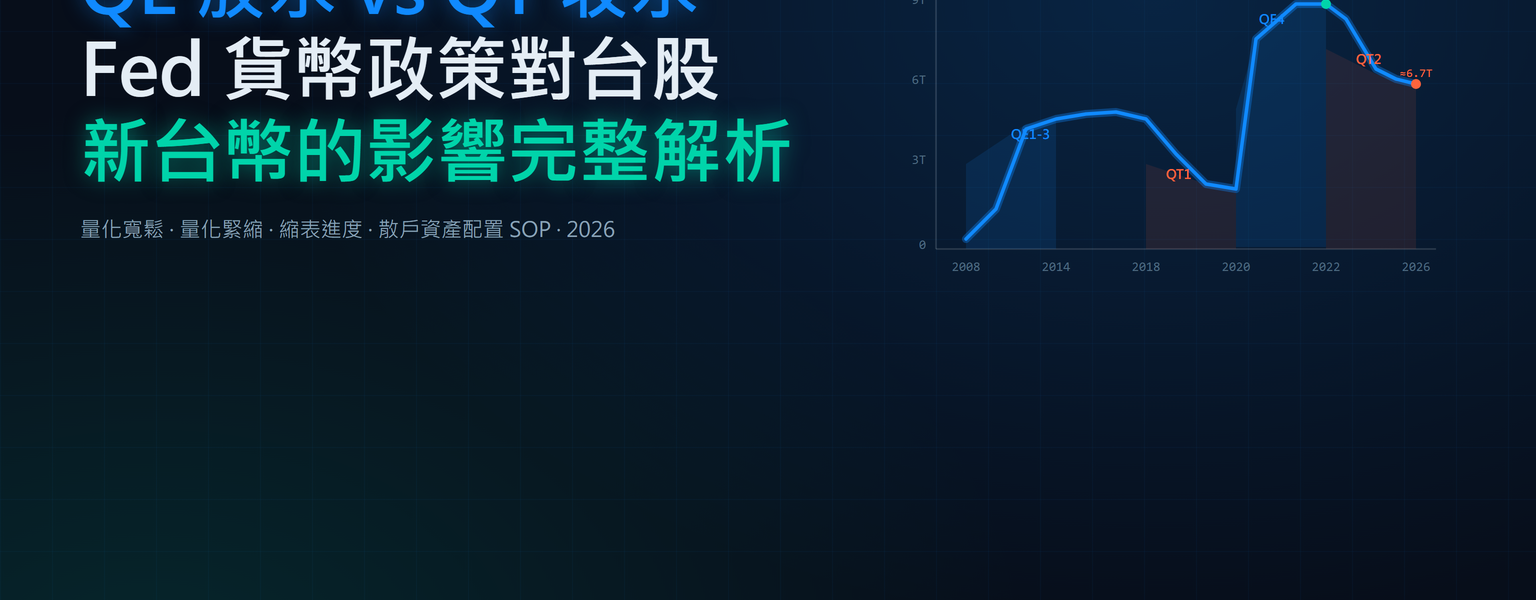
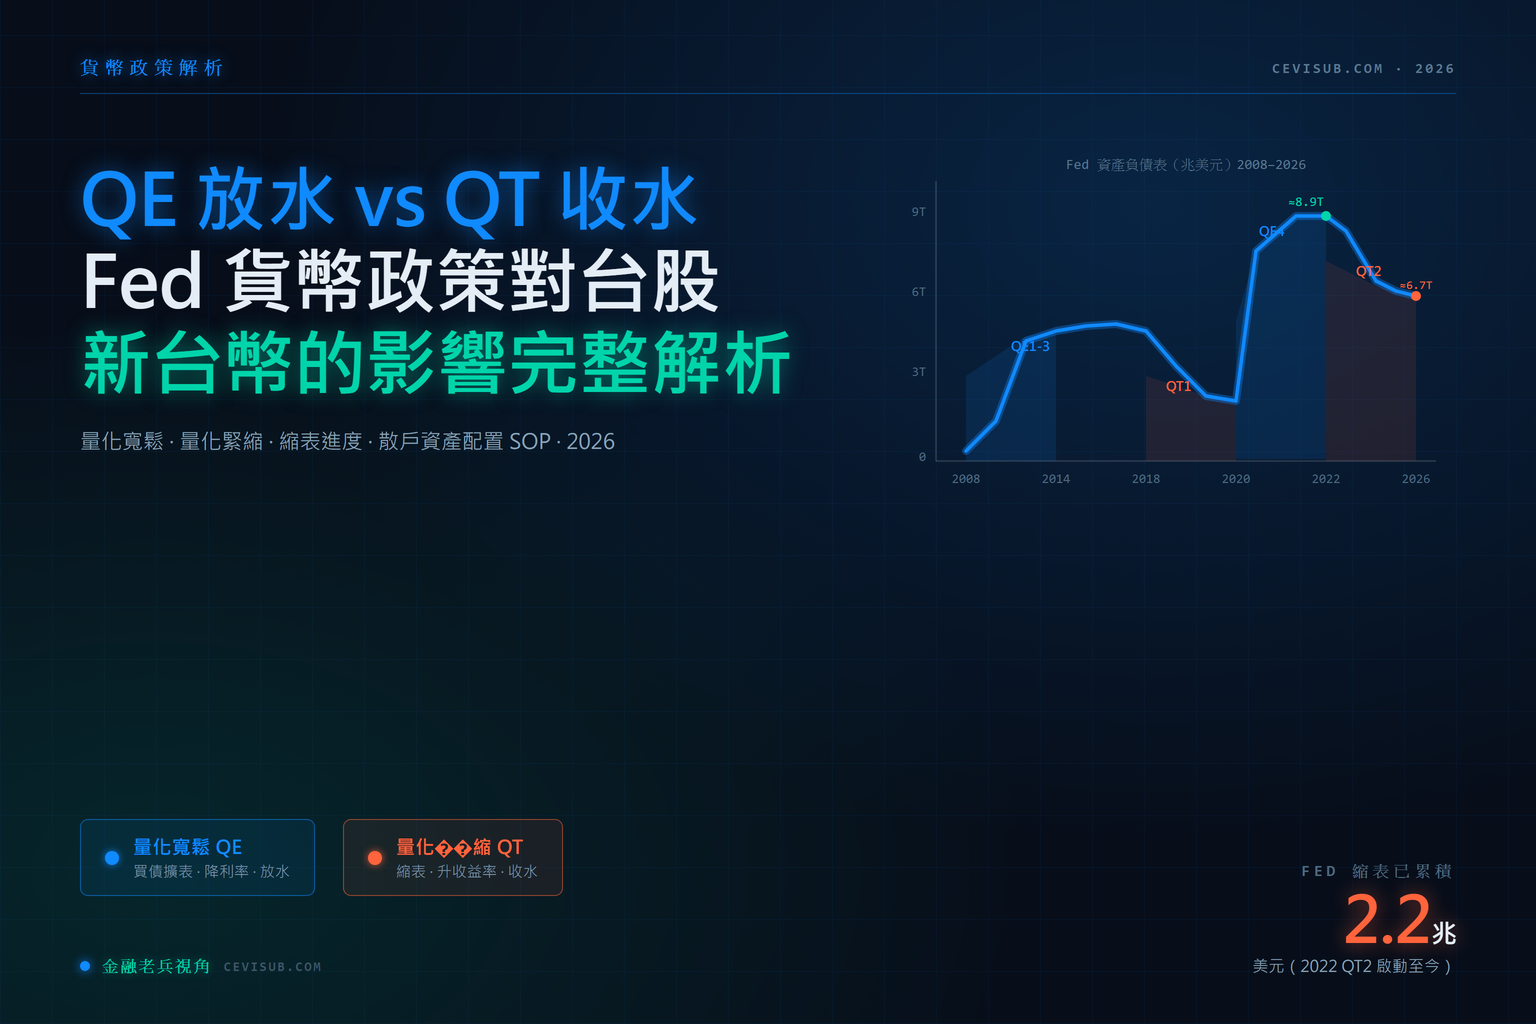
聯準會於 2022 年 6 月正式啟動縮表,初期每月縮減上限為 475 億美元,同年 9 月將上限提高至 950 億美元。截至 2025 年底,Fed 資產負債表規模已從高峰的約 9 兆美元降至 6.7 兆美元左右,主要透過被動到期不續買的方式達成。根據 聯準會 H.4.1 統計週報,最新資產負債表規模仍處於持續縮減軌道。
進入 2026 年,QT 的節奏已較高峰時期顯著放緩。市場關注的焦點在於隔夜逆回購(ON RRP)工具的使用量何時歸零,以及銀行準備金是否降至充足但不過剩的水準。從 Fed 官員近期的溝通方向判斷,若銀行準備金水準穩定且貨幣市場利率未出現異常飆升,QT 可能在 2026 年內逐步中止。此外,也可參考台灣央行於 貨幣政策知識專區 中對國際資金流向的分析。
QE 與 QT 環境下的資產配置 SOP
理解當下所處的政策階段,是調整資產配置的第一步。以下提供台灣散戶可實際操作的具體框架:
判斷當前所處週期
定期查閱 Fed 資產負債表趨勢圖與聯邦基金利率路徑。若 Fed 正在擴表(QE),優先布局風險性資產;若 Fed 正在縮表(QT),則應提高防禦性資產比重。
調整台股 ETF 部位
QE 環境下,可適度提高 0050 或 006208 等市值型 ETF 比重,受惠於資金行情與科技業擴張。QT 環境下,逐步將資金轉向 0056 或 00713 等高股息 ETF,或者增加現金與避險資產比重,降低波動對投資組合的衝擊。
規劃外幣與美元資產
QT 期間美元傾向強勢,可分批建立美元定存或短天期美債 ETF(如 00719B)部位。當市場預期 Fed 將重啟 QE 或大幅降息時,再將美元資產轉換回台股等風險資產。詳細外資賣超背景可參考 2026 外資賣超台股原因分析。
釐清常見誤解:QT 一定會打壓股市嗎
從實際市場數據看,QT 並非股市下跌的充分條件。2023 年至 2024 年,聯準會的資產負債表持續縮減,但標普 500 指數在此期間不僅未下跌,反而因 AI 與半導體需求爆發而屢創歷史新高。企業獲利成長與生產力週期,才是主導股價長期走勢的根本因素。散戶在 QT 環境下最該避免的行為,並非單純減碼股票,而是追高殺低或完全忽視美元資產在該階段的避險功能。若要深入了解 QT 對投資組合的長期影響,可閱讀 量化緊縮對投資的深層影響。
常見問題 FAQ
QE 和 QT 最簡單的區別是什麼?
QE 是央行印鈔買資產、向市場放水,目的是刺激經濟;QT 是央行停止買資產甚至賣資產、從市場抽水,目的是抑制通膨。詳細差異可參考上方比較矩陣。
聯準會 QT 會導致台股下跌嗎?
不完全如此。QT 確實會導致部分外資資金回流美國,對台股形成賣壓,但股價最終反映的是企業獲利。2023 至 2024 年美股在 QT 中持續創高,證明企業獲利成長可以抵消縮表的負面影響。影響台股的關鍵仍在半導體景氣循環與 AI 需求。
2026 年 Fed 的資產負債表現在是多少?
截至 2025 年底,Fed 資產負債表約為 6.7 兆美元。2026 年仍在持續縮減中,但每月縮減規模已較高峰放緩。最新週數據可查閱 Fed 官網的 H.4.1 統計報告。
QT 對台灣房貸利率有影響嗎?
有間接影響。Fed QT 推升美國公債殖利率,全球利率水準隨之上升。台灣央行為了防止通膨與穩定匯率,會適度跟進升息,導致房貸利率從低點 1.3% 上升至 2% 以上。不過台灣央行升息幅度遠小於 Fed,房貸族群的實質負擔雖增加,但並非直接對應美國縮表幅度。
QE 結束後股市一定會跌嗎?
不一定。QE 退場不代表股市立即反轉。2014 年 Fed 開始縮減 QE 購債規模(Taper),美股在隨後的幾年中仍持續上漲。關鍵在於經濟基本面是否好轉。若 QE 退場是因為經濟已然復甦,企業獲利成長就能接棒支撐股市。
散戶在 QT 環境下應該怎麼配置資產?
建議採取相對保守的配置:提高現金與短天期債券比重,台股轉向高股息 ETF 與防禦型類股。同時適度配置美元資產,利用強勢美元環境鎖定較高的外幣報酬。避免在市場恐慌時殺低持股。
縮表和升息是同時進行的嗎?
不一定同時啟動,但經常重疊。聯準會在 2022 年 3 月啟動升息,6 月才啟動縮表。升息直接影響短期資金成本,縮表則影響長期資金數量。兩者都屬於緊縮政策,同時進行時會對市場產生較大的壓抑效果,但聯準會也可以單獨使用其中一項。
如何判斷 Fed 下一步是繼續 QT 還是重啟 QE?
主要觀察三個信號:通膨是否穩定在 2% 目標附近、就業市場是否出現明顯惡化、以及金融市場流動性是否異常緊張(如隔夜拆款利率飆升)。若經濟陷入衰退,Fed 會先停止 QT,必要時重啟降息甚至 QE。