
大宗商品期貨投資最容易輸在工具,不是輸在方向。白銀、原油、天然氣看起來都是商品,但 ETF、期貨、槓桿 ETF 與股票承擔的是不同風險,成本結構也完全不同。
我在交易室裡見過一種固定模式:油價漲了三成,某個帳戶卻虧損。原因不是方向看錯,而是工具選錯。這件事讓我花了很多年才搞清楚商品投資的真正問題:不是你有沒有判斷能力,而是你買到的東西是不是你以為的那個東西。本文從白銀、原油與天然氣三大類出發,從台港散戶最常接觸的角度,拆解工具、成本與風險。
先講結論:大宗商品可以分散風險,但工具選錯會比股票更難救
股票跌了,公司還在運作、資產還在,等待復甦是有邏輯的。但期貨商品有到期日,槓桿 ETF 有波動耗損,實體商品有保管與買賣價差。工具的結構性成本會在你不注意的時候侵蝕掉你原本看對方向的報酬。
商品在資產配置中有一個合理角色:與股票相關性低、部分商品在通膨環境有一定韌性。但「合理配置工具」和「買任何有商品名字的東西」差很遠。這篇不是要說服你買不買商品,而是要讓你在決定之前,先知道你買到的是什麼。
商品價格受美元利率、全球供需、地緣政治、庫存數據與季節性因素同時影響。沒有哪種商品能保證抗通膨,歷史表現也不代表未來。如果你對通膨資產配置的整體框架有興趣,可以先看 通膨時代資產配置完全指南 2026,那篇把商品在配置中的角色放在更完整的脈絡裡。
大宗商品投資工具光譜:現貨、ETF、期貨、槓桿商品和股票差在哪
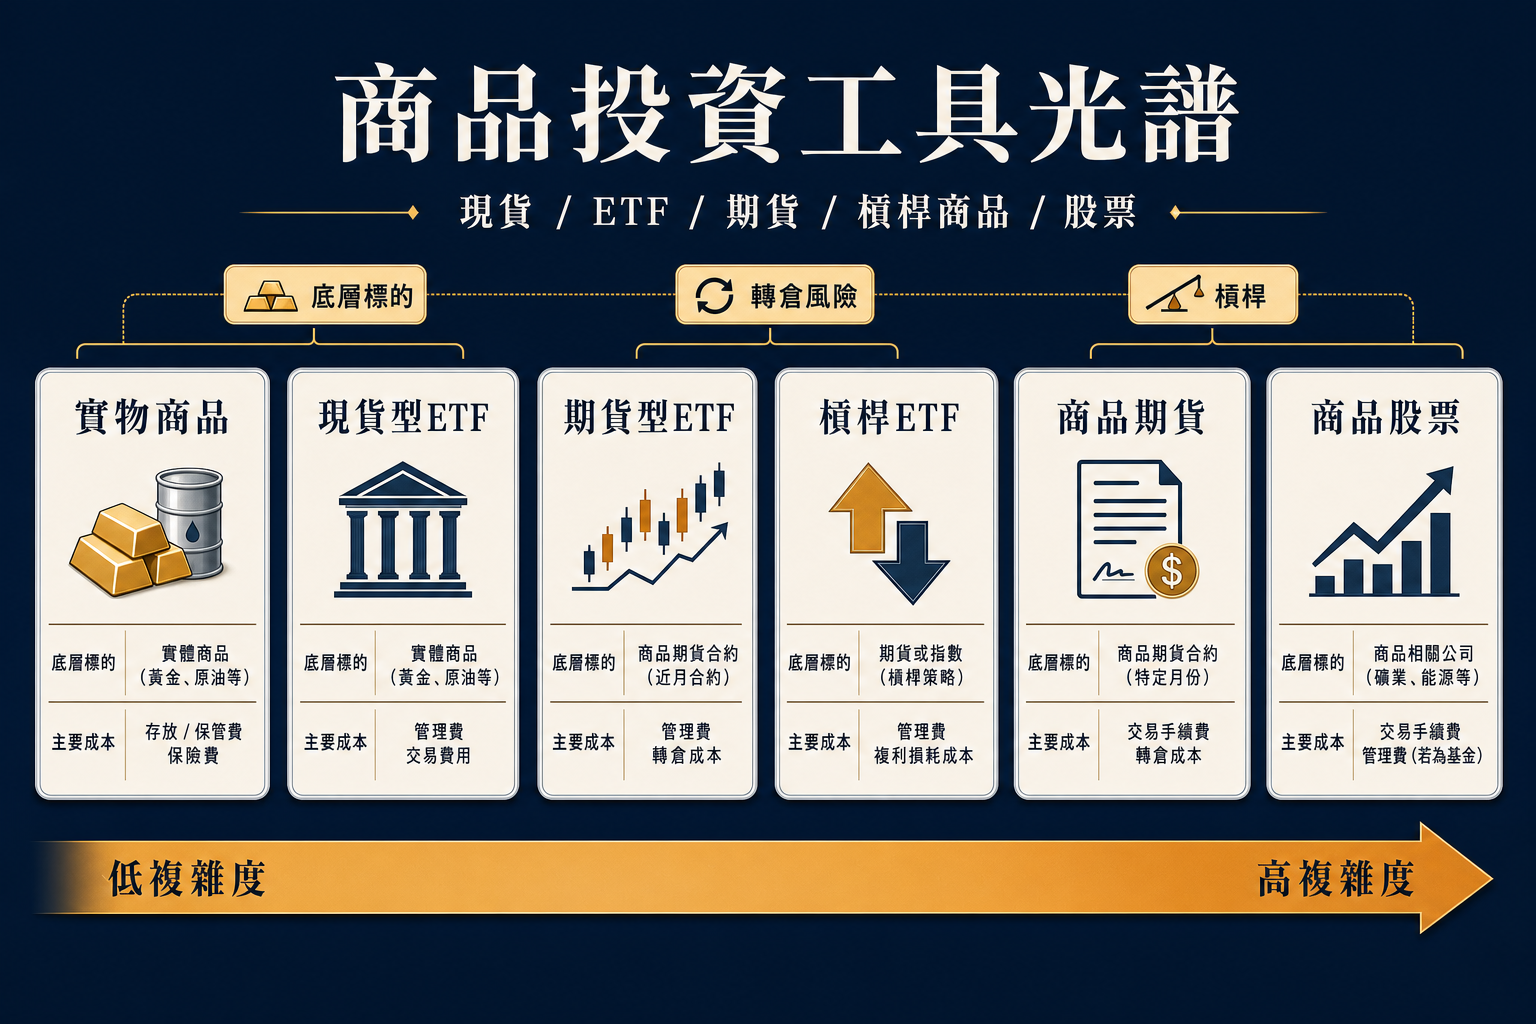
讀者最常犯的誤解是把「商品」和「接觸商品的工具」混為一談。下面這張表的目的只有一個:讓你知道你以為你在買什麼,實際上買到的是什麼。
| 工具類型 | 底層標的 | 槓桿 | 到期 / 轉倉 | 主要成本 | 適合情境 |
|---|---|---|---|---|---|
| 實物商品(金條、銀條) | 現貨商品本身 | 無 | 無 | 買賣價差、保管費、保險 | 長期保值、實物需求 |
| 現貨型 ETF(如 GLD、SLV) | 信託持有現貨 | 無 | 無,但信託有管理費 | 管理費、買賣價差 | 追蹤現貨價格、流動性需求 |
| 期貨型 ETF(如 USO、UNG) | 商品期貨合約 | 通常無槓桿,但有轉倉 | 有,定期轉倉 | 管理費、轉倉成本、追蹤誤差 | 短中期曝險,不適合長期持有 |
| 槓桿 / 反向 ETF(如布蘭特原油正2) | 商品期貨合約(每日兩倍) | 有,每日重設 | 有,且波動耗損疊加 | 管理費、轉倉、波動耗損、追蹤誤差 | 短線交易,非長期配置 |
| 商品期貨(CME、TAIFEX) | 期貨合約直連標的 | 有,保證金槓桿 | 有,需主動管理 | 佣金、保證金成本、滑價 | 對沖、專業交易 |
| 商品股票(礦業股、能源股) | 公司盈餘與資產 | 公司財務槓桿 | 無 | 持股成本、公司特定風險 | 商品主題股票配置 |
| 商品基金(主動管理) | 基金持股組合 | 視策略而定 | 視持倉而定 | 管理費、申購贖回費 | 委由基金經理主動配置 |
關鍵差異在「底層標的」和「轉倉」。只要涉及期貨,就有到期、轉倉、保證金追繳三個問題。如果你對期貨保證金的基礎結構還不熟,建議先看 台灣期貨保證金完全指南 2026。
白銀怎麼買:COMEX 白銀期貨、實體白銀和 SLV 不是同一件事
白銀不是便宜版黃金。它的工業需求比例遠高於黃金(半導體、電動車電池、太陽能板都要用銀),導致白銀在製造業景氣循環時波動更劇烈,而不只是跟隨黃金走。
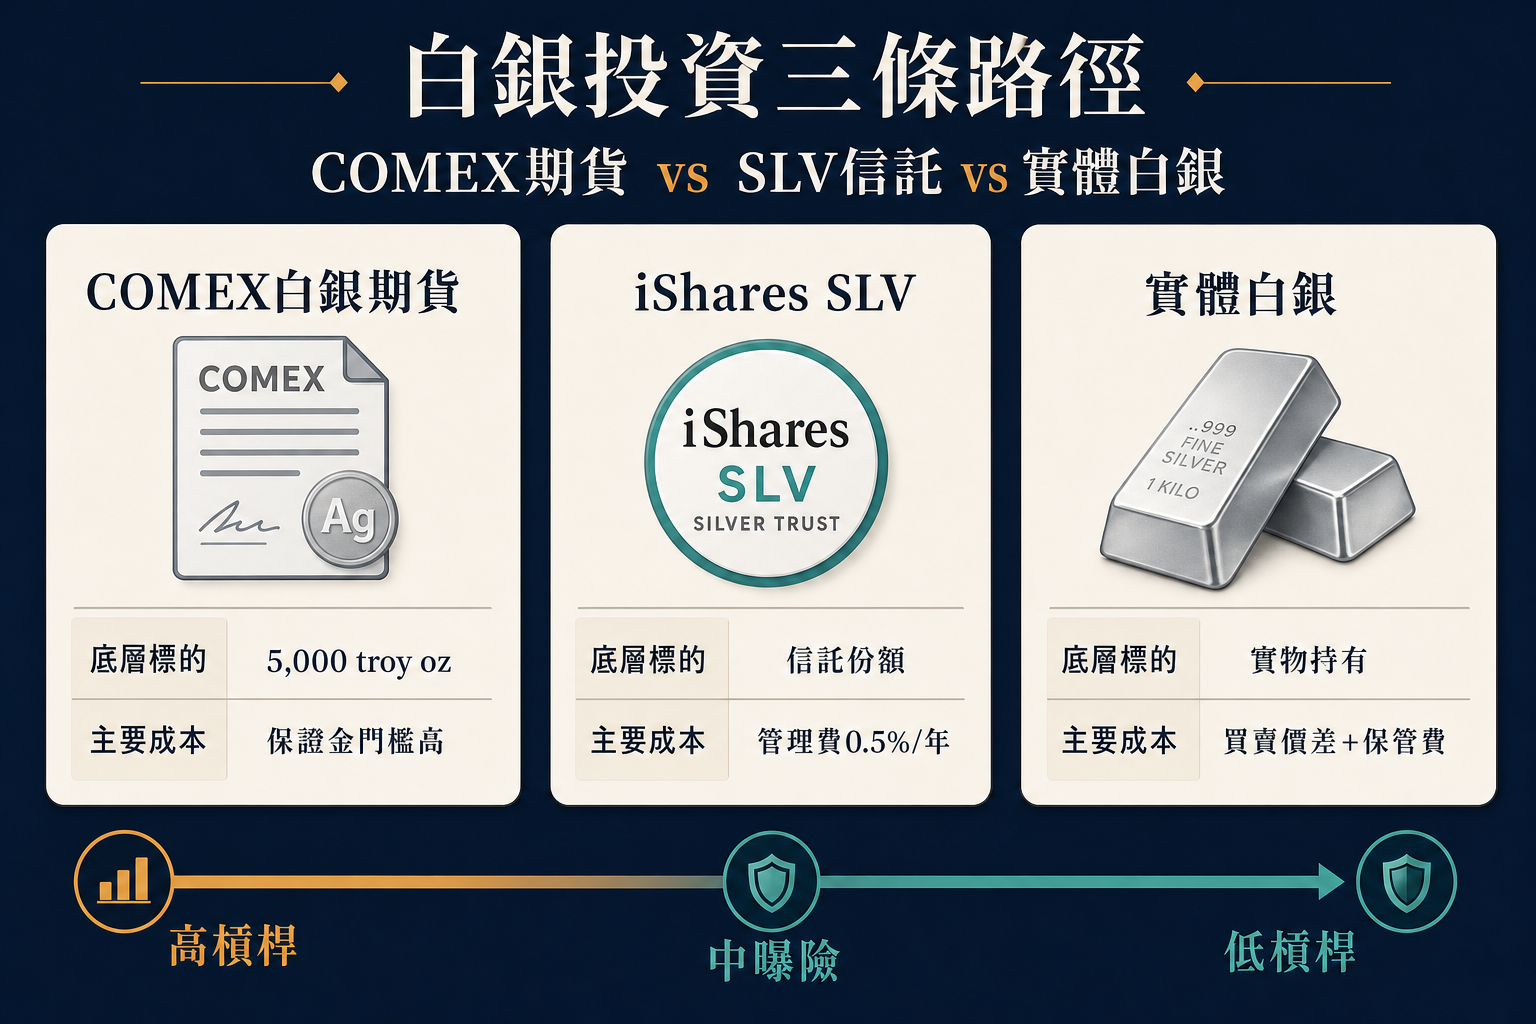
白銀有三條主要接觸路徑:
CME COMEX 白銀期貨:標準合約為 5,000 troy oz,約 150,000-180,000 美元名目金額(視當時價格),保證金約 5,000-8,000 美元(依 CME 公告,數字會調整)。這是流動性最高的白銀期貨市場,但一口名目金額對多數散戶並不友善。CME 也有 mini silver futures(1,000 troy oz),保證金門檻約低五分之一。詳細規格請查閱 CME 官方白銀期貨合約規格頁(資料截至 2026-05-08)。
iShares Silver Trust(SLV):這是美股掛牌的現貨追蹤型 ETF,持有實體白銀。買 SLV 你買到的是信託份額,不是把銀條放在手邊。SLV 有年費(約 0.5%),流動性好,對散戶而言是接觸白銀現貨價格曝險最方便的工具。台灣投資人可透過複委託或海外券商購買。
實體白銀:包括銀條、銀幣、銀飾。優點是不依賴金融機構,缺點是買賣價差寬(通常比 ETF 大許多)、保管有成本、流動性低、重量與運輸有實際問題。台銀目前沒有白銀存摺商品,不像黃金存摺那樣方便。
我的觀察:白銀對新手來說,SLV 類 ETF 通常是最易操作的起點,但你要清楚它的費用與信託結構。CME 白銀期貨只適合已熟悉保證金管理、有操作期貨經驗的人。
白銀價格可能大幅波動,工業需求疲軟時跌幅可能超過黃金。歷史報酬不代表未來,所有商品部位應考量個人風險承受能力。
Brent 和 WTI 原油差在哪:交割地點、全球定價與台港工具選擇
多數台港投資人接觸的「原油」,其實是布蘭特原油(Brent Crude)為基準的商品,而不是西德州中質原油(WTI, West Texas Intermediate)。兩者差異不只是名字:
| 項目 | 布蘭特原油(Brent) | 西德州中質原油(WTI) |
|---|---|---|
| 產地 / 基準地區 | 北海、OPEC+ 連動、全球海運定價 | 美國德克薩斯,Cushing, Oklahoma 交割 |
| 全球定價用途 | 歐洲、亞洲、非洲進口基準 | 美國內陸基準,北美供需影響大 |
| 結算方式 | 現金交割(ICE) | 實物交割(CME),倉庫容量有上限 |
| 2020 負油價事件 | 未跌負值,但也大幅下跌 | WTI 近月期貨跌至 -37.63 美元/桶(2020-04-20) |
| 台港 ETF 通路 | 元大布蘭特原油期貨正2(台灣)、部分香港 ETF | USO(美股),台灣複委託可買 |
Brent-WTI 價差(spread)歷史上多為正值(Brent 較貴),通常在 2-5 美元/桶。但在 2022 年俄烏衝突後,價差一度擴大;2023-2025 年期間隨美國頁岩油出口增加與中東局勢波動,價差持續縮窄再擴大。EIA 每日能源價格頁(eia.gov/todayinenergy/prices.php)提供 Brent 與 WTI 即時與歷史數據,讀者可直接查閱(資料更新時間見 EIA 網站)。
2020 年 WTI 負油價事件的核心不是「石油沒有價值」,而是近月期貨到期前,Cushing 儲油倉庫幾乎滿載,實物交割無法完成,只能割價甩出。Brent 因為現金交割,避開了這個結構性問題,但仍大幅下跌。這告訴我們:期貨標的的交割機制是風險的一部分,不能只看商品名字。
原油 ETF 最大問題不是油價,而是轉倉成本和期貨曲線
台灣散戶接觸原油最常用的工具是元大 S&P 布蘭特原油期貨正2 ETF(代號 00715L,以下簡稱原油正2)。這是一個期貨型槓桿 ETF,每日追蹤布蘭特原油相關指數的兩倍正向報酬。
但「每日兩倍」這四個字藏了三個問題:
波動耗損(Volatility Decay):假設指數今天漲 5%,你的帳戶漲 10%;明天跌 5%,你的帳戶跌 10%。兩天後指數接近原點,但你的帳戶卻低於原點。這個差距在震盪市場中會隨時間累積。
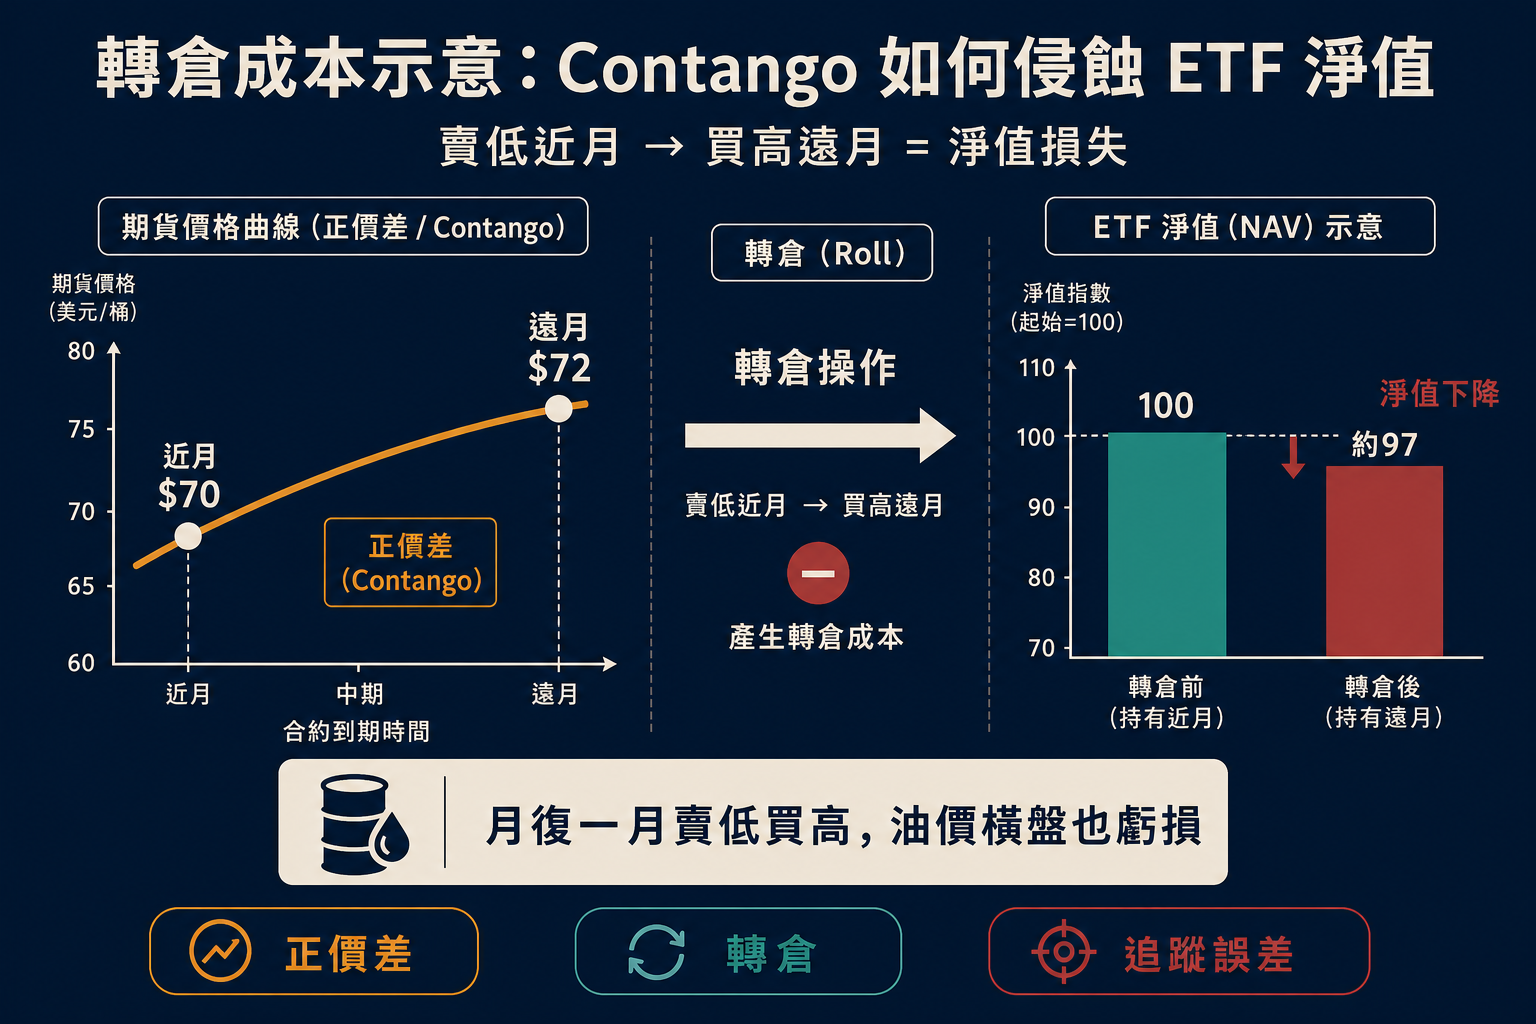
期貨轉倉成本:下面用簡化數字說明正價差(Contango)對淨值的影響:
| 近月合約(即將到期) | 次月合約(轉倉目標) | 轉倉動作 | 影響 |
|---|---|---|---|
| 每桶 70 美元 | 每桶 72 美元 | 賣 70、買 72 | 每桶損失 2 美元(-2.86%) |
若市場長期處於 Contango,期貨型 ETF 每月轉倉都在「賣低買高」,月復一月侵蝕淨值。即使油價橫盤,ETF 淨值也可能持續下跌。相反地,若市場是 Backwardation(近月貴、遠月便宜),轉倉反而有利,但原油市場 Contango 是更常見的狀態。
追蹤誤差累積:每日重設的槓桿、管理費與轉倉成本加總,讓原油正2長期來看很難真正追上布蘭特原油指數的兩倍報酬。2020 年以來的追蹤誤差資料可查閱 00715L 的公開說明書或投信官網,資料應以官方文件為準。
如果你連 contango 都沒看過,我不建議把原油正2當核心配置。它更適合對油市有判斷、持有天數在數日至數週內的短線策略,而不是長期資產配置工具。
商品期貨 ETF 可能因追蹤誤差、轉倉成本或極端市場事件導致損失,可能虧損本金,請在投資前閱讀公開說明書。
天然氣期貨為什麼難:Henry Hub、TTF、冬季需求和庫存數據
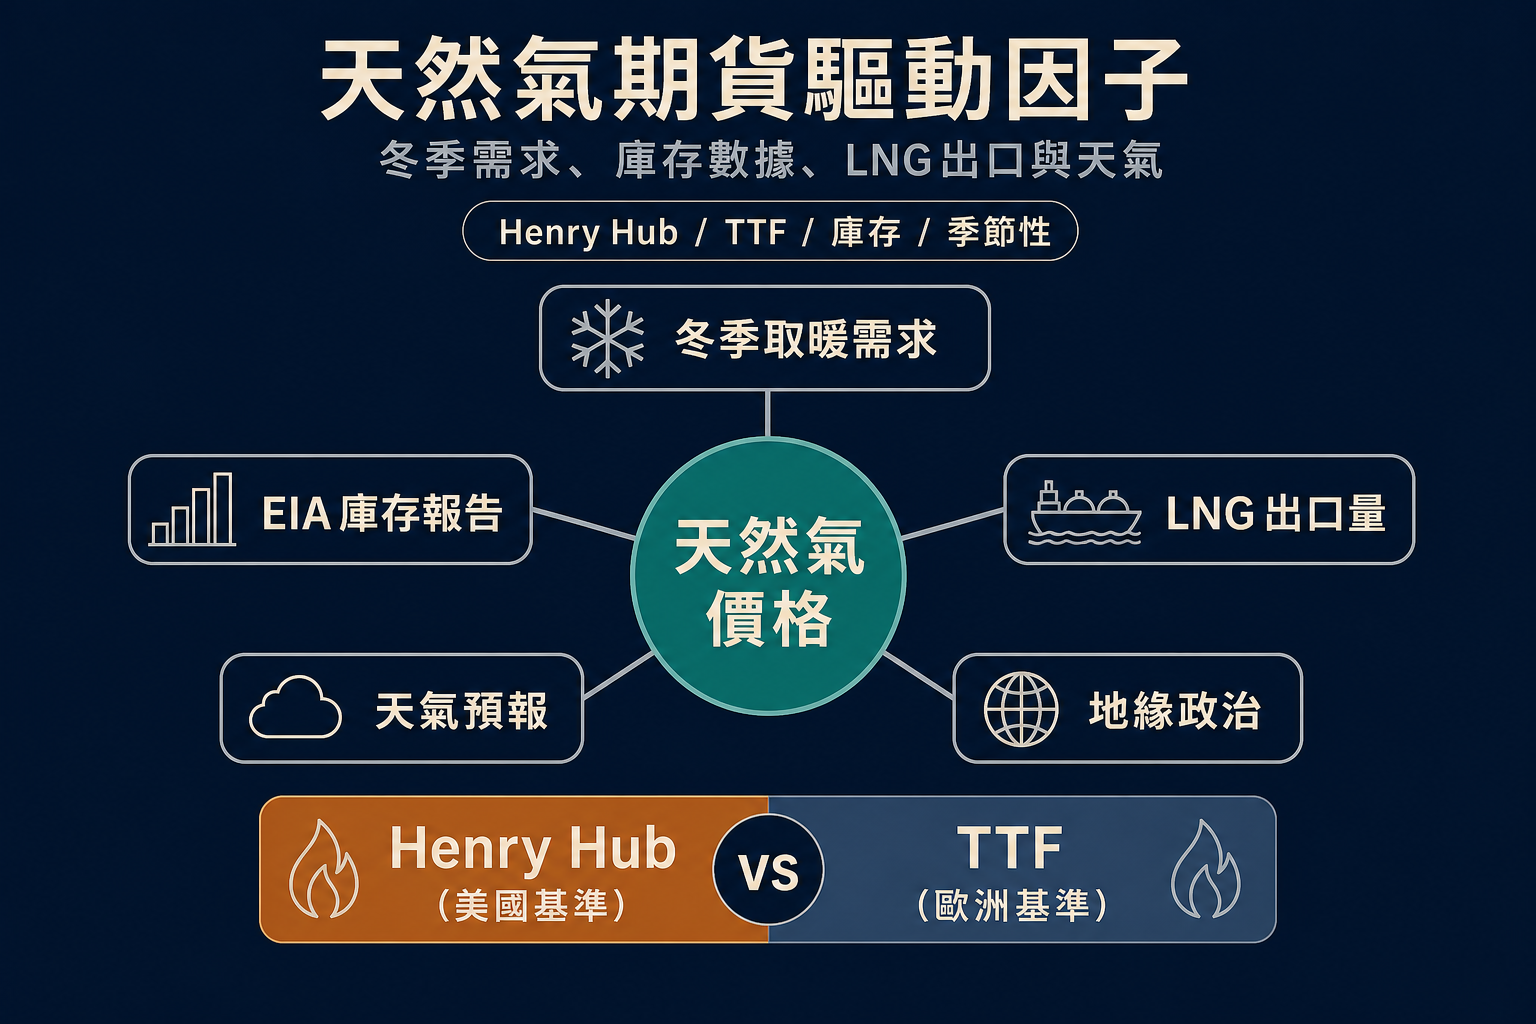
天然氣是商品裡最讓我謹慎的一個。原油有全球定價,天然氣卻嚴重依賴區域基準,而且比原油更受天氣影響,更難從「全球供需」的角度簡單判斷方向。
天然氣有兩個主要基準:
Henry Hub(美國):美國天然氣的主要基準,連結路易斯安那州天然氣集散中心。CME 天然氣期貨即以 Henry Hub 為標的,規格為每合約 10,000 MMBtu(英制熱量單位)。詳細合約規格可查閱 CME 官方天然氣期貨頁(cmegroup.com,資料截至 2026-05-08)。
TTF(歐洲):荷蘭天然氣轉運站為基準的歐洲天然氣基準價格,2022 年俄烏衝突後 TTF 大幅上漲,後來因歐洲 LNG 進口增加逐步回落,但仍比 Henry Hub 受地緣政治影響更直接。
天然氣價格的主要驅動因子:
| 因子 | 對 Henry Hub 的影響方向 | 散戶常見誤讀 |
|---|---|---|
| 冬季取暖需求 | 通常上漲,但視氣溫預報 | 「冬天一定漲」:若庫存充足、暖冬,不一定漲 |
| EIA 庫存數據(每週四公布) | 庫存增加通常利空,減少通常利多 | 只看絕對值,不看五年均值比較 |
| LNG 出口量 | 出口增加會拉升美國內部需求 | 忽略美國天然氣同時受國內和出口需求影響 |
| 颶風 / 極端天氣 | 若影響墨西哥灣生產,短期利多 | 颶風季節性預測過度簡化 |
| 電力市場替代 | 再生能源發電增加時,天然氣需求可能下降 | 忽略電力結構轉型對天然氣長期需求的影響 |
EIA 短期能源展望(STEO)每月更新,提供 Brent、WTI 與 Henry Hub 天然氣的供需預測,是追蹤能源市場最有價值的免費官方資料之一。
天然氣的季節性是真實的,但不是固定模式。如果你準備在冬天前佈局,庫存數據和天氣預報才是要看的,而不是只看「進入冬天了」。
UNG、天然氣股票和能源股:你買到的是價格、公司盈餘還是供應鏈風險
台港散戶接觸天然氣通常有三條路:
天然氣期貨型 ETF(如 UNG):追蹤 Henry Hub 天然氣期貨,有轉倉成本,與前面原油正2的邏輯相同。天然氣期貨轉倉成本有時比原油更高,波動也更劇烈。UNG 類 ETF 透過台灣複委託可買,但需留意追蹤誤差。
天然氣生產公司股票:曝險對象是公司盈餘,不是天然氣現貨價格。影響股價的包括公司的產量、成本結構、債務水準、對沖策略與股市整體情緒。天然氣生產商股票和天然氣現貨的相關性不等於 100%。
能源綜合股票 / ETF:涵蓋石油、天然氣、油服公司,分散了單一商品風險,但也稀釋了純商品曝險。台灣投資人可透過複委託買入美股能源類 ETF,香港投資人可透過港股能源股接觸。
如果你想了解原物料與黃金股票的投資框架,原物料與黃金股票投資指南 2026 提供了礦業股、黃金 ETF 與能源股的完整比較,可以和本篇配合閱讀。
台灣投資人的商品通路:TAIFEX、商品 ETF、複委託和 CME 怎麼選
{{IMG_TW_HK_ACCESS}}
台灣投資人接觸大宗商品,實際上有以下幾條路,難度與成本差異很大:
| 通路 | 可接觸商品 | 最低資金門檻(約) | 主要成本 | 適合程度 |
|---|---|---|---|---|
| 台灣股市(商品 ETF) | 黃金(如元大黃金 ETF)、原油正2、部分礦業 ETF;台灣目前無白銀 ETF | 一張 ETF 市值 | 管理費、買賣價差 | 新手入門最低門檻 |
| 台灣複委託(買美股 ETF) | GLD、SLV、USO、UNG、XLE 等 | 視券商,通常約 USD 1,000+ | 手續費(複委託收費較高)、ETF 管理費 | 有台灣帳戶、不想開海外帳戶 |
| 台灣期交所(TAIFEX)商品期貨 | 黃金期貨、臺幣黃金期貨、布蘭特原油期貨 | 視商品保證金,參考 TAIFEX 商品保證金 | 手續費、保證金資金成本 | 有期貨帳戶、熟悉期貨操作 |
| 海外券商(IB 等)接 CME | 白銀、原油、天然氣、黃金等全線期貨 | CME 保證金,視商品,數百至數千美元 | 手續費、保證金、外幣匯率 | 熟悉期貨與英文介面,有海外帳戶 |
我建議的學習順序是:先看台灣股市掛牌的商品 ETF 公開說明書,理解追蹤標的和費用;再看 TAIFEX 商品期貨規格;最後才考慮 CME 直連。跳過理解直接交易期貨,是多數新手帳戶受傷的起點。
TAIFEX 目前商品期貨涵蓋黃金與布蘭特原油,台灣暫無白銀期貨商品(截至 2026-05-08)。若要接觸白銀,台灣投資人目前主要路徑是台股黃金相關 ETF、複委託買 SLV,或海外券商接 CME mini silver futures。
香港投資人的商品通路:HKEX 黃金期貨、黃金 ETF、海外期貨和港股能源股
香港投資人在商品市場的選擇相對多元,主要通路包括:
HKEX 黃金期貨:香港交易所提供以美元計價的黃金期貨,也有人民幣黃金期貨(1 公斤合約)。香港金融管理局監管體系完整,流動性有一定保障。詳細商品規格可查閱 HKEX 官方衍生產品頁。
香港掛牌黃金 ETF:香港有多檔追蹤黃金現貨的 ETF,可透過香港股票帳戶直接買賣,無需開設期貨帳戶,是接觸黃金最方便的方式。
港股能源 / 礦業股:中海油(0883.HK)、中石油(0857.HK)等港股能源股提供原油業務曝險,但受中國監管政策與公司治理因素影響,與純商品價格的關聯性有時不穩定。
海外券商接 CME:部分香港居民透過 Interactive Brokers(IB)等海外券商接觸 CME 期貨,流動性最好,但需熟悉英文介面與保證金管理。
香港沒有資本利得稅和股利稅(一般投資情況下),但仍需留意報酬計算與個人稅務申報的相關規定。建議諮詢稅務顧問。
稅務、匯率和三個散戶常見錯誤:商品部位不是看方向就好
商品投資的稅務邏輯比股票複雜,因為工具不同、計算方式也不同。以下是台灣投資人需要核對的重點:
- TAIFEX 期貨交易:依《期貨交易稅條例》,每筆期貨交易需課徵期貨交易稅(稅率視商品與合約類型,可查閱財政部期貨交易稅條例)。期貨所得的課稅處理建議直接諮詢國稅局或會計師。
- 海外 ETF(GLD、SLV 等)配息:美股 ETF 配息通常預扣 30% 美國股利稅,W-8BEN 申報後仍為 30%。
- 海外所得:台灣居民的海外所得超過 100 萬台幣時,需計入基本所得(AMT)計算。詳細規定應以財政部官方說明為準。
- 匯率曝險:以美元計價的商品 ETF,你的報酬受台幣兌美元匯率影響。油價漲 10%,但台幣升值 5%,你的實際台幣報酬不是漲 10%。
商品投資的稅務細節因個人情況差異很大,本文只列一般資訊框架,不做個人稅務建議。建議在交易前向會計師或稅務顧問確認。
商品期貨不是股票。到期、交割、庫存,這三個字會在你最不想看到的時候跳出來。以下是我見過散戶最常犯的三個錯誤:
錯誤一:把期貨型 ETF 當現貨持有。原油漲了 40%,你的原油正2虧損。原因是波動耗損加轉倉成本已超過槓桿帶來的收益。
錯誤二:忽略持有時間的影響。槓桿 ETF 是短線工具,不是長期配置工具。持有超過幾週,波動耗損的影響就顯著了。
錯誤三:把「方向看對」當成「選擇對工具」。我看過最可惜的不是方向看錯,而是油價真的漲了,帳戶卻輸在工具結構。了解你買的工具,才是在商品市場生存的第一步。
大宗商品期貨常見問題
大宗商品期貨適合新手嗎?
可以先學,不代表適合直接交易。期貨有保證金、槓桿、到期與轉倉問題,新手應先理解工具結構,再考慮進入期貨市場。台股掛牌的商品 ETF 是門檻較低的起點。
白銀期貨一口是多少?
CME 標準白銀期貨(COMEX)為 5,000 troy oz,名目金額通常在 15-18 萬美元左右(依市價浮動)。CME 也有 mini silver(1,000 troy oz)。詳細規格請查閱 CME 官方合約規格頁,數字會隨市況調整。
買 SLV 等於買實體白銀嗎?
不等於。SLV 是 iShares Silver Trust,持有實體白銀作為信託資產,但投資人買的是信託份額,不是直接持有銀條。信託有管理費,也有流通性與信託結構風險的差異。
Brent 原油和 WTI 原油哪個比較重要?
兩者都是重要基準,但角色不同。Brent 更常被視為全球海運原油定價基準,影響歐洲、亞洲進口價格。WTI 更貼近美國內陸供需與北美市場。台港投資人通常接觸的工具以 Brent 為基準更多。
布蘭特原油正2適合長期持有嗎?
通常不適合作為長期核心配置。每日重設的兩倍槓桿、期貨轉倉成本、波動耗損與追蹤誤差,都可能讓淨值和油價長期走勢脫鉤。原油正2更適合對油市有判斷、短期交易策略的操作者。
什麼是 contango?對 ETF 有什麼影響?
Contango 是指遠月期貨價格高於近月的狀態。期貨型 ETF 轉倉時,需要賣掉較低價的近月合約、買入較高價的遠月合約,等於賣低買高,日積月累侵蝕淨值。原油市場 Contango 是相對常見的狀態。
2020 負油價事件會再發生嗎?
不能排除極端情境,但重點不是預測重演,而是理解它的成因:Cushing 儲油倉庫滿載、近月 WTI 期貨臨到期、實物交割無法完成,導致恐慌性拋售。Brent 因現金交割避開了直接跌負值,但仍大幅下跌。商品期貨不只是看價格,交割機制是風險的一部分。
天然氣期貨為什麼波動這麼大?
天然氣受區域庫存、冬季取暖需求、天氣預報、LNG 出口量、颶風、電力市場替代與地緣政治同時影響,供需彈性比石油更緊,加上 Henry Hub 和 TTF 是兩個不完全連動的基準,讓它的價格行為比原油更難預測。
台灣人可以交易商品期貨嗎?
可以。台灣投資人可透過 TAIFEX 商品期貨、台股掛牌商品 ETF、複委託買入美股商品 ETF,或開立海外券商帳戶接 CME。不同通路的保證金、稅務、費用與操作複雜度差異很大,建議先了解再操作。
香港人有哪些商品投資通路?
香港投資人可看 HKEX 黃金期貨(含人民幣計價合約)、香港掛牌黃金 ETF、港股能源與礦業股,或透過海外券商接 CME 期貨。香港沒有資本利得稅,但仍需留意個人稅務申報義務。
大宗商品可以抗通膨嗎?
商品在通膨環境中有一定韌性,但不是必然的抗通膨工具。商品價格受美元利率、全球需求、庫存、地緣政治與季節性因素同時影響。把商品當作資產配置的一部分是合理策略,但不代表買進商品就能保護購買力,歷史表現不代表未來。