
原車融資是什麼?2026 汽車借款的運作邏輯與核心定義
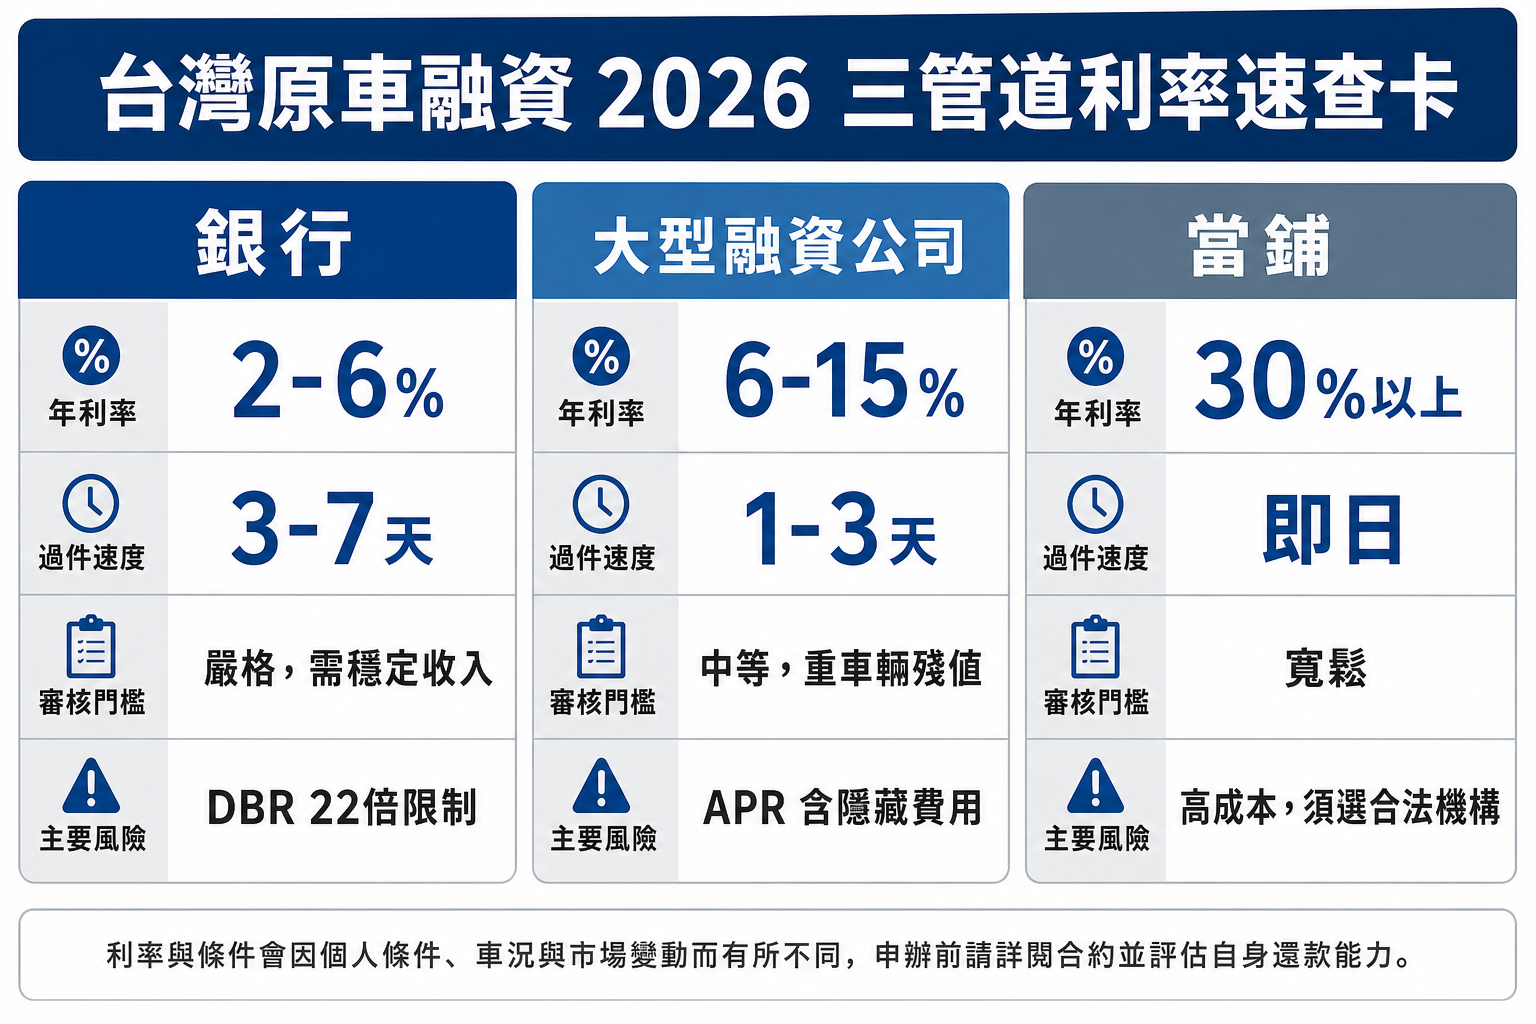
原車融資不等於新車貸款,也不是跟原廠拗的增貸。重點在一件事:手上的車有殘值,就能拿去換現金,車照開、錢照用。這篇直接比較台灣車貸利率 2026 三管道:銀行 2-6%、大型融資公司 6-15%、當鋪 30% 以上,附 APR 試算與 DBR 審核門檻,幫你判斷哪條路適合自己。
- 諮詢與準備:攜帶雙證件(身分證、駕照)、行照、車輛保險單,以及財力證明(如薪轉存摺或營業登記)。
- 車輛鑑價:依據權威書(黃色書)或台灣常見平台如8891、SUM、CAROKE進行詢價,確認殘值。
- 視訊對保:2026年主流方式,透過金融機構App完成身分驗證與契約簽署,無需親臨分行。
- 設定與撥款:向監理站辦理動產抵押權設定,完成後最快24小時內撥款。
核心在於抵押權設定,借款人設定動產抵押權給債權人,車輛登記在自己名下,但權利受限於債權。這讓原車融資成為免留車的熱門選擇,維持生活便利的同時解決資金需求。
為何車子開著還能借錢?抵押權的運作本質
抵押權設定後,車輛所有權仍在借款人,債權人僅有追償權。逾期才會強制處分。因此,車主無需交出車輛,即可取得資金,真正實現「車照開、錢照借」。
如果您正處於資金短缺,手邊有輛家用車,別急著賣掉。原車融資的邏輯就是用殘值換現金,維持生活便利。
與一般汽車貸款、轉貸的語意區隔
一般汽車貸款是購車融資,綁定買車廠商;轉貸是換家銀行續貸降低利率。原車融資則是獨立借款,針對已擁有車輛,管道包括銀行與融資公司。
銀行 vs. 融資公司:原車融資管道深度對比
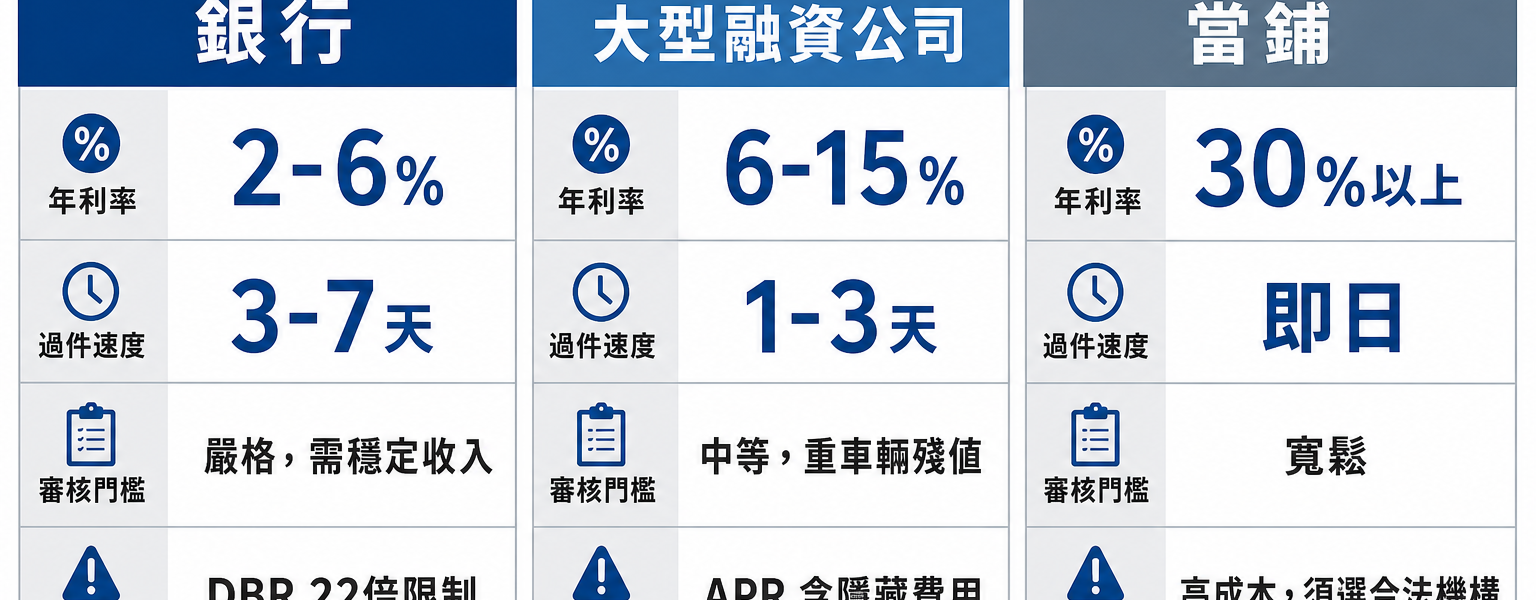
選擇管道時,信用狀況、車輛殘值與資金需求速度決定一切。銀行利率低但審核嚴,融資公司額度高卻費用較多,而當鋪則以最高彈性換取最高成本。以下從三層風險光譜深度對比台灣市場常見選項。
| 項目 | 銀行(如元大銀行、台新銀行) | 大型融資公司(如中租迪和、和潤企業、裕富) | 當鋪(合法融資機構) |
|---|---|---|---|
| 審核門檻 | 嚴格,受金管會DBR 22倍負債比限制,需穩定收入證明 | 彈性,重視車輛殘值,收入證明可省略 | 極寬鬆,主要看車輛狀況,幾乎不看信用紀錄 |
| 利率範圍(年利率) | 2-6%,依聯徵中心 (JCIC)分數浮動 | 6-15%,車況佳可壓低,影響變數包括貸款年限與總負債 | 12-30%+,通常按月計息,實際年化可能更高 |
| 額度成數 | 最高車價150% | 最高220%,扣原貸餘額後撥款 | 通常車價50-80%,但可協商,無需扣除原貸 |
| 過件時間 | 3-7天 | 1-3天,2026數位化後更快 | 即時或1天內 |
| 主要風險 | 門檻高,信用稍弱或高負債者易被拒 | 總費用年百分率(APR)需仔細核算,避免隱藏成本 | 高利貸風險、倉儲費(若留置車輛)、合約陷阱 |
這代表了三層風險與報酬的取捨:銀行受法規嚴格約束→審核嚴謹→利率最低;大型融資公司彈性大→額度高→總費用需細算;當鋪最易過件但成本最高,且有倉儲費等潛在風險,務必選擇合法機構。
快速判斷該選哪一層?問自己三個問題:
- 信用分數高(聯徵>700)且收入穩定?→ 優先銀行,利率最低。
- 車輛殘值高(新車或車況佳)但信用有瑕疵?→ 大型融資公司,額度彈性。
- 急需現金且車輛老舊?→ 當鋪最快,但成本最高,慎選合法機構。
我自己見過幾個案例,急用錢的人拿著五年老車跑融資公司,事後拿到對帳單才發現 APR 比名目利率高了 3-5 個百分點,那個差距換算成 30 萬 36 期的借款,就是多付了近 2 萬的費用。如果你手上的車還算新、信用沒大問題,先問銀行值得。若當鋪真的是你的選項,請先確認對方有合法登記,相關規定可參考當舖借款台灣合法指南。
DBR 22規則解析:金管會規定無擔保負債總餘額與月收入比(Debt Burden Ratio)不得超過22倍。雖然原車融資有車輛抵押,銀行仍將DBR作為內部風險控管參考。若申請人無擔保負債(如信用卡循環、信貸)已達月收入22倍,即使有車,銀行也可能拒絕,這使得部分借款人轉向融資公司或當鋪。
舉例來說,有信用卡循環的用戶,選中租迪和或和潤企業,過件率遠高於元大銀行。銀行法規範嚴,融資公司則依內部風控。
2026 原車融資額度與利率估算:你的車值多少錢?
要估算您的車值,得先掌握台灣市場的鑑價標準。舉例來說,一位在新竹科技公司工作的工程師,擁有一輛三年的Honda CR-V,根據權威書或8891平台詢價,殘值約為購車價的70-80%。
業界公式揭露:如何自己算額度
簡單公式:權威書價格 × 融資成數 (150-220%) – 原本貸款餘額 = 實際可貸現金。
例如,Toyota Corolla權威書價50萬,選和潤200%成數,無原貸餘額,可貸100萬現金。銀行限150%,則75萬。
注意隱藏成本:動保設定費約3,500-5,000元、服務費1-2萬、提前清償違約金。總費用年百分率(APR)才反映真實負擔,務必將所有費用納入計算。
2026數位快車道:領先的融資公司如中租迪和、和潤企業已推出線上申貸系統,從申請到撥款可縮短至24小時。流程包括:上傳證件、App視訊對保、線上設定抵押權,無需親臨監理站。例如使用「中租i申貸」或「和潤線上系統」,大幅提升資金到位速度。
| 車型/車齡 | 權威書估價(萬) | 銀行額度(150%) | 融資公司額度(200%) |
|---|---|---|---|
| Toyota Altis/3年 | 60 | 90 | 120 |
| Honda CR-V/5年 | 70 | 105 | 140 |
利率影響變數多:車況、貸款年限、信用分。銀行低至2.5%,融資公司8-12%,但寬限期可緩衝還款。
30 萬車貸、36 期:APR 實際多付多少?
光看名目利率很容易低估真實成本。借款 30 萬元、分 36 期,以下三種管道的實際支出差距不小:
- 銀行,年利率 3%:36 期總利息約 1.4 萬,加上設定費 3,500 元,APR 約 3.8-4.2%。
- 大型融資公司,年利率 9%:36 期總利息約 4.4 萬,服務費 1.5 萬,APR 約 11-13%。
- 當鋪,月息 2.5%(年化 30%):3 個月利息就接近 2.3 萬,遠高於前兩者。
我這幾年遇到來問的讀者,十個有七個沒算過 APR,只看月付金感覺負擔還好。但服務費跟設定費是一次收,攤進去之後差距就出來了。如果你不確定自己的情況,可以先試算當鋪合法利息的計算方式作為參照基準,詳細規則見台灣合法利息計算機。
總費用年百分率(APR)比較表
| 管道 | 名目利率 | 動保設定費 | 服務費 | 估計APR |
|---|---|---|---|---|
| 銀行(例:台新銀行) | 2.5% | 3,500元 | 5,000元 | 3.2-4.5% |
| 大型融資(例:和潤) | 8% | 5,000元 | 15,000元 | 9.5-12% |
| 當鋪 | 月息2.5%(年化30%) | 無 | 無 | 30%+ |
註:APR計算包含所有費用,實際數值依個案而異,申貸前務必確認。
自營商無收入證明?融資公司成數高是利多,最高撥款達增貸空間全用。
申請原車融資會看聯徵嗎?關於信用審核的 3 個真相
融資公司常宣傳「不看聯徵」,但真相是,他們仍會查詢聯徵紀錄,不過對低分數的容忍度遠高於銀行,且更依賴內部風險共享平台。
真相一:查詢紀數影響過件
短時間多筆查詢,無論銀行或中租迪和,都會拉低評分。建議間隔30天申請。
真相二:信用瑕疵不絕對淘汰
遲繳1-2筆,融資公司如和潤企業仍可過,靠車殘值兜底。負債比高達50%也行。
真相三:2026信用管理指南與聯徵防護策略
雖然融資公司對聯徵分數較寬容,但頻繁的信用查詢仍會影響評分。建議策略:
- 先查自己的聯徵報告:上聯徵中心官網免費申請,了解自身信用狀態,避免盲目申貸。
- 遵守30天間隔規則:短時間內多筆貸款申請,無論銀行或融資公司,都會被視為資金急迫,降低過件率。建議每次申請間隔至少30天。
- 信用瑕疵者備妥文件:若曾有遲繳紀錄,準備近6個月銀行流水、車輛保險單、保養紀錄,以及任何資產證明(如房產、存款)。自營商提供營業登記與稅單,可提高融資公司過件率。
- 了解融資公司內部系統:大型融資公司(如中租、和潤)加入「融資服務商業同業公會」的風險資訊共享平台,會交叉比對申請人資料,但此平台不直接扣減聯徵分數,主要用於內部風控。
2026年,視訊對保與數位化作業讓審核更精準,也降低人為誤差。申請前,先做好信用健檢,能大幅提升過件效率。
如果問我,有穩定薪資的人不要怕送件到銀行被拒,那個「申請紀錄」一般不會直接傷到聯徵分數太多,但短期連送三、四家就有影響了。DBR 22 倍這個限制在實務上很容易觸到,特別是有信用卡循環在跑的人,這時候不妨先用試算工具算一下自己的負債比是否還有空間。有房貸在身的讀者,可以參考千萬房子自備款指南裡對於總負債控制的說明,邏輯是相通的。
網友PTT/Dcard常誤以為「融資不碰聯徵」,實務上頻繁查詢仍傷。風險檢查清單:1.確認聯徵無嚴重瑕疵;2.算好總費用年百分率;3.選對管道避高利;4.保留清償證明。資金周轉前,三思本息攤還壓力,參考金管會公平待客原則,保障自身權益。
哪些人適合原車融資?哪些人要三思
台灣車貸利率 2026 的選擇,最終回到一個核心問題:你的信用條件和資金急迫程度,決定哪條路的成本最低。以下是我看過不同情境後歸納出來的判斷框架:
適合走銀行的族群
- 聯徵分數 650 以上,無嚴重遲繳紀錄
- 有穩定薪轉,月薪能覆蓋預期月付金的 3 倍以上
- DBR 22 倍尚有空間(可用聯徵報告確認)
- 不急,能等 3-7 天審核
適合走大型融資公司的族群
- 車輛殘值高,但信用有小瑕疵(遲繳 1-2 筆)
- 自營商、自由業,薪資紀錄不完整
- 需要較高額度(車輛殘值 200% 以上)
- 2-3 天內需要資金到位
當鋪:只作短期周轉的最後選項
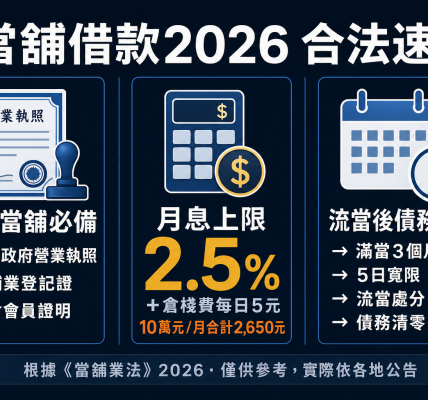
當鋪的合法月息上限為 3%(年化 36%),加上實際合約可能含倉儲費、管理費,真實成本往往高於預期。若年輕族群或信用條件尚在建立中的借款人在考慮車貸,可以先看台灣就學貸款與青年貸款比較,確認是否有其他利率較低的選項。
原車融資可以貸多少?
額度依權威書價格與成數算,銀行最高車價150%,融資公司可達220%,扣原貸餘額後撥款。舉例,權威書50萬車,融資公司可貸80-100萬現金,視車況而定。
原車融資利率通常是多少?
銀行2-6%,融資公司6-15%,影響變數包括聯徵分、車齡、貸款期。總費用年百分率(APR)才準,含設定費等。銀行如台新低利,融資如裕富彈性高。
信用瑕疵可以辦理原車融資嗎?
可以,融資公司過件率高,不絕對淘汰遲繳紀錄,但頻繁查詢會影響。
原車融資需要什麼資料?
雙證件(身分證、駕照)、行照、車輛保險單、財力證明(如薪轉或存摺)。自營商向融資公司申請時,財力證明要求較彈性。
申請原車融資車子會被沒收嗎?
不會,屬免留車,僅設定動保,正常還款車子照開,逾期才追償。
原車融資跟汽車增貸有什麼不同?
原車融資是全新借款,無原貸限制;增貸限原車貸餘額空間,轉貸則是換家續貸壓利率。原車融資額度更高,管道更廣。
剛買的車可以辦原車融資嗎?
可,但需持有3-6個月,避投機疑慮。
原車融資推薦哪一家銀行?
信用優質推元大或台新,利率低;瑕疵轉中租或和潤。依個人條件選,無絕對推薦。